O que é um term sheet?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um term sheet é um documento curto que resume os principais termos de um investimento proposto antes de os documentos jurídicos completos serem redigidos. Em uma rodada de venture capital, o investidor envia um à startup para dizer, na prática: "este é o negócio que estamos dispostos a fazer". Ele cobre o preço, o valor e os direitos que as novas ações terão. Não é o contrato que movimenta o dinheiro.
A National Venture Capital Association (NVCA) publica um modelo de term sheet de Série A, e a nota de abertura descreve bem a finalidade: o documento corresponde aos documentos-modelo da NVCA e serve como roteiro para quem redige os acordos finais e como referência para os executivos que precisam entender os termos. A frase central desse modelo é que "nenhuma outra obrigação juridicamente vinculante será criada até que os acordos definitivos sejam assinados". Voltaremos a isso.
Este artigo descreve a prática comum de venture capital nos EUA. Os termos variam conforme a jurisdição, o investidor e o negócio, e o conteúdo é educativo, não aconselhamento jurídico. Quem for assinar um term sheet deve pedir a revisão de um advogado.
Para que serve um term sheet
Um term sheet existe para resolver as grandes questões a baixo custo, antes que as duas partes gastem muito com trabalho jurídico. Se os fundadores e o investidor não conseguem chegar a um acordo sobre avaliação ou controle, é melhor descobrir isso em um resumo curto do que depois de semanas de redação.
Ele também define o formato de tudo o que vem depois. Nos negócios dos EUA, o term sheet se transforma em um punhado de documentos: um contrato de compra de ações, o estatuto da empresa (certificate of incorporation), um acordo de direitos dos investidores, um acordo de voto e um acordo de direito de preferência e co-venda. O modelo de term sheet da NVCA é organizado de acordo com o documento em que cada cláusula acaba entrando, de modo que dá para ver onde cada termo passa a viver.
Normalmente, o investidor líder escreve o primeiro rascunho, e os demais investidores da rodada seguem seus termos. Os fundadores costumam negociar o próprio term sheet e depois passar aos documentos, partindo do princípio de que a maior parte do negócio está resolvida.
Termos econômicos x termos de controle
Advogados e investidores costumam dividir as cláusulas de um term sheet em dois grupos. Os termos econômicos definem quem recebe quanto dinheiro, agora e em uma saída. Os termos de controle definem quem toma decisões e quem pode bloqueá-las.
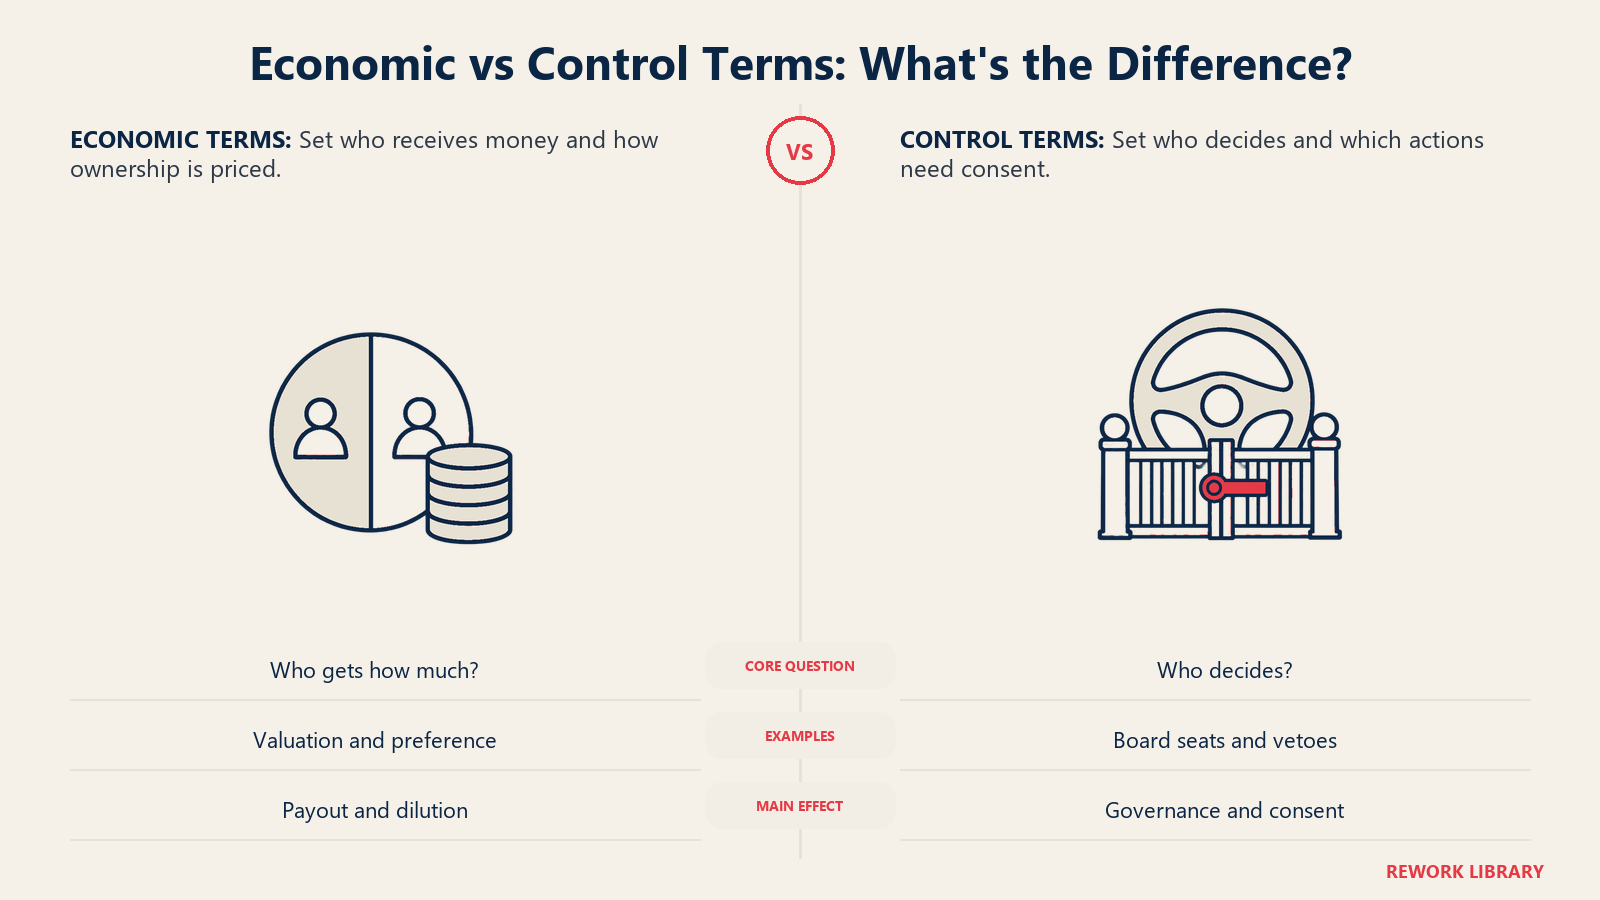
| Grupo | Termo | O que define |
|---|---|---|
| Econômico | Valor captado | Quanto dinheiro entra |
| Econômico | Avaliação (pre-money e post-money) | O preço por ação e o percentual que os novos investidores passam a deter |
| Econômico | Pool de opções | Quantas ações ficam reservadas para futuras contratações e a participação de quem ele dilui |
| Econômico | Preferência de liquidação | Quem recebe primeiro, e quanto, em uma venda ou encerramento |
| Econômico | Dividendos | Se as ações preferenciais rendem algo antes das ordinárias |
| Econômico | Proteção anti-diluição | Como os investidores são compensados se uma rodada posterior tiver preço menor |
| Controle | Composição do conselho | Quem ocupa o conselho e quem escolhe os conselheiros |
| Controle | Cláusulas de proteção | Ações que a empresa não pode tomar sem a aprovação dos detentores de ações preferenciais |
| Controle | Drag-along | Se os acionistas podem ser obrigados a votar a favor de uma venda aprovada pelo conselho e pelos investidores |
| Controle | Direitos pro-rata | Se os investidores podem entrar em rodadas futuras |
| Controle | Direito de preferência e co-venda | Limites à venda de ações pelos fundadores |
Essa divisão não é uma categoria jurídica, e alguns termos pertencem aos dois grupos. Uma preferência de liquidação é econômica, mas também influencia o quanto alguém vai insistir em uma venda. Trate a tabela como um auxílio de leitura.
Os termos econômicos em resumo
Avaliação e valor. O modelo da NVCA define o preço da rodada a partir de uma avaliação pre-money totalmente diluída (fully diluted), com uma avaliação post-money ao lado. A diferença entre esses dois números é explicada em avaliação pre-money x post-money. Fundadores que comparam propostas devem sempre confirmar qual das duas está sendo citada.
Pool de opções. O modelo da NVCA afirma que a avaliação pre-money inclui um pool de opções para funcionários equivalente a um percentual definido da capitalização post-money totalmente diluída. Essa redação coloca o pool no pre-money, o que significa que ele dilui os atuais acionistas, e não os novos investidores. A mecânica está no artigo sobre o pool de opções dos funcionários, e esse é um dos jeitos mais fáceis de uma avaliação divulgada induzir ao erro.
Preferência de liquidação. O modelo apresenta três alternativas: não participativa, totalmente participativa e participativa com teto sobre o total recebido. A matemática do pagamento de cada uma é detalhada em preferência de liquidação.
Anti-diluição. Se a empresa vender ações mais tarde por um preço menor, o preço de conversão dos investidores pode ser ajustado para baixo. O modelo da NVCA estabelece uma fórmula de média ponderada para isso e observa que o ajuste está sujeito a exceções habituais, como ações emitidas na conversão de títulos existentes. Uma down round é a situação para a qual essa proteção foi escrita.
Os termos de controle em resumo
Assentos no conselho. O modelo esboça um conselho com uma vaga escolhida pelo investidor líder, uma vaga para os demais investidores, uma vaga para os acionistas ordinários, o CEO e conselheiros independentes aprovados pelos demais. A composição exata é negociada, e o equilíbrio de vagas costuma importar mais do que a avaliação divulgada.
Cláusulas de proteção. São uma lista de ações que precisam do consentimento de uma parcela definida das ações preferenciais. O modelo da NVCA traz exemplos como liquidar ou vender a empresa, alterar o estatuto e emitir novos títulos que não sejam subordinados às novas ações preferenciais. Elas dão aos investidores poder de veto mesmo quando não controlam o conselho.
Drag-along. O modelo inclui essa cláusula como opcional. Os detentores de ações preferenciais, e os detentores de mais de um percentual definido das ações ordinárias, concordam em votar a favor de uma venda da empresa se ela for aprovada pelo conselho e pelos detentores exigidos. Isso impede que um acionista pequeno bloqueie um negócio que todos os outros querem.
Direitos pro-rata. O modelo dá aos principais investidores o direito de participar de emissões posteriores com base na sua participação. Explicamos como isso funciona, e o limite de "investidor principal", em direitos pro-rata.
O que vincula e o que não vincula
A maior parte de um term sheet é uma declaração de intenção. Algumas cláusulas são diferentes, e são as que os fundadores devem ler duas vezes.
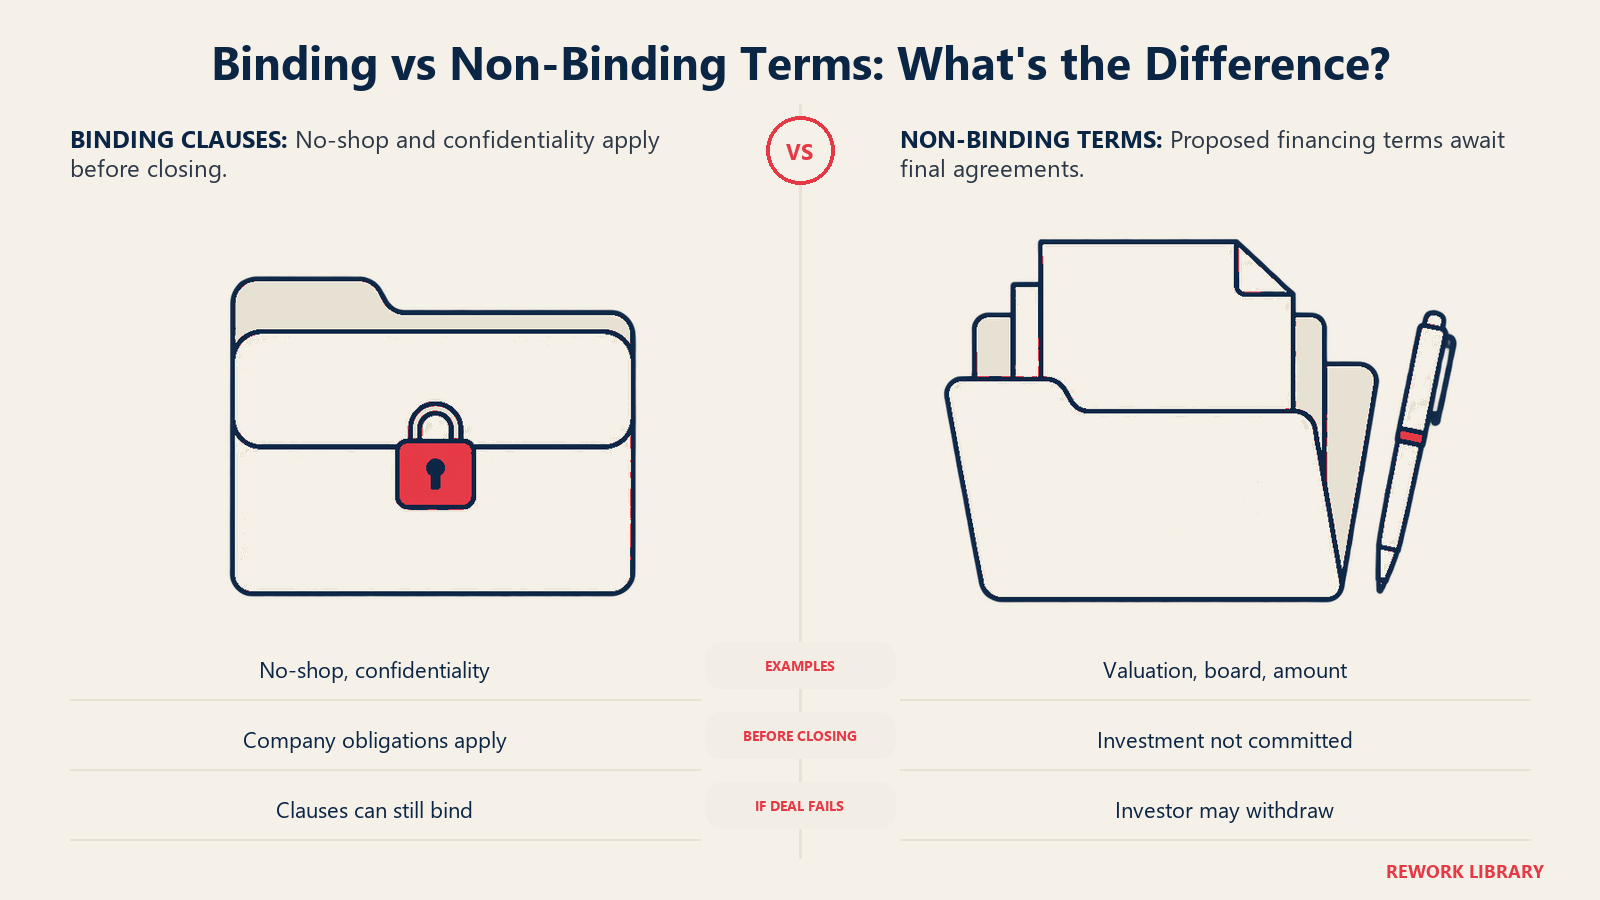
No modelo da NVCA, o preâmbulo afirma que as cláusulas de No Shop/Confidencialidade vinculam a empresa, quer a captação seja concluída ou não, e que nenhuma outra obrigação juridicamente vinculante surge até a assinatura dos acordos definitivos. O modelo também diz que não é um compromisso de investir e que depende de condições de fechamento, entre elas uma due diligence financeira e jurídica satisfatória.
| Cláusula | Costuma vincular? | O que faz |
|---|---|---|
| Avaliação, valor, preferência, conselho, anti-diluição | Não | Apresenta o negócio proposto |
| Condições de fechamento, incluindo a due diligence | Não | Faz o investimento depender da conclusão das verificações |
| No-shop (exclusividade) | Sim | Proíbe a empresa e os fundadores de buscar outras propostas por um prazo definido |
| Confidencialidade | Sim | Limita a quem a empresa pode mostrar os termos |
| Despesas | Depende da minuta | Define quem paga os custos jurídicos. No modelo da NVCA, o pagamento está sujeito ao fechamento |
No-shop. No modelo da NVCA, a empresa e os fundadores concordam, por um número de dias a partir da aceitação, em não solicitar nem incentivar uma proposta concorrente de compra de ações ou de aquisição da empresa, e em informar prontamente os investidores sobre qualquer consulta recebida. Alexander Davie, advogado de startups que escreve no blog jurídico Strictly Business, observa que esses termos vinculam mesmo que a transação nunca se conclua e que os períodos de no-shop costumam durar de um a três meses a partir da aceitação, com prazos mais curtos favorecendo os fundadores. O no-shop é o preço real de assinar. O investidor tira a empresa do mercado enquanto faz a due diligence, e os fundadores não podem usar o papel assinado para buscar uma oferta melhor.
Advogados e despesas. No modelo da NVCA, o advogado da empresa redige os documentos e a empresa paga os custos jurídicos e administrativos da captação, incluindo honorários razoáveis do advogado dos investidores até um teto definido, e esse pagamento está sujeito ao fechamento. Confira essa linha. Ela pode ser um custo real, e o teto é negociável.
Daí decorre uma consequência prática. Um term sheet não vinculante ainda pode ser difícil de desfazer. Assiná-lo faz o relógio do no-shop começar a correr, cria expectativas na equipe e em outros investidores e torna constrangedor reabrir a parte econômica depois. Os fundadores devem negociar os termos que importam para eles antes de assinar, não depois. Um investidor que desiste durante a análise não deve nada à empresa, mas a empresa perdeu semanas que poderia ter usado em outras conversas.
O que acontece depois do term sheet
O term sheet leva direto à due diligence, em que o investidor verifica as finanças, a situação jurídica, a cap table e os contratos da empresa. As condições de fechamento do term sheet deixam isso explícito: o modelo da NVCA condiciona o negócio a uma due diligence financeira e jurídica satisfatória. Se a análise revelar problemas, como a titularidade incerta da propriedade intelectual, o investidor pode renegociar ou desistir, já que o term sheet não o obriga a investir.
Depois da due diligence, os advogados redigem os documentos definitivos a partir do term sheet, as partes negociam os detalhes que o documento deixou de fora, e a rodada é concluída quando todos assinam e o dinheiro é transferido. Para ver como as rodadas se encaixam na trajetória de financiamento de uma empresa, consulte financiamento Série A, B e C.
Erros comuns
- Fixar-se na avaliação. O preço é apenas uma linha. Uma avaliação mais alta combinada com ações preferenciais participativas, um grande pool de opções no pre-money ou cláusulas de proteção rígidas pode deixar os fundadores em situação pior do que um preço menor com termos limpos.
- Tratar "não vinculante" como "inofensivo". As cláusulas de no-shop e de confidencialidade vinculam, e o período de exclusividade tem um custo real.
- Ignorar os termos de controle. A composição do conselho e as cláusulas de proteção decidem quem pode conduzir a empresa por anos. Leia-os com o mesmo cuidado dedicado à parte econômica.
- Assinar sem advogado. Um term sheet é curto porque deixa o detalhe para os documentos posteriores, e o detalhe ali costuma seguir o arcabouço do term sheet. Corrigir um ponto depois da assinatura é muito mais difícil.
- Presumir que todo term sheet se parece com o modelo da NVCA. O modelo é um ponto de partida dos EUA. Os documentos de estágio seed costumam ser mais curtos, e os termos fora dos EUA podem ser diferentes.
Fatos principais
- Um term sheet resume os principais termos de um financiamento proposto e não é o contrato final.
- O modelo de term sheet de Série A da NVCA afirma que apenas as cláusulas de No Shop/Confidencialidade vinculam a empresa antes da assinatura dos acordos definitivos, e que ele não é um compromisso de investir (NVCA).
- O modelo da NVCA traz alternativas para a preferência de liquidação: não participativa, totalmente participativa e participativa com teto (NVCA).
- O modelo da NVCA coloca o pool de opções dos funcionários na avaliação pre-money (NVCA).
- Os períodos de no-shop costumam durar de um a três meses a partir da aceitação, segundo o guia de um advogado de startups (Strictly Business).
- As condições de fechamento do modelo incluem uma due diligence financeira e jurídica satisfatória (NVCA).
Perguntas frequentes sobre term sheets
Um term sheet é juridicamente vinculante?
Em geral, não. No modelo da NVCA, apenas as cláusulas de No Shop/Confidencialidade vinculam a empresa antes da assinatura dos acordos definitivos, e o documento diz que não é um compromisso de investir. Se uma cláusula de despesas vincula ou não depende da minuta. Peça a um advogado que confirme exatamente quais partes de um documento específico vinculam.
Qual é a diferença entre termos econômicos e termos de controle?
Os termos econômicos definem quem recebe quanto dinheiro: avaliação, valor, pool de opções, preferência de liquidação e anti-diluição. Os termos de controle definem quem toma e quem bloqueia decisões: assentos no conselho, cláusulas de proteção, drag-along e direitos pro-rata. Alguns termos, como a preferência de liquidação, afetam os dois.
O que é uma cláusula de no-shop?
É uma promessa vinculante da empresa e dos fundadores de não solicitar nem incentivar ofertas concorrentes por um período definido após a aceitação do term sheet. O prazo é negociado e costuma ser de um a três meses. Ela protege o tempo e os gastos jurídicos do investidor durante a due diligence.
O investidor pode desistir depois de assinar um term sheet?
Em geral, sim. O modelo da NVCA diz que o documento não é um compromisso de investir e que depende de condições de fechamento, como uma due diligence satisfatória. A empresa, por sua vez, fica vinculada às cláusulas de no-shop e de confidencialidade durante o período.
O que é o modelo de term sheet da NVCA?
É um modelo de term sheet de Série A publicado pela National Venture Capital Association. Ele é organizado para corresponder aos documentos jurídicos-modelo da NVCA, de modo que cada cláusula aponta para o acordo em que será redigida no fim. Os negócios nos EUA costumam usá-lo como ponto de partida, e os term sheets reais se afastam dele.
Os fundadores devem negociar um term sheet?
Sim. O term sheet é o momento mais barato para negociar, porque os documentos posteriores seguem o seu arcabouço. Compare as propostas pelo pacote completo, incluindo os termos de controle e o pool de opções, e peça a um advogado que revise antes de assinar.
Leitura relacionada
