O que é venture capital? Como funcionam os fundos de VC
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
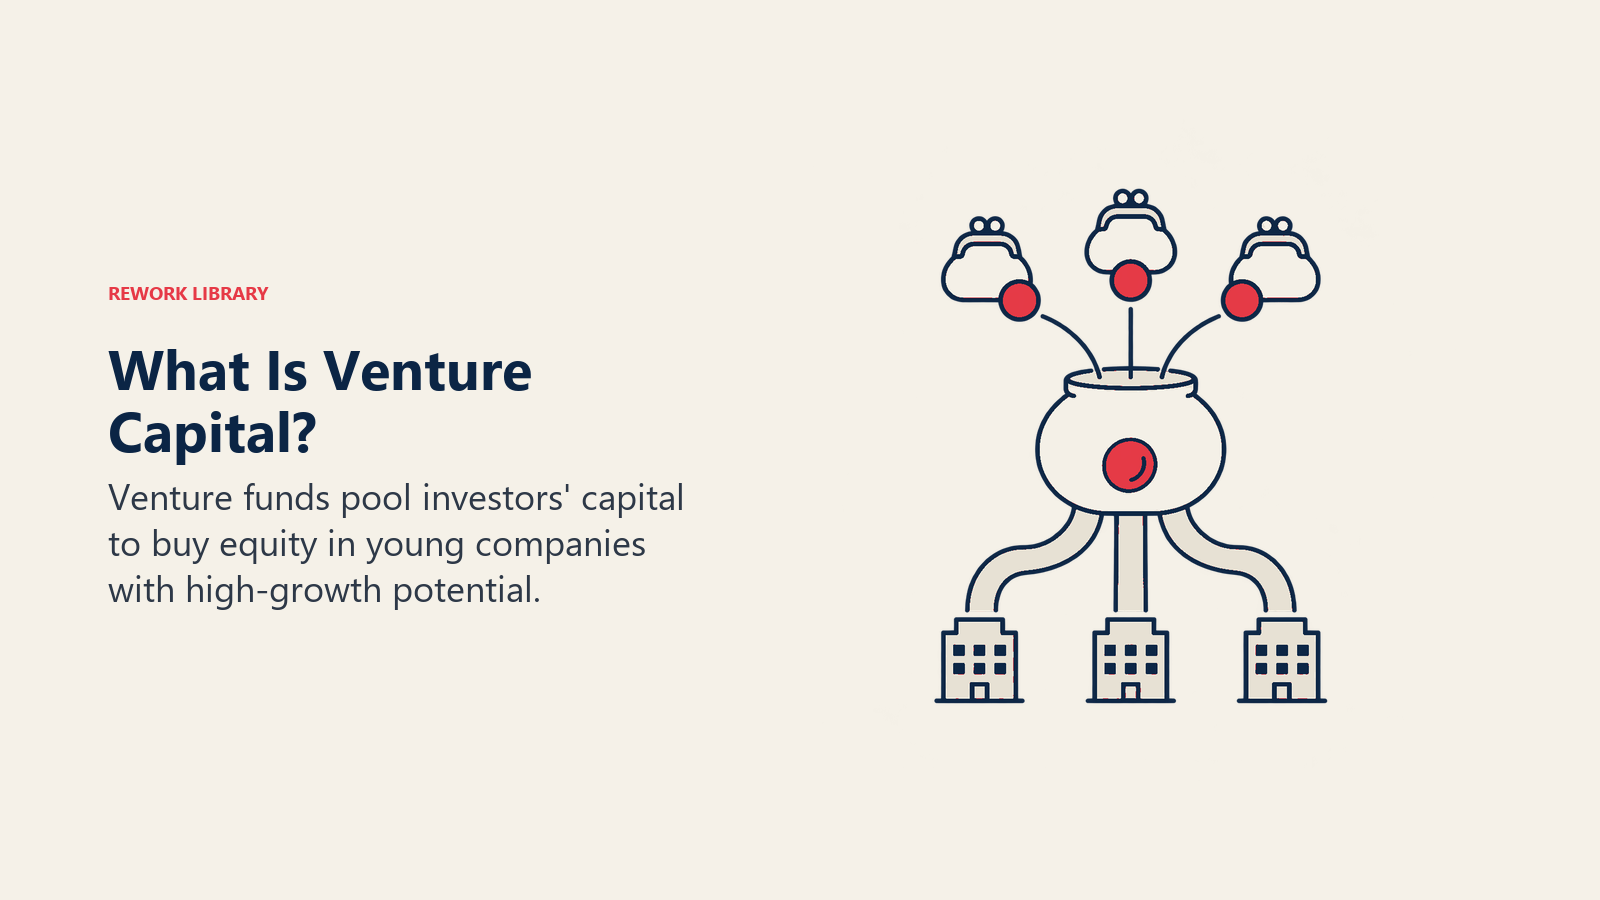
Venture capital (VC) é dinheiro de fundos de investimento profissionais que compram participação em empresas jovens e de alto crescimento, normalmente em troca de ações preferenciais. As pessoas que administram o fundo investem o dinheiro de terceiros, não o próprio, e são remuneradas em parte por taxas e em parte por uma fatia dos lucros. Essa estrutura explica quase tudo o que os investidores de venture capital fazem: por que perseguem resultados muito grandes, por que pressionam por crescimento rápido e por que um negócio bom, porém modesto, costuma ser uma combinação ruim para eles.
Este artigo explica como um fundo de VC é montado, como as pessoas que o administram são remuneradas, por que os retornos seguem uma lei de potência, como um investimento típico vai da primeira reunião até a saída e como os VCs se diferenciam de investidores-anjo e de investidores corporativos. Ele descreve a prática comum nos EUA. Os termos variam conforme o fundo, a gestora e o país.
Como um fundo de VC é estruturado
A maioria dos fundos de venture capital é constituída como sociedade limitada (limited partnership). A National Venture Capital Association (NVCA) resume de forma simples: as gestoras de venture capital costumam criar uma sociedade limitada, com os investidores como sócios limitados (LPs) e a própria gestora como sócia geral (GP). O Cooley GO, recurso para startups de um escritório de advocacia, define a estrutura como uma sócia geral que administra o negócio e tem responsabilidade pessoal ilimitada, e um ou mais sócios limitados, que têm responsabilidade limitada, mas não podem participar da administração. Ele acrescenta que os fundos institucionais de venture capital nos EUA costumam ser organizados como sociedades limitadas ou LLCs.
Há, portanto, dois papéis:
- Sócios gerais (GPs) são os investidores que você conhece. Eles escolhem as empresas, ocupam assentos em conselhos e decidem quando vender.
- Sócios limitados (LPs) fornecem o dinheiro e ficam fora das decisões do dia a dia. A NVCA cita como exemplos fundos de pensão públicos, fundos de pensão corporativos, seguradoras, family offices, fundos patrimoniais (endowments) e fundações.
Os LPs não transferem todo o dinheiro no primeiro dia. Eles se comprometem com um valor total, e o fundo o retira conforme a necessidade. Nas palavras da NVCA, o dinheiro é retirado dos sócios limitados à medida que os investimentos são feitos, por meio de "chamadas de capital".
Uma gestora costuma administrar uma série de fundos ao longo dos anos (Fundo I, Fundo II e assim por diante). Cada fundo é uma sociedade própria, com investidores próprios, e é um conjunto de recursos separado do anterior. Quando os fundadores dizem que uma gestora "tem um fundo novo", é disso que falam: dinheiro novo com um relógio novo.
Vida do fundo e período de investimento
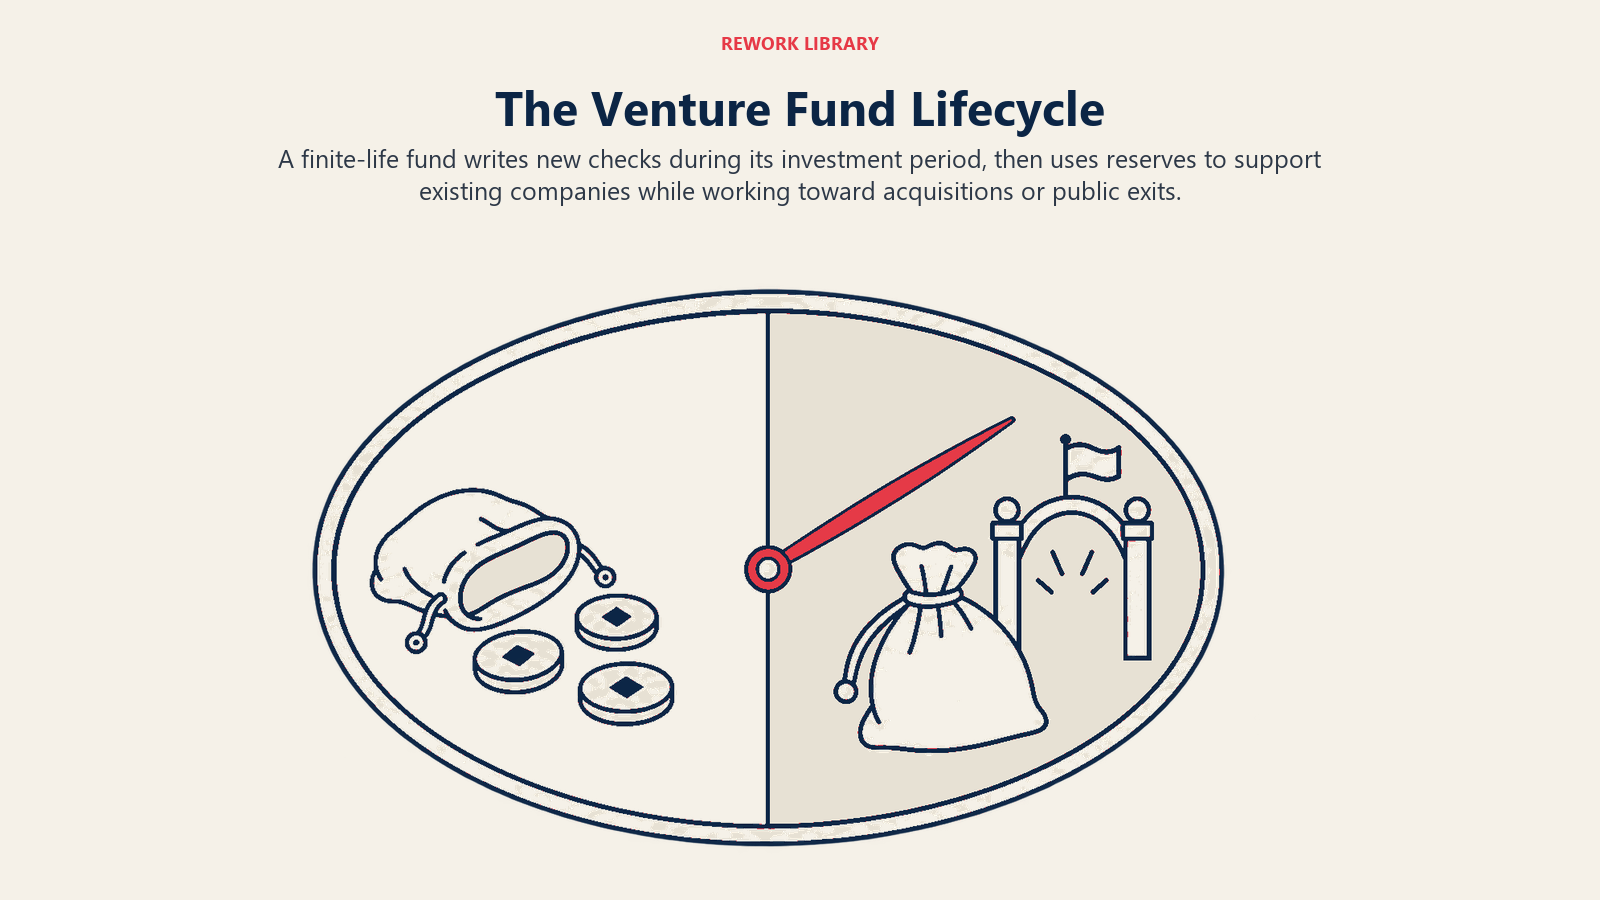
Um fundo de venture capital tem vida finita. O contrato de sociedade padrão dura dez anos, com prorrogações que, na prática, fazem as sociedades em geral durar ainda mais. A Institutional Investor informa que a maioria dos contratos de fundos inclui a opção de pelo menos duas prorrogações de um ano, o que leva a vida do fundo a 12 anos. O artigo também diz que o fundo mediano leva um pouco mais de 14 anos para ser encerrado e que apenas cerca de 7% são liquidados em uma década. O número de dez anos é como os fundos são vendidos, não o tempo em que o dinheiro fica preso.
Dentro dessa vida, os fundos costumam se dividir em duas fases:
- Período de investimento. Os primeiros anos, em que o fundo faz novos aportes em novas empresas. Os fundos costumam desacelerar ou interromper novos investimentos ao fim dessa fase, conforme o contrato.
- Período de colheita. Os anos finais, em que o fundo apoia as empresas existentes, faz investimentos de follow-on com as reservas e trabalha pelas saídas.
As reservas importam mais do que os fundadores esperam. A NVCA observa que um primeiro aporte em uma empresa fará o fundo de venture capital reservar três ou quatro vezes esse primeiro investimento para financiamentos de follow-on. Um fundo que investe $1 milhão em uma rodada seed pode ter reservado vários milhões a mais para rodadas posteriores, e é por isso que o tamanho do fundo define o estágio em que ele investe e o tamanho do cheque que consegue fazer.
O relógio do fundo é também o relógio do fundador. Os investidores precisam de saídas dentro da vida do fundo, e isso molda o que eles apoiam. A NVCA diz que o retorno vem depois que a empresa é adquirida ou abre o capital e estima a distribuição média das saídas em cerca de 15% por IPOs e cerca de metade por fusões e aquisições.
Como os VCs ganham: taxa de administração e carried interest
Os GPs ganham dinheiro de duas formas.
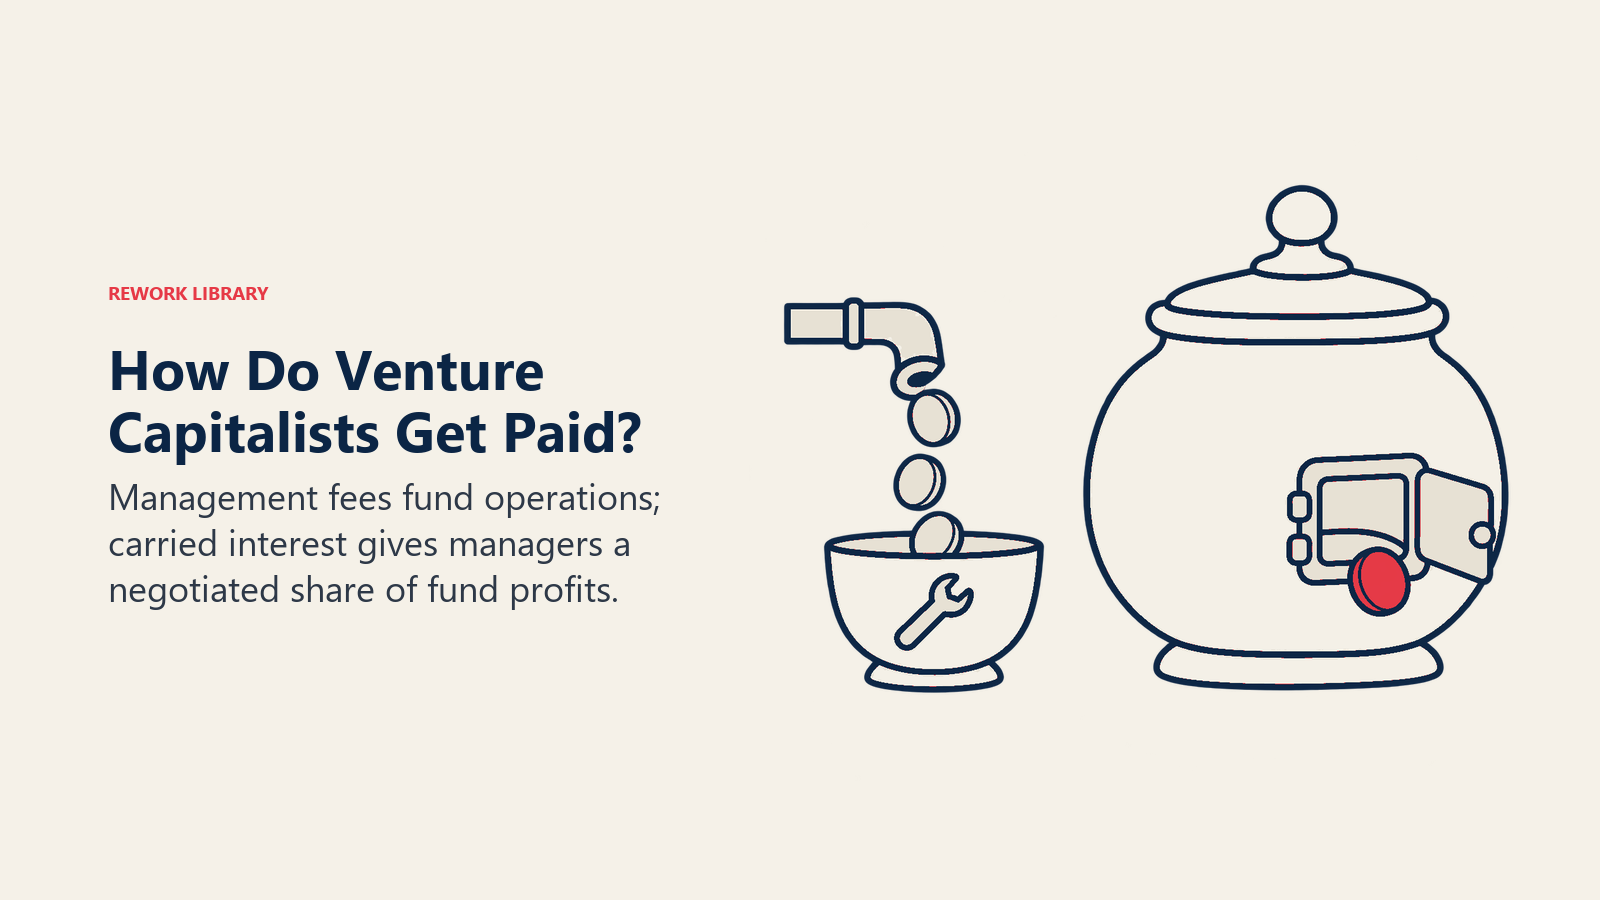
A taxa de administração é uma cobrança anual que cobre salários, aluguel, viagens e pesquisa. Ela é paga independentemente de o fundo ganhar dinheiro.
O carried interest ("carry") é a parte dos GPs nos lucros do fundo. Só é pago se o fundo devolver dinheiro aos LPs, e o contrato de sociedade define como e quando ele é calculado.
O atalho comum é "2 e 20": uma taxa de administração anual de 2% e uma participação de 20% no desempenho. A Securities and Exchange Commission (SEC) dos EUA descreveu esse atalho em uma ação de fiscalização de 2022 contra uma gestora de venture capital que havia anunciado suas taxas como o "2 e 20" padrão do setor. A SEC disse que a expressão levaria os investidores a acreditar que a gestora cobraria uma taxa de administração de dois por cento em cada ano do prazo de 10 anos de seus fundos e, separadamente, uma taxa de desempenho de 20 por cento. É uma leitura útil do que a expressão normalmente significa. Também é um lembrete de que o rótulo é uma convenção, não uma regra. Os fundos reais definem seus próprios termos, e os LPs fazem a due diligence deles.
Veja um exemplo hipotético, com números redondos, só para mostrar a mecânica:
- Um grupo de LPs se compromete com $100 milhões em um novo fundo.
- O fundo cobra 2% ao ano. Para simplificar a conta, suponha que a taxa seja calculada sobre os $100 milhões inteiros durante os dez anos. São $2 milhões por ano, ou $20 milhões ao longo da vida do fundo.
- O fundo acaba devolvendo $300 milhões aos LPs e GPs somados.
- Com uma participação de 20% no desempenho, e ignorando os detalhes de como um contrato real calcula o lucro, o carry dos GPs seria de cerca de $40 milhões (20% do ganho de $200 milhões).
Os contratos reais diferem quanto ao que serve de base para a taxa, se ela diminui depois do período de investimento e como o lucro é medido. O ponto do exemplo é o incentivo. As taxas de administração pagam os GPs para manter as operações funcionando, e o carry é onde está o ganho de verdade. É por isso que os GPs se importam tanto em encontrar um raro vencedor muito grande.
A lei de potência: por que os VCs financiam o que financiam
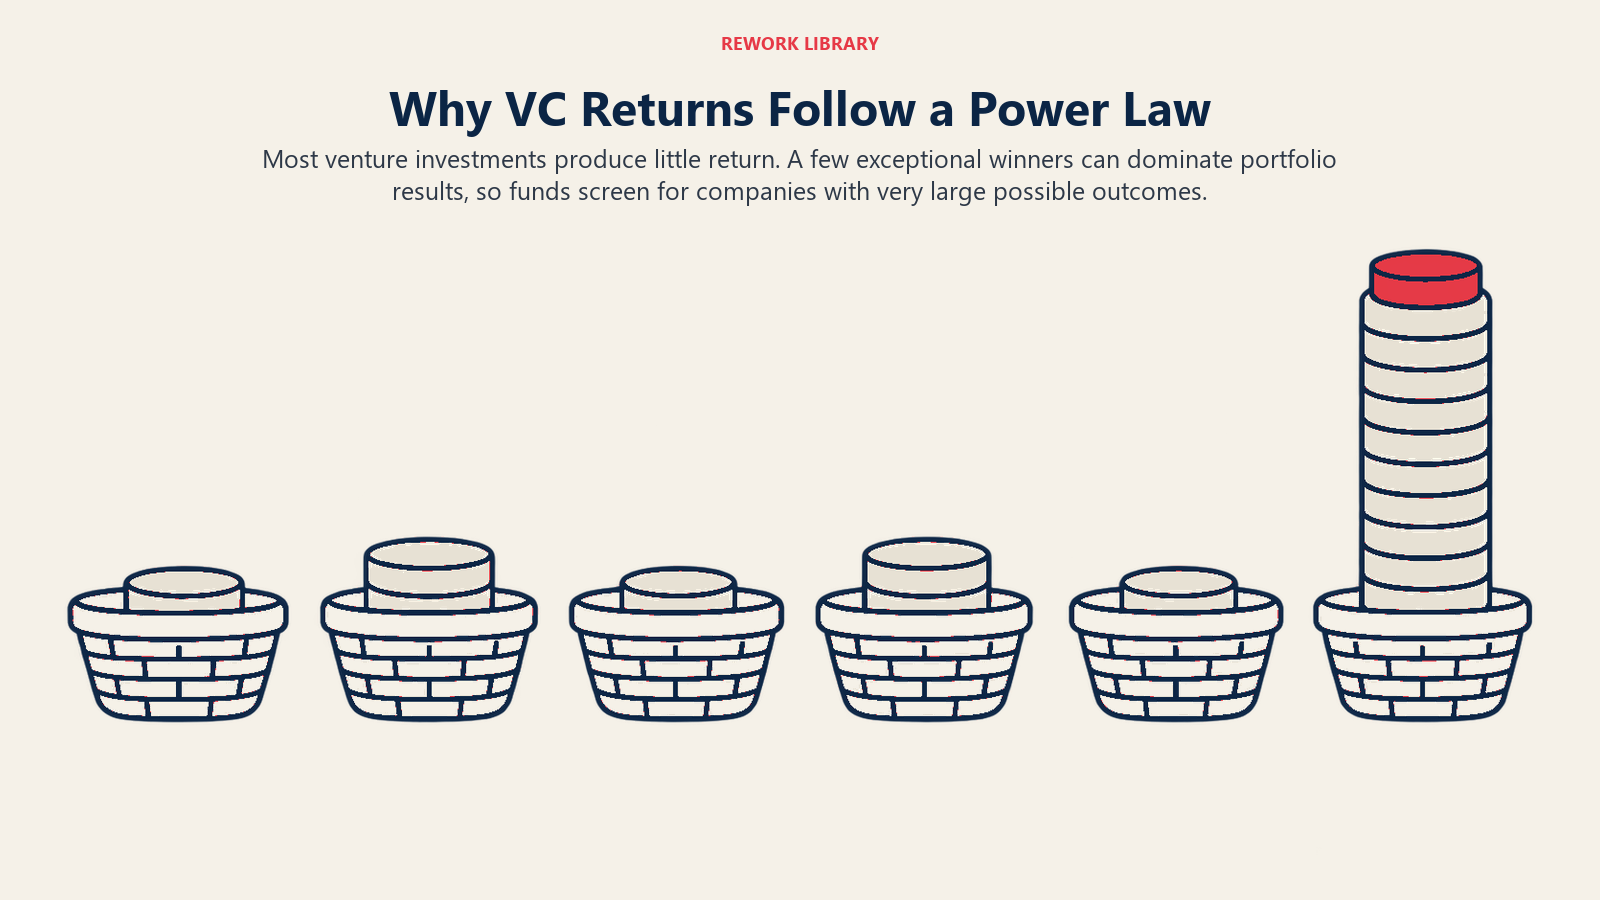
Uma carteira de venture capital não é uma cesta em que cada empresa contribui por igual. Poucos investimentos produzem quase todo o retorno, e a maioria produz pouco. Paul Graham, da Y Combinator, escreveu que, no investimento em startups, praticamente todo o retorno se concentra em poucos grandes vencedores. O exemplo dele: as empresas financiadas pela Y Combinator valiam cerca de $10 bilhões na época, e apenas duas delas, Dropbox e Airbnb, respondiam por cerca de três quartos disso.
Esse padrão tem consequências diretas:
- Os VCs precisam de resultados fora da curva. Um fundo não consegue devolver o capital com um monte de resultados razoáveis. Ele precisa de poucas empresas que cresçam muitas vezes. Um negócio que dobra de valor e depois estagna é um bom resultado para os fundadores e um resultado fraco para o fundo.
- Perder um vencedor custa mais do que apostar em um perdedor. Um investimento que fracassa perde, no máximo, o cheque. Um resultado fora da curva recusado é uma perda de tamanho ilimitado, então os VCs muitas vezes preferem uma empresa ousada com pequena chance de grandeza a uma segura sem nenhuma.
- O tamanho do mercado vira um teste de triagem. Se o melhor resultado realista é uma venda de $50 milhões, a conta raramente fecha para um fundo que precisa de alguns resultados de bilhões de dólares. É por isso que os investidores perguntam sobre o tamanho do mercado tão cedo.
- Pressão para crescer. Como o retorno do fundo depende de poucas empresas, os GPs pressionam essas empresas a crescer rápido e captar de novo. O resultado é um descompasso entre fundador e investidor que o artigo sobre startups bootstrapped x financiadas por venture capital explica do ponto de vista do fundador.
Como funciona um investimento de VC, passo a passo
O processo varia conforme a gestora, mas a maioria dos negócios segue um caminho parecido.
- Originação. Os negócios chegam por contato dos fundadores, indicações, aceleradoras e demo days, além da pesquisa do próprio investidor.
- Triagem. Um associado ou sócio faz a primeira conversa. Muitas gestoras recusam aqui, e a maioria dos fundadores nunca recebe mais do que uma resposta curta.
- Reuniões de sócios. Os sócios debatem a equipe, o mercado, o produto e a tração.
- Term sheet. Se a gestora quer entrar, envia um term sheet não vinculante com preço, assentos no conselho e direitos. O investidor que define o preço e os termos é o investidor líder.
- Due diligence. A gestora verifica as informações sobre o negócio, a situação jurídica e as finanças. Veja due diligence de startups.
- Fechamento. Os advogados finalizam os documentos, o dinheiro é transferido e o investidor recebe ações e, muitas vezes, um assento no conselho.
- Pós-investimento. A gestora aconselha, faz apresentações, ajuda a contratar e decide se vai fazer follow-on em rodadas posteriores com suas reservas.
- Saída. A empresa é vendida ou abre o capital, e os recursos voltam pelo fundo até os LPs, com o carry pago aos GPs.
Cada rodada vende uma parte da empresa, tema da diluição da participação. Os nomes dos estágios (seed, Série A, B, C) estão em rodada seed e financiamento Série A, B e C.
VC x investidor-anjo x corporate venture capital
| Fundo de venture capital | Investidor-anjo | Corporate venture capital | |
|---|---|---|---|
| De quem é o dinheiro | Capital reunido dos LPs | O dinheiro do próprio indivíduo | O balanço da empresa controladora ou um fundo dedicado |
| Estágio típico | De seed a crescimento, conforme o fundo | Muitas vezes o primeiro dinheiro externo | Varia, muitas vezes ligado à estratégia da controladora |
| Objetivo | Retorno financeiro aos LPs, que paga o carry | Retorno, mais interesse no fundador ou no setor | Retorno financeiro e benefício estratégico |
| Processo de decisão | Os sócios votam, com uma estratégia para o fundo todo | Uma pessoa, decisões rápidas | Aprovações corporativas, podem ser mais lentas |
| Capacidade de follow-on | Reservas incorporadas ao fundo | Em geral limitada | Depende do orçamento da controladora |
| Relógio do fundo | Vida finita do fundo | Nenhum | Definido pela controladora |
Um investidor-anjo investe recursos pessoais, então não há LPs a quem prestar contas nem relógio de fundo. É por isso que os anjos podem apoiar uma empresa que um fundo não apoiaria, mas raramente têm reservas para acompanhá-la nas rodadas seguintes. O corporate venture capital vem de uma empresa operacional que quer retorno financeiro e também algo estratégico, como acesso a novas tecnologias ou clientes. Os fundadores pesam essa mistura frente a possíveis conflitos, principalmente se o investidor corporativo concorre com os futuros compradores da empresa.
O que os fundadores devem tirar disso
- Conheça o fundo, não apenas o sócio. Pergunte qual é o tamanho do fundo, quando ele foi captado, quanto está reservado para follow-ons e se ainda está no período de investimento. Um fundo perto do fim da vida se comporta de maneira diferente de um novo.
- O encaixe importa mais do que a fama. Um fundo que precisa de resultados muito grandes vai pressionar por eles. Se o seu plano é uma empresa duradoura, lucrativa e de porte moderado, outro caminho de financiamento pode servir melhor.
- Os termos duram mais do que o relacionamento. Preferências, assentos no conselho e direitos de consentimento permanecem na empresa depois que um sócio deixa a gestora.
- Isto é educação geral. Não é aconselhamento jurídico nem financeiro, e as regras de valores mobiliários e de fundos variam por país.
Fatos principais
- A maioria dos fundos de venture capital são sociedades limitadas: os GPs administram o fundo e os LPs fornecem o capital, segundo a NVCA.
- Os LPs se comprometem com um capital que é retirado por meio de chamadas de capital à medida que os investimentos são feitos (NVCA).
- O contrato de sociedade padrão de venture capital dura dez anos, com prorrogações que, na prática, fazem os fundos durar mais (NVCA). O fundo mediano leva um pouco mais de 14 anos para ser encerrado, segundo a Institutional Investor.
- "2 e 20" significa uma taxa de administração anual de 2% mais uma taxa de desempenho de 20%, conforme a SEC descreveu em 2022.
- Graham relata que Dropbox e Airbnb respondiam por cerca de três quartos do valor das empresas financiadas pela YC quando ele escreveu o ensaio.
Leitura relacionada

Co-Founder & COO
On this page
- Como um fundo de VC é estruturado
- Vida do fundo e período de investimento
- Como os VCs ganham: taxa de administração e carried interest
- A lei de potência: por que os VCs financiam o que financiam
- Como funciona um investimento de VC, passo a passo
- VC x investidor-anjo x corporate venture capital
- O que os fundadores devem tirar disso
- Fatos principais
- Leitura relacionada