O que é uma nota conversível?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma nota conversível é um empréstimo que a startup espera pagar com ações em vez de dinheiro. O investidor empresta o valor agora, a nota acumula juros e, quando a empresa levanta mais tarde uma rodada de capital com preço definido, o empréstimo (mais os juros) se converte em ações, geralmente a um preço melhor do que o dos novos investidores. A Securities and Exchange Commission dos EUA a descreve como "um empréstimo feito por um investidor a uma empresa que pode ser convertido em outro título".
Os fundadores usam notas porque é difícil precificar empresas em estágio inicial. Em vez de discutir uma avaliação (valuation) quando quase não há receita para servir de âncora, as duas partes concordam em adiar a questão até que um investidor maior defina uma. Essa é a troca inteira: velocidade agora, decisão de preço depois.
Como funciona uma nota conversível
O ciclo de vida tem quatro etapas.
- O investidor transfere o principal. A empresa o registra como dívida, não como capital. Nenhuma ação é emitida ainda.
- Os juros se acumulam. A maioria das notas cobra juros simples, normalmente pagos em ações na conversão, e não em dinheiro.
- Ocorre um gatilho. Em geral é uma rodada de capital com preço definido (um "financiamento qualificado"), embora a venda da empresa também possa disparar a conversão ou o pagamento, dependendo da nota.
- A nota se converte ou vence. Em um financiamento qualificado, o principal mais os juros acumulados se convertem em ações. Se nada acontecer até a data de vencimento, o investidor geralmente pode exigir o pagamento ou negociar uma conversão ou prorrogação.
A mesma página da SEC acrescenta que a nota normalmente se converte de forma automática em ações preferenciais quando a próxima rodada é fechada ou outras condições acordadas são atendidas. Como o investidor assumiu risco antes de a rodada ter preço, a nota lhe dá uma recompensa por meio de um teto, de um desconto ou de ambos.
Termos principais de uma nota conversível
| Termo | O que significa | Quem favorece |
|---|---|---|
| Principal | O valor emprestado | Neutro |
| Taxa de juros | Taxa anual que se acumula sobre o principal, normalmente convertida em ações | Investidor |
| Data de vencimento | A data em que a dívida vence | Investidor |
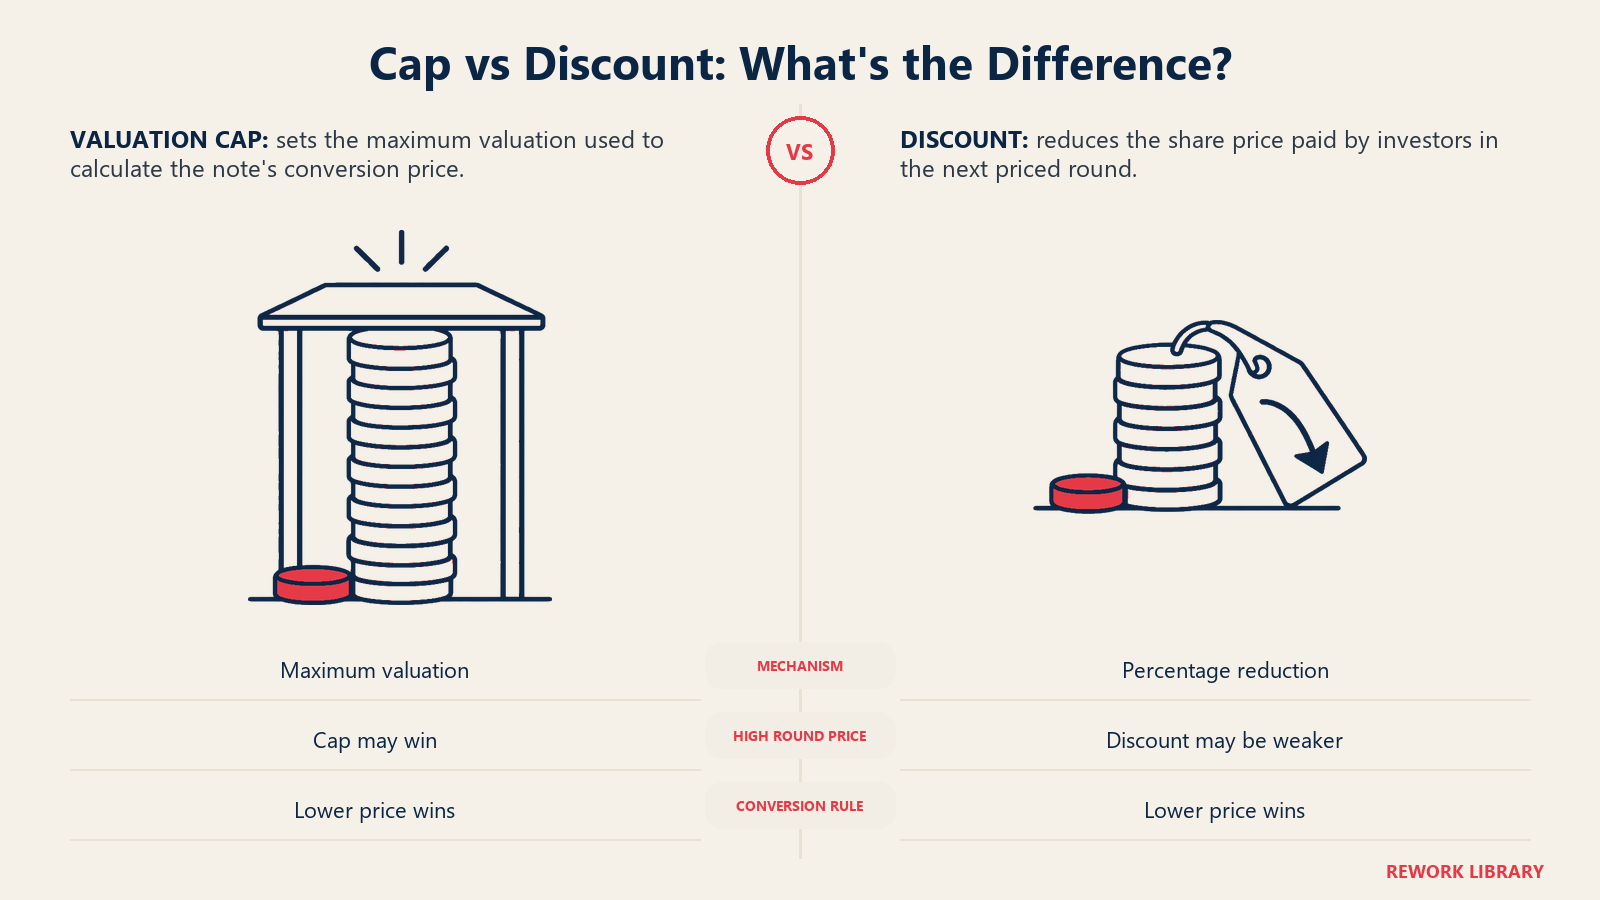
| Teto de avaliação (valuation cap) | A maior avaliação em que a nota se converte, qualquer que seja o preço da nova rodada | Investidor |
| Desconto | Um percentual abaixo do preço pago pelos novos investidores | Investidor |
| Limite de financiamento qualificado | Valor mínimo de caixa novo que uma rodada precisa captar para disparar a conversão automática | Empresa (um limite mais alto adia a conversão) |
| Tratamento no vencimento | O que acontece se nenhuma rodada ocorrer: pagamento, conversão ou prorrogação | Depende da redação |
O Cooley GO, recurso para startups de um escritório de advocacia, apresenta as faixas típicas. Ele diz que os juros costumavam ficar entre 6 e 10 por cento e que passaram a ser mais comuns em torno de 4 por cento. Descreve um desconto típico de 15 a 25 por cento sobre o preço pago pelos investidores de capital posteriores. E afirma que o limite de financiamento qualificado costuma ser "algo como uma a duas vezes o valor principal das notas em aberto". Trate esses números como pontos de referência, não como regras de mercado. Os termos mudam com a economia, com o investidor e com o poder de barganha do fundador.
Dois termos importam mais na prática.
O teto de avaliação protege o investidor de uma rodada disparada. Se a empresa for avaliada em $20 milhões, uma nota com teto de $8 milhões ainda se converte como se a empresa valesse $8 milhões, e o investidor recebe mais ações por dólar.
O desconto o protege do problema oposto. Se a próxima rodada tiver um preço baixo, um teto acima desse preço não faz nada, mas um desconto de 20 por cento ainda dá um preço menor do que o dos novos investidores.
As notas podem ter só teto, só desconto, ambos ou nenhum dos dois. Com ambos, o investidor normalmente fica com o que resultar no menor preço de conversão.
Um exemplo prático: teto vs desconto
Os números abaixo são aritmética ilustrativa nossa, não dados de um estudo. Os termos reais variam.
Cenário inicial:
- Uma empresa capta uma nota conversível de $500.000.
- Termos: juros simples de 6 por cento, teto de avaliação de $8.000.000, desconto de 20 por cento.
- A empresa levanta uma Série A com preço definido 18 meses depois.
- A empresa tem 12.000.000 de ações totalmente diluídas antes da rodada (uma simplificação que ignora o novo pool de opções e as ações que as próprias notas acrescentam).
Etapa 1: juros acumulados. $500.000 x 6% x 1,5 ano = $45.000. O valor que se converte é $545.000.
Cenário A: a rodada tem preço alto ($12M pre-money).
- Preço por ação da Série A: $12.000.000 / 12.000.000 = $1,00
- Preço com desconto: $1,00 x (1 - 0,20) = $0,80
- Preço pelo teto: $8.000.000 / 12.000.000 = $0,6667
- O preço pelo teto é menor, então o teto prevalece.
- Ações emitidas: $545.000 / $0,6667 = 817.500 ações
- Ao preço da Série A, essas ações valem $817.500, cerca de 1,5 vez o que o detentor da nota aportou, com juros.
Cenário B: a rodada tem preço baixo ($9M pre-money).
- Preço por ação da Série A: $9.000.000 / 12.000.000 = $0,75
- Preço com desconto: $0,75 x 0,80 = $0,60
- Preço pelo teto: $0,6667 (inalterado)
- O preço com desconto é menor, então o desconto prevalece.
- Ações emitidas: $545.000 / $0,60 = 908.333 ações
| Rodada a $12M | Rodada a $9M | |
|---|---|---|
| Preço por ação da Série A | $1,00 | $0,75 |
| Preço com desconto (20% off) | $0,80 | $0,60 |
| Preço pelo teto (teto de $8M) | $0,6667 | $0,6667 |
| Preço que a nota usa | $0,6667 (teto) | $0,60 (desconto) |
| Ações a partir de $545.000 | 817.500 | 908.333 |
A lição para os fundadores: quanto mais alto for o preço da sua próxima rodada, mais diluição o teto cria, porque a nota se converte com um grande desconto sobre esse preço. O teto é uma aposta no seu sucesso, e um bom resultado o torna caro. Várias notas com tetos diferentes se acumulam rápido, e o fundador muitas vezes só vê a diluição combinada quando o term sheet chega.
Nota conversível vs SAFE
A Y Combinator criou o SAFE (Simple Agreement for Future Equity) como alternativa. O próprio site dela diz que o SAFE foi "criado na Y Combinator por Carolynn Levy em 2013" e traça o contraste com clareza: a nota conversível é dívida, com juros que se acumulam e uma data de vencimento para pagamento ou conversão forçada, enquanto o SAFE não é dívida e não tem juros nem data de vencimento.
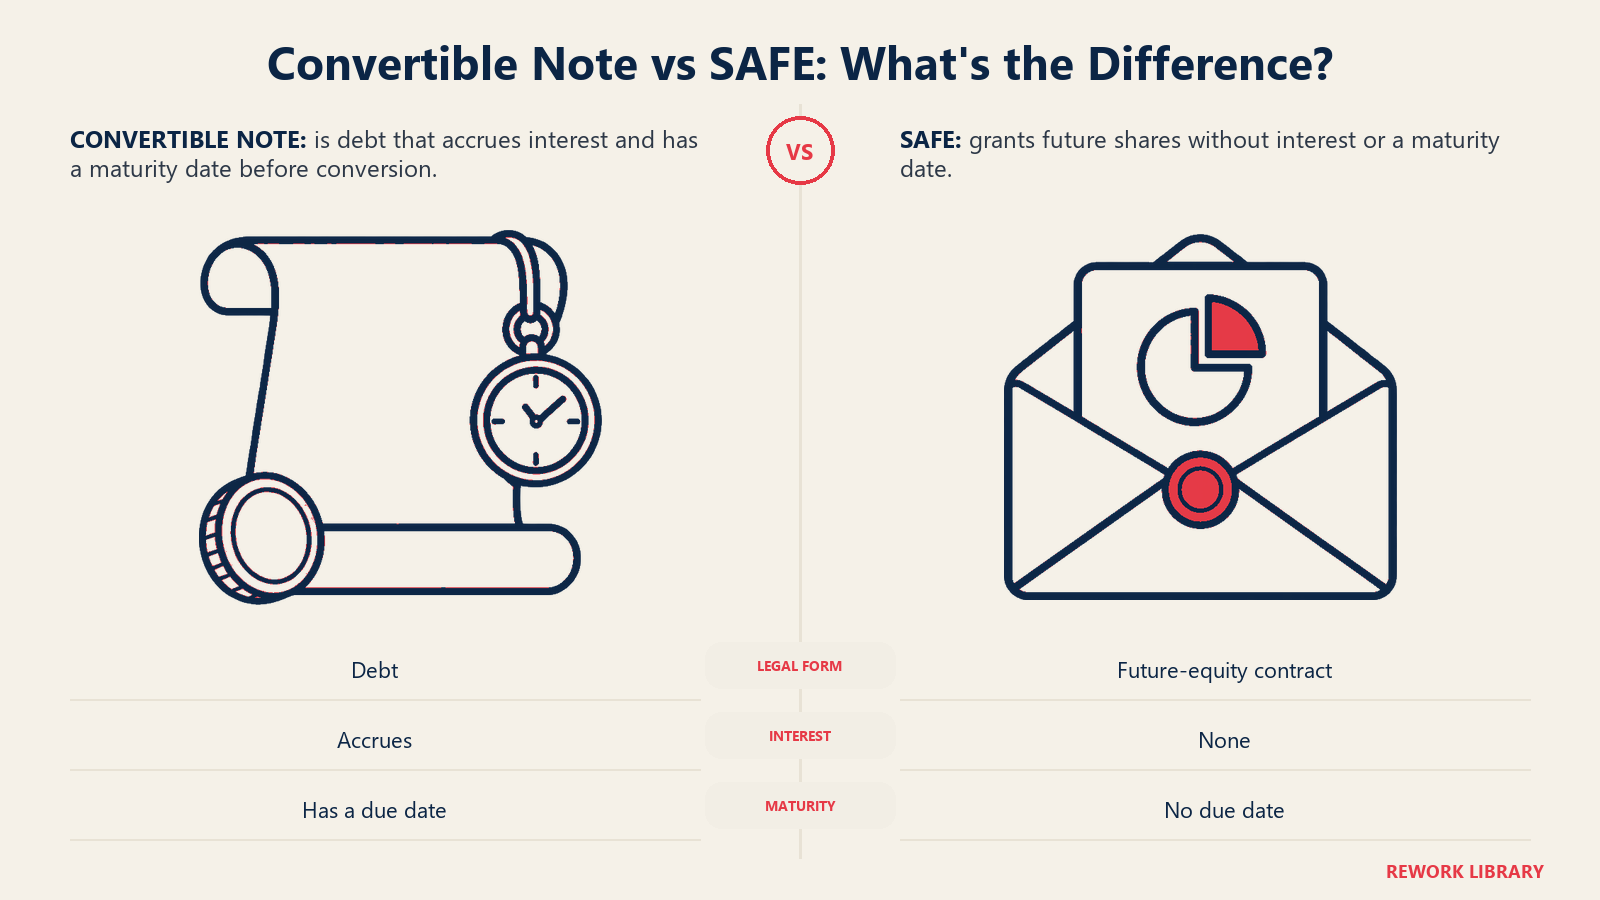
| Nota conversível | SAFE | |
|---|---|---|
| Forma jurídica | Dívida | Contrato de ações futuras |
| Juros | Acumulam | Nenhum |
| Data de vencimento | Sim | Nenhuma |
| Risco de pagamento | Sim, no vencimento | Sem obrigação de pagamento |
| Documentação | Mais pesada, mais negociação | Padronizada, mais curta |
| Comum em | Bridge rounds, alguns acordos de investidores-anjo e seed | Pre-seed e seed, especialmente acordos no estilo YC |
A data de vencimento da nota é a principal diferença. Ela cria um ponto de pressão que o SAFE não tem. Essa pressão é o que um investidor experiente às vezes quer, e o que um fundador experiente quer evitar. As notas ainda aparecem quando os investidores querem uma posição de credor, quando há um financiador como um banco ou um provedor de venture debt, ou quando a prática jurídica local favorece instrumentos de dívida.
Riscos no vencimento
O vencimento é onde as notas ficam incômodas. Os fundadores às vezes tratam a nota como "dinheiro de graça que vira participação" e esquecem que ela continua sendo uma dívida com data para vencer.
1. Nenhuma rodada chega a tempo. Se a empresa não fechou um financiamento qualificado, o investidor pode ter o direito de exigir o pagamento do principal mais os juros. Uma empresa com seis meses de runway (fôlego de caixa) normalmente não consegue emitir esse cheque. O Cooley GO explica que, no vencimento, os investidores geralmente podem optar pelo pagamento ou pela conversão em ações a um preço acordado de antemão, e que as partes também podem prorrogar a data.
2. Prorrogações custam poder de barganha. Investidores que aceitam prorrogar podem pedir um teto menor, uma taxa maior ou mais direitos. Uma empresa que negocia uma prorrogação negocia em posição de fraqueza.
3. Várias notas vencem em momentos diferentes. Uma empresa que emitiu notas ao longo de vários meses pode enfrentar um aglomerado de vencimentos, cada um com investidores diferentes que podem querer resultados diferentes.
4. A conta da conversão surpreende. Os juros acrescentam ações, os tetos convertem a preços antigos, e um pool de opções maior na nova rodada desloca a diluição para os atuais acionistas. Modele tudo antes de assinar, de preferência em uma ferramenta de cap table.
5. Uma próxima rodada fraca. Se a próxima rodada for uma down round, o desconto ainda dá aos detentores da nota um preço melhor do que o dos novos investidores, e os fundadores absorvem a diluição.
Alguns fundadores cobrem uma lacuna com uma rodada-ponte feita com notas. Isso funciona quando todos esperam uma rodada com preço em breve, e funciona pior quando o plano atrasou.
Erros comuns
- Empilhar notas sem modelá-las. Inclua todas as notas no cenário da cap table com alguns tamanhos de rodada antes de levantar a próxima.
- Definir o teto baixo demais. Um teto que parece generoso para o fundador no primeiro dia pode custar muito mais ações se a empresa for bem.
- Ignorar o limite de financiamento qualificado. Se o limite for alto demais, uma rodada modesta não dispara a conversão e a dívida continua no balanço.
- Esquecer a data de vencimento. Coloque cada data de vencimento no calendário financeiro, ao lado de uma projeção de caixa.
- Pular a revisão jurídica. Os termos variam conforme a jurisdição, e as regras de valores mobiliários diferem de país para país. Nos EUA, as notas são valores mobiliários ofertados sob regras federais e estaduais. Fora dos EUA, a lei local decide como os instrumentos de dívida e de capital são tratados, então peça a um advogado que revise os termos. Este artigo é educação geral, não aconselhamento jurídico.
Fatos principais
- Uma nota conversível é uma dívida que se converte em participação, normalmente na próxima rodada com preço definido.
- Suas alavancas de preço são o teto de avaliação e o desconto. Os juros geralmente se convertem em ações extras.
- O Cooley GO relata descontos típicos de 15 a 25 por cento e limites de financiamento qualificado de uma a duas vezes o principal.
- Uma nota tem data de vencimento, e um SAFE não.
- A Y Combinator criou o SAFE em 2013 como uma alternativa mais simples.
- Avaliações futuras mais altas tornam o teto mais caro para o fundador.
Quem costuma usar notas conversíveis
As notas aparecem com mais frequência em três situações. A primeira é o financiamento seed inicial vindo de um investidor-anjo, em que fechar rápido importa mais do que um preço preciso. A segunda é uma ponte curta entre rodadas, em que os investidores atuais emprestam dinheiro para chegar a um marco. A terceira são acordos em que a posição de credor importa para o investidor. Fundadores que levantam rodadas maiores, como aborda o guia de captação estratégica, costumam migrar para capital com preço definido, em que um investidor líder define o preço e as preferências, incluindo a preferência de liquidação.
Perguntas frequentes sobre notas conversíveis
Uma nota conversível é dívida ou capital?
Ela começa como dívida e foi concebida para virar capital. Até se converter, a empresa deve o principal e os juros acumulados, e o investidor não detém ações. Em um financiamento qualificado, o saldo se converte em ações, normalmente preferenciais.
Qual é a diferença entre um teto de avaliação e um desconto?
O teto define a avaliação máxima usada para calcular o preço de conversão do investidor. O desconto tira um percentual do preço pago pelos novos investidores. Com ambos, o investidor geralmente fica com o que resultar no menor preço, como mostra o exemplo prático acima.
O que acontece se uma nota conversível chegar à data de vencimento antes de uma rodada de financiamento?
Depende dos termos da nota. O investidor geralmente pode optar pelo pagamento ou pela conversão, ou as partes podem concordar em prorrogar a data, muitas vezes em troca de novos termos. Uma empresa sem caixa para pagar tem menos poder de negociação nesse momento.
Os juros de uma nota conversível são pagos em dinheiro?
Em geral, não. A maioria das notas acumula juros simples, que são somados ao principal e se convertem em ações junto com ele. Confira a nota, pois algumas exigem pagamento em dinheiro.
Uma startup deve usar uma nota conversível ou um SAFE?
Os dois adiam a decisão de preço. O SAFE não tem juros nem data de vencimento, então traz menos risco de pagamento para a empresa. A nota pode servir em acordos em que o investidor quer um crédito de dívida. Compare os dois com o runway da empresa e peça a um advogado que revise os termos.
Quanto as notas conversíveis diluem os fundadores?
Depende do teto, do desconto, dos juros e do tamanho da próxima rodada. No exemplo prático acima, $545.000 de dívida convertida viraram 817.500 ou 908.333 ações, conforme o preço da rodada. Modele os seus próprios números em uma cap table antes de assinar.
Leitura relacionada
