Financiamento Série A, B e C explicado
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Série A, B e C são as rodadas de financiamento de venture em que uma startup vende ações preferenciais a um preço por ação negociado. As letras são uma convenção de nomes para a ordem das rodadas: a A é a primeira rodada com preço definido depois do dinheiro seed, a B vem em seguida, depois a C, e o alfabeto continua enquanto a empresa continuar captando. A Cooley GO, recurso para startups de um escritório de advocacia, explica assim: "As etapas do financiamento em séries normalmente incluem Series Seed, Série A, Série B, Série C e assim por diante."
A letra diz pouco sobre o porte da empresa por si só. Ela indica a sequência. Para que serve uma rodada, qual o seu tamanho e quem assina o cheque dependem da empresa, do mercado e do ano. Este artigo descreve o padrão típico da prática nos EUA, e as regras de outros países podem ser diferentes.
De onde vêm as letras
Cada rodada cria uma nova série de ações preferenciais. Os investidores da primeira rodada com preço definido compram ações preferenciais Série A, os da seguinte compram ações preferenciais Série B, e assim por diante. Cada série é uma classe própria, com seu próprio preço por ação e seus próprios direitos, e é por isso que as rodadas levam letras em vez de apenas datas.
A Cooley GO explica que as ações preferenciais "normalmente trazem uma preferência de liquidação, que permite receber antes das ações ordinárias (mas depois das dívidas)", e que os titulares "muitas vezes podem eleger um ou mais membros do Conselho de Administração da empresa e vetar certas ações corporativas relevantes". É por isso que uma Série A é um evento de governança maior do que um SAFE ou uma nota. Os investidores não apenas compram ações. Eles ganham um assento à mesa e proteções que acompanham a empresa em todas as rodadas seguintes. Veja preferência de liquidação para entender como funciona a ordem de pagamento.
Antes da primeira letra, muitas empresas captam uma rodada seed, muitas vezes por meio de uma nota conversível ou de um SAFE. Esses instrumentos se convertem em ações da Série A quando a primeira rodada com preço definido é fechada.
Série A: escalar o que já funciona
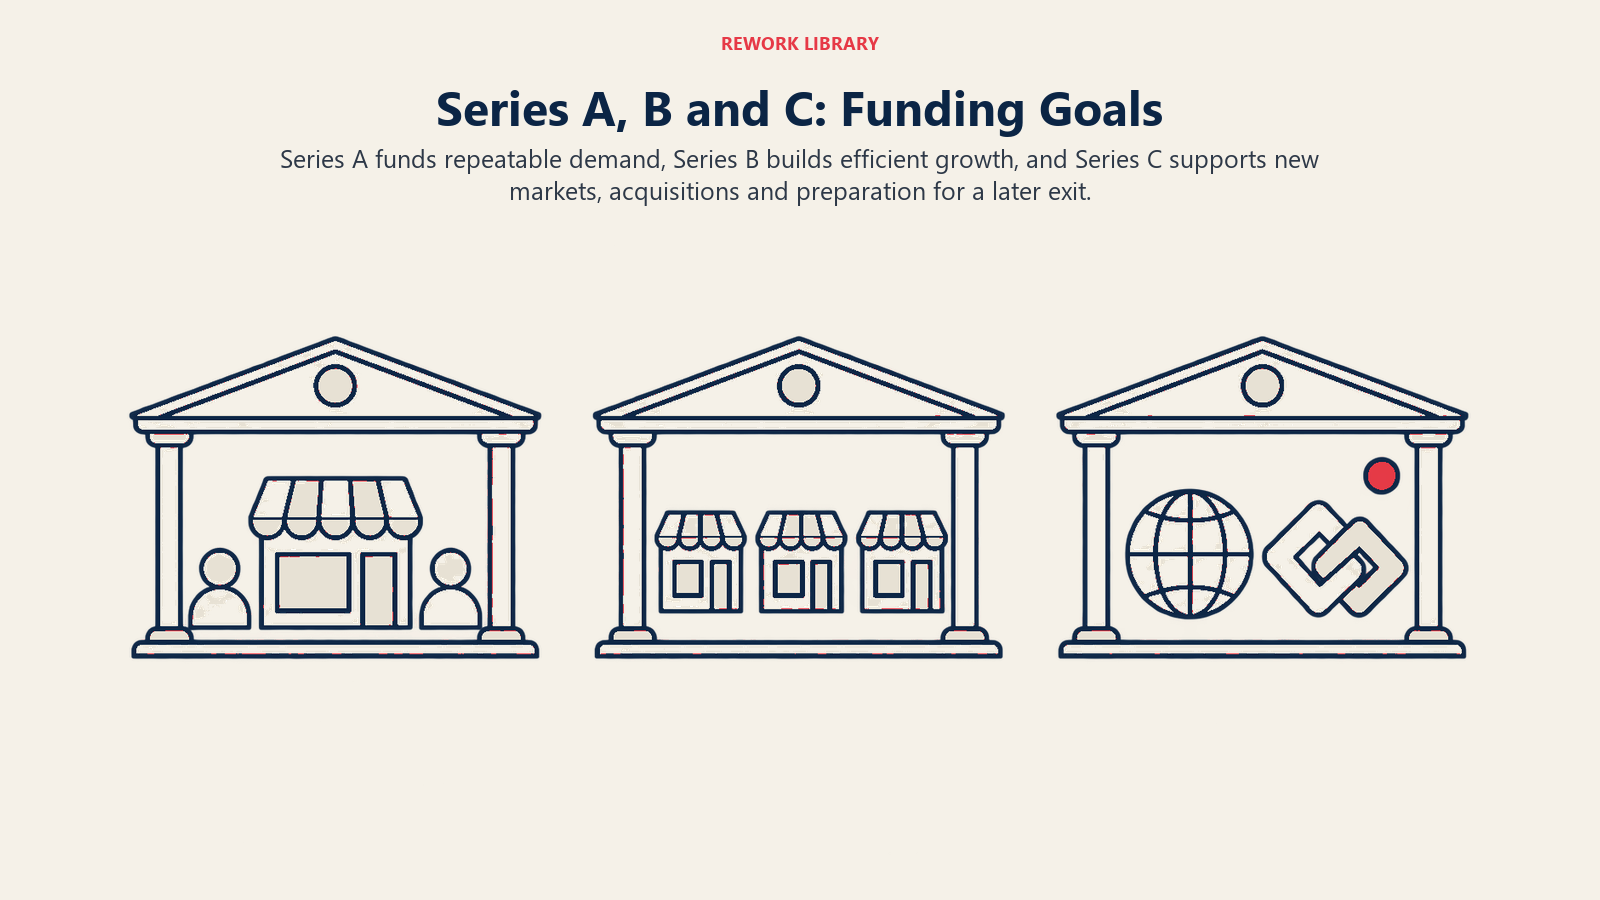
A Série A costuma ser a primeira rodada institucional de venture. A Cooley GO diz que o dinheiro é usado para "escalar" e não para "começar" e que os investidores da Série A são "normalmente fundos de venture capital".
O que ela costuma financiar:
- A contratação dos primeiros times de vendas, marketing e engenharia de verdade, além dos fundadores
- A transformação de um produto inicial e de um punhado de clientes em uma forma repetível de adquirir clientes
- A extensão do runway o bastante para alcançar o próximo conjunto de marcos
O que os investidores buscam: evidências de product-market fit, receita inicial ou uso em crescimento, um time capaz de executar e um mercado grande o suficiente para justificar um resultado na escala de venture. O patamar exato muda com o mercado, e não existe um limite universal de receita.
Quem lidera: um fundo de venture capital, que negocia o term sheet e define o preço. O investidor líder costuma ficar com um assento no conselho. Os demais fundos entram nos termos do líder. A Cooley GO observa que os investidores da Série A muitas vezes terminam com cerca de 20 a 40% da empresa após o financiamento. Os investidores seed existentes também podem usar direitos pro-rata para comprar parte da rodada.
Série B: construir a máquina
Na Série B, a pergunta muda de "isso funciona?" para "com que rapidez e eficiência isso escala?" A empresa geralmente já passou da validação inicial e está gastando para crescer.
O que ela costuma financiar: ampliar a capacidade de vendas e marketing, entrar em novos mercados ou segmentos de clientes, desenvolver o produto e reforçar o time de gestão (finanças, pessoas, operações).
O que os investidores buscam: crescimento repetível, e não dependente dos fundadores, unit economics saudáveis, uma visão clara de como o burn rate se converte em receita e um plano que justifique a avaliação maior que lhes pedem para pagar.
Quem lidera: muitas vezes um fundo de venture maior, às vezes acompanhado de investidores de growth stage, e os investidores existentes da Série A costumam participar.
Série C e seguintes: rodadas de crescimento
As rodadas da Série C em diante costumam ser captadas por empresas com um modelo de negócio comprovado. O dinheiro geralmente vai para a expansão a novas geografias, aquisições, novas linhas de produto ou a preparação de um exit posterior. O líder típico é um fundo de growth equity, uma firma de venture de estágio avançado ou um braço de corporate venture capital, e algumas rodadas atraem investidores crossover, que também compram ações em bolsa.
Existem rodadas rotuladas como D, E e além, e nada no sistema para na C. As empresas chegam a elas quando continuam captando capital privado em vez de abrir capital ou ser adquiridas. Os desfechos habituais são uma oferta pública inicial ou a venda da empresa. Para ver como esses estágios se comparam à maturidade da empresa, veja early-stage vs growth-stage e estágios de uma startup.
Série A x B x C em resumo
A tabela abaixo descreve padrões comuns, não regras. Não há tamanhos de rodada nem avaliações fixos para nenhuma letra, e as medianas publicadas mudam a cada trimestre e são fortemente distorcidas por alguns negócios muito grandes.
| Série A | Série B | Série C e seguintes | |
|---|---|---|---|
| Pergunta central | Isso consegue escalar? | Consegue escalar com eficiência? | Consegue dominar ou fazer o exit? |
| Uso típico dos recursos | Primeiro go-to-market de verdade e montagem do time | Expansão, novos mercados, profundidade na gestão | Novas regiões, aquisições, crescimento pré-IPO |
| Líder típico | Fundo de venture | Fundo de venture maior ou de growth | Growth equity, investidores de estágio avançado ou crossover |
| Evidências que os investidores pesam | Product-market fit, crescimento inicial | Crescimento repetível, unit economics | Escala, caminho para a lucratividade, posição de mercado |
| Perfil de risco | Alto | Moderado a alto | Menor, mas com preços mais altos |
| Titulares existentes | Investidores seed, fundadores | Os investidores da Série A entram de novo | Investidores anteriores mais novos fundos de estágio avançado |
O que cada rodada faz com a participação
Toda rodada com preço definido vende novas ações, então os titulares existentes passam a deter uma porcentagem menor. Isso é diluição de participação e é o preço do capital. As rodadas também costumam ampliar o pool de opções dos funcionários. O quanto uma rodada dilui depende de o preço ser definido sobre a avaliação pre-money ou post-money. Um modelo de cap table antes de cada rodada mostra o que os fundadores terão depois.
Se uma rodada posterior é precificada abaixo da anterior, ela é um down round, e as cláusulas de proteção escritas nas séries anteriores muitas vezes entram em jogo. Os termos da Série A frequentemente se mantêm adiante. A Cooley GO alerta que os termos da Série A "podem se mostrar difíceis de mudar nas rodadas de financiamento seguintes", então a primeira rodada com preço definido merece uma revisão jurídica cuidadosa.
Fatos principais
- O financiamento em séries normalmente segue Series Seed, Série A, Série B, Série C e assim por diante, segundo a Cooley GO.
- Cada letra é uma série separada de ações preferenciais, que costuma trazer uma preferência de liquidação e direitos de eleição de conselheiros, segundo a Cooley GO.
- O dinheiro da Série A é usado para "escalar" em vez de "começar", e os investidores da Série A são normalmente fundos de venture capital, segundo a Cooley GO.
- Os investidores da Série A muitas vezes terminam com cerca de 20 a 40% da empresa, segundo a mesma página da Cooley GO.
- Os tamanhos das rodadas e as avaliações variam muito conforme o ano, o setor e a empresa, então confira a edição mais recente do NVCA-PitchBook Venture Monitor antes de fazer benchmarks.
Perguntas frequentes sobre o financiamento Série A, B e C
O que Série A, B e C realmente significam?
Nomeiam a ordem das rodadas de equity com preço definido. Cada rodada vende uma nova série de ações preferenciais, então as ações preferenciais Série A são as da primeira rodada com preço definido, as Série B são as da seguinte, e assim por diante. A letra não é uma medida de tamanho ou de qualidade.
Qual é a diferença entre a Série A e uma rodada seed?
Uma rodada seed costuma ser a captação anterior e menor, muitas vezes feita em SAFE ou nota conversível com anjos e fundos pequenos. A Série A normalmente é a primeira rodada institucional, liderada por um fundo de venture, precificada como venda de ações preferenciais e voltada a escalar o que já está funcionando.
Quem lidera cada rodada?
A Série A costuma ser liderada por um fundo de venture. A Série B muitas vezes traz fundos de venture maiores ou de growth. As rodadas da Série C em diante são comumente lideradas por growth equity, investidores de estágio avançado ou crossover. São padrões, não regras.
Existe Série D, E ou F?
Sim. As letras continuam enquanto a empresa continuar captando rodadas com preço definido. Empresas que permanecem privadas por anos podem chegar a letras posteriores antes de um IPO ou de uma aquisição.
Quanto as rodadas Série A, B e C captam?
Varia conforme o ano, o setor e a empresa, e as medianas publicadas mudam a cada trimestre e são puxadas para cima por alguns negócios muito grandes. Para números atuais, consulte o NVCA-PitchBook Venture Monitor mais recente e compare com empresas parecidas com a sua.
Toda startup precisa captar todas essas rodadas?
Não. Muitas empresas nunca captam uma Série A, e algumas captam muito pouco capital externo. O caminho do venture combina com negócios que conseguem crescer rápido o bastante para dar aos investidores um grande retorno. Veja startups bootstrapped vs financiadas por venture para conhecer os trade-offs.
Leitura relacionada
