O que é um investidor líder?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
O investidor líder é aquele que, em uma rodada de financiamento, define o preço e os termos, costuma fazer o maior cheque e organiza os demais investidores em torno do acordo. Em uma rodada de capital com preço definido, o líder emite o term sheet, conduz a due diligence mais profunda, comanda os documentos jurídicos e, com muita frequência, ocupa uma cadeira no conselho da empresa.
Pense no líder como a âncora da rodada. Os outros investidores (chamados de coinvestidores ou seguidores) em geral aceitam os termos que o líder negociou. Por isso os fundadores se esforçam tanto para encontrar o líder primeiro: até que um investidor diga "eu defino os termos e faço o primeiro cheque grande", a maioria das rodadas não fecha.
Este artigo explica o que os líderes fazem, como eles se diferenciam de outros papéis de investidor, o que um líder costuma receber em troca e o que os fundadores devem conferir antes de aceitar um. É material de referência, não aconselhamento jurídico. Os termos variam por país e por negócio, então peça a um advogado que revise qualquer term sheet antes de assinar.
O que um investidor líder faz
O líder assume o trabalho de que o restante do grupo de investidores depende. Na prática, isso se resume a cinco tarefas.
- Define o preço e os termos. O líder negocia com os fundadores a avaliação, o valor captado e as principais proteções dos investidores. Todos os demais na rodada costumam investir nos mesmos termos.
- Emite o term sheet. O term sheet é um resumo curto, em grande parte não vinculante, do acordo proposto. É a oferta formal do líder. Nosso guia sobre avaliação (valuation) mostra como o preço desse documento é calculado.
- Conduz a diligência. O líder verifica a cap table, a titularidade da propriedade intelectual, os contratos, as finanças e os registros societários. Os coinvestidores costumam se apoiar nesse trabalho em vez de repeti-lo.
- Comanda os documentos jurídicos. Os advogados do líder normalmente redigem ou controlam os documentos do financiamento. A NVCA, associação do setor de venture capital dos EUA, publica modelos gratuitos de documentos jurídicos para financiamentos de venture capital, incluindo um contrato de compra de ações, um contrato de direitos dos investidores, um contrato de voto e um contrato de direito de preferência e co-venda. Muitos negócios nos EUA partem desses modelos.
- Atrai o restante da rodada. Um líder crível transmite convicção aos outros investidores, o que facilita preencher a alocação restante. A CRV, uma gestora de venture capital, descreve esse efeito "primeiro dominó" em seu próprio texto explicativo sobre investidores líderes.
Depois do fechamento, muitos líderes também ajudam com contratações, apresentações e a próxima rodada, mas isso é um bônus, não algo que o term sheet garanta.
Um exemplo prático
Veja uma rodada ilustrativa, com nossa própria aritmética e números inventados. Não é um benchmark.
Uma startup capta $3 milhões com avaliação pre-money de $12 milhões, de modo que a avaliação post-money é de $15 milhões ($12M + $3M).
| Investidor | Papel | Cheque | Participação após a rodada |
|---|---|---|---|
| Fundo A | Líder | $1,5M | 10% ($1,5M / $15M) |
| Grupo de anjos | Coinvestidor | $0,9M | 6% |
| Dois anjos individuais | Coinvestidores | $0,6M | 4% |
| Total de novos investidores | $3,0M | 20% |
Os acionistas existentes (fundadores, investidores anteriores, eventual pool de opções) ficam com os 80% restantes. O Fundo A definiu o número de $12 milhões, fez metade da rodada e provavelmente pediria uma cadeira no conselho. Os outros três cheques existem porque o term sheet do Fundo A deu a eles algo a que dizer sim. Se o Fundo A desistir, o buraco de $1,5 milhão geralmente não é preenchido por "mais alguns anjos". Muitas vezes significa recomeçar o processo.
Investidor líder versus outros papéis de investidor
Os papéis se sobrepõem, e por isso as pessoas os confundem. Veja como eles se diferenciam.
| Papel | O que faz | Tamanho típico do cheque na rodada | Vaga no conselho? |
|---|---|---|---|
| Investidor líder | Define os termos, emite o term sheet, conduz a diligência, ancora a rodada | Maior | Em geral sim, ou uma vaga de observador |
| Colíder | Divide a liderança com outra gestora, repartindo a negociação de preço e a diligência | Grande | Às vezes |
| Coinvestidor | Investe nos termos do líder, apoia-se na diligência do líder | Menor | Raramente |
| Investidor de follow-on | Investidor existente que aporta mais em uma rodada posterior para manter sua participação | Varia | Só se já tiver uma |
| Membro de sindicato | Entra por meio de um líder que organiza um grupo, comum entre anjos | Pequeno | Não |
Dois esclarecimentos importam aqui. Primeiro, "follow-on" descreve a relação com uma rodada anterior, enquanto "coinvestidor" descreve um papel dentro de uma rodada. O mesmo fundo pode ser investidor de follow-on e coinvestidor no mesmo negócio. Segundo, um sindicato é um grupo de investidores, muitas vezes anjos, que se reúnem em torno de um organizador. Nesse caso, o organizador funciona como o líder.
Um investidor-anjo pode liderar uma rodada pequena, mas os líderes costumam ser fundos institucionais nas fases seed e posteriores.
Rodadas sem líder
Algumas rodadas fecham sem um único investidor dominante. Costumam ser chamadas de party rounds, porque muitos investidores pequenos participam e ninguém fixa o preço com firmeza.
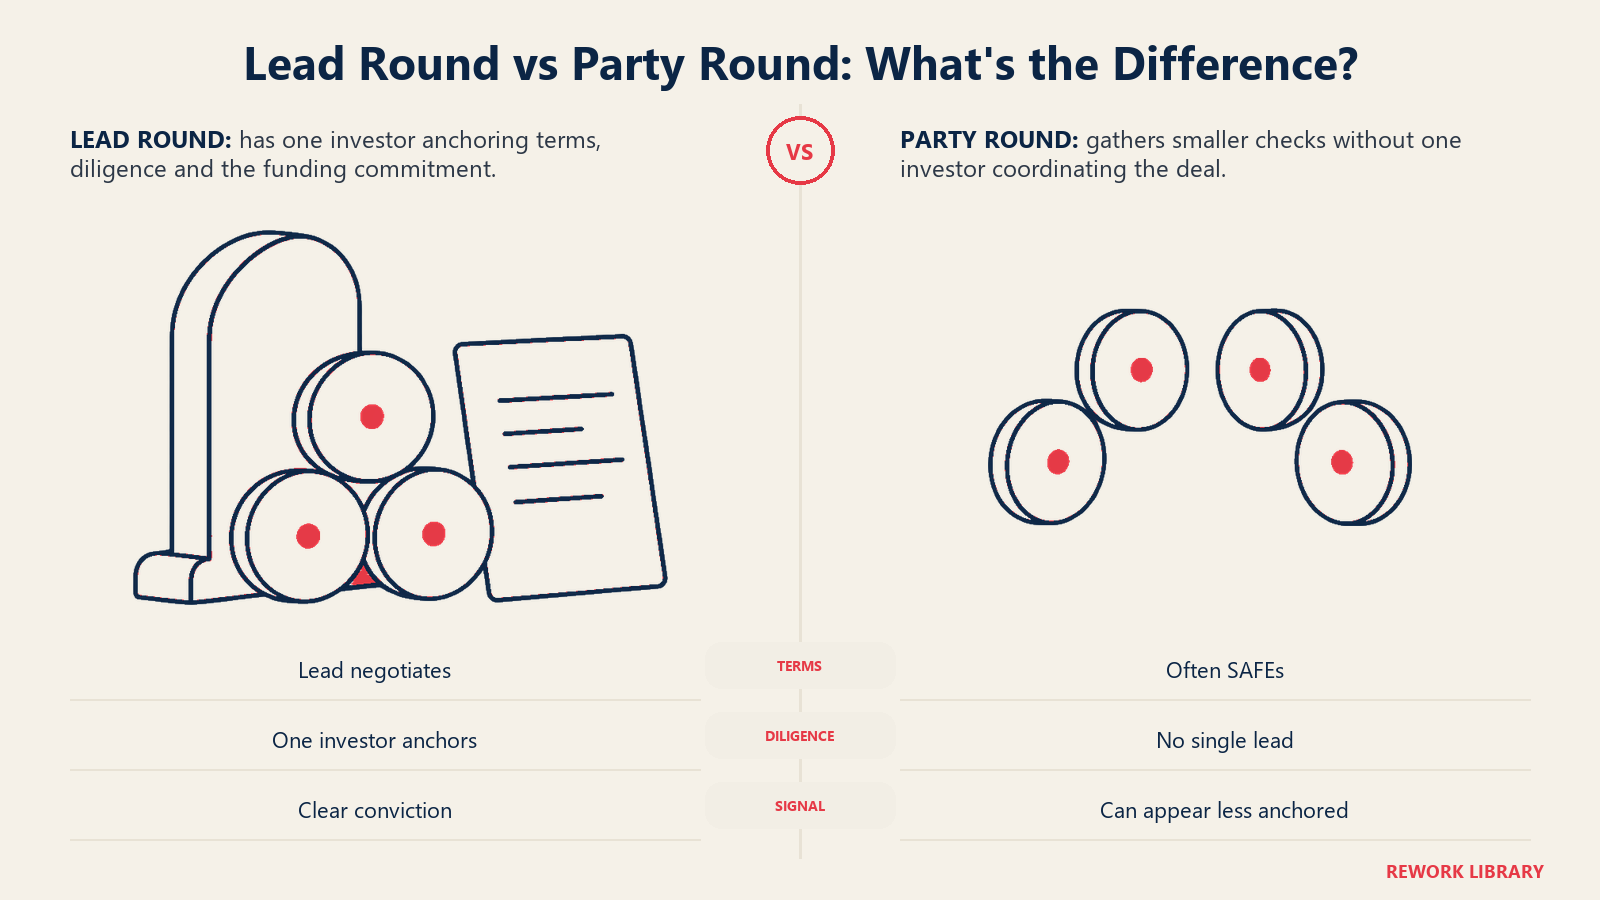
Às vezes os fundadores escolhem esse caminho de propósito, em geral por meio de SAFEs. O SAFE, o Simple Agreement for Future Equity publicado pela Y Combinator, define agora um teto de avaliação e converte automaticamente quando ocorre uma rodada com preço definido mais adiante. Como ainda não há rodada com preço definido, ninguém precisa ser o líder. Isso torna as rodadas de SAFE rápidas e leves.
A contrapartida é que uma party round não oferece âncora. Nenhum investidor tem uma participação relevante no seu sucesso, e ninguém fez a diligência pesada. A orientação da CRV diz que uma party round pode sinalizar que nenhum investidor sério quis liderar, o que pode prejudicar a credibilidade perante investidores de estágios posteriores. Essa é a visão de uma gestora, não uma lei da captação, mas combina com a forma como muitos investidores leem uma rodada sem líder claro.
Para instrumentos relacionados, veja notas conversíveis e rodadas-ponte, que também são usadas quando ainda não há uma rodada líder com preço definido.
O que os líderes costumam receber em troca
Assumir a liderança significa mais trabalho e mais risco, então os líderes costumam pedir mais do que os seguidores. Entre os pedidos comuns estão:
- Uma vaga no conselho ou de observador. A solicitação usual é uma cadeira de conselheiro. A vaga dá ao líder voz formal nas decisões importantes e um dever de cuidado com a empresa.
- Direitos de informação. Relatórios financeiros regulares, além do que os pequenos coinvestidores recebem.
- Direitos pro-rata. O direito de investir em rodadas futuras para evitar a diluição. Os coinvestidores muitas vezes também os recebem, mas os do líder costumam ser mais amplos.
- Cláusulas protetivas. Direitos de veto sobre ações específicas, como vender a empresa ou emitir ações seniores.
- Uma alocação maior. O líder muitas vezes tem a primeira escolha sobre quanto da rodada vai assumir.
Termos-padrão de investidores, como a preferência de liquidação, também costumam ser negociados pelo líder e depois estendidos a todos na rodada. Esse é um dos motivos pelos quais os termos do líder importam até para investidores que nunca vão conhecer você.
Vaga no conselho e implicações de governança
Uma vaga no conselho para o líder muda a forma como a empresa é administrada. Antes da rodada, um conselho comandado pelos fundadores pode ter uma ou duas pessoas que concordam em quase tudo. Depois da rodada, o conselho passa a ter um conselheiro com dever fiduciário perante a empresa como um todo e com a perspectiva de um investidor sobre ritmo e momento de saída.
Os fundadores devem conferir três coisas no term sheet:
- Composição do conselho. Quantas vagas existem, quem escolhe cada uma e quem tem o voto de desempate. Um conselho de cinco pessoas, com dois fundadores, um líder e dois independentes, funciona de modo muito diferente de um conselho de três pessoas em que os fundadores são vencidos em votação.
- Cláusulas protetivas. Uma lista longa de vetos pode permitir que um investidor bloqueie decisões mesmo sem controlar o conselho.
- O que acontece em rodadas posteriores. Uma vaga concedida agora fica mais difícil de remodelar quando novos investidores querem a sua.
A regra prática: trate a vaga no conselho como parte do preço. Uma avaliação um pouco menor com governança limpa pode ser um negócio melhor do que um número maior com pesados direitos de controle.
Como encontrar e avaliar um líder
Encontrar um líder exige um processo, não sorte.
- Monte uma lista de alvos. Procure gestoras que invistam no seu estágio e no seu setor, com um tamanho de cheque típico grande o bastante para ancorar uma rodada do seu porte. Um fundo que normalmente faz cheques de $250.000 não consegue liderar com conforto uma rodada de $3 milhões.
- Busque apresentações por indicação. Fundadores do portfólio atual de um investidor, ou investidores anteriores que você já tem, são o caminho de entrada habitual.
- Conduza um processo enxuto. Converse com muitos investidores em uma janela curta, para que o interesse cresça em um cronograma semelhante. Um processo lento e arrastado transmite demanda fraca.
- Avalie-os com o mesmo cuidado com que eles avaliam você. Pergunte a outros fundadores do portfólio como eles se comportam em trimestres ruins, não só nos bons.
Ao comparar propostas, olhe além da avaliação e considere estes fatores:
| O que comparar | Por que importa |
|---|---|
| Avaliação e valor | Define sua diluição; veja avaliação (valuation) |
| Termos de conselho e veto | Determina quem controla as decisões importantes |
| Capacidade de reserva | Se o fundo consegue acompanhar na sua próxima rodada |
| Velocidade e certeza | Com que rapidez o líder consegue fechar e qual a chance de manter os termos |
| Reputação entre fundadores | Um sinal de como agem quando as coisas ficam difíceis |
Ajuste também o valor captado ao seu plano. Seu runway e seu burn rate mostram quanto a rodada precisa cobrir até a próxima. Para uma visão mais ampla do processo de captação, leia o guia de captação estratégica.
Fatos principais
- O investidor líder define a avaliação e os termos, costuma fazer o maior cheque e organiza o restante da rodada.
- O líder emite o term sheet, que em geral não é vinculante na maior parte dos pontos, e comanda os documentos jurídicos.
- Os coinvestidores costumam investir nos termos do líder e se apoiar na diligência dele.
- Os líderes comumente pedem uma vaga no conselho ou de observador, além de direitos de informação e pro-rata.
- Rodadas de SAFE e de notas conversíveis podem fechar sem líder, porque ainda não há preço definido.
- Uma rodada sem líder claro às vezes é lida por investidores posteriores como sinal de que nenhum investidor sério quis liderar.
Erros comuns e alertas para fundadores
- Correr atrás dos seguidores primeiro. Os investidores pequenos costumam esperar os termos de um líder. Juntar cheques sem líder muitas vezes gera compromissos que evaporam.
- Otimizar só a avaliação. Governança e direitos de veto podem valer mais do que alguns pontos de preço.
- Tratar "interessado" como "liderando". Muitos investidores dizem que estão "dentro" sem se comprometer a definir os termos. Pergunte diretamente: "Você vai liderar, e com que tamanho de cheque?"
- Ignorar os efeitos na cap table. Cada rodada muda quem possui o quê. Uma ferramenta de cap table ajuda; veja melhores softwares de cap table.
- Pular a revisão jurídica. Os term sheets parecem curtos, mas contêm termos que duram anos. Peça a um advogado que os leia.
- Deixar um único investidor dominar todas as rodadas. Depender de um fundo para liderar sempre pode torná-lo dependente da visão dele sobre a sua empresa.
Fora dos EUA
Os papéis descritos aqui vêm da prática de venture capital dos EUA, e muitos investidores em outros mercados seguem padrões semelhantes, com um líder negociando os termos e os demais entrando. Mas as estruturas jurídicas, os documentos-padrão e as proteções aos investidores diferem entre países como Singapura, Vietnã e Indonésia. Confirme a legislação e as normas locais com um advogado da sua jurisdição, em vez de presumir que os termos dos EUA se aplicam.
Perguntas frequentes sobre investidores líderes
O que é um investidor líder, em termos simples?
O investidor líder é aquele que define o preço e os termos de uma rodada de financiamento e costuma fazer o maior cheque. Os outros investidores normalmente entram nesses mesmos termos. O líder também conduz a principal due diligence e muitas vezes ocupa uma vaga no conselho.
Toda rodada de financiamento precisa de um investidor líder?
Não. Rodadas baseadas em SAFEs ou notas conversíveis podem fechar com muitos investidores pequenos e sem líder, porque ainda não há preço sendo definido. Mas uma rodada de capital com preço definido quase sempre precisa de alguém para definir a avaliação e comandar os documentos jurídicos, e esse alguém é o líder.
Qual é a diferença entre um investidor líder e um coinvestidor?
O líder negocia os termos, emite o term sheet e faz a diligência mais profunda. O coinvestidor investe ao lado do líder, geralmente com um cheque menor, e aceita os termos que o líder negociou. Coinvestidores raramente ganham uma vaga no conselho.
Quanto da rodada um líder costuma assumir?
Não há regra fixa. Os líderes muitas vezes ficam com a maior fatia, às vezes cerca de metade, mas isso depende do tamanho da rodada, do cheque habitual do fundo e de quantos outros investidores participam. Trate qualquer percentual como uma referência aproximada, não como um padrão.
O investidor líder sempre ganha uma vaga no conselho?
Nem sempre, mas é comum. Alguns líderes ficam com uma cadeira de conselheiro, outros com uma cadeira de observador sem voto, e alguns, em estágios muito iniciais, não ficam com nenhuma. A composição do conselho é negociável e deve ser lida com atenção no term sheet.
Como encontro um investidor líder?
Comece pelos investidores que financiam o seu estágio e o seu setor e cujo tamanho de cheque se encaixe na rodada. Busque apresentações por indicação, converse com muitos investidores em uma janela curta e fale com fundadores do portfólio deles antes de escolher. Compare os termos de governança, não só a avaliação.
Leitura relacionada

Co-Founder & COO
On this page
- O que um investidor líder faz
- Um exemplo prático
- Investidor líder versus outros papéis de investidor
- Rodadas sem líder
- O que os líderes costumam receber em troca
- Vaga no conselho e implicações de governança
- Como encontrar e avaliar um líder
- Fatos principais
- Erros comuns e alertas para fundadores
- Fora dos EUA
- Leitura relacionada