O que é um pool de opções de ações para funcionários?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um pool de opções de ações para funcionários é um bloco de ações da empresa reservado para futuras concessões de opções de ações (e, às vezes, de outros incentivos em ações) a funcionários, conselheiros e outros prestadores de serviços. O Cooley GO o define como ações reservadas para emissão a prestadores de serviços por meio de opções e outros incentivos em ações. O pool ainda não pertence a ninguém. É uma reserva que o conselho vai consumindo à medida que as pessoas são contratadas ou promovidas.
Os fundadores esbarram no pool de opções em um momento bem específico: o term sheet de uma rodada com preço definido. Os investidores costumam querer o pool dimensionado e constituído antes de investir, e a forma como isso é escrito pode mudar silenciosamente o que uma "avaliação" vale para quem já detém ações. É a isso que o "option pool shuffle" se refere, e vamos passar pela aritmética mais abaixo.
Este é material de referência, não aconselhamento jurídico ou tributário. Os termos, as regras fiscais e a legislação de valores mobiliários variam conforme a jurisdição e o negócio, por isso peça a um advogado e a um consultor tributário que revisem qualquer plano ou term sheet real.
Por que as empresas criam um pool de opções
Empresas em estágio inicial raramente conseguem igualar os salários das grandes companhias. As opções permitem que um novo profissional participe do potencial de valorização da empresa se ela for vendida ou abrir o capital mais adiante, que é a troca descrita pelo Cooley GO na definição do pool. O pool existe para que a empresa possa prometer essa valorização sem emitir novas ações e alterar o estatuto a cada contratação.
Na prática, o pool cumpre três funções:
- Recrutamento. As propostas podem incluir um número de opções além do salário.
- Retenção. As opções passam por vesting ao longo do tempo, então permanecer na empresa tem uma recompensa financeira.
- Planejamento. Um número reservado de ações obriga os fundadores e o conselho a pensar em quantas contratações a próxima etapa exige.
O pool geralmente é criado por uma resolução do conselho e um plano de ações, e aumentá-lo costuma exigir a aprovação dos acionistas. Os financiamentos de venture capital são o momento habitual de ampliá-lo, segundo o mesmo verbete do glossário do Cooley GO.
Qual deve ser o tamanho do pool?
Não existe fórmula fixa. A orientação do Cooley GO sobre negociar o pool de opções diz que, pela experiência com outras startups, os investidores podem achar que um pool de 20% é "padrão" para uma empresa de Série A, e recomenda montar um orçamento de opções. O orçamento parte das contratações necessárias nos próximos 12 a 18 meses para cumprir o plano operacional apresentado aos investidores, e costuma resultar em um pool com frequência menor do que o percentual abstrato que os investidores acham necessário.
Portanto, em vez de citar um percentual "típico", pense no tamanho do pool como o resultado de um plano de contratações:
- Liste os cargos que você espera preencher antes do próximo financiamento.
- Atribua a cada um uma concessão de ações aproximada, com base na senioridade e na prática de mercado.
- Some as concessões, acrescente uma pequena margem de folga e expresse o total como um percentual da empresa após o fechamento da rodada.
Qualquer número citado como normal para seed ou Série A é uma média de negócios de outras pessoas. O seu próprio plano é uma âncora melhor.
O option pool shuffle: pre-money vs post-money
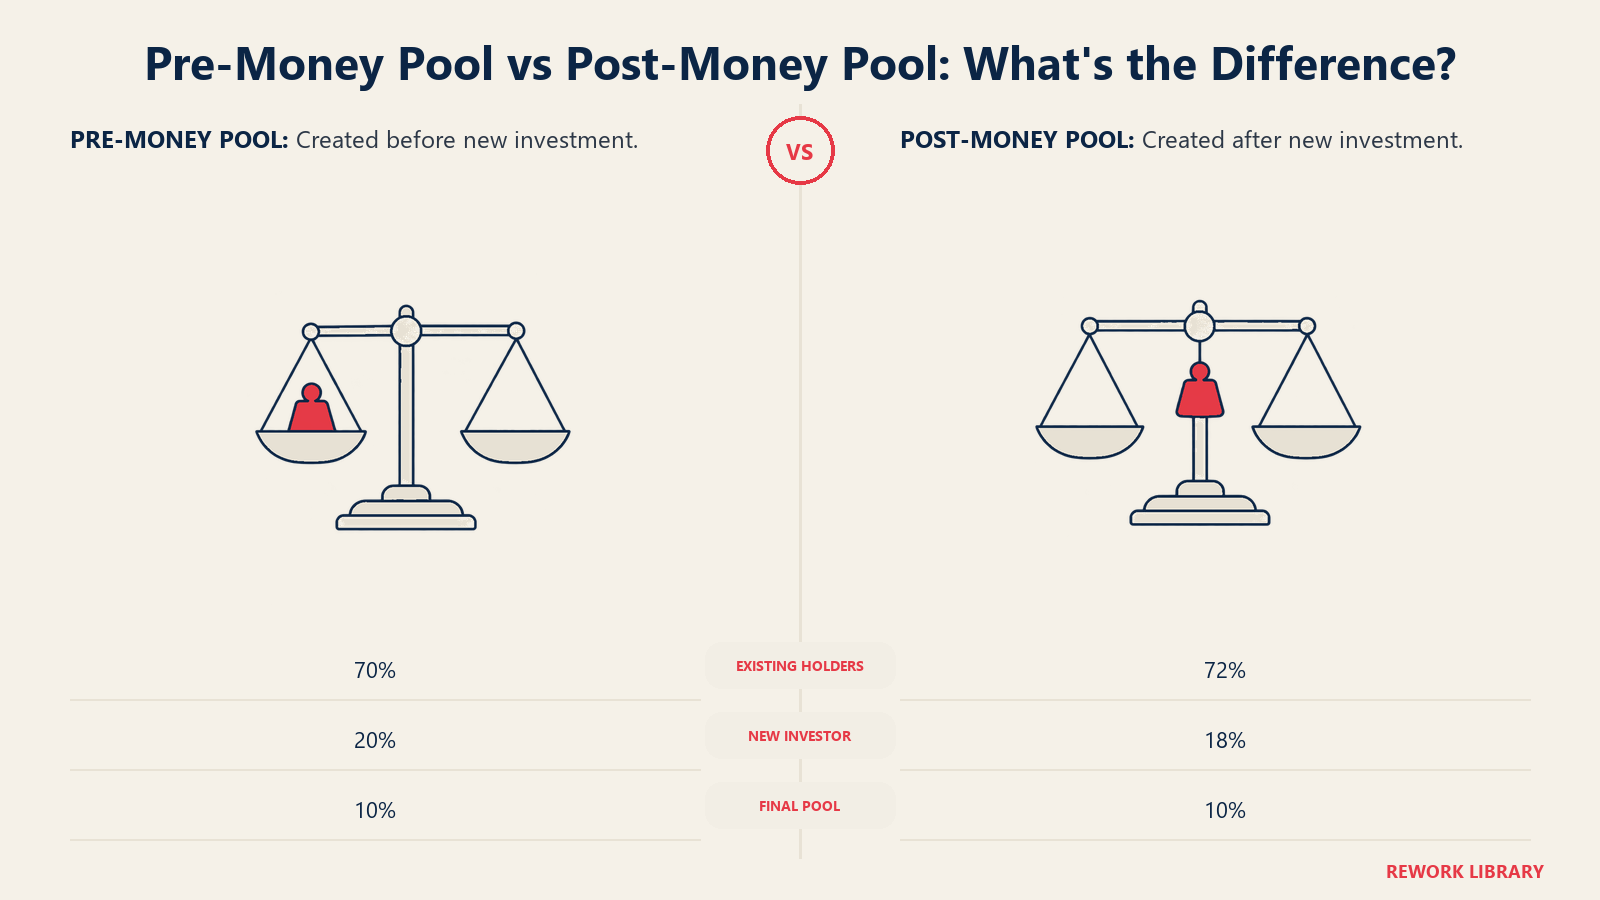
O tamanho do pool importa menos do que o lugar que ele ocupa na conta. O Cooley GO explica que a maioria dos investidores exige que o percentual total do pool após o fechamento seja tratado como parte da capitalização anterior ao fechamento ao calcular o preço por ação, o que significa que ele dilui apenas os atuais detentores e não as ações dos novos investidores. Esse é o shuffle. A avaliação pre-money divulgada continua a mesma, mas o valor pre-money efetivo para os atuais detentores cai.
O guia do usuário do SAFE post-money da Y Combinator traça uma distinção parecida para os SAFEs. Ele explica que o valuation cap post-money é "post" em relação às opções e ao pool de opções que existem antes do financiamento em ações, mas não é "post" em relação ao pool novo ou ampliado adotado como parte desse financiamento. Você pode ler o texto nos documentos da YC.
Um exemplo prático (ilustrativo)
Os números abaixo são inventados para mostrar a mecânica. Não são dados de nenhuma empresa real.
Suponha que os atuais detentores (fundadores e equipe inicial) possuam 8.000.000 de ações e que ainda não haja pool. Um investidor oferece $2M com avaliação pre-money de $8M, de modo que a avaliação post-money é de $10M e o investidor espera 20%. Os investidores também querem um pool não emitido de 10%, medido sobre a capitalização após o fechamento.
Cenário A: o pool está no pre-money (o shuffle). Após o fechamento, o investidor detém 20%, o pool detém 10% e os atuais detentores ficam com o que sobra: 70%.
- Total de ações após o fechamento: 8.000.000 / 0,70 = cerca de 11.428.571
- Pool: 10% = cerca de 1.142.857 ações
- Investidor: 20% = cerca de 2.285.714 ações
- Preço por ação: $2.000.000 / 2.285.714 = $0,875
As 8.000.000 de ações dos atuais detentores valem 8.000.000 x $0,875 = $7M. O "pre-money de $8M" virou um pre-money efetivo de $7M para eles.
Cenário B: o pool é criado após o investimento (post-money). O investidor compra primeiro 20% da empresa, a $1,00 por ação (2.000.000 de novas ações em um total de 10.000.000). Depois o pool é adicionado para igualar 10% do total final, o que dilui todo mundo, inclusive o investidor.
- Total final: 10.000.000 / 0,90 = cerca de 11.111.111 ações
- Pool: cerca de 1.111.111 ações (10%)
- Investidor: 2.000.000 de ações, ou seja, 18%
- Atuais detentores: 8.000.000 de ações, ou seja, 72%
| Métrica | A: pool no pre-money | B: pool após o investimento |
|---|---|---|
| Preço por ação | $0,875 | $1,00 |
| Participação dos atuais detentores | 70% | 72% |
| Participação do investidor | 20% | 18% |
| Pool | 10% | 10% |
| Valor pre-money efetivo para os atuais detentores | $7M | $8M |
O pool tem o mesmo tamanho nos dois casos. O que muda é quem paga por ele. Na prática, os term sheets ficam em algum ponto entre esses dois extremos, e o que se negocia costuma ser a participação-alvo do investidor. Trate o exemplo como uma forma de enxergar a alavanca, não como um benchmark de mercado.
Fatos principais: pool de opções de ações para funcionários
- Um pool de opções é uma reserva de ações destinada a futuras concessões de opções a funcionários, conselheiros e outros prestadores de serviços (Cooley GO).
- A maioria dos investidores trata o pool pós-fechamento como parte da capitalização pré-fechamento, de modo que ele dilui apenas os atuais detentores (Cooley GO).
- No exemplo ilustrativo acima, um pool de 10% no pre-money transforma um valor divulgado de $8M em um pre-money efetivo de $7M para os atuais detentores.
- Uma convenção comum de vesting é de quatro anos com cliff de um ano, seguido de vesting mensal (WilmerHale).
- Segundo o código tributário dos EUA, uma opção de ações de incentivo não pode ter preço de exercício abaixo do valor justo de mercado na data da concessão (26 U.S.C. 422).
- O tamanho do pool deve vir de um plano de contratações, não de uma regra prática.
Vesting: como as opções são conquistadas
As opções não ficam disponíveis todas de uma vez. Elas passam por vesting, ou seja, o titular conquista o direito de exercê-las ao longo do tempo. A área de startups do WilmerHale descreve a convenção habitual em seu texto sobre vesting de ações de fundadores: um cronograma de quatro anos com cliff de um ano, de modo que 25% passam por vesting após um ano, seguido de vesting mês a mês pelos três anos restantes. Esse artigo trata das ações de fundadores. As concessões de opções a funcionários costumam seguir um padrão semelhante, mas o cronograma real é definido pelo plano e pelo contrato de concessão de cada empresa, e varia.
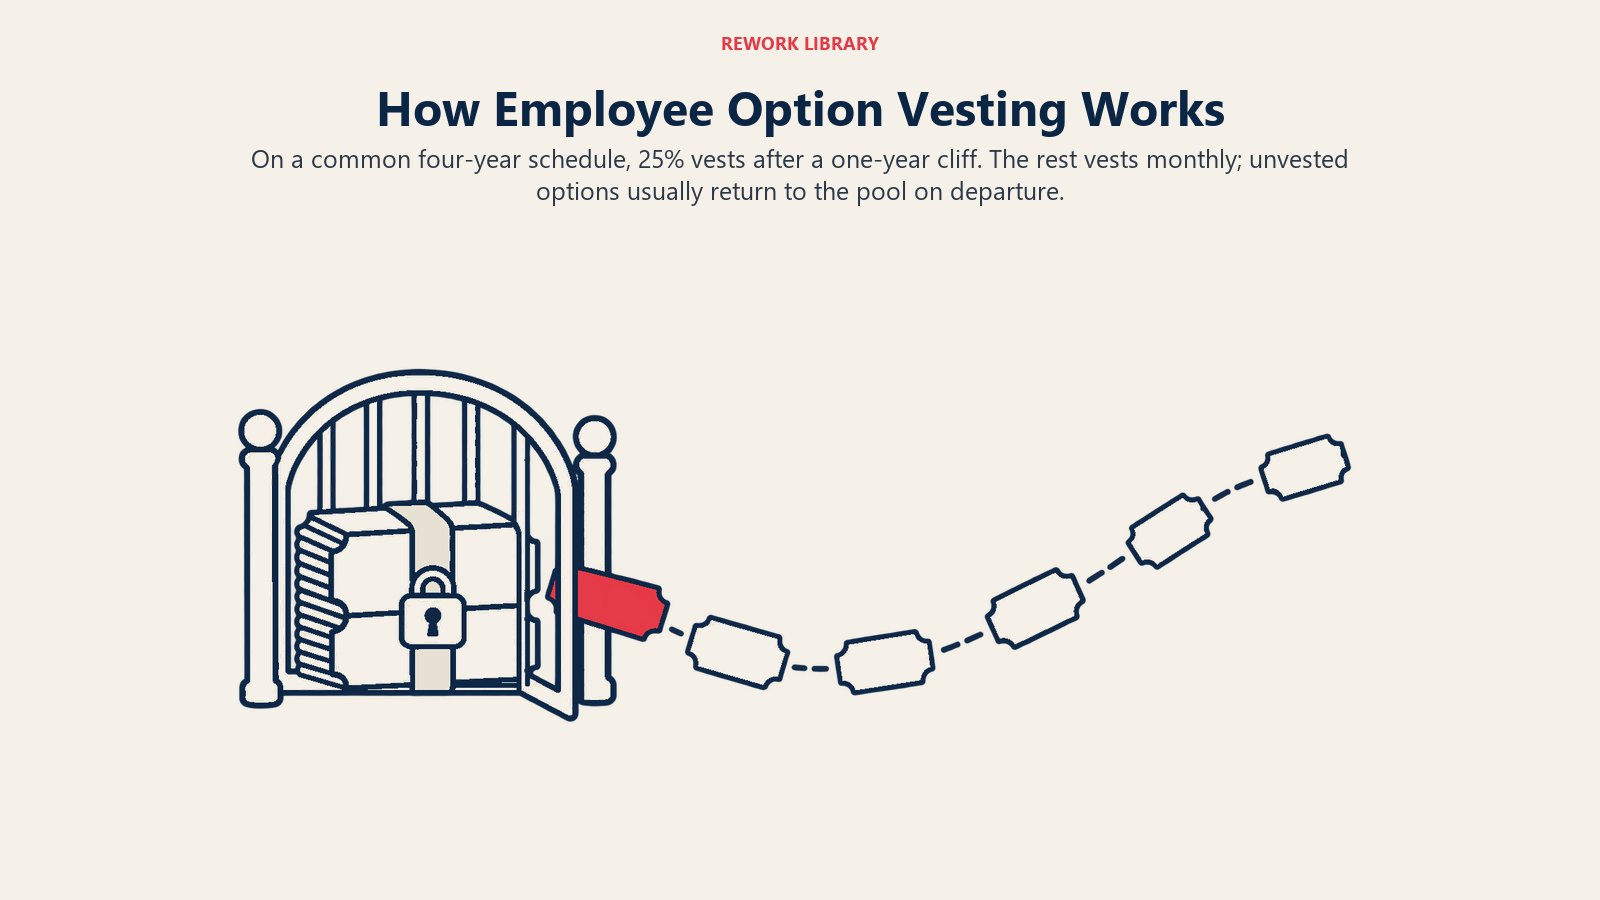
Um cliff de um ano significa que quem sai no décimo primeiro mês não adquire nada. Depois do cliff, cada mês acrescenta uma fatia. As opções ainda não adquiridas geralmente voltam ao pool quando alguém sai, e é em parte por isso que um pool pode ser reaproveitado.
Preço de exercício e 409A
Uma opção dá ao titular o direito de comprar ações a um preço fixo, chamado de strike price ou preço de exercício. Para que a opção valha alguma coisa, as ações precisam valer mais do que o strike no momento do exercício.
O strike price não é uma escolha livre. Para que uma opção não qualificada fique fora das regras norte-americanas de remuneração diferida, o regulamento do Tesouro 26 CFR 1.409A-1 diz que o preço de exercício nunca pode ser inferior ao valor justo de mercado das ações subjacentes na data da concessão, e que o número de ações deve ser fixado na concessão. Para empresas de capital fechado, o mesmo regulamento estabelece uma presunção de razoabilidade para certos métodos de avaliação, incluindo uma avaliação independente com no máximo 12 meses de idade no momento em que é aplicada. O regulamento também permite que o IRS refute essa presunção se o método ou sua aplicação tiver sido grosseiramente irrazoável.
É por isso que as startups americanas costumam contratar uma avaliação independente, geralmente chamada de avaliação 409A, antes de conceder opções e a atualizam após um financiamento ou outro evento relevante. O valor das ações ordinárias costuma ser menor do que o preço das preferenciais pagas pelos investidores, já que as preferenciais trazem direitos adicionais, como uma preferência de liquidação.
ISOs vs NSOs
As opções nos EUA se dividem em duas categorias tributárias.
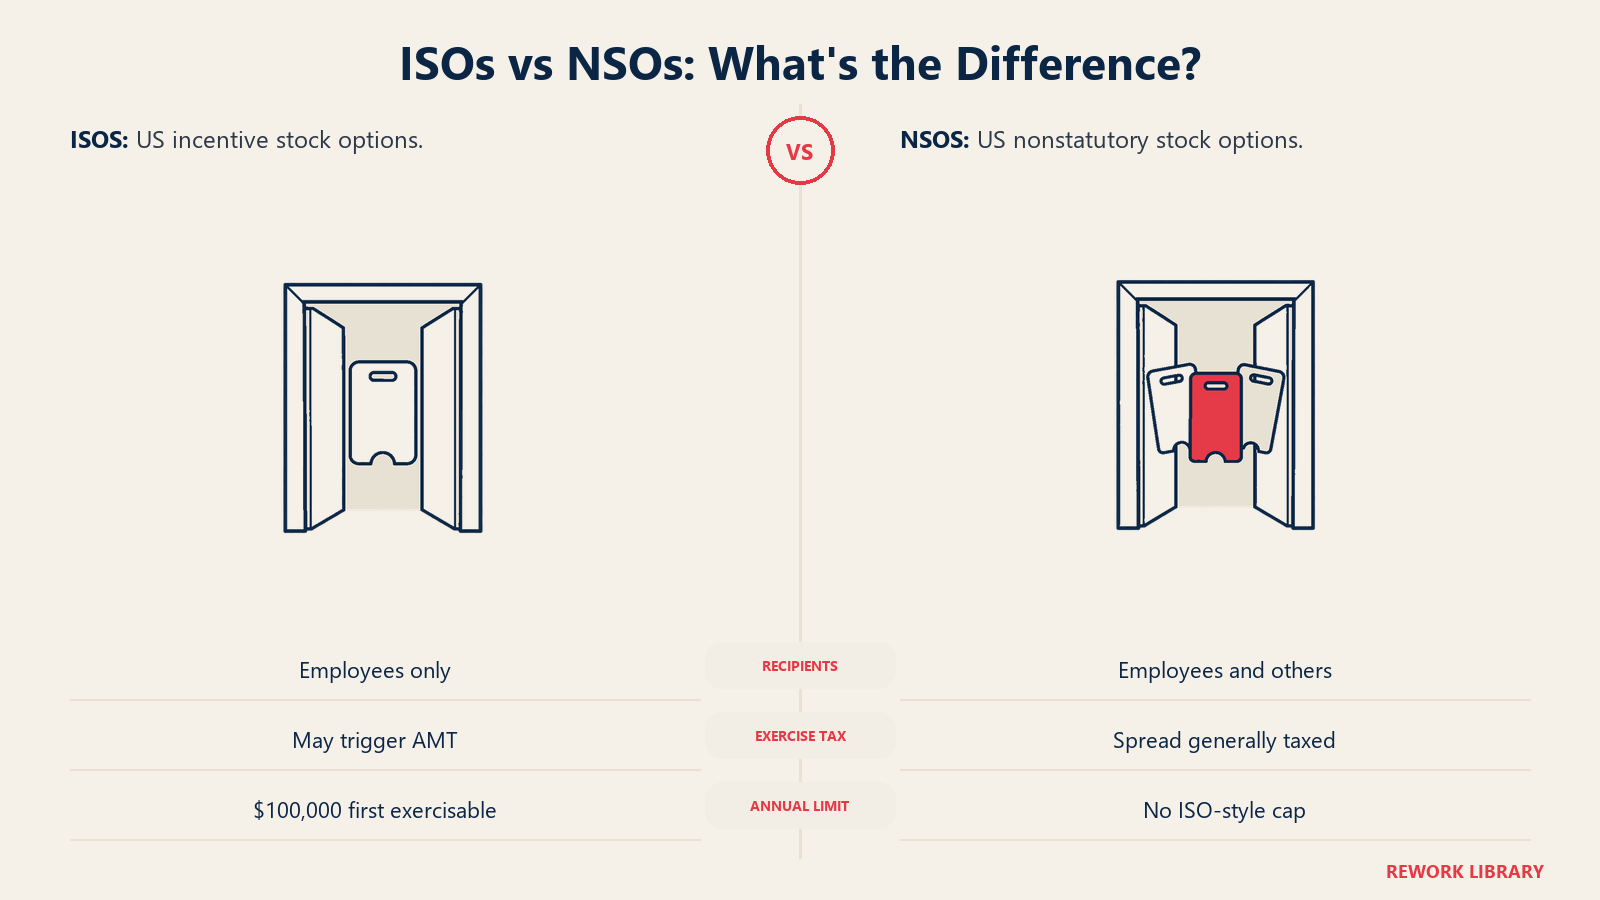
| Opção de ações de incentivo (ISO) | Opção de ações não estatutária (NSO) | |
|---|---|---|
| Quem pode receber | Apenas funcionários | Funcionários, conselheiros, contratados, diretores |
| Imposto no exercício | Em geral, sem imposto de renda regular; pode gerar o imposto mínimo alternativo | O spread (valor justo de mercado menos preço de exercício) em geral é tributável no exercício quando o valor não é prontamente determinável |
| Imposto na venda | Em geral, ganho de capital se os requisitos de prazo de manutenção forem atendidos | Ganho ou perda de capital sobre a variação posterior de valor |
| Limite em dólares | $100.000 em ações exercíveis pela primeira vez por ano | Nenhum |
O resumo do IRS sobre opções de ações diz que, para uma ISO, em geral você não inclui nenhum valor na renda ao receber ou exercer a opção, que ela pode estar sujeita ao imposto mínimo alternativo no ano do exercício e que se aplicam prazos de manutenção especiais. Para NSOs sem valor prontamente determinável, diz que o spread é tributado no exercício. A lei que rege as ISOs, 26 U.S.C. 422, acrescenta as condições: o preço da opção não pode ser inferior ao valor justo de mercado na concessão, a opção não pode ser exercível após dez anos, e as opções exercíveis pela primeira vez em um ano civil acima de $100.000 em valor de ações são tratadas como não ISOs. Há também uma regra especial para quem detém mais de 10% do poder de voto.
Funcionários fora dos EUA enfrentam regras diferentes, e muitos países tributam as opções de outra maneira. Busque orientação local antes de desenhar um plano para uma equipe internacional.
Refreshes: recompondo o pool mais tarde
Um pool é finito. À medida que a empresa contrata e concede opções, a parte não emitida diminui, e os investidores da rodada seguinte costumam pedir que ele seja recomposto. Essa recomposição se chama refresh. Ela geralmente acontece na mesma posição pre-money do pool original, então a mesma lógica do shuffle se aplica a cada vez.
Alguns hábitos práticos ajudam:
- Acompanhe o pool não emitido, não só o total. Um pool de 10% no papel, mas já 80% concedido, dá pouca margem.
- Use um plano de contratações para justificar o tamanho do refresh, como o Cooley GO sugere para o pool inicial.
- Modele cada refresh na cap table antes de concordar com um term sheet, para ver a diluição dos fundadores antes que ela aconteça.
Erros comuns
- Negociar apenas a avaliação. Um preço divulgado maior com um grande pool no pre-money pode deixar os atuais detentores com menos do que um preço menor e um pool menor.
- Dimensionar por regra prática. Um percentual emprestado do negócio de outra pessoa não é um plano de contratações.
- Conceder opções sem uma avaliação atualizada. Nos EUA, um strike price abaixo do valor justo de mercado pode criar problemas tributários para o titular da opção.
- Ignorar as saídas. As opções não adquiridas de quem sai devem voltar ao pool, então confira se o plano permite isso.
- Tratar o pool como se fosse gratuito. Cada opção concedida dilui todos os demais quando é exercida, então cada concessão é um custo.
Como se relaciona com outros termos
- Avaliação (valuation). O número divulgado. O pool shuffle mostra por que o valor efetivo para os atuais detentores pode ser diferente.
- Down round. Uma rodada com preço menor pode deixar as opções fora do dinheiro (underwater), o que torna refreshes e repricing conversas mais difíceis.
- Investidor líder. Em geral, a parte que define o tamanho do pool no term sheet.
- Pre-money e post-money. Os dois enquadramentos que decidem quem arca com a diluição.
Perguntas frequentes sobre pools de opções para funcionários
O que é um pool de opções de ações para funcionários?
É um bloco de ações reservado para futuras concessões de opções a funcionários, conselheiros e outros prestadores de serviços. As ações não pertencem a ninguém até serem concedidas, e o conselho as vai consumindo conforme contrata.
O que é o option pool shuffle?
É a prática de contar o pool de opções pós-fechamento como parte da capitalização pré-fechamento ao precificar uma rodada. A avaliação pre-money divulgada não muda, mas o valor pre-money efetivo para os atuais detentores cai, porque só eles absorvem a diluição do pool. No exemplo ilustrativo acima, um valor divulgado de $8M virou $7M.
Qual deve ser o tamanho de um pool de opções?
Depende do plano de contratações. O Cooley GO recomenda montar um orçamento de opções a partir das contratações necessárias nos próximos 12 a 18 meses, em vez de aceitar um percentual só porque o investidor o chama de padrão.
O que significa um cronograma de vesting de quatro anos com cliff de um ano?
Nada passa por vesting no primeiro ano; depois, 25% passam por vesting na marca de um ano, e o restante, mensalmente, ao longo dos três anos seguintes. É uma convenção comum, mas o plano de cada empresa define seus próprios termos.
Qual é a diferença entre ISOs e NSOs?
As ISOs são destinadas apenas a funcionários e têm tratamento tributário especial nos EUA se os requisitos de prazo de manutenção forem atendidos, mas são limitadas a $100.000 em ações exercíveis pela primeira vez por ano. As NSOs podem ser concedidas a funcionários e a não funcionários e, em geral, são tributadas sobre o spread no exercício.
O que é uma avaliação 409A?
É uma avaliação independente das ações ordinárias de uma empresa de capital fechado, usada para definir os preços de exercício das opções. Os regulamentos do Tesouro estabelecem uma presunção de razoabilidade para uma avaliação independente com no máximo 12 meses de idade, e é por isso que as startups americanas costumam atualizá-la após um financiamento.
Leitura relacionada

Co-Founder & COO
On this page
- Por que as empresas criam um pool de opções
- Qual deve ser o tamanho do pool?
- O option pool shuffle: pre-money vs post-money
- Um exemplo prático (ilustrativo)
- Vesting: como as opções são conquistadas
- Preço de exercício e 409A
- ISOs vs NSOs
- Refreshes: recompondo o pool mais tarde
- Erros comuns
- Como se relaciona com outros termos
- Leitura relacionada