O que é um SAFE (Simple Agreement for Future Equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um SAFE, sigla de Simple Agreement for Future Equity (acordo simples para participação futura), é um contrato em que um investidor paga dinheiro a uma startup hoje em troca do direito de receber ações mais tarde, geralmente quando a empresa vende ações em uma rodada com preço definido. A SEC o descreve como "um acordo entre uma empresa e um investidor no qual a empresa promete dar ao investidor uma participação futura na empresa se determinados eventos gatilho ocorrerem".
Um SAFE não é um empréstimo nem é ação. O investidor não detém ações até que um evento gatilho aconteça, e a empresa não deve nenhum reembolso. Isso o torna popular nas fases bem iniciais de financiamento, quando atribuir um preço à empresa é, em grande parte, um palpite e os fundadores preferem fechar rápido a negociar uma avaliação.
De onde veio o SAFE
A página de documentos da Y Combinator diz que o SAFE foi "criado na Y Combinator por Carolynn Levy em 2013" e informa que ele já foi usado para captar mais de $15 bilhões para empresas do portfólio da YC. O objetivo era ter um documento padrão e curto que substituísse a negociação mais pesada em torno das notas conversíveis.
Os primeiros SAFEs eram instrumentos "pre-money". Em setembro de 2018, a Y Combinator anunciou um novo acordo padrão baseado em um SAFE post-money, e sua página de documentos diz que a YC "padronizou o SAFE post-money em 2018".
Por que a mudança para o post-money
A mudança tratava de clareza de propriedade. Com um SAFE pre-money, descobrir quanto da empresa você tinha vendido exigia levar em conta todos os outros SAFEs e um aumento futuro do pool de opções que só seria negociado anos depois. O anúncio da YC descreve esses cálculos como um ciclo recursivo que os fundadores tinham dificuldade de acompanhar.
Com um SAFE post-money, o cap inclui o próprio dinheiro do SAFE, então a conta se reduz a uma divisão. Os exemplos da própria YC: um SAFE de $500.000 com cap post-money de $10 milhões significa que o fundador vendeu 5% da empresa, e somar $1 milhão com cap post-money de $16 milhões vende outros 6,25%, para um total de 11,25%. Como diz Michael Seibel, da YC, no anúncio, "você não consegue otimizar o que não consegue medir".
A contrapartida é que o fundador, e não o investidor, passa a absorver a diluição dos SAFEs posteriores e da conversão do SAFE. Para relembrar a diferença, veja avaliação pre-money vs post-money.
As principais variantes de SAFE
A página de documentos da YC lista três versões principais, definidas pela forma como o SAFE estabelece o preço de conversão.
| Variante | Como define o preço | O que faz |
|---|---|---|
| Valuation cap | Um teto para a avaliação usada na conversão | Recompensa os primeiros investidores se a empresa for avaliada acima do cap |
| Desconto | Um percentual abaixo do preço da próxima rodada | Recompensa os primeiros investidores mesmo que a rodada seja avaliada abaixo do cap |
| MFN (most favored nation) | Sem cap nem desconto próprio | Assume automaticamente o cap ou o desconto de qualquer SAFE que a empresa emitir depois |
A YC define o cap como "a maior avaliação em que um SAFE se converte em ações" e o desconto como aquele que "recompensa os primeiros investidores com um preço menor do que o da próxima rodada com preço definido da sua startup". Um SAFE pode combinar cap e desconto e, nesse caso, o investidor geralmente fica com o que resultar no menor preço. Leia o documento que você de fato vai assinar, pois a redação varia.
O que acontece na conversão
A página da YC diz que, quando uma empresa vende ações preferenciais em um financiamento de capital, os SAFEs em aberto "se converterão em ações preferenciais", e que essa conversão é automática e encerra o SAFE. O preço por ação do investidor é o menor entre o preço do cap e o preço com desconto, então o SAFE quase sempre compra ações mais baratas do que os novos investidores pagam.
Um exemplo hipotético passo a passo
Os números abaixo são uma ilustração nossa, com valores redondos, de um cap post-money, não dados de um negócio real, e a aritmética é simplificada (ignora um novo pool de opções e qualquer desconto).
Cenário:
- Uma startup tem 9.000.000 de ações em circulação, detidas pelos fundadores e pelo pool de opções existente.
- Um investidor aporta $1.000.000 em um SAFE com valuation cap post-money de $10.000.000.
- Mais tarde, a empresa capta $5.000.000 em uma Série A com preço definido, a uma avaliação pre-money de $20.000.000.
Passo 1: Em quantas ações o SAFE se transforma? Um investimento de $1 milhão com cap post-money de $10 milhões equivale a 10% da capitalização da empresa, SAFE incluído. Logo, as outras 9.000.000 de ações devem equivaler a 90%. O SAFE se converte em 9.000.000 / 0,9 x 0,1 = 1.000.000 de ações, para um preço de cap de $1.000.000 / 1.000.000 = $1,00 por ação. Conferência: 10.000.000 de ações x $1,00 = $10.000.000, o cap.
Passo 2: Que preço os investidores da Série A pagam? $20.000.000 / 10.000.000 de ações = $2,00 por ação. O preço do cap ($1,00) é melhor do que o preço da rodada, então o SAFE se converte pelo cap.
Passo 3: Quem fica com o quê depois da rodada? Os novos investidores compram $5.000.000 / $2,00 = 2.500.000 ações. O total de ações é 12.500.000.
| Titular | Ações | Participação |
|---|---|---|
| Fundadores e pool existente | 9.000.000 | 72,0% |
| Investidor do SAFE | 1.000.000 | 8,0% |
| Investidores da Série A | 2.500.000 | 20,0% |
| Total | 12.500.000 | 100% |
O investidor do SAFE pagou $1,00 por ação por papéis que os novos investidores compraram a $2,00, então os $1.000.000 agora valem $2.000.000 ao preço da rodada. Os dez por cento prometidos no cap se tornam 8% depois que a nova rodada dilui todos, que é como a diluição de capital funciona. Modele cenários como esse em uma cap table antes de assinar.
SAFE vs nota conversível
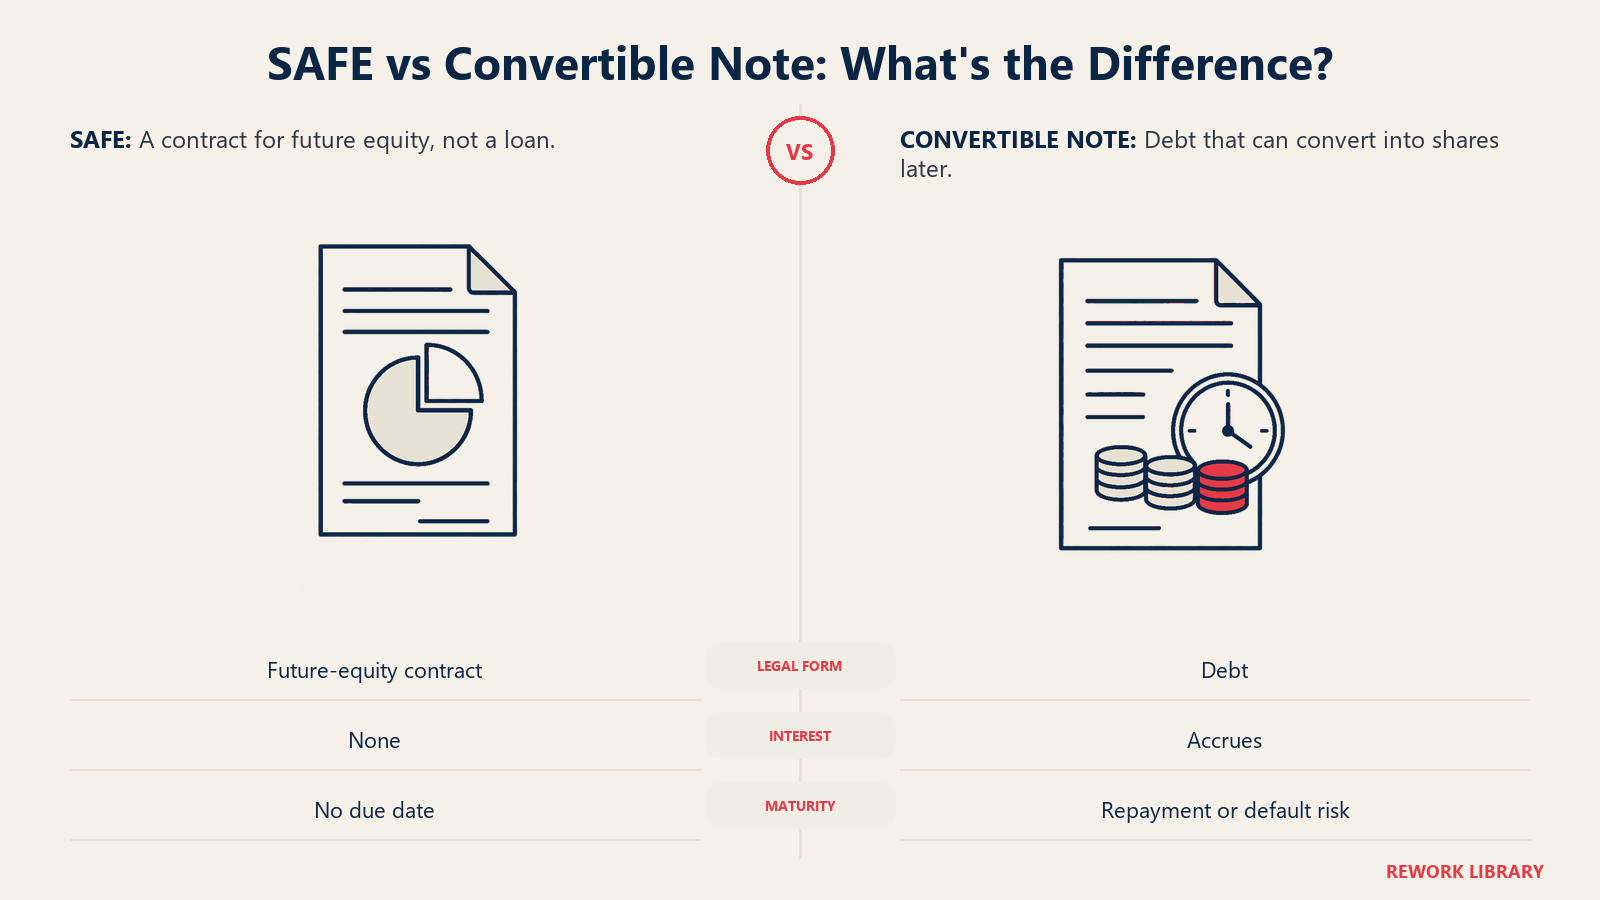
Os dois instrumentos adiam a questão do preço, e ambos costumam se converter na próxima rodada com preço definido. O que difere é a natureza jurídica. A página de comparação da YC diz que o SAFE não tem juros nem data de vencimento e que, em uma liquidação, fica abaixo da dívida e em pé de igualdade com as ações preferenciais, enquanto a dívida de uma nota conversível é paga primeiro.
| SAFE | Nota conversível | |
|---|---|---|
| Forma jurídica | Contrato para ações futuras | Dívida |
| Juros | Nenhum | Acumulam (a YC cita, muitas vezes, de 2 a 8%) |
| Data de vencimento | Nenhuma | Sim, pode forçar o pagamento ou o inadimplemento |
| Documentação | Um documento padrão | Mais pesada, com mais negociação |
| Posição em uma liquidação | Abaixo da dívida, em pé de igualdade com as ações preferenciais | Sênior, a dívida é paga primeiro |
| Visão da YC sobre o uso | Padrão para as primeiras captações | Uso legado ou casos específicos |
O efeito prático é que uma nota coloca um relógio sobre a empresa e um SAFE não. Isso é atraente para fundadores com runway (fôlego de caixa) limitado, mas vale nos dois sentidos: quem investe em um SAFE também não tem uma data de vencimento com a qual contar.
Sobre o que a SEC alerta os investidores
O SAFE foi criado para investidores de venture capital que apoiam startups de crescimento rápido, e a SEC alertou que ele pode não servir para todos. Em seu Boletim do Investidor de maio de 2017 sobre SAFEs em crowdfunding, o Escritório de Educação e Defesa do Investidor da SEC diz que "apesar do nome, um SAFE pode não ser 'simples' nem 'seguro'". Seus principais alertas:
- Ainda sem participação. Um SAFE não é uma ação ordinária. O investidor recebe uma participação futura apenas se um evento gatilho ocorrer e não tem direitos de voto como os de um acionista.
- O gatilho pode nunca acontecer. Se a empresa se tornar lucrativa e nunca captar outra rodada nem for adquirida, o SAFE pode nunca se converter. O boletim também observa que um SAFE atrelado a uma oferta de ações preferenciais não se converte se a empresa captar recursos vendendo mais SAFEs, ações ordinárias ou notas conversíveis, ou tomando um empréstimo bancário.
- Os termos variam. O boletim diz que "não há nada de padrão ou simples em um SAFE" no contexto do crowdfunding e orienta os investidores a verificar os termos de conversão, os direitos de recompra, os direitos de dissolução e os direitos de voto.
- Diferente de uma nota. As notas conversíveis, diz a SEC, geralmente representam uma obrigação legal atual da empresa pelo valor em aberto, o que um SAFE não é.
O boletim era voltado a investidores de varejo em crowdfunding. Investidores de venture capital que compram um SAFE padrão da YC estão em outra posição, mas os pontos estruturais valem para todos. Este artigo descreve a prática comum nos EUA e é educação geral, não aconselhamento jurídico ou de investimento.
Erros comuns
- Empilhar SAFEs sem acompanhá-los. Vários SAFEs com caps diferentes se convertem juntos, então inclua todos em um único cenário de cap table.
- Confundir SAFEs pre-money e post-money. O mesmo cap em dólares dilui os fundadores de modo diferente em cada um.
- Achar que um SAFE é dinheiro de graça. Ele se converte em um direito real de propriedade. Um cap baixo sai caro se a empresa for bem.
- Ignorar o que dispara a conversão. Leia o que conta como financiamento de capital e o que acontece em uma venda ou no encerramento da empresa.
Fatos principais
- Um SAFE é um acordo para equity futuro, não dívida: sem juros e sem data de vencimento (Y Combinator).
- Foi criado na Y Combinator por Carolynn Levy em 2013, e a YC padronizou a versão post-money em 2018 (Y Combinator).
- Um SAFE de $500.000 com cap post-money de $10 milhões vende 5% da empresa (anúncio da YC, setembro de 2018).
- As três principais variantes são valuation cap, desconto e MFN (Y Combinator).
- Os SAFEs se convertem automaticamente em ações preferenciais em um financiamento de capital (Y Combinator).
- A SEC alertou em maio de 2017 que um SAFE pode não ser "simples" nem "seguro" e pode nunca se converter (Boletim do Investidor da SEC).
Perguntas frequentes sobre SAFEs
Um SAFE é dívida ou equity?
Rigorosamente, nenhum dos dois. Um SAFE é um contrato para equity futuro. Até se converter, o investidor não detém ações e a empresa não deve reembolso, então não há juros nem data de vencimento.
Qual é a diferença entre um SAFE pre-money e um post-money?
O cap de um SAFE pre-money exclui o dinheiro do SAFE, então a diluição total depende dos outros SAFEs e do futuro pool de opções. O cap de um SAFE post-money inclui o dinheiro do SAFE, então a participação vendida equivale ao investimento dividido pelo cap. A Y Combinator padronizou a versão post-money em 2018.
O que significa MFN em um SAFE?
MFN é a sigla de most favored nation (nação mais favorecida). Um SAFE com MFN não tem cap nem desconto próprio e assume automaticamente o cap ou o desconto de qualquer SAFE que a empresa emitir depois, para que os primeiros investidores não fiquem em situação pior do que os posteriores.
Quando um SAFE se converte em ações?
Geralmente no próximo financiamento de capital com preço definido, quando a empresa vende ações preferenciais. O SAFE se converte automaticamente pelo menor entre o preço do cap e o preço com desconto e depois se encerra. Os termos também tratam da venda da empresa.
Um SAFE pode deixar de se converter?
Sim. A SEC apontou que, se nenhum evento gatilho ocorrer, por exemplo se a empresa nunca captar outra rodada de capital e não for adquirida, o SAFE pode nunca se converter. Leia com atenção a definição do gatilho antes de assinar.
Uma startup deve usar um SAFE ou uma nota conversível?
Ambos adiam a avaliação. Um SAFE não tem juros nem data de vencimento, o que elimina a pressão de reembolso que uma nota cria. A Y Combinator chama o SAFE de padrão para as primeiras captações e trata a nota como uso legado ou específico. Peça a um advogado que revise a escolha para o seu caso.
Leitura relacionada
