O que é uma down round?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma down round é uma rodada de captação com preço definido em que os novos investidores pagam menos por ação do que os anteriores pagaram. Em termos simples, a empresa vale menos no papel do que valia na última captação. O teste mais direto compara a avaliação pre-money da nova rodada com a avaliação post-money da rodada anterior. Se o primeiro número for menor, é uma down round.
As down rounds não são sinal de fraude nem de colapso. Acontecem com empresas saudáveis quando o mercado reprecifica, quando o crescimento desacelera em relação ao plano ou quando a última rodada foi precificada de forma agressiva demais. Mas trazem custos reais: mais diluição, cap tables sob tensão, conversas desconfortáveis com os funcionários e, às vezes, mudança em quem controla a empresa.
Como funciona uma down round
Toda rodada de capital com preço definido estabelece um preço por ação. Pegue a avaliação pre-money, divida pelo número de ações totalmente diluídas e você tem o preço. Uma down round simplesmente produz um preço menor do que o da rodada anterior.
Eis o que os fundadores muitas vezes deixam passar: a comparação que importa é o pre-money contra o post-money anterior. Digamos que uma empresa tenha captado a uma avaliação post-money de $40M. Uma nova rodada a $30M pre-money é uma down round, mesmo que a empresa passe a valer $35M depois que o novo dinheiro entrar. O preço por ação é menor do que antes, e esse é o gatilho da maioria das consequências contratuais abaixo.
Alguns termos que vale separar:
- Avaliação (valuation) é o número que as duas partes concordam que a empresa vale naquele momento. Veja avaliação (valuation) para saber como esses números são definidos.
- Preço por ação é o que de fato determina as razões de conversão e os ajustes de anti-diluição.
- Flat round significa que o novo preço é igual ao antigo. Tecnicamente não é uma queda, mas parece uma para todos os envolvidos.
Por que as down rounds acontecem
Raramente há uma causa única. As mais comuns:
- Reprecificação do mercado. O apetite dos investidores por um setor inteiro esfria, e empresas comparáveis captam a múltiplos menores. A empresa não piorou, mas a referência se moveu.
- Plano não cumprido. O crescimento da receita ficou abaixo do que a última avaliação supunha. Uma rodada precificada sobre uma história de crescimento de 3x não sobrevive a uma realidade de 1,5x.
- Última rodada supervalorizada. Uma avaliação alta é ótima na hora. Depois a empresa precisa crescer até alcançá-la e, se não consegue, a rodada seguinte redefine o número.
- Runway (fôlego de caixa) curto. Uma empresa com três meses de caixa tem pouco poder de negociação. Os investidores sabem disso e precificam de acordo. Um burn rate alto piora a situação.
- Unit economics fracos. Se a unit economics não se sustenta na due diligence, a avaliação precisa absorver o risco.
O que uma down round faz com a participação societária
A diluição acontece em qualquer rodada, porque novas ações são emitidas. Em uma down round, o mesmo valor em dólares compra mais ações, porque cada ação é mais barata. Assim, uma determinada captação dilui os atuais acionistas mais do que diluiria a um preço maior.
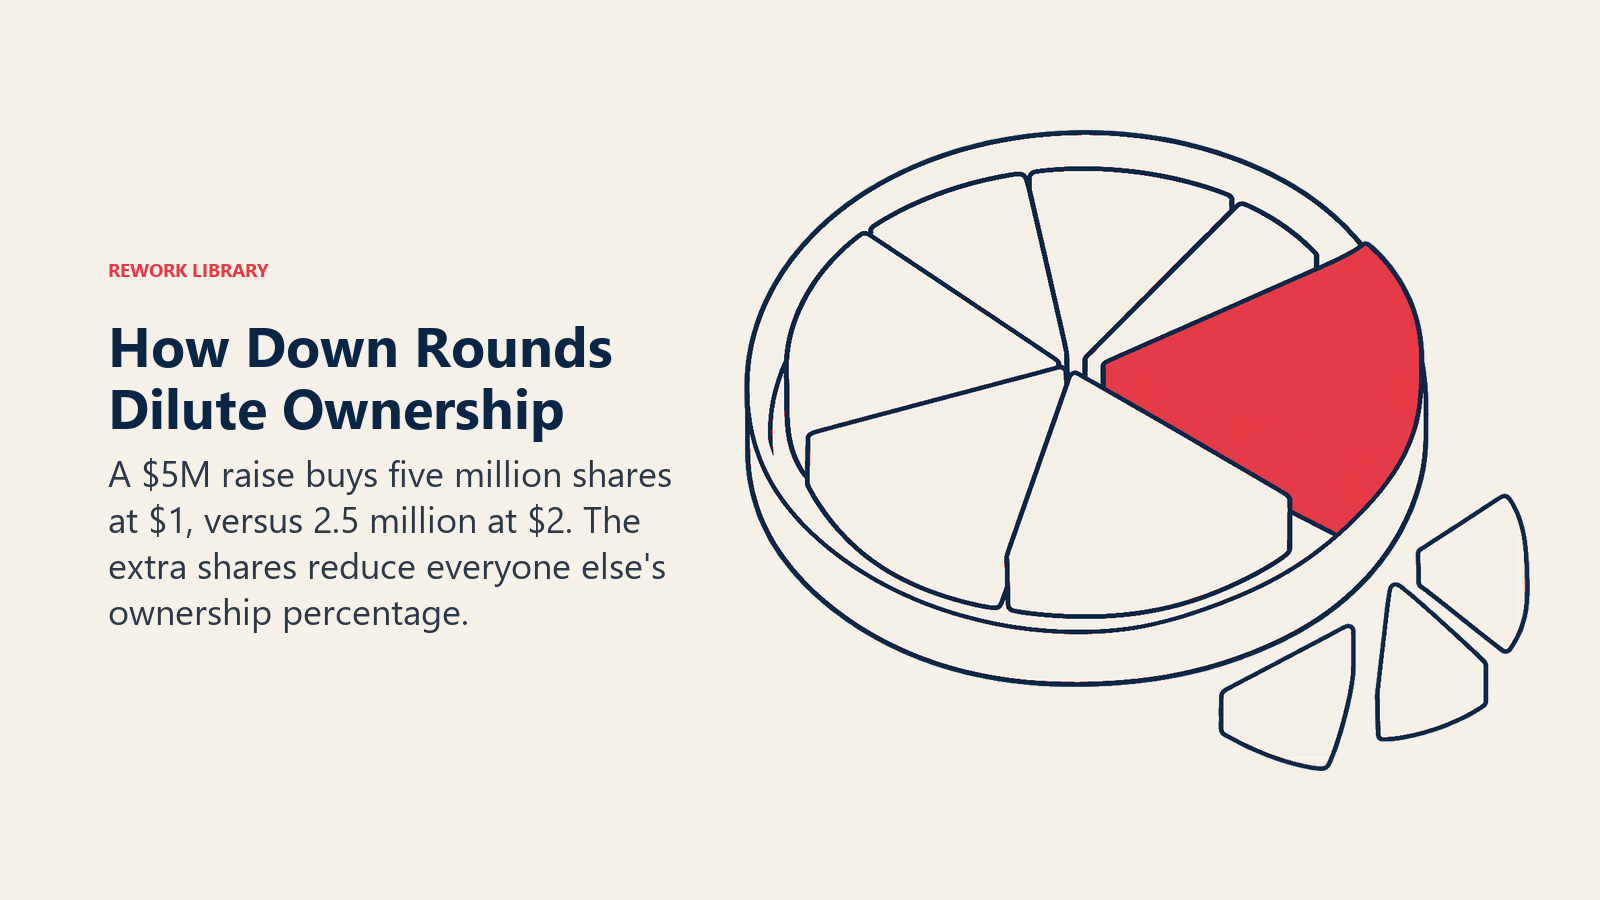
Aritmética ilustrativa, não dados de nenhuma empresa real: uma empresa com 20.000.000 de ações totalmente diluídas captou a um preço de $2,00 por ação ($40M post-money na época). Agora capta $5M a $1,00 por ação. Os novos investidores recebem 5.000.000 de ações. Se os mesmos $5M tivessem entrado a $2,00, eles receberiam apenas 2.500.000 de ações. As 2.500.000 ações extras saem da participação de todos os demais.
A diluição, porém, é só a primeira camada. A maior oscilação costuma vir da proteção anti-diluição.
Proteção anti-diluição em uma down round
Muitos investidores em ações preferenciais negociam proteção no estatuto social. Se a empresa vender ações mais tarde a um preço menor, as ações preferenciais dos investidores anteriores se convertem em ações ordinárias extras, o que amortece a perda deles. Essa proteção é acionada exatamente por este evento, uma down round. O mecanismo está no preço de conversão das ações preferenciais, então o ajuste é automático assim que os termos são atendidos.
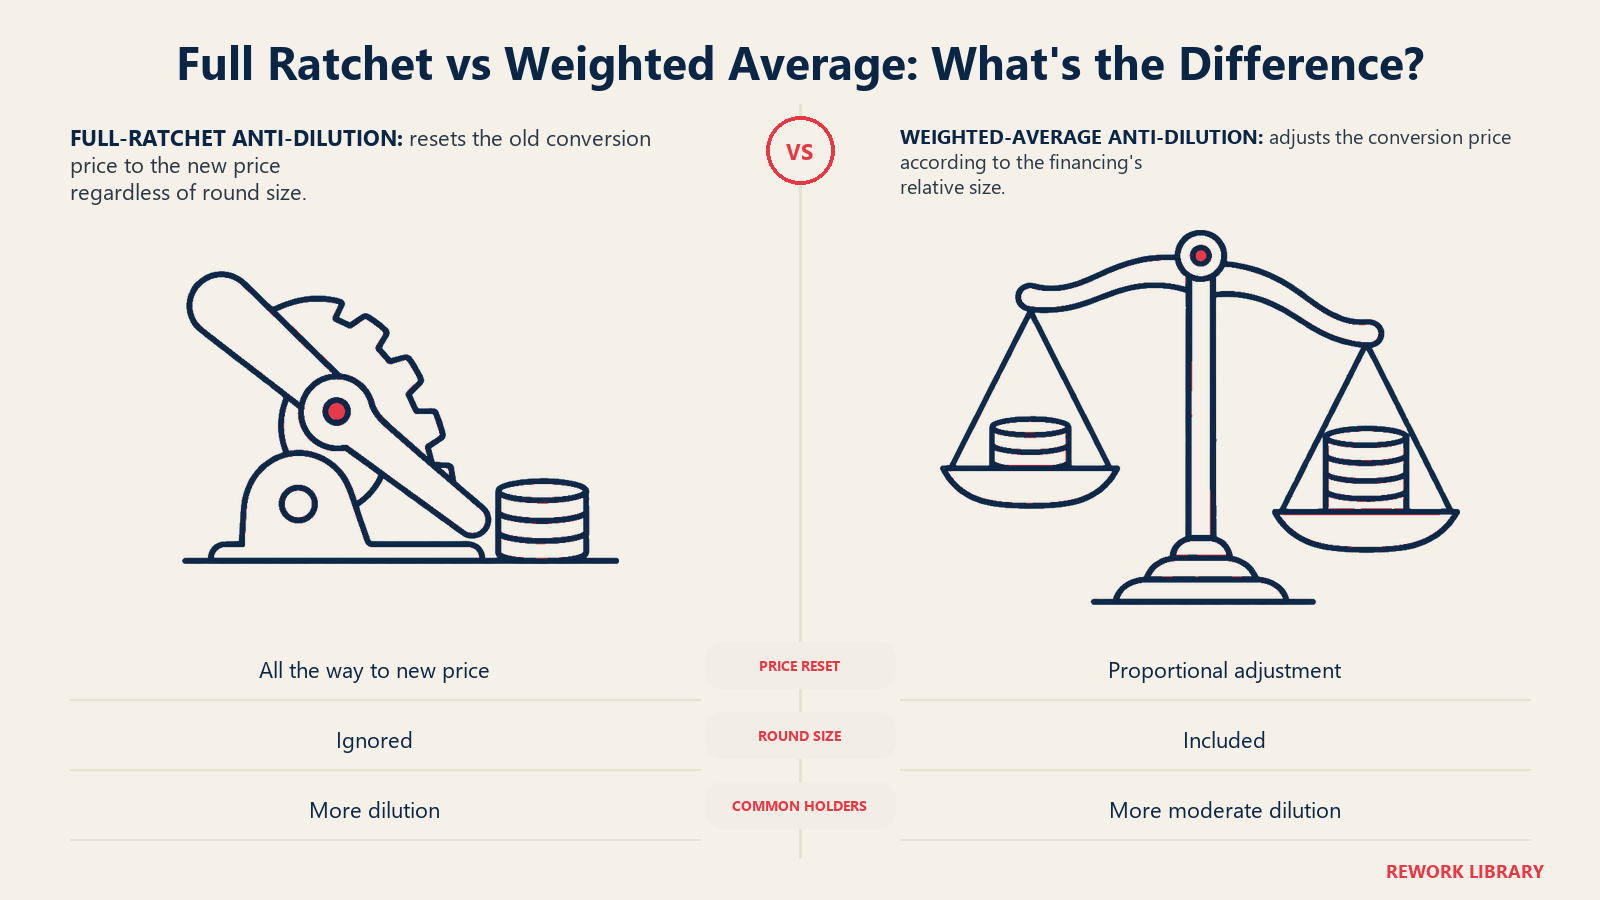
Há duas versões principais, e elas atingem de maneiras muito diferentes.
Full ratchet. O preço de conversão dos investidores anteriores cai até o novo preço, mais baixo. Ele ignora quanto dinheiro foi captado. Até uma pequena down round a um preço menor redefine os investidores anteriores como se tivessem comprado àquele preço.
Média ponderada de base ampla (broad-based weighted average). O ajuste depende tanto da queda de preço quanto do tamanho do novo financiamento em relação à empresa inteira. O glossário do Cooley GO deixa claro: uma down round que vende $1 milhão em ações produz um ajuste de conversão muito menor do que uma ao mesmo preço que vende $10 milhões. É a forma mais moderada e a que aparece nos estatutos de muitas empresas apoiadas por venture capital.
Um exemplo prático
Tudo abaixo é aritmética ilustrativa com números redondos, construída sobre a empresa acima. Usa a fórmula de base ampla comumente citada: novo preço de conversão = preço antigo × (A + B) ÷ (A + C), em que A é o número de ações em circulação antes da rodada (contagem de base ampla), B é o número de ações que o novo dinheiro teria comprado ao preço antigo e C é o número de ações efetivamente emitidas ao novo preço. Os documentos reais definem A e as exceções de forma diferente, então trate isto como um modelo didático.
Cenário inicial:
- O investidor da Série A detém 5.000.000 de ações preferenciais, compradas a $2,00 ($10M investidos).
- Todos os demais (fundadores, funcionários, outros acionistas) detêm 15.000.000 de ações.
- Nova rodada: $5M a $1,00 por ação, então C = 5.000.000. Ao preço antigo, $5M teriam comprado B = 2.500.000 ações.
| Sem proteção | Média ponderada de base ampla | Full ratchet | |
|---|---|---|---|
| Novo preço de conversão | $2,00 | $1,80 | $1,00 |
| Ações da Série A convertidas | 5.000.000 | cerca de 5.555.556 | 10.000.000 |
| Total de ações após a rodada | 25.000.000 | cerca de 25.555.556 | 30.000.000 |
| Participação da Série A | 20,0% | cerca de 21,7% | 33,3% |
| Participação de todos os demais | 60,0% | cerca de 58,7% | 50,0% |
| Participação dos novos investidores | 20,0% | cerca de 19,6% | 16,7% |
O cálculo da média ponderada: $2,00 × (20.000.000 + 2.500.000) ÷ (20.000.000 + 5.000.000) = $2,00 × 0,9 = $1,80. As 5.000.000 de ações da Série A se convertem então numa razão de $2,00 ÷ $1,80, cerca de 1,111, resultando em aproximadamente 5.555.556 ações ordinárias.
Mesma empresa, mesmo dinheiro novo, resultados muito diferentes. Com o full ratchet, os demais acionistas perdem dez pontos percentuais inteiros de participação em comparação com a ausência de proteção. Com a média ponderada, perdem cerca de um ponto e um terço. Os novos investidores também percebem: o percentual deles encolhe quando os acionistas anteriores são protegidos, e por isso costumam pressionar para renegociar ou abrir mão desses direitos como condição para liderar a rodada.
Efeitos além da cap table
Opções de funcionários fora do dinheiro (underwater). As opções são concedidas com um preço de exercício atrelado a uma avaliação da empresa. Se o novo preço da ação cai abaixo desse preço de exercício, as opções não valem nada no papel. Os funcionários que entraram no auge têm um papel que só pagará se a empresa crescer bem além do preço antigo. Muitas empresas respondem com uma reprecificação, uma nova concessão ou um programa de reposição, cada um com questões contábeis e tributárias que um advogado deve revisar.
Moral e sinalização. Uma avaliação menor é pública dentro da empresa e, muitas vezes, fora dela. Os melhores profissionais recebem ligações de recrutadores. Os investidores atuais podem hesitar em acompanhar a rodada. Os clientes às vezes a leem como um risco de estabilidade. A forma como a liderança explica a rodada importa tanto quanto os termos.
Controle e governança. Investidores com poder de barganha podem pedir mais assentos no conselho, vetos mais rígidos ou uma preferência de liquidação maior. Um novo investidor líder define esses termos, e os investidores anteriores geralmente precisam consentir com a estrutura.
Captações futuras. A próxima rodada será comparada com esta. Uma down round redefine o preço de referência para tudo o que vem depois.
Pay-to-play e recapitalizações
Duas estruturas aparecem quando uma down round também é um resgate.
Pay-to-play. Os atuais detentores de ações preferenciais precisam investir sua parte pro-rata na nova rodada para manter seus direitos especiais, como a proteção anti-diluição. Os investidores que não participam veem suas ações preferenciais convertidas em ordinárias ou perdem algumas proteções. Isso recompensa os investidores que continuam apoiando a empresa e empurra os outros a se comprometerem ou darem um passo atrás.
Recapitalização (recap). A cap table é reestruturada, muitas vezes convertendo ações preferenciais mais antigas em ordinárias, redefinindo preferências ou cancelando termos acumulados, para que a empresa possa atrair novo capital. As recaps são pesadas: geralmente envolvem uma negociação extensa entre fundadores, investidores atuais e o novo dinheiro. Tendem a ser a resposta quando a cap table antiga não sustenta um negócio financiável.
Alternativas a aceitar uma down round
Uma down round nem sempre é o único caminho. As opções realistas:
| Alternativa | O que significa | Principal contrapartida |
|---|---|---|
| Flat round | Captar ao mesmo preço da vez anterior | Evita acionar proteções baseadas em preço, mas não dá crédito de avaliação pelo tempo decorrido |
| Termos estruturados | Manter a avaliação anunciada, mas acrescentar uma preferência de liquidação maior, participação ou outras proteções | Parece melhor no papel, mas desloca valor discretamente para o novo investidor |
| Bridge | Captar um valor menor agora, muitas vezes por meio de um instrumento conversível, para ganhar tempo | Adia a decisão de preço. Veja rodada-ponte e nota conversível |
| Corte de custos | Reduzir o burn e estender o runway para que a próxima rodada aconteça a partir de uma posição de força | Pode frear o crescimento e corta pessoas |
| Rodada liderada por insiders | Os investidores atuais definem o preço e financiam a próxima rodada | Mais rápida, mas os termos dependem de quanto os insiders querem proteger a própria participação |
Os termos estruturados merecem cuidado extra. Uma avaliação anunciada que parece estável ou em alta pode esconder termos que pioram a economia real para os acionistas ordinários. Leia o term sheet inteiro, não só a linha da avaliação.
Erros comuns dos fundadores
- Esperar demais. Captar com poucos meses de caixa restantes entrega o poder de precificação ao investidor. Começar cedo dá a você a opção de dizer não.
- Não modelar a cap table. Faça as contas de todos os cenários de anti-diluição antes de concordar com os termos. Uma ferramenta de cap table torna isso mais rápido e menos sujeito a erros.
- Ignorar os funcionários. O silêncio sobre opções fora do dinheiro gera boatos. Um plano claro para repor a participação ajuda na retenção.
- Brigar pelo preço em vez de pelos termos. Uma avaliação um pouco menor com termos limpos pode ser melhor do que uma maior, carregada de preferências e ratchets.
- Pular a revisão jurídica. A redação da anti-diluição é técnica e varia conforme o negócio. Peça a um advogado que revise os termos. Nada aqui é aconselhamento jurídico, e as regras e as práticas de mercado diferem conforme a jurisdição.
Fatos principais
- Uma down round é uma rodada com preço definido a um preço por ação menor do que o da rodada anterior, geralmente testada como o novo pre-money abaixo do post-money anterior.
- Nos EUA, a proteção anti-diluição costuma estar escrita no estatuto social da empresa e é acionada por uma down round.
- O full ratchet redefine o preço de conversão dos investidores anteriores para o novo preço, seja qual for o tamanho da rodada. A média ponderada de base ampla escala o ajuste conforme o valor captado (Cooley GO).
- Na ilustração acima, a mesma captação de $5M deixou os demais acionistas com 60,0%, 58,7% ou 50,0%, conforme a proteção fosse inexistente, média ponderada ou full ratchet.
- As opções com preço de exercício acima do novo preço da ação ficam fora do dinheiro (underwater), e as empresas costumam responder com concessões de reposição ou reprecificação.
- Os termos e as práticas de mercado variam por país, então confirme as regras locais com um advogado.
Perguntas frequentes sobre down rounds
Uma down round é sempre ruim?
É dolorosa, mas nem sempre fatal. Uma down round que dá à empresa caixa suficiente e uma avaliação realista pode ser mais saudável do que um preço inflado ao qual ela não consegue corresponder. O dano vem dos termos e do sinal, não só do número.
Qual é a diferença entre uma down round e uma flat round?
Uma down round precifica as ações abaixo da rodada anterior. Uma flat round as precifica no mesmo nível. As duas evitam o crescimento da avaliação, mas só a down round normalmente aciona ajustes de anti-diluição baseados em preço.
Qual é a diferença entre a anti-diluição full ratchet e a de média ponderada de base ampla?
O full ratchet redefine o preço de conversão dos investidores anteriores para o novo preço, mais baixo, independentemente de quanto dinheiro foi captado. A média ponderada de base ampla o ajusta em um valor menor, que depende do tamanho da nova rodada em relação a todas as ações existentes. O exemplo prático acima mostra a diferença na participação.
O que acontece com as opções de ações dos funcionários em uma down round?
As opções com preço de exercício acima do novo preço da ação ficam fora do dinheiro (underwater). As empresas podem emitir novas concessões ao preço de exercício menor, reprecificar as opções existentes ou oferecer outras reposições de participação. Cada caminho tem implicações tributárias e contábeis, então um advogado deve revisá-las.
O que é uma cláusula de pay-to-play?
Ela exige que os atuais investidores preferenciais coloquem dinheiro novo na rodada em proporção às suas participações. Os que não o fazem podem perder direitos especiais ou ter suas ações preferenciais convertidas em ordinárias. É usada para manter os atuais apoiadores comprometidos.
Os fundadores podem evitar uma down round?
Às vezes. As opções incluem uma flat round, uma bridge, termos estruturados, uma rodada liderada por insiders ou o corte do burn para estender o runway. Cada uma tem contrapartidas, e começar o processo cedo dá mais espaço para escolher.
Leitura relacionada

Co-Founder & COO
On this page
- Como funciona uma down round
- Por que as down rounds acontecem
- O que uma down round faz com a participação societária
- Proteção anti-diluição em uma down round
- Um exemplo prático
- Efeitos além da cap table
- Pay-to-play e recapitalizações
- Alternativas a aceitar uma down round
- Erros comuns dos fundadores
- Fatos principais
- Leitura relacionada