O que são direitos pro-rata?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Os direitos pro-rata são um direito contratual que permite a um investidor existente comprar uma parte das futuras rodadas de financiamento da empresa, na proporção do que já possui, para que seu percentual de participação não encolha à medida que novas ações são emitidas. A Y Combinator define o direito como o direito, e não a obrigação, de um investidor aportar dinheiro na futura rodada com preço definido de uma startup para manter seu percentual de participação. Você também ouvirá falar em direitos de preferência (preemptive rights) ou direito de participação. Nos documentos-padrão de venture capital dos EUA, o termo usado é "right of first offer" (direito de primeira oferta).
Para os fundadores, o termo importa porque define quem pode preencher uma rodada futura. Um investidor com direitos pro-rata tem a primeira escolha sobre parte da alocação, antes que um novo líder veja um dólar dela. Para um novo investidor líder, importa pelo motivo oposto: parte da rodada pode já estar comprometida.
Este é um material de referência, não aconselhamento jurídico. Os termos variam por jurisdição e por negócio, e quem assina esses documentos deve pedir a um advogado que os revise.
Como funcionam os direitos pro-rata
Toda vez que uma empresa vende novas ações, os detentores existentes passam a ter uma fatia menor. Isso é diluição do capital, e é normal. Os direitos pro-rata dão ao investidor a opção de compensá-la comprando parte da nova rodada ao mesmo preço e nos mesmos termos que os demais.
O direito do investidor está ligado à sua participação. Um blog de direito para startups, de Yokum Taku, do Startup Company Lawyer, descreve a fórmula padrão (em um post de 2007) como a razão entre as ações preferenciais do investidor, contadas na base de conversão, e a capitalização totalmente diluída da empresa. Em linguagem simples: se você possui 10% da empresa, pode comprar 10% das novas ações vendidas.
Dois detalhes passam facilmente despercebidos:
- É uma opção, não uma obrigação. O investidor decide, na hora da rodada, se vai fazer o cheque.
- Ele compra, não ganha. Exercer o direito custa dinheiro de verdade, ao preço da nova rodada. Protege o percentual, não o valor do investimento anterior.
Um exemplo prático
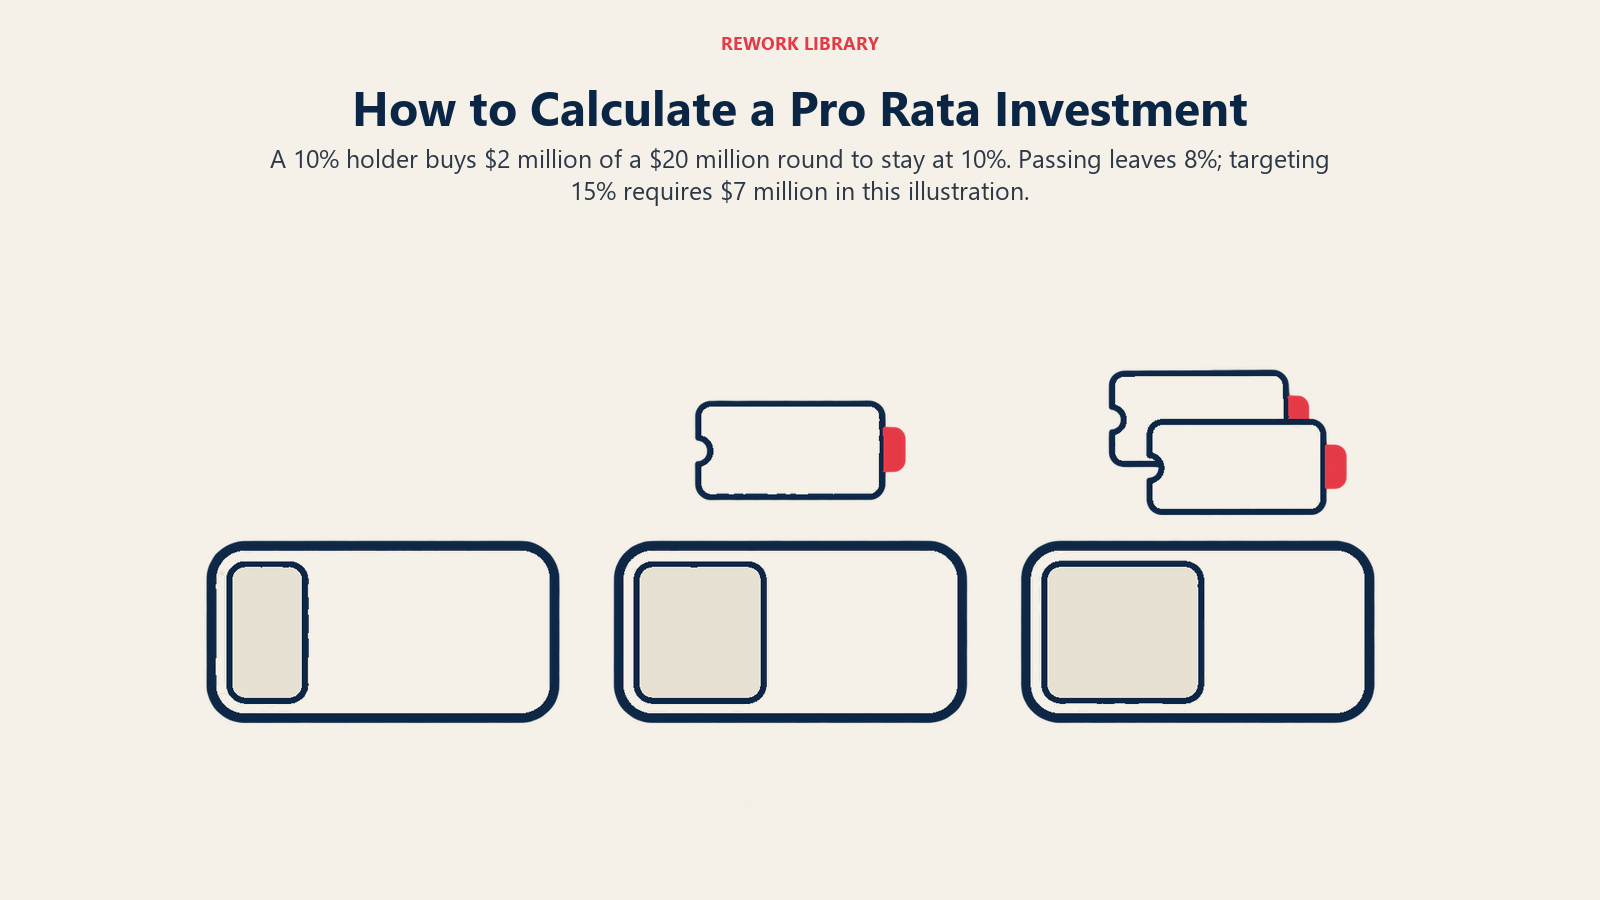
Os valores abaixo são ilustrativos, não extraídos de nenhuma empresa ou estudo real. Suponha que um investidor possua 10% de uma startup após uma Série A. A empresa então capta uma Série B de $20M com avaliação pre-money de $80M, o que faz a avaliação post-money ser de $100M. Os novos investidores recebem, portanto, 20% da empresa ($20M de $100M).
| Cenário | Participação do investidor após a Série B | Como |
|---|---|---|
| O investidor abre mão | 8% | 10% x (1 - 20%) = 8%, diluído pelas novas ações |
| O investidor exerce o pro-rata completo | 10% | Compra 10% da rodada de $20M: $2M, que valem 2% de uma empresa de $100M |
| Super pro-rata, mirando 15% | 15% | Precisa de mais 7 pontos de uma empresa de $100M: $7M, ou 35% da rodada |
O cheque do pro-rata completo é de $2M porque 2% de $100M são $2M, e 8% + 2% voltam a 10%. A mesma aritmética mostra o custo de abrir mão: o investidor fica com 8%, e um fundador que tinha 50% antes da rodada fica com 40%, quer o investidor participe ou não. O que a escolha do investidor muda é quem fica com as outras ações. Se ele abrir mão, os $2M vão para outra pessoa.
Fatos principais: direitos pro-rata
- Um direito, não uma obrigação, de comprar parte de uma rodada futura para manter seu percentual de participação.
- Costuma ser dimensionado como a participação do investidor na base de conversão dividida pelas ações totalmente diluídas, aplicada aos novos títulos.
- Em negócios de venture capital nos EUA, normalmente fica no Investors' Rights Agreement, muitas vezes limitado a "major investors" (grandes investidores).
- Com um SAFE, a Y Combinator deixa os direitos pro-rata fora do SAFE e oferece, em vez disso, um side letter opcional.
- Ilustração: quem tem 10% em uma rodada de $20M com pre-money de $80M compra $2M para continuar com 10%. Se abrir mão, fica com 8%.
- Os direitos de super pro-rata vão além da manutenção e permitem que um investidor aumente sua participação.
Onde os direitos pro-rata são registrados
Em uma rodada com preço definido. Em negócios de venture capital nos EUA, o direito costuma ser escrito no Investors' Rights Agreement (IRA), um dos documentos-padrão assinados com o financiamento, embora o local exato varie por negócio. A National Venture Capital Association publica modelos de documentos jurídicos, incluindo o Investors' Rights Agreement (listado ali como atualizado em outubro de 2025), que os negócios dos EUA costumam usar como ponto de partida. A página da NVCA lista o documento; a redação detalhada está no próprio modelo, e os negócios reais se afastam dele, então o que vale é o contrato assinado.
Com um SAFE. O SAFE post-money da Y Combinator não inclui um direito pro-rata. A página de documentos da YC diz que os direitos pro-rata ficam em um side letter opcional e padronizado, e não no próprio SAFE. O fundador que assina o side letter dá a esse investidor do SAFE o direito de comprar na rodada com preço definido em que o SAFE se converte. Fundadores que usam uma nota conversível ou um instrumento personalizado precisam verificar se o direito sequer existe.
Quem recebe o direito: limites de major investor
As empresas raramente concedem direitos pro-rata a todos, porque dezenas de pequenos detentores poderiam reivindicar, cada um, parte de toda rodada. A solução usual é uma definição de "major investor". O post do Startup Company Lawyer diz que o direito costuma ser limitado a major investors que detêm um limite mínimo de participação, baixo o bastante para que o menor fundo de venture capital ou o anjo relevante de um sindicato se qualifique, e alto o bastante para excluir os numerosos pequenos acionistas.
A CRV, uma gestora de venture capital, escreve em seu site que o padrão da NVCA vincula o pro-rata a investidores que detêm de um a dois por cento do capital totalmente diluído. É a descrição de um investidor, então trate 1% a 2% como um padrão aproximado, não como regra. O corte real é um número negociado, muitas vezes expresso como quantidade de ações ou valor investido. Um investidor-anjo que faz um pequeno cheque inicial pode facilmente ficar abaixo dele.
Direitos de super pro-rata
O pro-rata padrão mantém um percentual. O super pro-rata permite que o investidor compre mais do que a sua parte, de modo que sua participação aumenta. No exemplo acima, a meta de 15% custa $7M de uma rodada de $20M, 3,5 vezes os $2M que um direito padrão permitiria.
A orientação da CRV sobre isso é direta: recomenda abordar o super pro-rata com cuidado, porque as cláusulas podem restringir severamente a capacidade da empresa de trazer novos investidores. É uma opinião atribuída a uma gestora, mas a mecânica a sustenta: cada dólar reservado a um detentor de super pro-rata é um dólar que um novo líder não pode levar.
Por que fundadores e novos líderes se importam: a rodada lotada
Uma rodada tem tamanho fixo. Se os investidores existentes com direitos pro-rata ficarem com a alocação completa, sobra menos para os novos investidores, e o líder que entra pode ser convidado a assumir uma fatia menor do que queria.
- Para os fundadores: O pro-rata dos investidores existentes pode ser um voto de confiança. Também pode espremer um novo investidor que traria experiência ou um preço melhor.
- Para um novo líder: Pergunte cedo quanto da rodada já está comprometido com os detentores existentes. Um líder que quer uma participação-alvo pode precisar de uma rodada maior ou pode desistir.
- Para o processo: Os prazos de notificação atrasam as coisas. O post do Startup Company Lawyer observa que, se alguns investidores não participarem integralmente, os demais detentores do direito podem ter uma opção de sobrealocação sobre as ações não subscritas, o que pode atrasar o fechamento.
As recomendações da CRV aos fundadores incluem conceder direitos apenas a major investors, dar o pro-rata completo ao líder e acrescentar limites de prazo ou de rodadas para que o direito não dure para sempre. São opiniões de uma gestora, e o seu advogado pode ver de outra forma.
O que acontece quando os investidores não exercem o direito
Se um investidor deixa de usar sua alocação, normalmente ocorrem três coisas, conforme os documentos:
- As ações ficam livres. A empresa pode vendê-las a novos investidores ou a outros detentores do direito, às vezes por meio da opção de sobrealocação descrita acima.
- O investidor é diluído normalmente. No exemplo, ele termina com 8% em vez de 10%.
- O direito pode ou não sobreviver. Alguns contratos mantêm o direito para rodadas futuras. Outros, especialmente quando o advogado negociou limites de rodadas, o encerram. Verifique a redação, e note que um histórico de abrir mão em rodadas de follow-on pode deixar o investidor com menos influência depois.
Relação com diluição e anti-diluição
Os direitos pro-rata e a proteção anti-diluição são frequentemente confundidos, mas funcionam de maneira diferente.
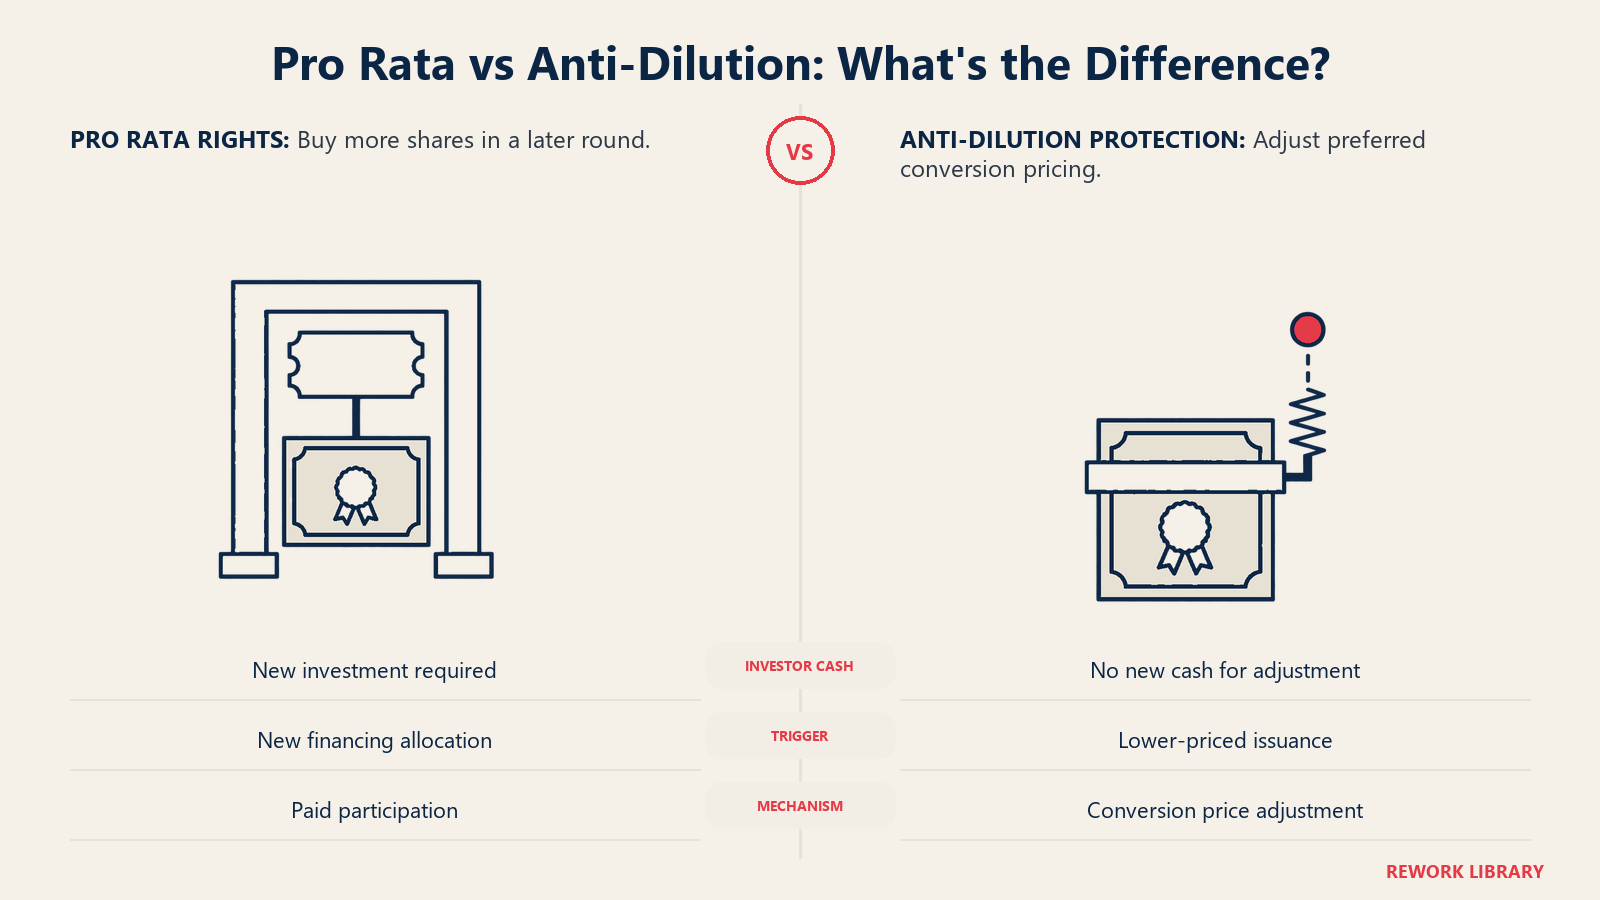
- Os direitos pro-rata permitem que o investidor pague para evitar a diluição. Custam dinheiro.
- A proteção anti-diluição ajusta o preço de conversão do investidor se a empresa vender ações mais tarde a um preço menor. É mais relevante em uma down round. Não custa nada ao investidor, e os fundadores absorvem o efeito.
Um investidor pode ter um, os dois ou nenhum. Fundadores que modelam uma rodada futura devem verificar como os dois afetam a cap table, incluindo o pool de opções dos funcionários, porque uma alocação maior para os investidores existentes pode significar que uma fatia maior da diluição recaia sobre os detentores de ações ordinárias.
Erros comuns
- Conceder o direito a gente demais. Dar o direito a cada pequeno investidor pode tornar lento o fechamento de toda rodada futura.
- Ignorar o super pro-rata. Um acréscimo de uma linha em um side letter ou term sheet pode reservar grande parte das rodadas seguintes.
- Esquecer o side letter do SAFE. Assinar o side letter opcional da YC cria o direito mesmo que o SAFE em si não o crie.
- Não modelar o cheque. Os investidores devem reservar capital para follow-ons, e os fundadores devem saber quais detentores provavelmente usarão o seu.
Perguntas frequentes sobre direitos pro-rata
O que significa pro rata em venture capital?
Significa em proporção à participação. Um direito pro-rata permite que um investidor compre a mesma fatia de uma rodada futura que a fatia da empresa que ele já possui, de modo que quem tem 10% pode comprar 10% das novas ações e evitar que sua participação caia.
Os direitos pro-rata são automáticos?
Não. Precisam estar escritos em um contrato, geralmente o Investors' Rights Agreement em uma rodada com preço definido ou, com um SAFE da YC, em um side letter opcional. O SAFE da Y Combinator não inclui o direito por si só.
O que é um major investor?
É um termo definido que limita quais investidores recebem direitos pro-rata, em geral por uma participação ou valor investido mínimo. Uma gestora de venture capital descreve o padrão da NVCA como de um a dois por cento do capital totalmente diluído, mas o limite exato é negociado em cada negócio.
O que é super pro-rata?
É o direito de comprar mais do que a sua parte proporcional, de modo que sua participação aumenta em vez de apenas se manter. Pode espremer novos investidores, por isso os fundadores costumam tratá-lo com cautela.
Os direitos pro-rata impedem a diluição?
Só para o investidor que paga. Exercer o direito mantém estável o percentual desse investidor, mas os fundadores continuam sendo diluídos pelas novas ações. A proteção anti-diluição é um mecanismo diferente, que ajusta o preço depois de uma down round.
E se um investidor não usar o seu direito pro-rata?
As ações não vendidas podem ir para novos investidores ou outros detentores do direito, e a participação do investidor é diluída normalmente. Se ele mantém o direito para rodadas futuras depende dos documentos.
Leitura relacionada

Co-Founder & COO
On this page
- Como funcionam os direitos pro-rata
- Um exemplo prático
- Onde os direitos pro-rata são registrados
- Quem recebe o direito: limites de major investor
- Direitos de super pro-rata
- Por que fundadores e novos líderes se importam: a rodada lotada
- O que acontece quando os investidores não exercem o direito
- Relação com diluição e anti-diluição
- Erros comuns
- Leitura relacionada