O que é diluição? Como as rodadas de financiamento mudam a participação
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Diluição é a redução do percentual de participação de um acionista existente que ocorre quando a empresa emite novas ações. Suas ações não desaparecem e você não vendeu nada. A empresa simplesmente tem mais ações em circulação, então o mesmo número de ações passa a ser uma fatia menor de um total maior.
Os fundadores costumam ouvir "diluição" como sinônimo de perda. Nem sempre é. Ter 20% de uma empresa que vale dez vezes mais é melhor do que ter 60% da empresa menor. A pergunta de verdade, a cada emissão de ações, é se o novo dinheiro, as novas contratações ou os novos acordos fazem a fatia restante valer mais do que a anterior valia.
Este artigo cobre a fórmula, as principais fontes de diluição, um exemplo prático da fundação à Série A, a diferença entre participação e valor, e as proteções que os investidores usam para limitar a própria diluição. É material de referência, não aconselhamento jurídico ou tributário. Os termos variam conforme a jurisdição e o negócio, por isso peça a um advogado que revise qualquer documento de financiamento.
A fórmula da diluição
A participação é uma divisão simples:
Participação % = suas ações ÷ total de ações fully diluted
"Fully diluted" (totalmente diluído) conta todas as ações que existem ou podem vir a existir: ações emitidas, o pool de opções reservado e os títulos que se convertem em ações. É na cap table que essa contagem fica registrada.
Quando novas ações são emitidas, sua quantidade de ações continua a mesma e o total cresce. Então:
Nova participação % = participação % anterior × (total de ações anterior ÷ novo total de ações)
A fração entre parênteses é o fator de diluição. Se uma rodada leva o total de 12.000.000 para 15.000.000 de ações, o fator é 12 ÷ 15 = 0,80, e cada detentor existente mantém 80% do percentual que tinha. A diluição são os outros 20%.
Um atalho rápido: se os novos investidores compram um determinado percentual da empresa após a rodada (sua participação post-money), os detentores existentes são diluídos nesse mesmo percentual, mais tudo o que tiver sido emitido junto, como um pool de opções maior. Veja avaliação pre-money vs post-money para entender como essa participação é definida.
De onde vem a diluição
Qualquer emissão de novas ações, ou de direitos sobre ações, dilui os detentores existentes. As fontes habituais:
- Rodadas de capital com preço definido. Novos investidores compram ações preferenciais recém-emitidas a um preço definido. É a fonte maior e mais visível.
- O pool de opções. As ações reservadas para funcionários atuais e futuros entram no total fully diluted. O Cooley GO define o pool de opções como ações reservadas para emissão a prestadores de serviços por meio de opções e outros incentivos em ações, e observa que os pools costumam ser ampliados durante os financiamentos de venture capital. Os investidores frequentemente pedem que a recomposição seja dimensionada antes de investir, de modo que a diluição recaia sobre os detentores existentes. Veja pool de opções para funcionários.
- Conversão de SAFE e de nota conversível. Esses instrumentos não emitem ações no primeiro dia, mas viram ações na próxima rodada com preço definido. A página de documentos do SAFE da Y Combinator explica que, em um SAFE com valuation cap post-money, a participação vendida é igual ao investimento dividido pelo valuation cap. Portanto, $1M em um cap post-money de $8M equivale a 12,5%. Uma nota conversível funciona de forma parecida, mas acrescenta juros e uma data de vencimento.
- Warrants. Um warrant é o direito de comprar ações mais tarde a um preço definido, frequentemente concedido a credores ou a investidores de uma rodada-ponte. Se exercido, acrescenta ações.
- Outras concessões. Participação concedida a conselheiros, contraprestação de aquisições paga em ações e o vesting de cofundadores também entram na contagem.
O fio condutor: diluição é o preço de toda fonte de capital ou de talento paga com participação.
Um exemplo prático: da fundação à Série A
Os números abaixo são valores redondos ilustrativos, não dados de nenhuma empresa real. Dois fundadores começam com 10.000.000 de ações entre os dois. Em seguida, ocorrem três eventos.
Evento 1: pool de opções. A empresa reserva 1.000.000 de ações para funcionários. Total de ações: 11.000.000.
Evento 2: SAFE seed. Um investidor aporta $1M em um SAFE post-money com cap de $8M. Na conversão, ele detém 12,5% da capitalização (incluindo o pool, antes do dinheiro da Série A). O número de ações do SAFE x resolve x ÷ (11.000.000 + x) = 0,125, portanto x = 1.571.429 ações. Total: 12.571.429.
Evento 3: Série A. Novos investidores aportam $5M com avaliação pre-money de $20M, ou seja, $25M post-money, e assim compram 20% da empresa pós-rodada. Eles também exigem que o pool corresponda a 10% das ações pós-rodada, com a recomposição contada no pre-money. Os fundadores (10.000.000) mais o SAFE (1.571.429) somam 11.571.429 ações, que devem ser iguais a 70% do novo total (100% menos 20% dos investidores, menos 10% do pool). Novo total = 11.571.429 ÷ 0,70 = 16.530.612 ações. Isso significa 3.306.122 ações para a Série A e um pool de 1.653.061 (uma recomposição de 653.061).
| Etapa | Total de ações | Fundadores | SAFE seed | Pool de opções | Série A |
|---|---|---|---|---|---|
| Fundação | 10.000.000 | 100,00% | n/a | n/a | n/a |
| Após o pool de opções | 11.000.000 | 90,91% | n/a | 9,09% | n/a |
| SAFE seed (convertido) | 12.571.429 | 79,55% | 12,50% | 7,95% | n/a |
| Após a Série A | 16.530.612 | 60,49% | 9,51% | 10,00% | 20,00% |
Confira a linha da Série A: 10.000.000 ÷ 16.530.612 = 60,49% para os fundadores, e 1.571.429 ÷ 16.530.612 = 9,51% para o detentor do SAFE. O fator de diluição dos fundadores ao longo da Série A é 12.571.429 ÷ 16.530.612 = 0,7605, e 79,55% × 0,7605 dá os mesmos 60,49%.
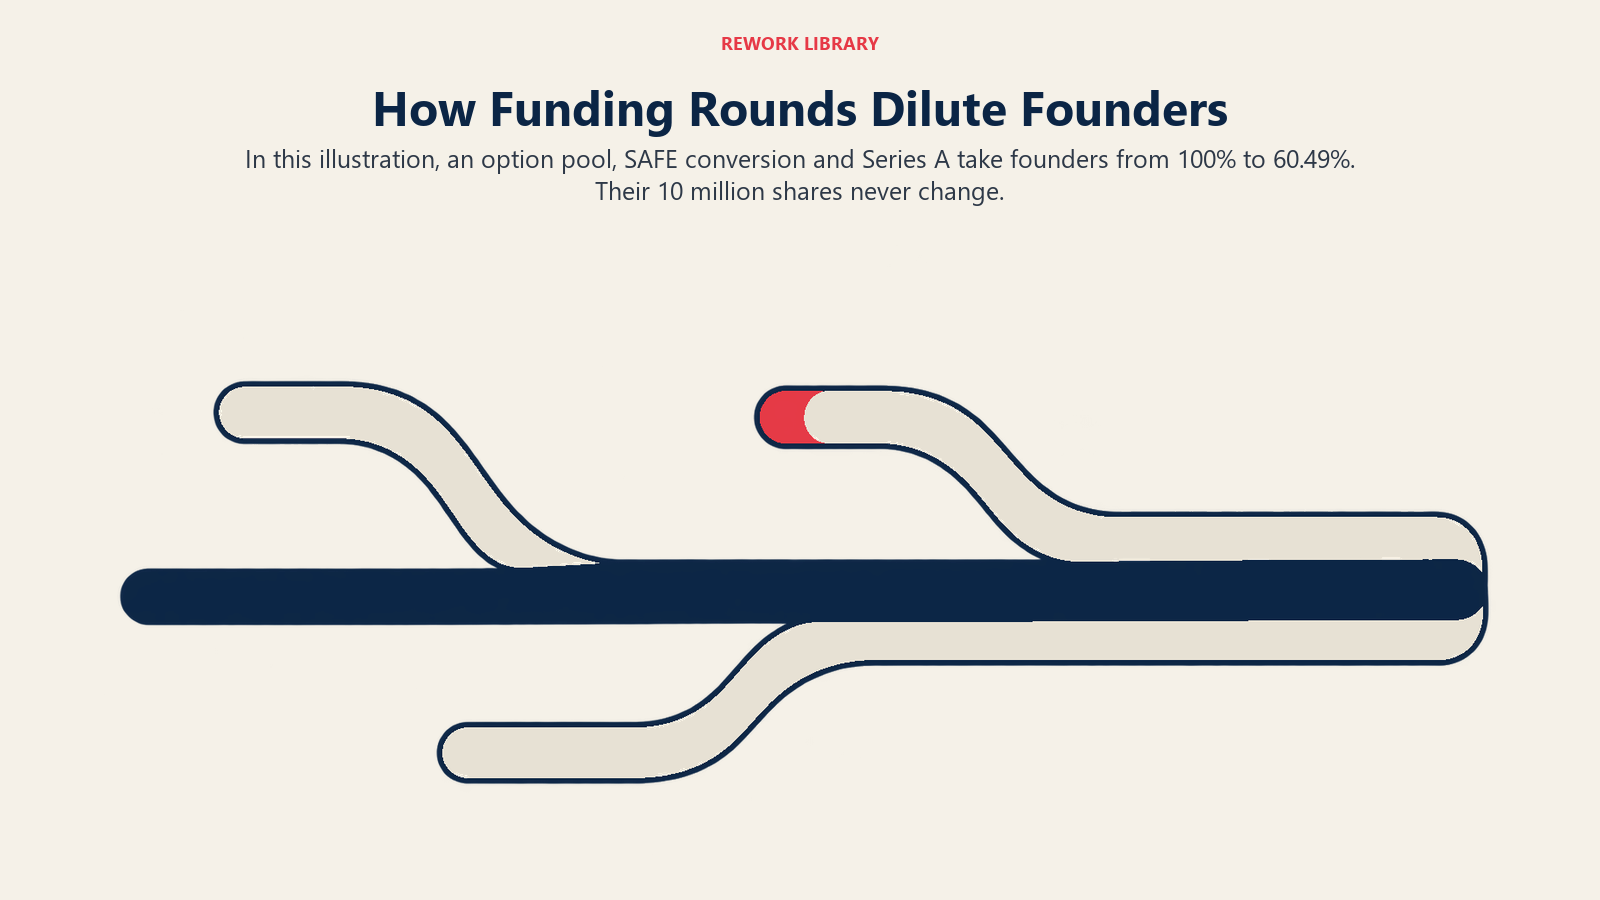
Repare que os fundadores nunca venderam uma ação. A quantidade deles ficou em 10.000.000 o tempo todo. O percentual caiu de 100% para 60,49% porque três outros grupos entraram no total. A recomposição do pool também mexeu no número dos fundadores, embora os investidores da Série A tenham comprado apenas 20%.
Fatos principais: diluição
- Diluição é a queda do seu percentual de participação quando novas ações são emitidas. Sua quantidade de ações não muda.
- Nova participação % = participação % anterior × (total de ações anterior ÷ novo total de ações).
- Fontes: rodadas com preço definido, recomposições do pool de opções, conversão de SAFE e de notas, warrants e concessões de ações.
- Em um SAFE com valuation cap post-money, a participação vendida é igual ao investimento dividido pelo cap (Y Combinator).
- No exemplo ilustrativo acima, os fundadores caem de 100% para 60,49% com um pool, um SAFE e uma Série A, sem vender uma ação.
- As cláusulas de anti-diluição protegem os investidores, e o custo recai sobre os demais detentores.
Participação vs valor
Percentual e valor são medidas diferentes. O valor é o seu percentual multiplicado pelo quanto a empresa vale.
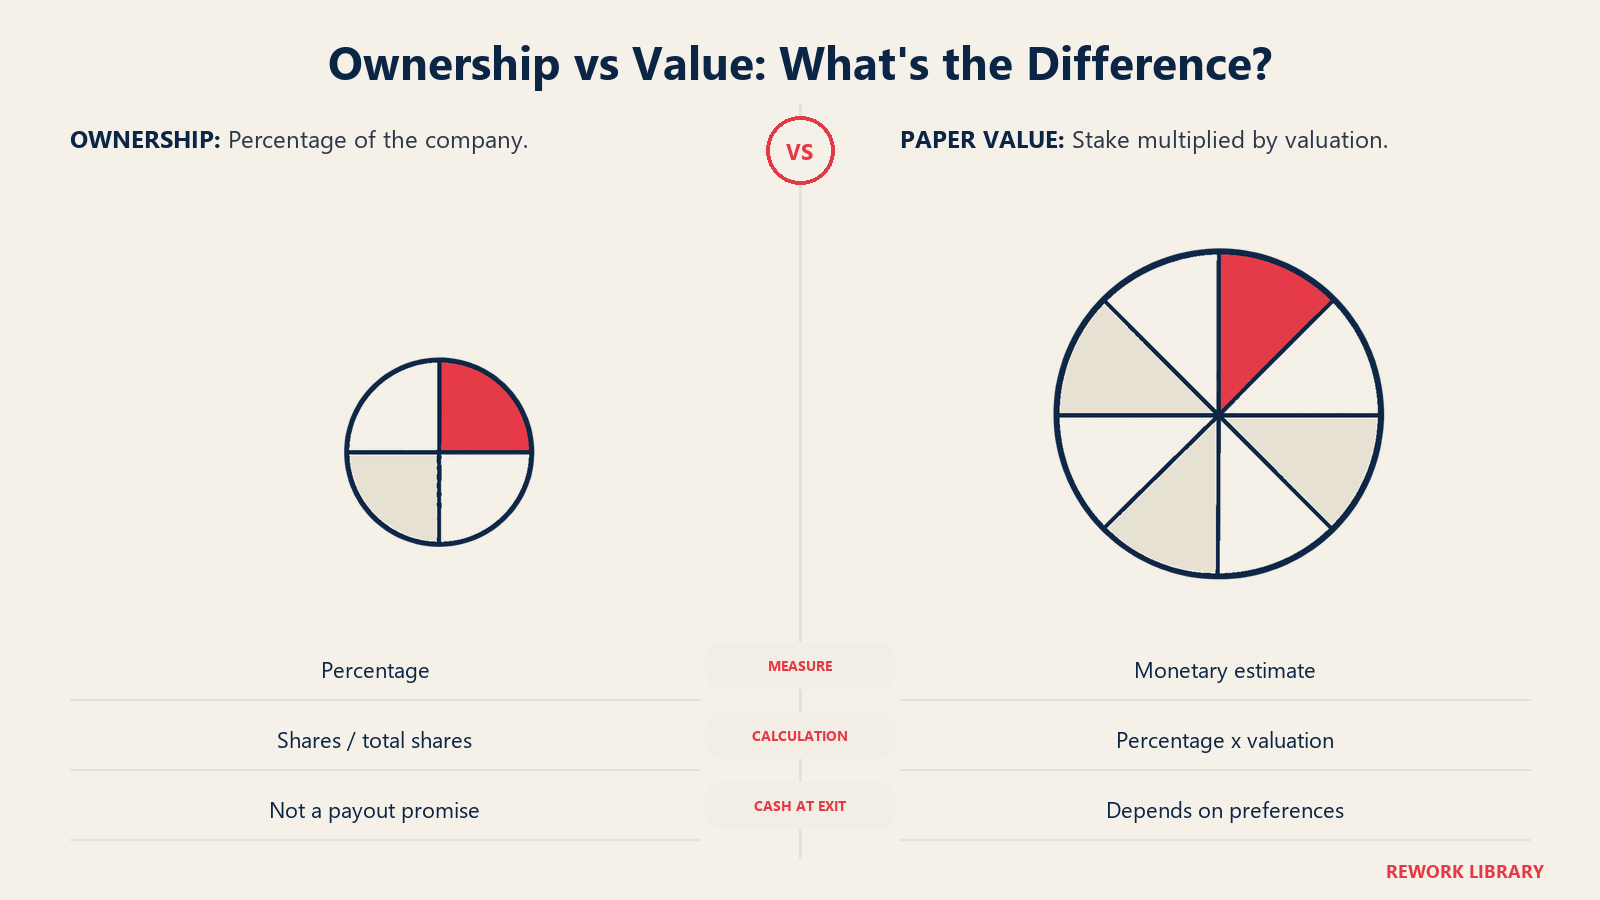
Usando os números ilustrativos acima, os investidores da Série A pagam $5M por 20%, o que implica uma avaliação post-money de $25M. Os 60,49% dos fundadores valem então cerca de $15,1M no papel (60,49% × $25M). Antes da rodada, um fundador com 100% de uma empresa que os investidores avaliavam em, digamos, $1M detinha $1M. O percentual caiu cerca de 40 pontos, enquanto o valor no papel aumentou mais de quinze vezes.
Esse é o argumento para aceitar a diluição quando o dinheiro é colocado para trabalhar: a empresa cresce mais rápido do que a fatia encolhe. O caso oposto também existe. Uma down round pode reduzir tanto o percentual quanto o valor, e é aí que a diluição machuca. O valor no papel também não é dinheiro. As ações só rendem em um exit, e mesmo assim só depois de pagas as eventuais preferências. Para o papel da avaliação (valuation) nessa conta, veja esse verbete.
Dois pontos práticos sobre a participação do fundador: decida antes da primeira captação quanta diluição total você aceita e modele quantas rodadas isso comporta. Um fundador que cede um quarto da empresa em cada uma de quatro rodadas fica com cerca de 32% (0,75 elevado à quarta potência é 0,316), antes de qualquer aumento do pool.
Proteção anti-diluição
Os investidores também não gostam de ser diluídos, especialmente por uma rodada mais barata. As ações preferenciais costumam trazer proteção anti-diluição no estatuto da empresa. A National Venture Capital Association publica documentos jurídicos modelo, incluindo um estatuto modelo, que são um ponto de partida comum nos negócios de venture nos EUA. Os termos assinados diferem do modelo, então o que vale é o estatuto de fato.
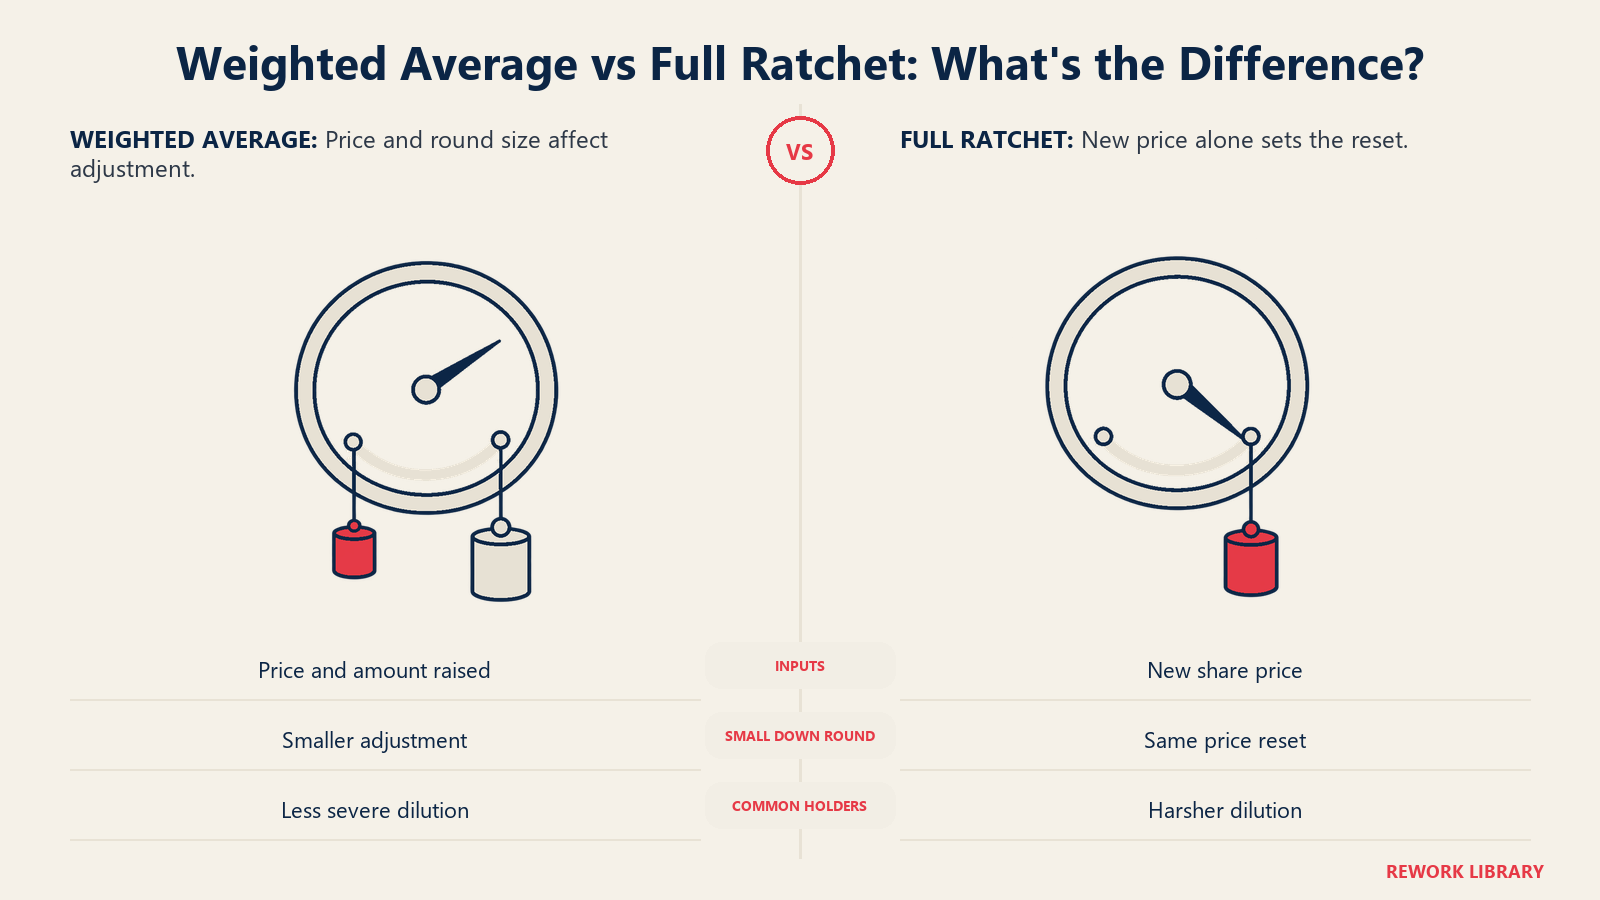
Há duas formas principais, detalhadas em down round:
- Média ponderada ampla (broad-based weighted average). O ajuste do preço de conversão das ações preferenciais depende tanto do novo preço, mais baixo, quanto do valor captado. O verbete do glossário do Cooley GO observa que uma down round que vende $1 milhão em ações gera um ajuste de conversão muito menor do que uma ao mesmo preço que venda $10 milhões.
- Full ratchet. O verbete do Cooley GO o contrasta com a abordagem de média ponderada: o ajuste se baseia apenas no novo preço da ação, seja qual for o valor vendido. É a forma mais dura para os detentores de ações ordinárias.
A proteção anti-diluição só se aplica à diluição de preço decorrente de uma emissão a preço menor. Ela não impede a diluição de uma up round normal, de uma recomposição do pool de opções nem da conversão de um SAFE. E não é gratuita: as ações extras de conversão vão para o investidor protegido e diluem todos os demais, inclusive os fundadores.
Pro rata: a defesa do investidor
A resposta do lado do investidor à diluição é o direito de entrar nas rodadas seguintes. Um direito pro-rata permite que o investidor compre o suficiente de uma nova rodada para manter seu percentual estável.
Ilustração com o exemplo acima: o investidor seed detém 9,51% após a Série A. Se uma Série B captar $10M, exercer o pro rata significa investir cerca de 9,51% da rodada, ou aproximadamente $0,95M. Ele manteria 9,51% da empresa em vez de ver o percentual cair. O cálculo exato depende de como o contrato define a base, então trate isto como um modelo simplificado.
O pro rata custa ao investidor mais dinheiro a cada rodada. Ele também tira alocação de outros investidores, e é por isso que um novo lead às vezes resiste.
Como modelar a diluição
Fundadores que modelam antes de negociar evitam a maioria das surpresas. Uma abordagem que funciona:
- Comece pela cap table fully diluted. Inclua as ações emitidas, o pool de opções e todo SAFE ou nota que ainda não tenha sido convertido.
- Escolha as premissas da rodada. Valor captado, avaliação pre-money e qualquer recomposição de pool exigida.
- Modele as conversões. Rode cada SAFE ou nota no cap ou no desconto, e use o que der mais ações ao investidor se ambos se aplicarem.
- Calcule o novo número de ações e os percentuais. Use as fórmulas acima.
- Repita para as duas rodadas seguintes, com uma faixa de avaliações, incluindo uma estável e uma menor.
- Confira o pagamento no exit, não apenas os percentuais. As preferências ficam à frente das ações ordinárias, então a participação sozinha não diz quanto você receberia. Veja preferência de liquidação.
Uma planilha serve para uma ou duas rodadas. Quando há vários SAFEs, termos de notas e concessões de opções, uma ferramenta dedicada de cap table está menos sujeita a erros.
Perguntas frequentes sobre diluição
O que é diluição em termos simples?
Diluição é a queda do seu percentual de participação quando a empresa emite novas ações. Você continua com o mesmo número de ações, mas elas representam uma fatia menor de um total maior. Ela pode vir de investidores, de um pool de opções ou da conversão de SAFEs e notas.
A diluição é sempre ruim?
Não. Se o novo capital ajudar a empresa a crescer o suficiente, um percentual menor pode valer mais do que um maior na empresa antiga. Ela vira problema quando a rodada tem preço baixo, o pool é grande demais ou o dinheiro não gera crescimento.
Como calculo a diluição de uma rodada?
Divida suas ações pelo total de ações fully diluted após a rodada. Ou multiplique seu percentual anterior pelo total de ações anterior sobre o novo total de ações. Por exemplo, um total que vai de 12.000.000 para 15.000.000 mantém 80% do percentual anterior de cada detentor.
O que dilui os fundadores além dos investidores?
A criação e a recomposição do pool de opções, a conversão de SAFEs e notas conversíveis, warrants e ações concedidas a conselheiros ou usadas em aquisições. As recomposições de pool contadas no pre-money atingem os detentores existentes, e não os novos investidores.
Qual é a diferença entre anti-diluição por média ponderada e por full ratchet?
Ambas ajustam o preço de conversão do investidor após uma rodada a preço menor. A média ponderada escala o ajuste conforme o valor captado, enquanto o full ratchet redefine para o novo preço, independentemente do valor. O full ratchet é mais duro com os fundadores.
Um investidor consegue evitar a diluição?
Em parte. Um direito pro rata permite que o investidor entre nas rodadas seguintes para manter seu percentual, e as cláusulas de anti-diluição ajustam os preços de conversão após uma rodada a preço menor. Nenhum dos dois é automático, e ambos dependem dos documentos assinados.
Leitura relacionada
