O que é a preferência de liquidação?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A preferência de liquidação é um direito vinculado às ações preferenciais que permite aos investidores receber, com os recursos de um "evento de liquidação", antes que os acionistas ordinários (em geral fundadores e funcionários) recebam qualquer valor. Um evento de liquidação normalmente significa a venda da empresa, uma fusão ou o encerramento das atividades. A preferência é expressa como um múltiplo do dinheiro investido: uma preferência de 1x significa que o investidor recebe primeiro uma vez o valor investido de volta.
Ela importa porque a avaliação de uma empresa no term sheet e o valor que os fundadores realmente levam para casa em uma saída são dois números diferentes. A preferência de liquidação fica entre eles. Em uma saída grande, ela quase não aparece. Em uma saída modesta, ou depois de uma down round, ela pode decidir quem recebe e quem fica sem nada.
Este artigo explica como a preferência funciona, as três principais estruturas, como a senioridade altera a ordem de pagamento e um exemplo prático com a aritmética à mostra. É material de referência, não aconselhamento jurídico. Os termos variam conforme a jurisdição e o negócio, e os fundadores devem pedir a um advogado que revise qualquer term sheet antes de assinar.
Como funciona a preferência de liquidação
Quando investidores compram ações preferenciais em uma rodada com preço definido, as ações trazem direitos extras em comparação com as ações ordinárias dos fundadores. A preferência de liquidação é um dos mais importantes. Como a área de startups do WilmerHale a descreve, é o valor dos recursos da venda ou da liquidação que os acionistas preferenciais recebem antes que os ordinários tenham direito a qualquer quantia.
Três elementos definem a preferência:
- O múltiplo. Geralmente 1x. Uma preferência de 2x devolve o dobro do valor investido antes que os ordinários recebam qualquer coisa.
- A participação. Se o investidor recebe a preferência e depois também divide o que sobra, ou se precisa escolher uma das duas.
- A senioridade. Quando há várias rodadas de investidores, quem é pago primeiro se não houver dinheiro para cobrir todos.
O texto jurídico fica no estatuto social da empresa (o charter). A National Venture Capital Association publica modelos de documentos jurídicos, incluindo um modelo de estatuto social, amplamente usados como ponto de partida em negócios de venture capital nos EUA e que oferecem redações alternativas para essas cláusulas. Os negócios reais se afastam do modelo, então o que vale são os documentos assinados.
Um ponto que surpreende muitos fundadores de primeira viagem: a preferência só importa quando a empresa é vendida ou encerrada. Ela não faz nada enquanto a empresa está em operação. Também não é uma dívida. Se o preço de venda for baixo demais para cobrir a preferência, o investidor não tem direito a receber a diferença depois.
As três estruturas
Preferenciais não participativas
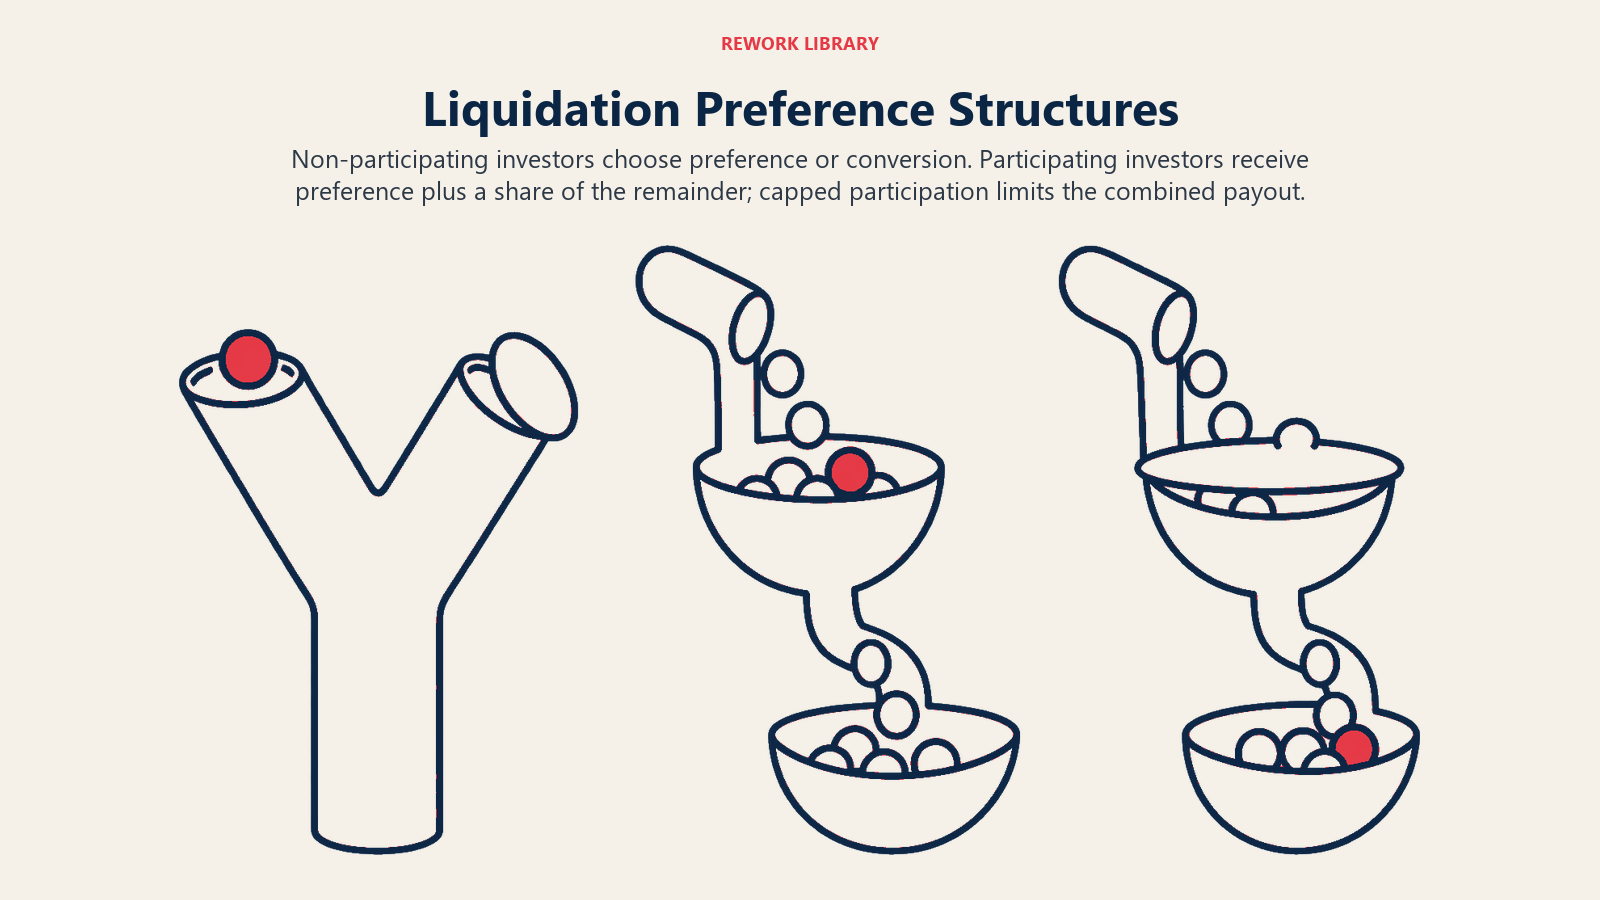
O investidor escolhe um de dois resultados: receber o valor da preferência ou converter em ações ordinárias e dividir os recursos pelo percentual de participação. Ele fica com o que for maior. É a estrutura mais favorável aos fundadores e a que mais se descreve como padrão.
Preferenciais participativas
O investidor recebe primeiro a preferência e depois também divide os recursos restantes como se tivesse convertido. As pessoas chamam isso de "double dipping" (dupla retirada). Em qualquer tamanho de saída, isso leva mais do preço de venda para o investidor.
Preferenciais participativas com teto
Um meio-termo. O investidor participa depois da preferência, mas o total recebido entre a preferência e a participação tem um teto equivalente a um múltiplo definido do investimento original (3x é uma ilustração comum). Quando o valor de suas ações convertidas em ordinárias ultrapassaria o teto, o investidor converte e fica com o valor maior.
| Estrutura | O investidor recebe | Quem favorece |
|---|---|---|
| Não participativa | Preferência OU a parcela convertida, o que for maior | Fundadores |
| Participativa | Preferência E a parcela convertida do restante | Investidores |
| Participativa com teto | Preferência mais participação até um teto, ou converte se isso valer mais | Um meio-termo entre as duas |
Um waterfall de saída na prática
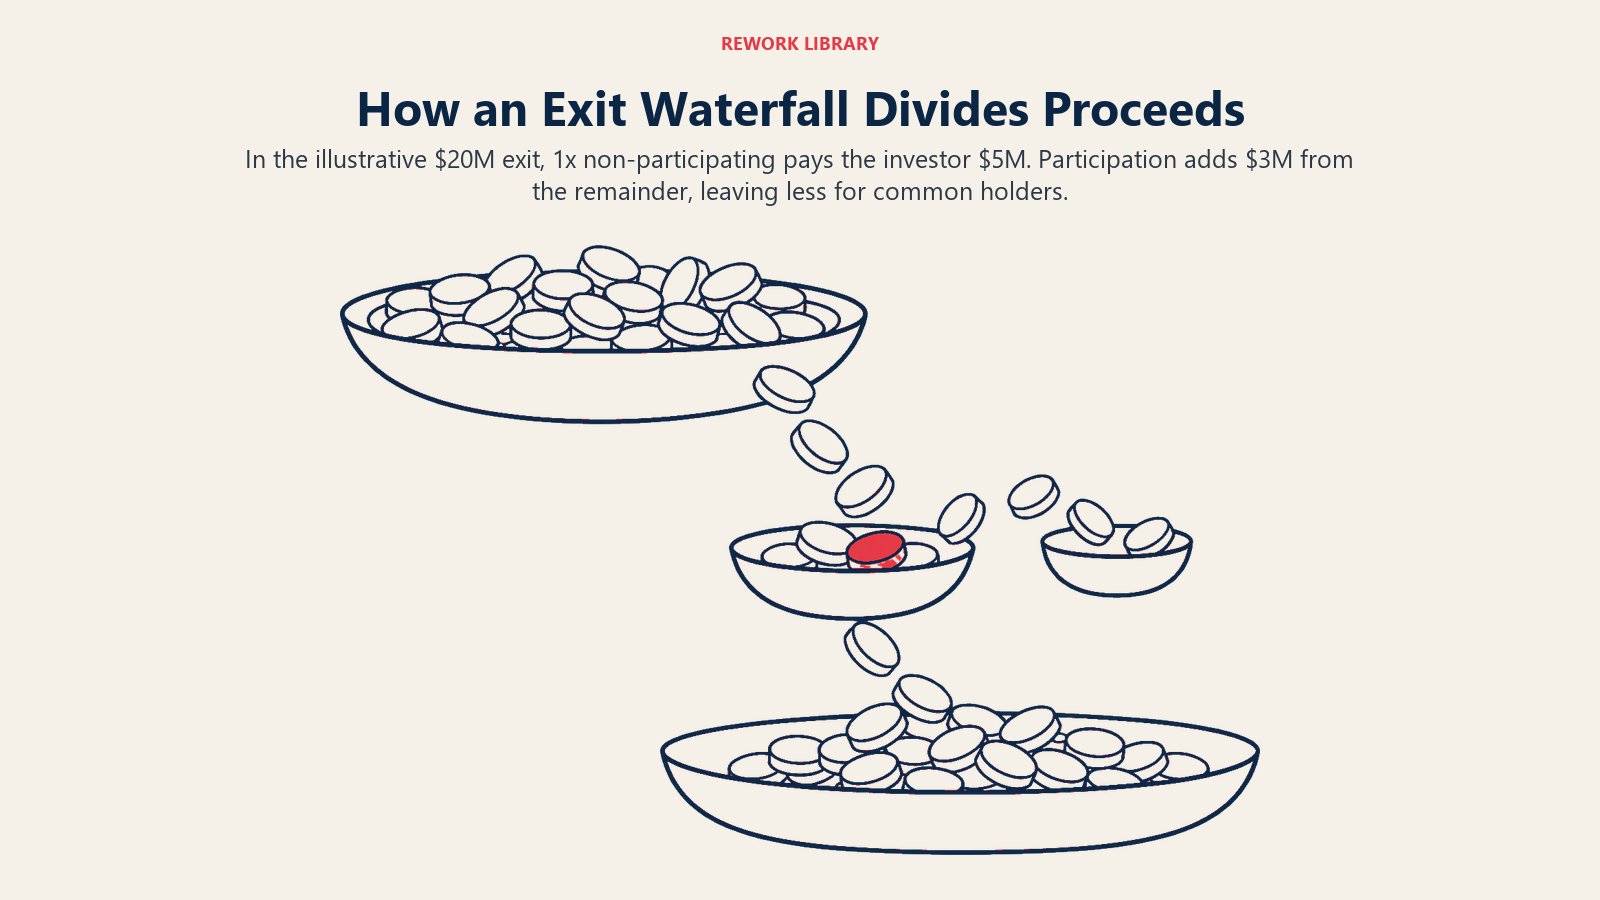
Os números abaixo são aritmética ilustrativa, não dados de algum estudo ou de uma empresa real. Suponha que um investidor aporte $5M em uma Série A por 20% da empresa, de modo que a avaliação post-money seja de $25M. Todos os demais (fundadores, funcionários, detentores de opções) ficam com os outros 80% em ações ordinárias. Não há dívida nem outras ações preferenciais. Vamos observar três valores de saída e três estruturas, todas com múltiplo de 1x.
Não participativa 1x
| Valor da saída | Opção A do investidor: receber a preferência de $5M | Opção B do investidor: converter em 20% | O investidor recebe | Os ordinários recebem |
|---|---|---|---|---|
| $4M | $4M (só há $4M disponíveis) | $0,8M | $4M | $0 |
| $20M | $5M | $4M | $5M | $15M |
| $60M | $5M | $12M | $12M (converte) | $48M |
Com $4M, a saída é menor do que a preferência, então o investidor leva todos os $4M e os ordinários ficam sem nada. Com $20M, a preferência ($5M) supera a conversão ($4M), então o investidor mantém a preferência e os ordinários recebem $15M. Com $60M, converter vale mais, a preferência deixa de contar e todos recebem pelo percentual de participação.
Participativa 1x (sem teto)
| Valor da saída | Preferência | Parcela do restante | O investidor recebe | Os ordinários recebem |
|---|---|---|---|---|
| $4M | $4M | $0 | $4M | $0 |
| $20M | $5M | 20% x $15M = $3M | $8M | $12M |
| $60M | $5M | 20% x $55M = $11M | $16M | $44M |
Com $20M, o investidor leva 40% dos recursos sendo dono de 20% da empresa. Com $60M, o investidor leva cerca de 27% ($16M de $60M). O excedente sai direto do bolso dos acionistas ordinários: $15M contra $12M na saída de $20M, e $48M contra $44M na de $60M.
Participativa 1x com teto de 3x ($15M no total)
| Valor da saída | Conta da participação | Verificação do teto | O investidor recebe | Os ordinários recebem |
|---|---|---|---|---|
| $20M | $5M + $3M = $8M | Abaixo do teto de $15M | $8M | $12M |
| $60M | $5M + $11M = $16M | Acima do teto, então limitado a $15M (converter daria só $12M) | $15M | $45M |
O investidor só abre mão do teto e converte em ordinárias quando 20% do valor da saída valem mais do que $15M. Isso acontece acima de uma saída de $75M (20% x $75M = $15M).
O que um múltiplo de 2x faz
Com uma preferência de 2x não participativa, a preferência do investidor é de $10M. Na saída de $20M, ele levaria os $10M em vez de converter (20% de $20M são apenas $4M), e os ordinários receberiam $10M em vez dos $15M que recebem com 1x.
Fatos principais: preferência de liquidação
- A preferência de liquidação paga os investidores preferenciais antes dos acionistas ordinários em uma venda, fusão ou encerramento.
- Expressa como múltiplo do capital investido (1x, 2x). Não é uma dívida e não faz nada enquanto a empresa opera.
- Não participativa: o investidor recebe a preferência ou converte, nunca os dois. Participativa: os dois. Com teto: os dois, até um limite.
- A senioridade decide a ordem de pagamento entre as rodadas: padrão (a mais recente primeiro) ou pari passu (todos dividem proporcionalmente).
- No exemplo prático acima (ilustrativo), um aporte de $5M por 20% leva $5M de uma saída de $20M na modalidade não participativa, mas $8M se for participativa.
- A preferência pesa mais em saídas modestas e depois de down rounds. Acima de certo valor de saída, os investidores não participativos convertem e a preferência deixa de importar.
Senioridade: quem recebe primeiro
Quando uma empresa levantou várias rodadas, as ações preferenciais de cada rodada têm a própria preferência. O estatuto social define a ordem de pagamento.
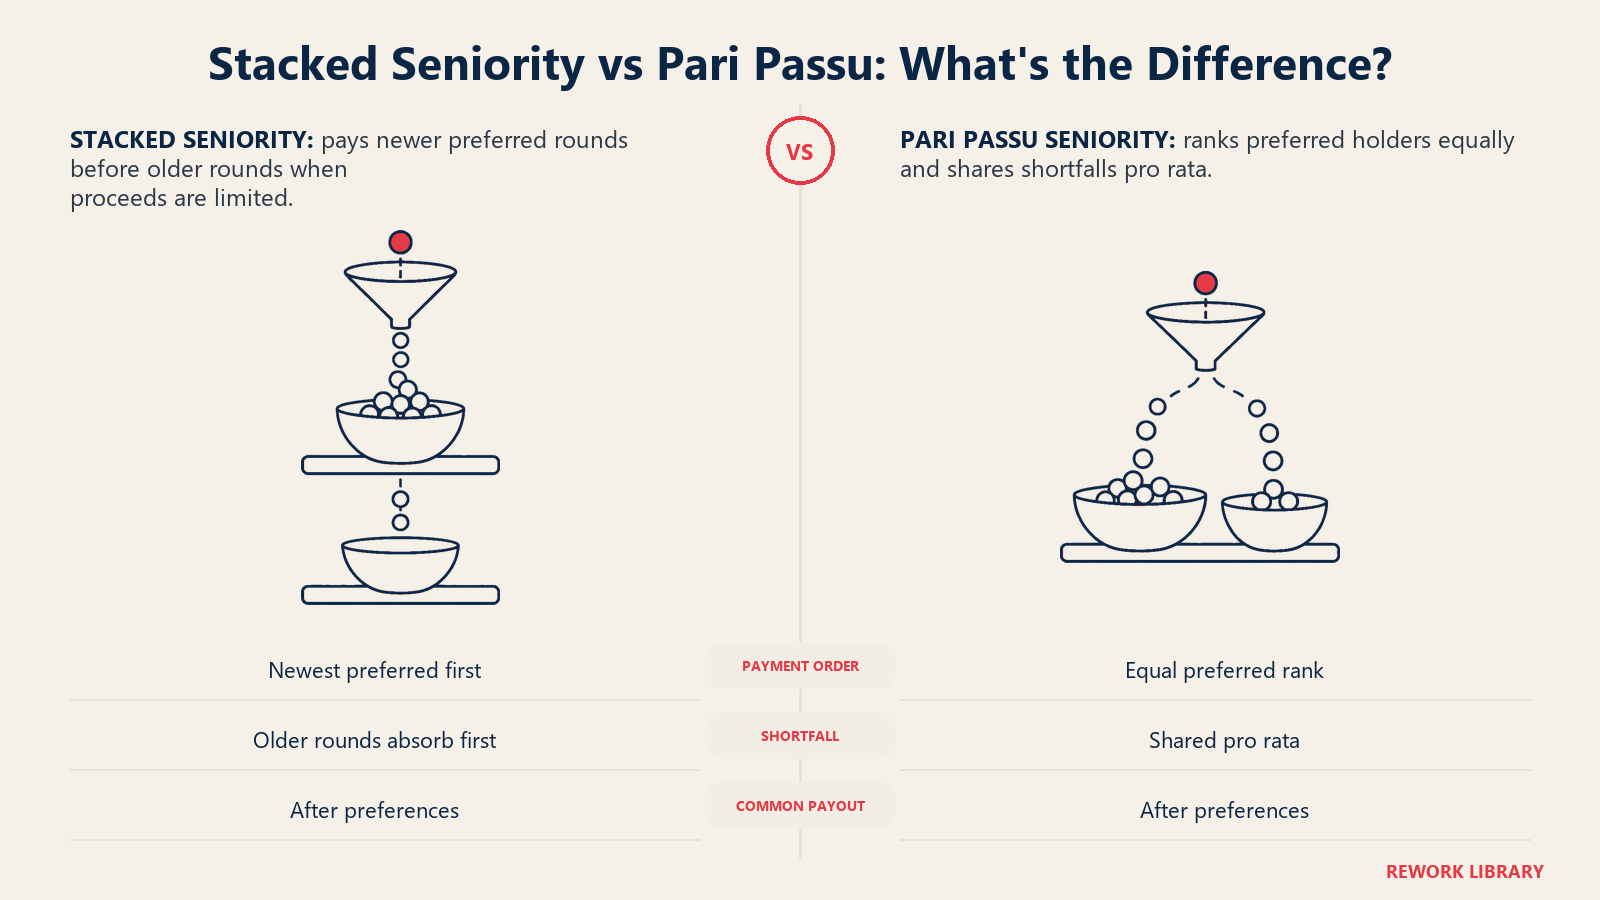
Senioridade padrão (empilhada). A rodada mais recente é paga primeiro, depois a anterior, e assim por diante, e só então os ordinários. O resumo do WilmerHale descreve a estrutura empilhada como aquela que paga primeiro o último investidor a entrar, e ela costuma aparecer em rodadas posteriores, quando os investidores querem proteção em avaliações mais altas.
Pari passu. Todos os detentores de preferenciais têm o mesmo nível. Se os recursos não cobrirem todas as preferências, eles dividem o que está disponível na proporção dos valores que lhes são devidos.
Veja uma ilustração com valores inventados. Um investidor seed aportou $2M e um investidor da Série A aportou $5M, ambos com preferências de 1x não participativas. A empresa é vendida por $6M.
| Senioridade | A Série A recebe | O seed recebe | Os ordinários recebem |
|---|---|---|---|
| Padrão (Série A primeiro) | $5M | $1M | $0 |
| Pari passu | $6M x 5/7 = cerca de $4,29M | $6M x 2/7 = cerca de $1,71M | $0 |
As preferências somam $7M, mais do que os $6M disponíveis, então os ordinários não recebem nada de qualquer forma. A diferença é apenas qual investidor absorve o prejuízo.
Por que isso importa em down rounds e saídas modestas
Os investidores de venture capital costumam fazer suas contas para resultados fora da curva, mas a maioria das vendas não é assim. Quando uma empresa é vendida por menos do que captou, ou por aproximadamente o mesmo valor da última avaliação, são as preferências que os fundadores sentem.
Em uma down round, os novos investidores muitas vezes pedem preferências seniores, múltiplos maiores ou participação para compensar o risco, já que a empresa vale menos do que na última rodada com preço definido. Isso pode deixar fundadores e funcionários com uma pequena fatia de uma saída cujo preço de manchete parece bom. Uma venda de $30M parece uma vitória até que $25M ou mais de preferências estejam à frente das ações ordinárias.
Por isso os fundadores também devem modelar saídas, e não só a participação. Uma cap table que mostra 60% de participação dos fundadores não diz nada sobre o pagamento em uma saída abaixo do total das preferências. Ferramentas de gestão de cap table costumam incluir modelagem de waterfall para essa finalidade.
A mesma lógica vale quando uma rodada-ponte ou uma nota conversível se converte depois em ações preferenciais: os detentores convertidos podem trazer a própria preferência, somando mais uma camada à pilha.
Como está o mercado
A tendência dos termos é rumo a estruturas mais simples. O relatório de financiamento de venture capital da Cooley para o primeiro trimestre de 2019 constatou que a parcela de negócios com preferências de liquidação totalmente participativas havia caído para 8% das transações. É um dado mais antigo, e edições posteriores podem diferir, então consulte o relatório mais recente de um escritório de advocacia ou de um provedor de dados como a Carta antes de tratar qualquer número como atual. Seja qual for a média, o seu negócio é negociado. Um investidor líder normalmente define os termos da rodada, e os demais investidores costumam acompanhar.
Erros comuns e alertas para fundadores
- Negociar só a avaliação. Uma avaliação maior com participação e preferência de 2x pode deixar os fundadores em situação pior do que uma avaliação menor com uma preferência limpa de 1x não participativa. Modele as duas em vários valores de saída.
- Ignorar a pilha acumulada. Cada rodada soma preferências. Some tudo antes da próxima captação e veja qual precisa ser a saída para os ordinários receberem alguma coisa.
- Esquecer os funcionários. Os detentores de opções são ordinários. Uma saída modesta que paga pouco aos fundadores pode não pagar nada aos funcionários, o que prejudica a retenção muito antes de uma saída.
- Confundir o múltiplo com o direito de participação. "1x" informa o tamanho da preferência. Não informa se o investidor também participa. Pergunte os dois termos.
- Tratar o term sheet como definitivo. Term sheets curtos comprimem essas cláusulas em uma ou duas linhas. O estatuto social traz a mecânica completa, incluindo gatilhos de conversão e o tratamento dos dividendos.
- Dispensar a orientação local. As estruturas de ações preferenciais, as proteções aos investidores e a exequibilidade variam por país. Um fundador que capta de fundos regionais ou estrangeiros deve contar com um advogado que conheça a jurisdição relevante.
Como se compara a termos relacionados
- Avaliação (valuation). A avaliação define o preço por ação e o percentual de participação. A preferência de liquidação define quem recebe primeiro com os recursos da saída. São alavancas separadas, e os investidores muitas vezes trocam uma pela outra.
- Proteção anti-diluição. Protege o percentual de participação do investidor se uma rodada posterior tiver preço menor. A preferência de liquidação protege o pagamento do investidor na saída. Costumam ser negociadas juntas depois de uma down round.
- Dívida. A dívida precisa ser paga seja qual for o valor da empresa, e pode forçar uma falência. A preferência só se aplica quando há recursos a distribuir.
- Runway e burn rate. Eles determinam a probabilidade de a empresa enfrentar uma venda a preço baixo ou um encerramento, que é quando a preferência vira o assunto principal.
Perguntas frequentes sobre preferência de liquidação
O que significa preferência de liquidação de 1x?
Significa que os investidores preferenciais têm direito a receber uma vez o valor que investiram antes que os acionistas ordinários recebam algo dos recursos da saída. Um aporte de $5M traz uma preferência de $5M. Se eles também podem dividir o restante depende de as ações serem participativas ou não.
Qual é a diferença entre preferenciais participativas e não participativas?
Nas preferenciais não participativas, o investidor recebe a preferência ou a parcela convertida em ordinárias, o que for maior. Nas participativas, o investidor recebe a preferência e depois também divide o que sobra. No exemplo prático acima, um aporte de $5M por 20% rende $5M na modalidade não participativa, mas $8M na participativa, em uma saída de $20M.
A preferência de liquidação se aplica se a empresa fechar?
Sim, no sentido de que os detentores de preferenciais ficam à frente dos ordinários em relação a qualquer ativo que sobre depois de pagos os credores. Mas a preferência não é uma dívida, então, se sobrar pouco ou nada, o investidor não tem direito a receber a diferença depois.
Qual é a diferença entre senioridade padrão e pari passu?
Na senioridade padrão, a rodada mais recente é paga primeiro e as mais antigas recebem do que sobra. Em pari passu, todos os detentores de preferenciais têm o mesmo nível e dividem proporcionalmente se os recursos não cobrirem o total das preferências.
Quando a preferência de liquidação deixa de importar?
Nas preferenciais não participativas, quando a parcela convertida dos recursos supera a preferência, o investidor converte em ordinárias e a preferência se torna irrelevante. No exemplo acima, com 20% de participação e preferência de $5M, isso acontece acima de uma saída de $25M.
Os fundadores podem negociar a preferência de liquidação?
Sim. O múltiplo, a participação, o teto e a senioridade são negociáveis, e o poder de barganha depende de quão disputada é a rodada e da posição da empresa. Os fundadores devem modelar os pagamentos em vários valores de saída e pedir a um advogado que revise os termos.
Leitura relacionada

Co-Founder & COO
On this page
- Como funciona a preferência de liquidação
- As três estruturas
- Preferenciais não participativas
- Preferenciais participativas
- Preferenciais participativas com teto
- Um waterfall de saída na prática
- Não participativa 1x
- Participativa 1x (sem teto)
- Participativa 1x com teto de 3x ($15M no total)
- O que um múltiplo de 2x faz
- Senioridade: quem recebe primeiro
- Por que isso importa em down rounds e saídas modestas
- Como está o mercado
- Erros comuns e alertas para fundadores
- Como se compara a termos relacionados
- Leitura relacionada