O que é um IPO? Como as empresas abrem o capital
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma oferta pública inicial, ou IPO (oferta pública inicial), é a primeira vez que uma empresa oferece suas ações ao público em geral. A SEC descreve abrir o capital como, tipicamente, a empresa realizar um IPO "vendendo ações ao público, geralmente para levantar capital adicional". Depois disso, as ações da empresa passam a ser negociadas em uma bolsa e qualquer pessoa pode comprá-las ou vendê-las.
Para um fundador, o IPO é uma das poucas formas de transformar uma empresa privada em uma empresa aberta. Ele pode levantar dinheiro, dar aos primeiros investidores e funcionários uma forma de vender ações e colocar um preço de mercado no negócio. Também muda a forma como a empresa é administrada, a quem ela presta contas e quanto precisa divulgar.
Este artigo cobre o que é um IPO, as etapas de um processo típico nos EUA, as principais alternativas (listagem direta e SPAC), quanto custa ser uma empresa aberta e como saber se uma empresa está pronta. É material de referência, não aconselhamento jurídico ou de investimento. Os exemplos seguem as regras dos EUA porque são as que têm fontes primárias que conseguimos verificar. As regras para listagem no Sudeste Asiático e em outros lugares diferem conforme a jurisdição e a bolsa, por isso converse cedo com um advogado local e com um patrocinador ou underwriter.
O que é um IPO e o que não é
Pela lei federal de valores mobiliários dos EUA, uma empresa não pode oferecer ou vender ações legalmente, a menos que a oferta seja registrada na SEC ou se aplique uma isenção. O boletim da SEC para investidores sobre IPOs explica que uma empresa registra uma oferta apresentando uma declaração de registro, normalmente no Form S-1. Tudo o que vem antes desse ponto (rodadas seed, uma Série A, uma rodada privada em estágio avançado) costuma ocorrer sob isenções, não sob um registro público.
Duas coisas são fáceis de confundir com um IPO:
- Uma rodada de financiamento. Uma rodada privada com preço definido vende ações a um pequeno grupo de investidores. Um IPO vende ao público por um processo regulado, com divulgação pública. Veja o que faz um investidor líder para o lado privado.
- Um exit no sentido de venda. Um IPO não é a venda da empresa. Os fundadores e os primeiros investidores normalmente mantêm suas ações, embora em geral não possam vendê-las de imediato. Voltamos a isso em lock-ups.
Um IPO também não é o mesmo que a ação "subir". O boletim da SEC observa que o preço de oferta reflete uma estimativa negociada de valor e pode ter pouca relação com o preço em que as ações são negociadas logo depois.
O processo do IPO, etapa por etapa
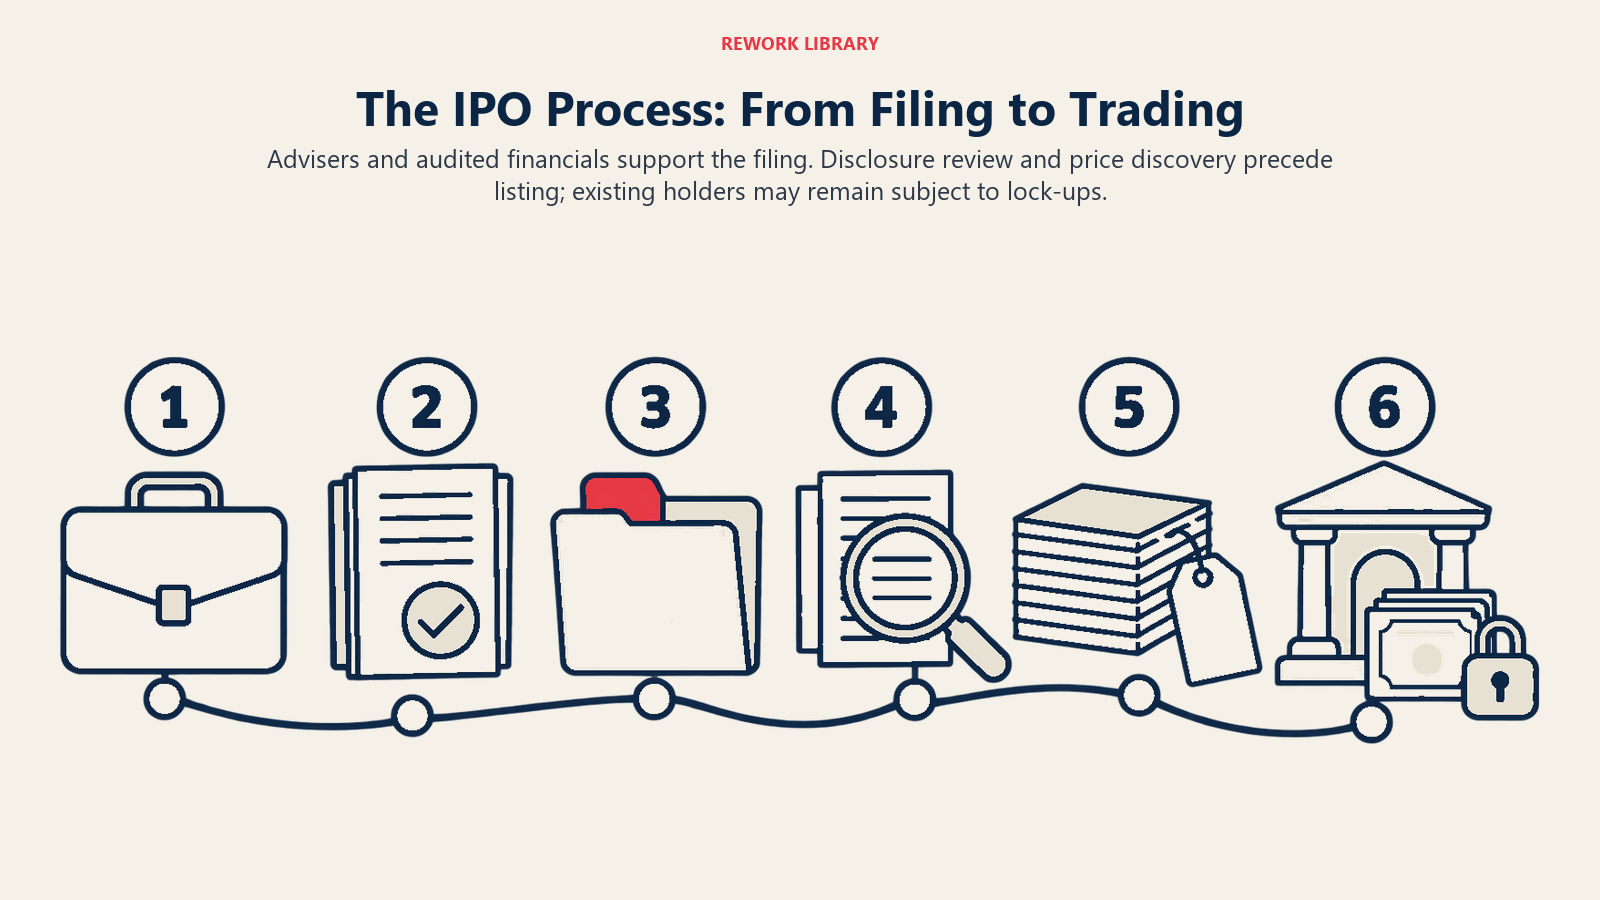
Os prazos variam muito, e nenhuma fonte que consultamos informa uma duração padrão, então trate a ordem abaixo como um mapa, não como um cronograma.
1. Escolha os underwriters e os assessores
Os underwriters são os bancos de investimento que coordenam e vendem o IPO. A empresa também precisa de advogados especializados em valores mobiliários e de um auditor independente. Em um IPO tradicional, a visão geral da SEC sobre os caminhos para abrir o capital diz que a empresa vende ações recém-emitidas aos underwriters, que as revendem principalmente a investidores institucionais.
2. Prepare as demonstrações financeiras e faça a due diligence
A declaração de registro exige demonstrações financeiras auditadas. O boletim da SEC afirma que as empresas que fazem IPOs geralmente incluem três anos de demonstrações financeiras auditadas, enquanto as emerging growth companies e as smaller reporting companies incluem dois. Advogados e bancos também revisam os contratos, os registros de propriedade e os riscos da empresa. Uma cap table limpa e concessões de opções documentadas (veja pool de opções para funcionários) economizam tempo nessa etapa.
3. Apresente a declaração de registro (Form S-1)
A maior parte do Form S-1 é o prospecto. O boletim da SEC lista as seções que ele costuma conter: resumo, fatores de risco, uso dos recursos, política de dividendos, diluição, discussão e análise da administração, descrição do negócio, administração e demonstrações financeiras. A SEC também observa que os registros iniciais podem ser feitos de forma confidencial em muitos casos e que as declarações de registro passam pelo EDGAR, o sistema de arquivamento da SEC.
4. Análise da equipe da SEC
A equipe da SEC analisa as declarações de registro de IPOs quanto ao cumprimento das exigências de divulgação. Segundo o boletim da SEC, a análise muitas vezes leva a revisões do prospecto. Ela não é uma garantia de que a divulgação seja completa ou precisa, e a equipe não avalia se um IPO é um bom investimento. A responsabilidade pela divulgação precisa continua com a empresa e com os demais que prepararam o registro. A página da SEC sobre abrir o capital acrescenta que a empresa não pode vender os valores mobiliários até que a equipe declare a declaração de registro "efetiva".
5. Marketing e descoberta de preço
O boletim da SEC explica que os underwriters costumam coletar "indicações de interesse" de investidores potenciais antes da efetividade e as usam para recomendar um preço. Quem define o preço, em última instância, é a empresa. O "livro de ofertas", a lista de quantas ações cada investidor quer e a que preço, é um dos insumos, junto com as análises de avaliação. Os fundadores costumam chamar a turnê de marketing de roadshow. A precificação envolve interesses concorrentes: um preço maior levanta mais dinheiro para a empresa, enquanto os underwriters também querem um preço atraente o bastante para vender todas as ações. O boletim observa que a precificação abaixo do valor cria um desconto para os investidores iniciais, mas pode deixar dinheiro na mesa para a empresa se a ação disparar no primeiro dia.
6. Precificação, listagem e primeira negociação
Quando a declaração de registro se torna efetiva, a empresa apresenta um prospecto final com o preço final. Em conjunto com o IPO, a empresa geralmente pede a listagem em uma bolsa, como a New York Stock Exchange ou a Nasdaq, segundo o boletim da SEC. A negociação começa, e a empresa recebe os recursos das ações que vendeu.
7. Fim do lock-up
Os acionistas existentes que não estão vendendo no IPO costumam assinar um acordo de lock-up. O boletim da SEC o descreve como um acordo para não vender ações por um determinado período, "tipicamente 180 dias". A duração exata é um termo contratual definido no acordo de underwriting, então pode ser diferente. A SEC também alerta que, quando os lock-ups terminam, o preço da ação pode cair se um grande número de ações ficar disponível de uma só vez. Para os fundadores, as datas de lock-up são o momento de planejar liquidez, impostos e qualquer diluição de participação decorrente de futuras emissões de ações.
Fatos principais: IPO
- Um IPO é a primeira venda registrada de ações de uma empresa ao público, geralmente para levantar capital (SEC).
- Nos EUA, uma oferta deve ser registrada na SEC (normalmente no Form S-1) ou se enquadrar em uma isenção. As ações não podem ser vendidas até que a equipe da SEC declare o registro "efetivo".
- A análise da SEC é uma verificação de divulgação. Ela não aprova o mérito da oferta.
- Os underwriters coletam o interesse dos investidores e recomendam um preço. A empresa define o preço final.
- Segundo a SEC, os lock-ups sobre as ações existentes são tipicamente de 180 dias, mas a duração é contratual.
- Depois do IPO, a empresa deve apresentar relatórios anuais (10-K), trimestrais (10-Q) e correntes (8-K).
- As alternativas incluem listagens diretas e fusões com SPACs, cada uma com custos e trade-offs diferentes.
Alternativas ao IPO tradicional
O Office of the Advocate for Small Business Capital Formation, da SEC, compara três caminhos. A comparação abaixo resume esse documento.
| Caminho | Como funciona | Por que as empresas o escolhem | O que considerar |
|---|---|---|---|
| IPO tradicional | A empresa vende novas ações aos underwriters, que as revendem principalmente a instituições | Mais controle sobre a base inicial de investidores, além do apoio dos underwriters no marketing e na gestão da negociação inicial | Altos custos de transação, incluindo as taxas dos underwriters, e um processo longo |
| SPAC | Uma empresa de fachada (shell) levanta dinheiro em seu próprio IPO e depois se funde com uma empresa privada (uma "de-SPAC") | Mais certeza sobre o valor levantado, possivelmente um prazo menor, uma equipe de gestão do patrocinador | Altos custos totais e diluição causada pelos patrocinadores e pelos investidores do financiamento privado |
| Listagem direta | Os acionistas existentes vendem diretamente ao público, normalmente sem levantar novos recursos | Custos de transação potencialmente menores | Sem controle sobre a base inicial de investidores, possíveis problemas de volume de negociação, por isso serve para marcas de consumo fortes |
O mesmo documento diz que o caminho do SPAC "tende a atrair empresas maiores". O ponto prático para uma empresa B2B controlada pelos donos: uma listagem direta não levanta capital de crescimento como um IPO, e um SPAC altera a sua cap table de maneiras que a economia dos patrocinadores determina. Nenhum dos dois é um atalho para escapar das obrigações de empresa aberta.
Quanto custa ser uma empresa aberta
A página da SEC sobre se deve abrir o capital é equilibrada. Entre os motivos para abrir o capital estão levantar capital, aumentar a liquidez para os donos e funcionários, adquirir outros negócios com ações, atrair e remunerar funcionários com ações e opções e fortalecer o reconhecimento da marca.
Os custos que ela lista:
- A oferta consome tempo e dinheiro.
- A administração gasta muito tempo com os relatórios à SEC e a comunicação com as partes interessadas, o que gera custo.
- A empresa e seus diretores podem ser responsabilizados se as novas obrigações legais não forem cumpridas.
- Você pode perder alguma flexibilidade, sobretudo quando os acionistas públicos precisam aprovar determinadas ações.
- As demonstrações financeiras e as divulgações sobre contratos, clientes e fornecedores relevantes passam a estar disponíveis ao público, inclusive aos concorrentes.
Sobre os relatórios, a página de exigências de relatórios da SEC diz que as empresas abertas apresentam um Form 10-K anualmente e um Form 10-Q trimestralmente, com o CEO e o CFO certificando as informações financeiras. Elas também apresentam o Form 8-K para divulgar eventos significativos, normalmente em até quatro dias úteis. Entre eles estão a celebração ou o encerramento de contratos relevantes, a aquisição ou alienação de ativos, mudanças de controle e mudanças de diretores ou executivos.
É um ritmo operacional diferente. Uma empresa privada pode negociar uma down round ou uma rodada-ponte com discrição. Uma empresa aberta divulga eventos relevantes em poucos dias.
Controle e direitos dos investidores
Um IPO muda os direitos que os investidores privados negociaram, como uma preferência de liquidação, então verifique como o seu estatuto e os acordos com investidores tratam uma listagem. Os fundadores também devem revisar o controle de voto. O boletim da SEC observa que um número crescente de empresas cria classes separadas de ações ordinárias com poder de voto diferente, o que traz seus próprios trade-offs de governança.
Você está pronto? Sinais de prontidão
Nenhuma métrica isolada diz que uma empresa está pronta. Os sinais abaixo são verificações práticas extraídas do processo acima, não uma fórmula.
- Demonstrações financeiras de nível de auditoria. Você precisa de demonstrações auditadas de dois ou três anos, dependendo da condição da empresa, segundo o boletim da SEC.
- Um processo de relatórios. Você consegue fechar os livros e produzir números trimestrais precisos em um cronograma fixo, com executivos dispostos a certificá-los?
- Desempenho previsível. Os investidores públicos precificam com base em receita, clientes e resultados. Métricas como ARR e MRR e a unit economics precisam resistir ao escrutínio.
- Registros de propriedade limpos. A cap table, as concessões de opções e os direitos dos investidores devem estar documentados e consistentes.
- Governança. Estrutura do conselho, comitês e políticas que uma base de acionistas públicos vai esperar.
- Um motivo para ser uma empresa aberta. Capital, liquidez, aquisições com ações ou remuneração de funcionários, os motivos que a SEC lista. Se o motivo principal é prestígio, os custos acima raramente o justificam.
Para uma visão estruturada da prontidão operacional, veja o modelo de crescimento IPO-ready. O IPO não é o único exit; o acqui-hire é um exemplo de saída sem IPO.
Equívocos comuns
- "A SEC aprova o IPO." Ela analisa a divulgação e declara o registro efetivo. Não avalia o mérito.
- "Os fundadores podem vender no primeiro dia." Valores mobiliários restritos e lock-ups normalmente impedem isso.
- "O preço do IPO é igual ao valor." É uma estimativa negociada, segundo a SEC.
- "Abrir o capital acaba com o estresse da captação." Ele o substitui por relatórios trimestrais e escrutínio público.
Perguntas frequentes sobre IPOs
O que significa IPO?
Initial public offering, ou oferta pública inicial. É a primeira vez que uma empresa oferece suas ações ao público em geral, normalmente para levantar capital, e costuma envolver o registro da oferta junto ao órgão regulador de valores mobiliários.
O que é o Form S-1?
Nos EUA, é a declaração de registro que a maioria das empresas usa para um IPO. A maior parte dele é o prospecto, que descreve o negócio, os riscos, o uso dos recursos, a administração e as demonstrações financeiras.
A SEC aprova um IPO?
Não. A equipe da SEC analisa a divulgação, e o registro se torna efetivo depois que os comentários são atendidos. A SEC afirma que a efetividade não é uma aprovação do mérito da oferta nem uma garantia de que as divulgações sejam precisas.
O que é um acordo de lock-up?
É um acordo dos acionistas existentes de não vender por um período determinado após o IPO. A SEC diz que o período é tipicamente de 180 dias, mas é um termo contratual e pode ser diferente.
Como uma listagem direta se diferencia de um IPO?
Em uma listagem direta, os acionistas existentes vendem diretamente ao público, normalmente sem levantar novos recursos e sem underwriters. Um IPO vende ações recém-emitidas por meio de underwriters.
O que é um SPAC?
Uma special purpose acquisition company é uma empresa de fachada que abre o capital em seu próprio IPO e depois, em geral, se funde com uma empresa operacional privada em cerca de dois anos. A empresa resultante da fusão passa a ser aberta.
Que relatórios uma empresa aberta precisa apresentar?
Nos EUA, um Form 10-K anualmente, um Form 10-Q trimestralmente e um Form 8-K para eventos significativos, geralmente em até quatro dias úteis, além das exigências de procuração e de assembleia de acionistas.
Uma empresa de fora dos EUA pode listar-se nos EUA?
As regras para listagens internacionais dependem da jurisdição de origem da empresa e da bolsa. Este artigo não as cobre, então consulte um advogado de valores mobiliários que conheça os dois mercados.
Leitura relacionada

Co-Founder & COO
On this page
- O que é um IPO e o que não é
- O processo do IPO, etapa por etapa
- 1. Escolha os underwriters e os assessores
- 2. Prepare as demonstrações financeiras e faça a due diligence
- 3. Apresente a declaração de registro (Form S-1)
- 4. Análise da equipe da SEC
- 5. Marketing e descoberta de preço
- 6. Precificação, listagem e primeira negociação
- 7. Fim do lock-up
- Alternativas ao IPO tradicional
- Quanto custa ser uma empresa aberta
- Controle e direitos dos investidores
- Você está pronto? Sinais de prontidão
- Equívocos comuns
- Leitura relacionada