Os estágios de uma startup: da ideia à saída
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
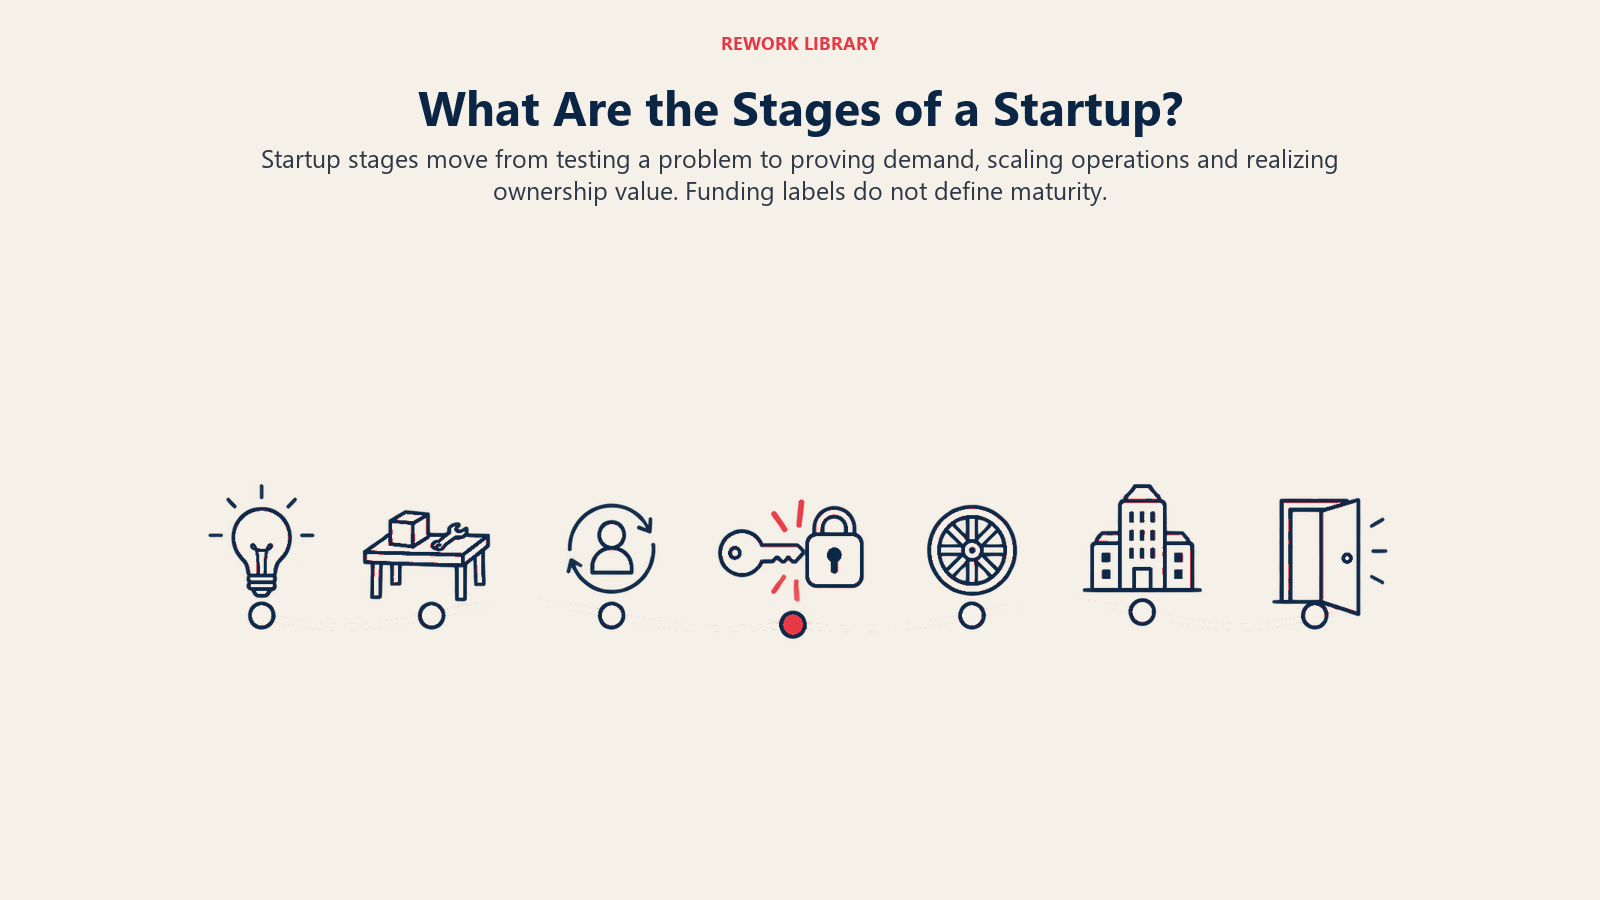
Uma startup costuma passar por seis ou sete estágios: ideia, pre-seed, seed, estágio inicial, crescimento, escala e, por fim, uma saída, como uma aquisição ou um listing em bolsa. Cada estágio tem uma tarefa diferente. No começo, a tarefa é descobrir se alguém quer o que você está construindo. Mais tarde, é construir uma máquina que cresce de maneira confiável e, por fim, decidir como termina a história da empresa.
Não existe um padrão oficial para esses rótulos. Investidores, aceleradoras e fundadores traçam as linhas em lugares ligeiramente diferentes, e os termos de financiamento (pre-seed, seed, Series A) não correspondem de modo exato ao amadurecimento da empresa. Por isso, trate os estágios abaixo como um mapa de trabalho. O que importa é a pergunta que cada estágio precisa responder e como você sabe que a respondeu.
Por que as startups têm estágios
Duas definições conhecidas explicam por que a ideia de estágios existe. Steve Blank descreve uma startup como uma organização formada para buscar um modelo de negócio repetível e escalável. Paul Graham é mais direto: uma startup é uma empresa desenhada para crescer rápido.
Junte as duas e você tem o formato da jornada. Primeiro vem uma busca, em que a empresa ainda não conhece seu cliente, seu produto nem seu preço. Depois vem a fase de expansão, em que o modelo já é conhecido e o trabalho é repeti-lo mais rápido. Graham registra esse padrão no próprio ensaio: há um período inicial de crescimento lento ou nulo enquanto a startup tenta descobrir o que está fazendo. Os estágios são apenas uma forma mais detalhada de descrever essa passagem da busca para a execução.
Isso também explica por que o mesmo conselho pode estar certo em um estágio e errado no seguinte. Contratar um time de vendas antes de o modelo estar comprovado queima caixa. Recusar-se a contratar um depois de comprovado emperra o crescimento.
Os estágios em resumo
| Estágio | Pergunta central | Trabalho principal | Fontes típicas de financiamento | Concluído quando |
|---|---|---|---|---|
| Ideia | Esse é um problema real e que vale a pena resolver? | Conversas com clientes, definição do problema | Economias dos fundadores, tempo | Você consegue descrever um cliente e um problema específicos, com evidências |
| Pre-seed | Conseguimos construir algo que as pessoas vão experimentar? | Protótipo ou primeira versão, equipe fundadora | Fundadores, amigos e família, anjos, aceleradoras | Um produto funcionando nas mãos de alguns usuários |
| Seed | As pessoas usam e voltam? | Primeiros usuários, iteração, primeira receita ou uso intenso | Anjos, fundos seed, SAFEs ou notas conversíveis | Demanda inicial clara e um jeito repetível de alcançá-la |
| Estágio inicial | É mesmo product-market fit? | Afinar o produto, primeiras ações de vendas ou marketing | Extensão do seed, Series A | Retenção e crescimento que não dependem de esforços heroicos |
| Crescimento | Conseguimos crescer com eficiência? | Escalar a aquisição, montar equipes e processos | Rodadas de venture capital, receita | Crescimento com unit economics sensatos |
| Escala e maturidade | Conseguimos defender e expandir? | Novos mercados, produtos, disciplina operacional | Capital de fase avançada, lucros, dívida | Operações previsíveis, posição de mercado |
| Saída | Como isso termina para fundadores e investidores? | Venda, listing em bolsa ou independência de longo prazo | Compradores ou mercados públicos | Os acionistas podem realizar valor |
Estágio 1: Ideia
Tudo começa com um problema que alguém leva a sério. No estágio da ideia, muitas vezes não há produto, nem empresa constituída, nem dinheiro. O fundador ou os fundadores estão testando uma tese: este grupo de pessoas tem este problema e pagaria ou trocaria de solução para resolvê-lo.
O trabalho aqui é conversar, não programar. Fale com possíveis clientes, observe como lidam com o problema hoje e veja se a dor é aguda o bastante para mudar comportamentos. Marc Andreessen defende que o mercado é o que mais importa e que "the #1 company-killer is lack of market" (o assassino número um de empresas é a falta de mercado). Um estágio de ideia que pula a pesquisa de mercado está apostando justamente nesse ponto.
O estágio termina quando você consegue nomear um cliente específico, descrever o problema com as palavras dele e mostrar alguma evidência de que é real. Há um detalhamento completo no artigo dedicado à startup em estágio de ideia.
Estágio 2: Pre-seed
O pre-seed é onde uma ideia vira uma coisa concreta. A equipe se forma, uma primeira versão é construída e a empresa costuma ser constituída. É o estágio menos padronizado. Alguns fundadores se autofinanciam, outros entram em uma aceleradora, e outros captam um valor pequeno com amigos e família ou com investidores-anjo.
O dinheiro inicial, nesse ponto, tem a ver sobretudo com tempo. Um fundador que conhece seu burn rate e seu runway (fôlego de caixa) consegue dizer exatamente quantos meses de construção o dinheiro compra, e essa é a única maneira honesta de planejar um pre-seed.
Os instrumentos de financiamento costumam ser leves. A Y Combinator criou o SAFE e afirma que um SAFE não é dívida nem empréstimo, sem juros e sem data de vencimento até se converter em ações preferenciais em um financiamento de equity posterior. Uma nota conversível cumpre papel parecido, mas é juridicamente uma dívida. Ambos permitem à empresa captar dinheiro cedo sem precisar acordar um valuation ainda.
O pre-seed termina quando um produto funcionando está em mãos reais. O detalhe está no artigo sobre a startup pre-seed.
Estágio 3: Seed
O seed é o primeiro estágio em que a evidência começa a pesar mais do que a história. A empresa tem os primeiros usuários ou clientes, e a pergunta muda de "alguém vai experimentar isso?" para "eles continuam usando e vão pagar?"
Um estágio seed saudável se parece com isto:
- Um pequeno grupo de usuários que volta sem precisar ser perseguido.
- Um retrato claro de quem é o cliente ideal e de quem não é.
- Um primeiro canal, ainda que rudimentar, para encontrar mais gente como eles.
- Alguma receita, ou um uso forte o bastante para apontar nessa direção.
O dinheiro do seed paga a iteração e as primeiras contratações. Como os tamanhos de rodada e os valuations mudam com o mercado e com a região, é melhor consultar dados atuais do mercado em que você está captando do que confiar em um número fixo. As regras da SEC também definem quem pode investir: rodadas privadas costumam ser vendidas a investidores qualificados, e a SEC define isso, nos EUA, como patrimônio líquido acima de $1 milhão, excluindo a residência principal, ou renda acima de $200.000 (ou $300.000 com cônjuge ou parceiro). Outros países definem seus próprios critérios de elegibilidade.
O seed termina quando a demanda é visível e existe um jeito plausível e repetível de alcançar mais clientes. Veja o tratamento completo em startup em estágio seed.
Estágio 4: Estágio inicial e product-market fit
"Estágio inicial" é o rótulo que mais gera confusão, porque as pessoas o usam para tudo, do pre-seed à Series A. Neste artigo, ele significa o período em que a empresa descobre se tem product-market fit e, depois, o comprova.
Andreessen define o termo de maneira simples: product/market fit é estar em um bom mercado com um produto capaz de satisfazê-lo. Parece subjetivo, mas dá para buscar sinais concretos. As curvas de retenção se estabilizam em vez de cair a zero. Os clientes indicam outros. Os ciclos de venda encurtam. O suporte fica ocupado com dúvidas sobre novos casos de uso, e não com confusão básica.
Nesse estágio, a empresa costuma montar sua primeira abordagem de go-to-market repetível, seja de vendas, self-serve, parcerias ou conteúdo. A métrica a observar é se cada novo cliente custa menos do que vale, e é aí que entram os unit economics. Para empresas de software, o artigo sobre product-market fit para SaaS aprofunda o tema, e o modelo de crescimento em estágio inicial oferece um framework do que priorizar.
As empresas que ainda não encontraram o fit muitas vezes precisam de uma rodada-ponte para ganhar tempo. Isso é normal, mas deve vir acompanhado de um plano diferente, e não apenas de mais runway para o mesmo plano. A distinção entre estágio inicial e de crescimento é tratada em estágio inicial vs estágio de crescimento.
Estágio 5: Crescimento
Quando o fit é real, a pergunta se inverte. Em vez de "alguém quer isso?", passa a ser "com que rapidez e eficiência conseguimos crescer?" O dinheiro vai para aquisição, capacidade de vendas e marketing, customer success e a primeira camada de gestão.
Paul Graham oferece uma referência útil sobre como uma empresa jovem pensa a velocidade: ele diz que uma boa taxa de crescimento durante a YC é de 5-7% por semana, e 10% por semana é excepcionalmente bom. Esse número é específico da fase inicial, de base pequena, que ele descreve. Não é uma meta para uma empresa com milhares de clientes, em que o mesmo percentual seria impossível.
O risco no estágio de crescimento é que o que funcionava com dez pessoas deixa de funcionar com cinquenta. A comunicação desacelera, os papéis se confundem e o fundador vira um gargalo. O modelo clássico de crescimento organizacional de Larry Greiner descreve isso como uma sequência de fases separadas por crises, explicada no artigo sobre o modelo de crescimento de Greiner. Uma forma prática de checar a prontidão é a avaliação do estágio de crescimento.
Para empresas de software em particular, o artigo sobre os estágios de crescimento de SaaS associa esse estágio a marcos de receita.
Estágio 6: Escala e maturidade
Escalar significa fazer o negócio crescer sem que o custo e o caos cresçam no mesmo ritmo. Maturidade é o que vem depois, quando o crescimento desacelera porque o mercado já está em grande parte atendido. A empresa tem uma base de clientes estabelecida, processos definidos e, muitas vezes, vários produtos ou regiões.
É aqui que a startup deixa de ser uma startup no sentido estrito. Pela definição de Blank, uma startup busca um modelo de negócio. Uma empresa que escalou já encontrou um e o está executando. Algumas empresas maduras preservam o espírito de startup lançando novas apostas dentro da estrutura maior, e o ciclo de vida do produto oferece uma lente para decidir quando a oferta principal precisa ser renovada.
As principais decisões aqui são de disciplina: lucratividade, estrutura de capital, governança e se vale continuar investindo em crescimento ou devolver valor aos donos.
Estágio 7: Saída
Uma saída é a forma como fundadores e investidores transformam a participação em dinheiro ou em ações líquidas. Há alguns caminhos comuns:
| Caminho de saída | O que acontece | A quem serve |
|---|---|---|
| Aquisição (M&A) | Outra empresa compra o negócio ou seus ativos | Empresas cujo produto se encaixa na estratégia de um comprador maior |
| IPO | A empresa vende ações ao público | Empresas grandes e consolidadas, com escala para lidar com as regras de companhia aberta |
| Venda secundária | Os primeiros acionistas vendem ações a novos investidores sem que a empresa seja vendida | Fundadores e primeiros investidores que querem liquidez parcial |
| Sem saída | A empresa continua privada e independente, pagando dividendos ou reinvestindo | Fundadores que preferem controle e fluxo de caixa |
A SEC descreve um IPO como a oferta pública inicial de ações de uma empresa ao público, em geral para levantar capital adicional, e observa que a empresa precisa protocolar uma declaração de registro na SEC antes de oferecer seus valores mobiliários à venda. Essa exigência é um dos motivos pelos quais um IPO é um processo mais pesado do que a maioria dos negócios privados.
Nem toda startup tem uma saída, e nem toda saída é feliz. Algumas empresas são encerradas, e outras são vendidas por menos do que os investidores colocaram. O plano certo é saber, desde os primeiros estágios, que tipo de desfecho esperam os investidores de quem você recebe dinheiro.
Sobrevivência: quantas startups chegam lá
O mapa de estágios pode fazer o caminho parecer mais ordenado do que é. Muitos negócios jovens não chegam aos estágios finais. O Bureau of Labor Statistics dos EUA acompanha isso em seus dados de sobrevivência de estabelecimentos do setor privado por ano de abertura. Para a coorte de estabelecimentos abertos no ano encerrado em março de 1994, 79,6% ainda estavam abertos um ano depois, 49,6% após cinco anos e 33,6% após dez.
Duas ressalvas se aplicam. Esses dados abrangem todos os novos estabelecimentos do setor privado, e não só startups apoiadas por venture capital, e os números vêm de uma coorte mais antiga, então ilustram o formato do desgaste em vez de prever as suas chances. Ainda assim, o ponto geral se mantém: sobreviver aos primeiros anos é o primeiro marco de verdade.
Erros comuns ao pensar em estágios
- Tratar rodadas de financiamento como estágios. Levantar uma Series A não significa que a empresa está no estágio de crescimento. O dinheiro segue a evidência, mas os dois nem sempre andam juntos.
- Pular etapas. Construir para escalar antes de haver fit desperdiça caixa. Gastar à frente da evidência encurta o runway.
- Ficar tempo demais no modo de busca. O problema oposto: ajustar o produto sem parar quando os clientes já disseram o que funciona.
- Copiar o cronograma de outra empresa. Um app de consumo, um negócio de hardware e uma empresa de software B2B passam pelos estágios em velocidades muito diferentes.
- Ignorar a saída. Se os investidores esperam um desfecho em escala de venture capital e o mercado não comporta um, a incompatibilidade causa conflito mais adiante.
Fatos principais: Estágios de uma startup
- Steve Blank define uma startup como uma organização formada para buscar um modelo de negócio repetível e escalável.
- A definição de Paul Graham: uma empresa desenhada para crescer rápido. Ele diz que um crescimento semanal de 5-7% é bom durante a YC e que 10% é excepcional.
- Marc Andreessen diz que o mercado é o que mais importa e define product/market fit como estar em um bom mercado com um produto capaz de satisfazê-lo.
- Um SAFE não tem juros nem data de vencimento e se converte em ações preferenciais em um financiamento de equity posterior (Y Combinator).
- Nos EUA, os investidores qualificados incluem pessoas com patrimônio líquido acima de $1 milhão, excluindo a residência principal (SEC).
- Dos estabelecimentos do setor privado dos EUA abertos no ano encerrado em março de 1994, 49,6% sobreviveram cinco anos e 33,6% sobreviveram dez (BLS).
- Um IPO nos EUA exige uma declaração de registro protocolada na SEC antes de as ações serem oferecidas (SEC).
Leitura relacionada

Co-Founder & COO
On this page
- Por que as startups têm estágios
- Os estágios em resumo
- Estágio 1: Ideia
- Estágio 2: Pre-seed
- Estágio 3: Seed
- Estágio 4: Estágio inicial e product-market fit
- Estágio 5: Crescimento
- Estágio 6: Escala e maturidade
- Estágio 7: Saída
- Sobrevivência: quantas startups chegam lá
- Erros comuns ao pensar em estágios
- Leitura relacionada