O que é um acqui-hire?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um acqui-hire (também escrito "acquihire") é uma transação em que uma empresa compra uma startup principalmente para contratar as pessoas. Como a Foley & Lardner descreve, a empresa é adquirida especificamente pelo seu talento, e não por seus produtos ou receita. O comprador quer os engenheiros, designers ou pesquisadores. O produto, os clientes e às vezes a marca ficam em segundo plano, e o produto costuma ser encerrado.
É uma das formas mais discretas de uma startup terminar. Não há um valuation de manchete, e os fundadores podem chamar isso de "pouso suave". Para o fundador, é um exit. Para o investidor, pode devolver algum dinheiro, ou muito pouco. Para os funcionários, pode significar um novo emprego em uma empresa maior, com um pacote diferente do equity que tinham antes.
Este artigo explica o que é um acqui-hire, por que os compradores recorrem a ele, como o dinheiro costuma ser dividido, o que ele significa para cada grupo, como se diferencia de uma aquisição completa e a estrutura mais recente de "licenciar e contratar", que agora atrai a atenção dos reguladores. É material de referência, não aconselhamento jurídico. Os termos e as regras dos negócios variam por jurisdição, então os fundadores devem contar com um advogado em qualquer transação real.
Como funciona um acqui-hire
Em um negócio típico, o comprador faz ofertas a pessoas específicas. Essas pessoas deixam a startup e entram no comprador, geralmente com um novo contrato de trabalho. A startup em si é então comprada por um preço modesto, encerrada ou deixada como uma casca com o que o comprador não levou.
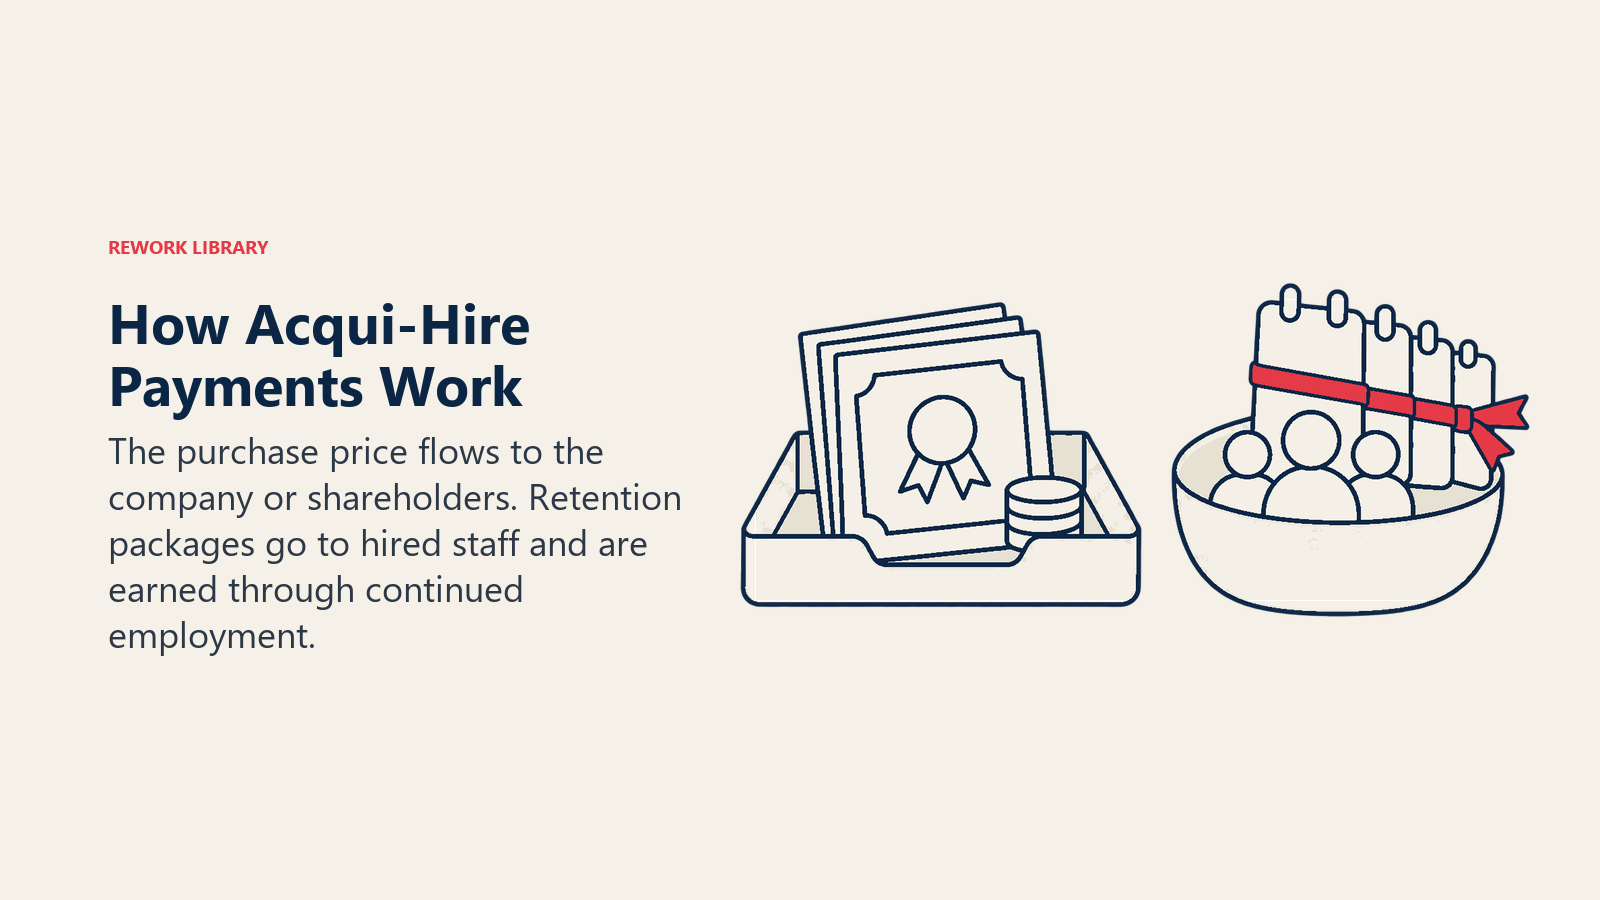
O resumo da Foley sobre a estrutura é que esses negócios costumam estruturar a venda como compra de ações ou de ativos, com a maior parte do valor direcionada a pacotes de retenção de funcionários. Esse detalhe importa, porque muda quem recebe. Pense no valor total do negócio como dividido em duas partes:
- O preço de compra. O dinheiro pago à empresa (ou a seus acionistas) pelas ações, pelo código, pelas patentes ou por outros ativos. É a parte que passa pelo cap table e pelos direitos dos investidores.
- Os pacotes de retenção e remuneração. Bônus de contratação, novas concessões de ações, salário e vesting estendido oferecidos às pessoas que o comprador contrata. Esse dinheiro vai para as pessoas, não passa pelos acionistas.
Segundo a Foley, os pacotes combinam bônus de contratação, conversão de opções de ações e novos pacotes de opções com acordos de restrição (covenants), pensados para manter a equipe com o comprador depois da transação. As características típicas são:
- Vesting ao longo de vários anos. Os contratados costumam ganhar o novo equity com o tempo, então o comprador paga por trabalho contínuo, não por algo pontual.
- Ofertas seletivas. O comprador escolhe quem quer. Funcionários sem oferta podem ser desligados, às vezes com uma indenização paga com os recursos do negócio.
- Cláusulas restritivas. Termos de não concorrência e de não aliciamento, quando legais, são comuns na papelada. A validade varia muito entre países e estados dos EUA.
Por que os compradores fazem isso
Os motivos se resumem a velocidade e escassez.
- Contratar é lento e incerto. Recrutar um time qualificado pessoa por pessoa leva meses e pode fracassar. Comprar um time que já funciona bem junto resolve em uma etapa.
- Habilidades escassas. A Foley observa que os compradores usam acquihires para competir em desenvolvimento de IA e para chegar a conhecimento especializado, como cibersegurança e computação quântica.
- Menos integração. O comprador não precisa absorver uma linha de produtos, uma base de clientes ou um cap table cheio de obrigações. Fica só com o que quer.
- Cultura e ferramentas em comum. Um time que entregou junto costuma continuar produtivo depois da mudança, ao menos na esperança do comprador.
Do lado do fundador, o gatilho costuma ser o oposto: a empresa não consegue captar outra rodada, o runway está acabando, e um pouso suave é melhor do que fechar as portas.
O que significa para fundadores, funcionários e investidores
Fundadores
Os fundadores costumam receber os maiores pacotes de retenção, já que o comprador paga sobretudo por eles. Pode ser um bom resultado, mas é principalmente renda do novo emprego, e não recursos da venda. Os fundadores também abrem mão do controle: viram funcionários do comprador, sujeitos às suas políticas e, muitas vezes, a termos de não concorrência. A participação do fundador importa muito menos aqui do que em uma venda completa, porque o preço de manchete é pequeno.
Funcionários
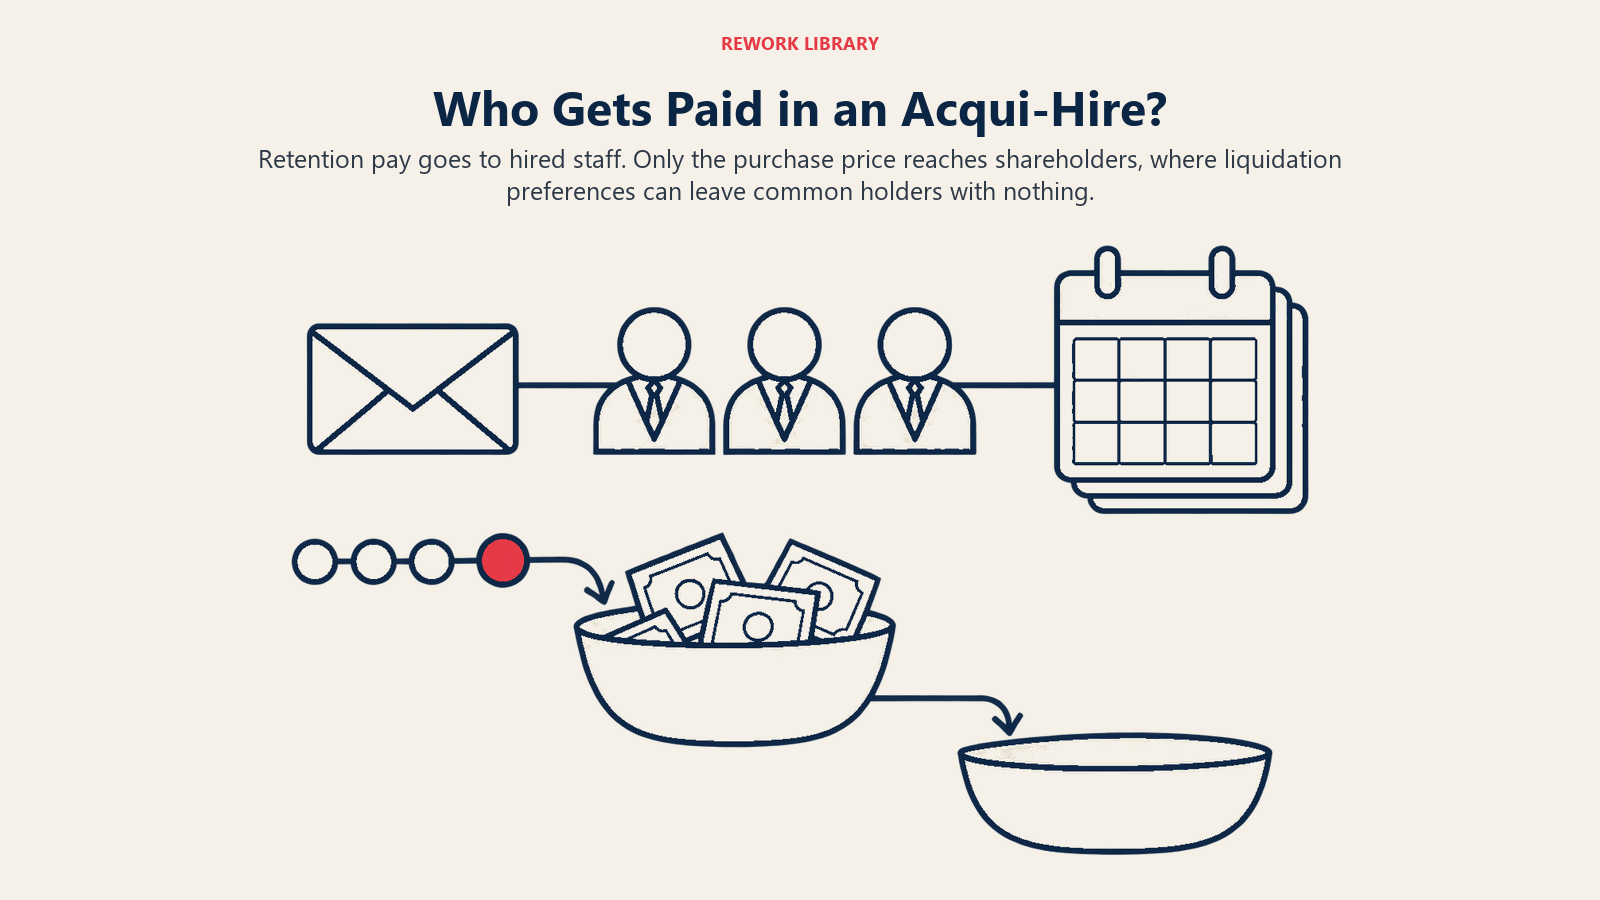
Os funcionários que recebem uma oferta geralmente ganham um novo pacote, e o tratamento das opções ainda não adquiridas (unvested) é um ponto de negociação. Os funcionários sem oferta podem ter opções em uma empresa prestes a ser encerrada. A participação deles está no pool de opções dos funcionários, e as ações ordinárias são pagas por último. Um preço de compra pequeno pode não deixar nada para elas.
Investidores
Os investidores são o grupo que mais sente a estrutura. Como a maior parte do valor vai para pacotes individuais, o preço de compra que de fato passa pelos acionistas pode ser pequeno. E, quando é pequeno, a preferência de liquidação decide quem vê alguma coisa. As preferências podem absorver por completo um preço de compra baixo, de modo que um investidor de estágio mais avançado, com uma preferência 1x sênior, pode levar tudo enquanto os detentores de ações ordinárias não recebem nada.
Uma ilustração com números inventados, e não dados de um negócio real: uma startup captou $6 milhões, tudo em ações preferenciais com preferência 1x. Um comprador paga $3 milhões pela empresa e oferece $4 milhões em pacotes de retenção ao time. Apenas os $3 milhões vão para os acionistas. Como as preferências ($6 milhões) superam $3 milhões, os detentores de preferenciais levam os $3 milhões inteiros e os de ações ordinárias recebem $0. O time ainda recebe seus $4 milhões ao longo do tempo, porque esse dinheiro é pago pelo trabalho, não por ações.
Por isso os fundadores nessas situações devem modelar o waterfall antes de aceitar um preço, e por isso os investidores às vezes reagem quando acham que o valor está sendo desviado para pacotes. O advogado precisa conferir os novos incentivos com compromissos anteriores, como SAFEs e direitos dos investidores, como a Foley destaca.
Fatos principais: Acqui-hire
- Um acqui-hire é a compra de uma startup principalmente pelo seu time, não pelo produto ou pela receita (Foley & Lardner, 2025).
- Em geral, a maior parte do valor vai para pacotes de retenção dos contratados, não para os acionistas.
- Um preço de compra pequeno pode ser absorvido pelas preferências de liquidação, deixando os detentores de ações ordinárias sem nada.
- O produto costuma ser descontinuado, e os funcionários sem oferta podem ser desligados.
- Os reguladores disseram que estão olhando de perto alguns acquihires, especialmente em IA (presidente da FTC Andrew Ferguson, janeiro de 2026).
- Em comparação com uma aquisição completa, um acqui-hire paga por pessoas, não por clientes, receita ou tecnologia em operação.
Acqui-hire vs. aquisição completa
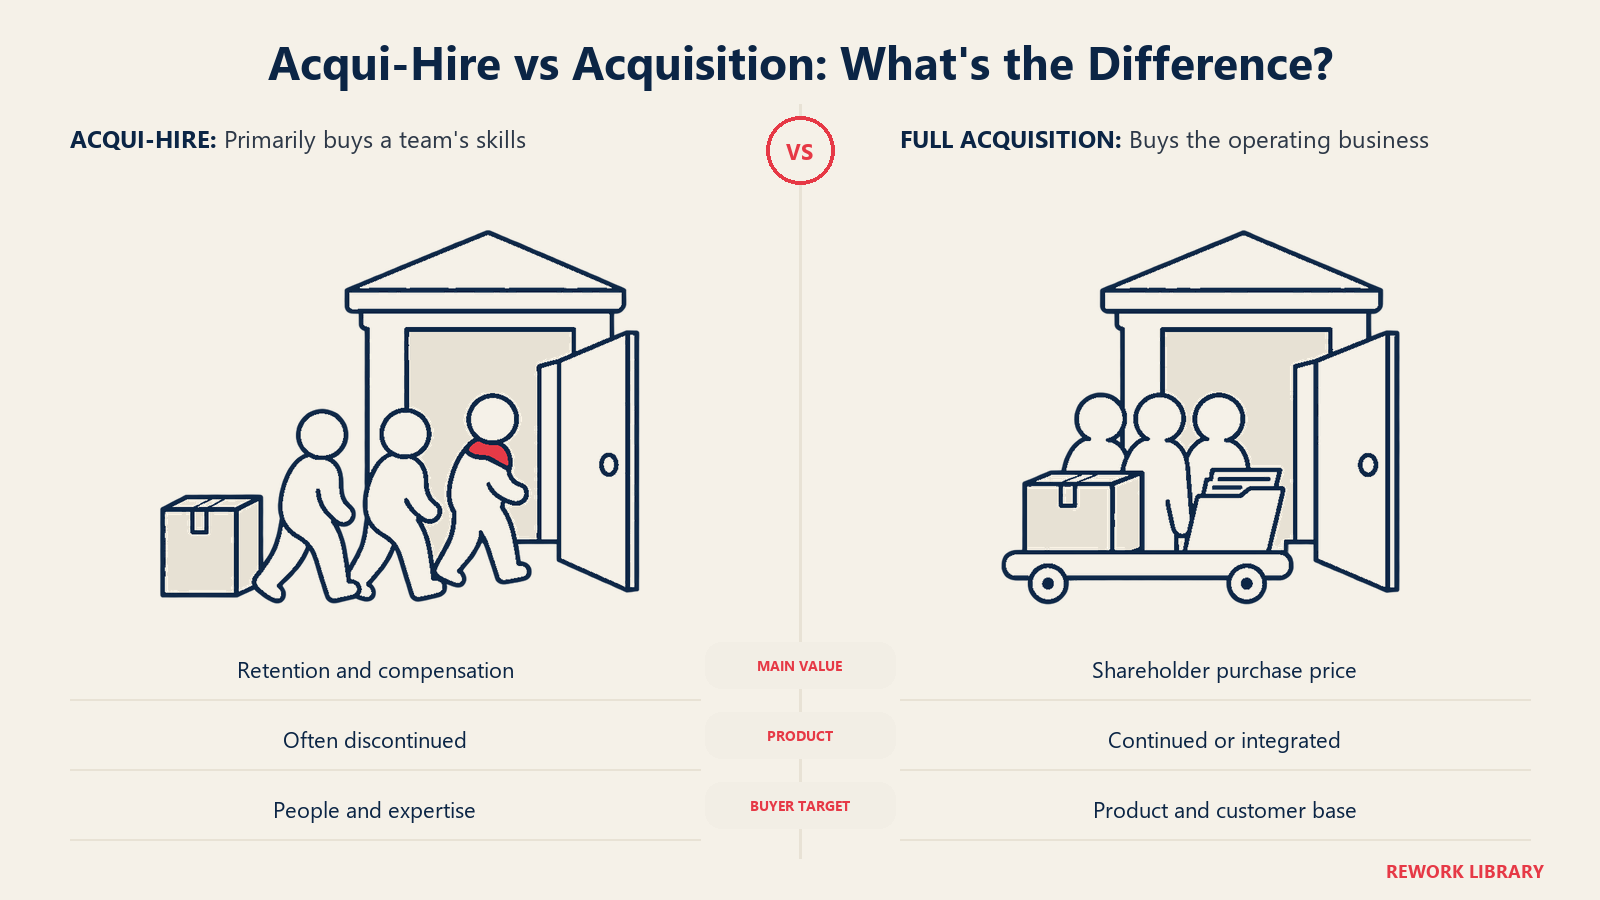
| Acqui-hire | Aquisição completa | |
|---|---|---|
| O que o comprador quer | O time e suas habilidades | O produto, os clientes, a receita ou a tecnologia |
| Para onde vai o valor | Principalmente pacotes de retenção e remuneração | Principalmente o preço de compra pago aos acionistas |
| O produto | Muitas vezes encerrado | Normalmente mantido ou integrado |
| Fundadores | Viram funcionários do comprador | Podem ficar, fazer a transição ou sair |
| Investidores | Frequentemente um retorno modesto ou uma perda | O retorno depende do preço e das preferências |
| Gatilho típico | Pouco runway, nenhuma próxima rodada | Encaixe estratégico, crescimento, um processo competitivo |
A linha não é nítida. Alguns negócios começam como acqui-hires e o comprador acaba ficando com o produto. Outros parecem aquisições completas, mas são precificados principalmente pelo número de pessoas. O teste prático é onde o valor está: em um pagamento aos acionistas ou em pacotes para as pessoas.
Um acqui-hire também é um tipo diferente de exit em relação à abertura de capital. Uma oferta pública inicial é para empresas com escala e um negócio que os investidores querem possuir. Um acqui-hire costuma ser a saída para uma empresa que nunca chegou a esse ponto.
A estrutura de "licenciar e contratar" em IA
Nos últimos anos, algumas grandes empresas de tecnologia usaram uma variação: em vez de comprar a startup, contratam seus líderes e alguns de seus pesquisadores e assinam uma licença para usar sua tecnologia. A startup continua existindo, com nova liderança e a taxa de licenciamento no caixa. Comentaristas às vezes chamam isso de "acqui-hire reverso".
Um exemplo anunciado pelas próprias empresas é o da Character.AI e do Google, em agosto de 2024. Como o TechCrunch noticiou, os cofundadores Noam Shazeer e Daniel De Freitas entraram na equipe de pesquisa DeepMind do Google junto com um pequeno número de outros funcionários da Character.AI, e o Google assinou um acordo não exclusivo para usar a tecnologia da Character.AI. A maior parte da equipe da startup ficou, e o diretor jurídico, Dominic Perella, tornou-se CEO interino. A Character.AI disse que os recursos do licenciamento apoiariam seu crescimento.
Para investidores e funcionários que ficam, essa estrutura é diferente de um acqui-hire clássico. Nenhuma empresa é vendida, então não há preço de compra distribuído pelo waterfall habitual. Se e como o dinheiro da licença chega aos acionistas depende dos documentos do negócio e de como a startup o utiliza. Vale ler os contratos, não o comunicado de imprensa.
Atenção regulatória
Os reguladores começaram a olhar para essas estruturas. Segundo o alerta ao cliente da WilmerHale de janeiro de 2026, o presidente da Federal Trade Commission dos EUA, Andrew Ferguson, disse em janeiro de 2026 que o acquihiring "se tornou um assunto grande o bastante" e que a agência está "começando a examinar de perto como essas operações funcionam". O alerta afirma que a FTC está examinando se os acquihires de IA precisam ser notificados sob a Lei Hart-Scott-Rodino quando os limites são atingidos e se negócios não notificados poderiam violar a regra contra estruturar uma transação para evitar a notificação.
Isso é uma declaração de intenção, não a constatação de que algum negócio específico violou as regras. A Foley observa de modo semelhante que os acquihires estão ficando mais visíveis para os reguladores e que o escrutínio antitruste pode se aplicar quando a startup adquirida representava uma ameaça competitiva. Se você é fundador e avalia um negócio com um grande comprador, pergunte ao advogado se as regras de notificação de fusões dos países relevantes se aplicam. As regras diferem entre jurisdições.
Erros comuns e alertas para fundadores
- Olhar só para o número de manchete. Um "negócio de $20 milhões" pode ser $2 milhões para a empresa e $18 milhões em pacotes. Pergunte quanto chega aos acionistas.
- Não rodar o waterfall. Se as preferências superam o preço de compra, os detentores de ações ordinárias não recebem nada, e isso inclui muitos funcionários. Modele antes.
- Esquecer quem não é contratado. Decida cedo como os funcionários não contratados serão tratados, incluindo indenização e tratamento das opções.
- Subestimar o lock-in. Vesting de vários anos e cláusulas de não concorrência fazem com que sair cedo possa custar dinheiro de verdade.
- Pular a conversa com os investidores. Os investidores preferenciais têm direitos. Um negócio que desvia valor para longe deles pode gerar disputas.
- Presumir que o produto sobrevive. Se ele importa para seus clientes, pergunte o que acontece com os contratos e os dados deles.
Leitura relacionada

Co-Founder & COO
On this page
- Como funciona um acqui-hire
- Por que os compradores fazem isso
- O que significa para fundadores, funcionários e investidores
- Fundadores
- Funcionários
- Investidores
- Acqui-hire vs. aquisição completa
- A estrutura de "licenciar e contratar" em IA
- Atenção regulatória
- Erros comuns e alertas para fundadores
- Leitura relacionada