O que é vesting? Cronogramas de vesting e cliffs explicados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
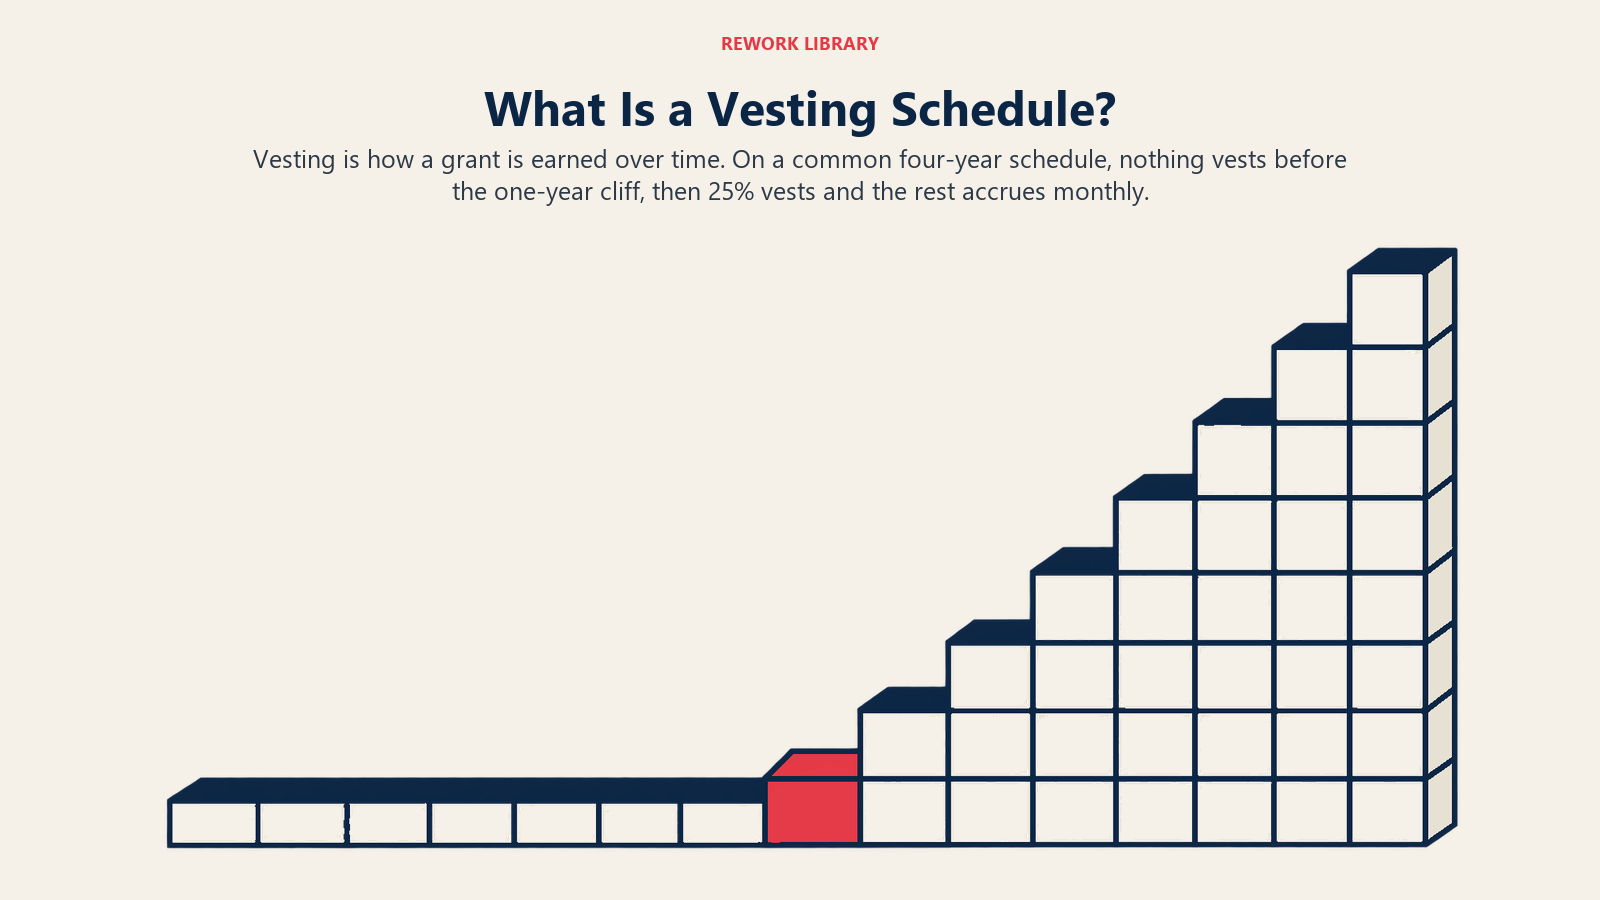
Vesting é o processo pelo qual uma pessoa conquista o direito pleno ao equity ao longo do tempo ou ao cumprir condições. Uma concessão de 48.000 opções ou ações no papel não significa que o titular seja dono de todas elas, nem possa exercê-las, no primeiro dia. Elas passam a ser do titular aos poucos, conforme o cronograma de vesting. Até lá, ficam em regime de unvested e, em geral, podem ser retomadas se a pessoa sair.
O objetivo é vincular a propriedade ao comprometimento. Uma empresa que distribui equity quer que o beneficiário permaneça e gere valor, e o cronograma de vesting é o mecanismo que torna essa troca explícita. O guia para fundadores da Y Combinator expõe a lógica sem rodeios: sem vesting, alguém poderia ser dono de metade de uma empresa no papel e ainda assim sair sem nada se deixasse a empresa no primeiro ano, exatamente o que um cronograma foi desenhado para evitar.
Este é material de referência, não aconselhamento jurídico ou tributário. Planos, regras fiscais e leis de valores mobiliários variam conforme a empresa, o negócio e a jurisdição, então peça a um advogado e a um consultor tributário que revisem qualquer concessão real.
As partes básicas de um cronograma de vesting
Todo cronograma é montado com algumas peças:
- Concessão (grant). O número total de opções, ações ou unidades concedidas.
- Data de início do vesting. A data em que o relógio começa a correr. Muitas vezes é a data de início do trabalho ou a data da concessão, mas quem decide é o contrato de concessão.
- Período de vesting. Quanto tempo leva para conquistar a concessão inteira.
- Cliff. Um período de espera antes de qualquer parcela ser conquistada.
- Intervalo de vesting. Com que frequência mais equity é conquistado depois do cliff (normalmente todo mês, às vezes todo trimestre).
O cronograma de quatro anos com cliff de um ano
A convenção mais comum em startups é um cronograma de quatro anos com cliff de um ano. A prática de startups do WilmerHale a descreve como vesting de quatro anos com cliff de um ano, de modo que 25% é conquistado após um ano, seguido de vesting mês a mês pelos três anos restantes. A Y Combinator descreve o mesmo formato e diz que, depois do cliff, o fundador conquista mais 1/48 do total de suas ações a cada mês. Os dois textos tratam de ações de fundadores, e as concessões a funcionários costumam seguir um padrão parecido, mas os termos reais são definidos pelo plano e pelo contrato de concessão de cada empresa.
O que o cliff faz
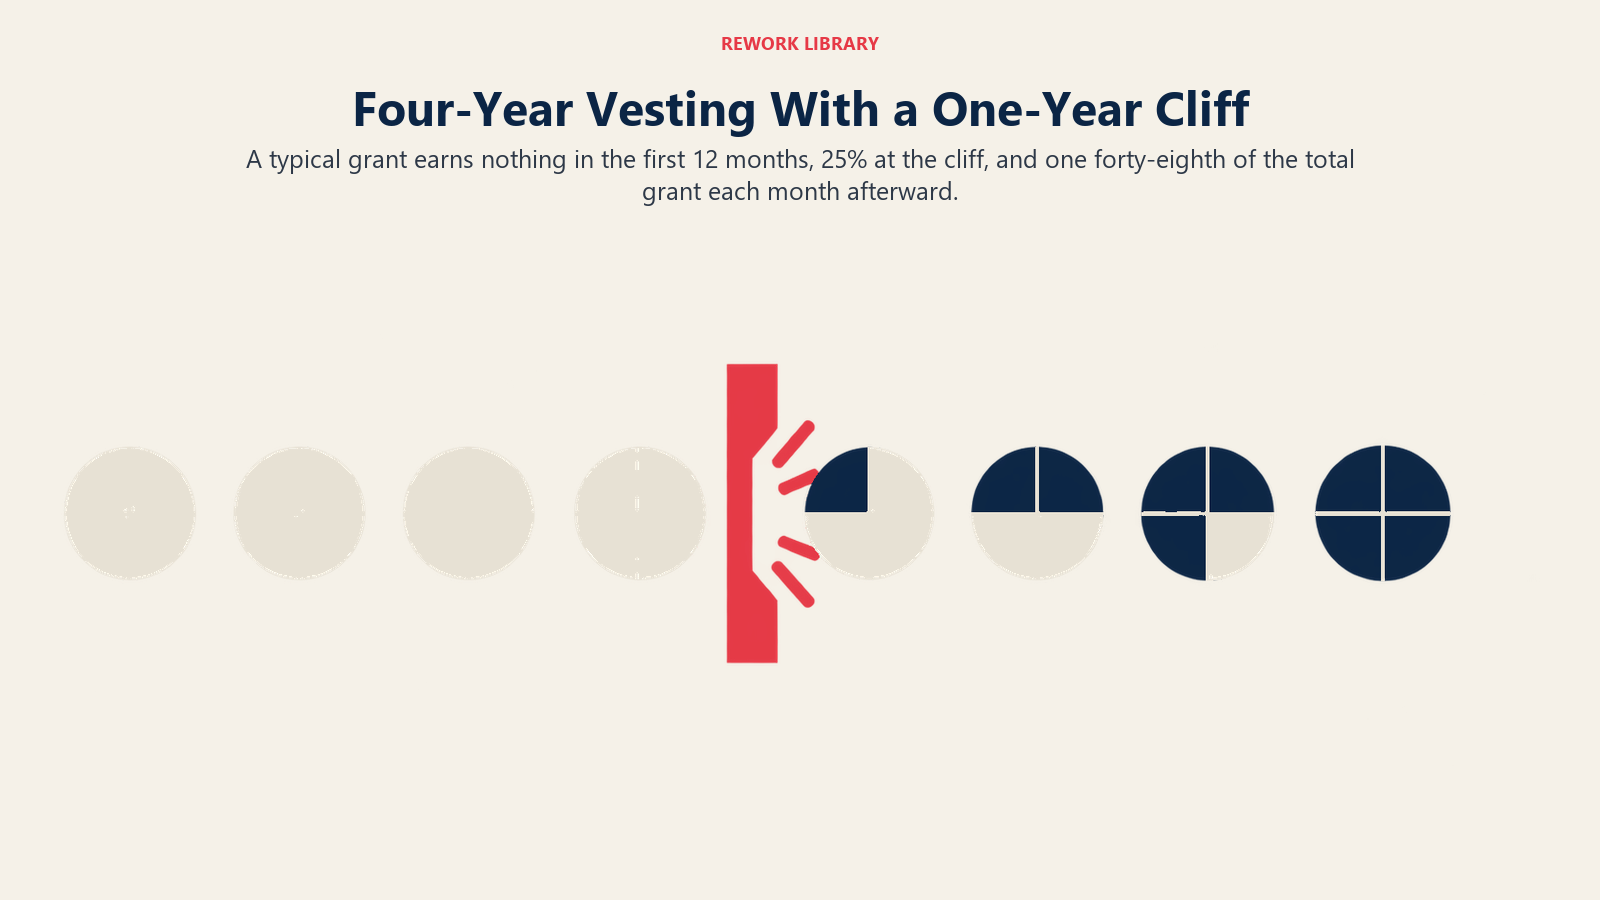
O cliff é uma parada brusca no início do cronograma. Quem sai no mês onze não conquista nada. No mês doze, um quarto da concessão é conquistado de uma só vez. A partir daí, um quarenta e oito avos é conquistado a cada mês.
Um cronograma ilustrativo
Os números abaixo são inventados para mostrar a aritmética. Não são dados de nenhuma empresa real. Suponha uma concessão de 48.000 opções em um cronograma de quatro anos, com cliff de um ano e vesting mensal depois dele.
| Meses de serviço | Opções conquistadas | % acumulado conquistado |
|---|---|---|
| 6 | 0 | 0% |
| 11 | 0 | 0% |
| 12 (cliff) | 12.000 | 25,0% |
| 13 | 13.000 | 27,1% |
| 18 | 18.000 | 37,5% |
| 24 | 24.000 | 50,0% |
| 36 | 36.000 | 75,0% |
| 48 | 48.000 | 100% |
Depois do cliff, 1.000 opções são conquistadas por mês (48.000 divididas por 48). Assim, quem sai após 30 meses tem 30.000 opções conquistadas, e as 18.000 restantes ficam em regime de unvested.
Outros formatos de cronograma
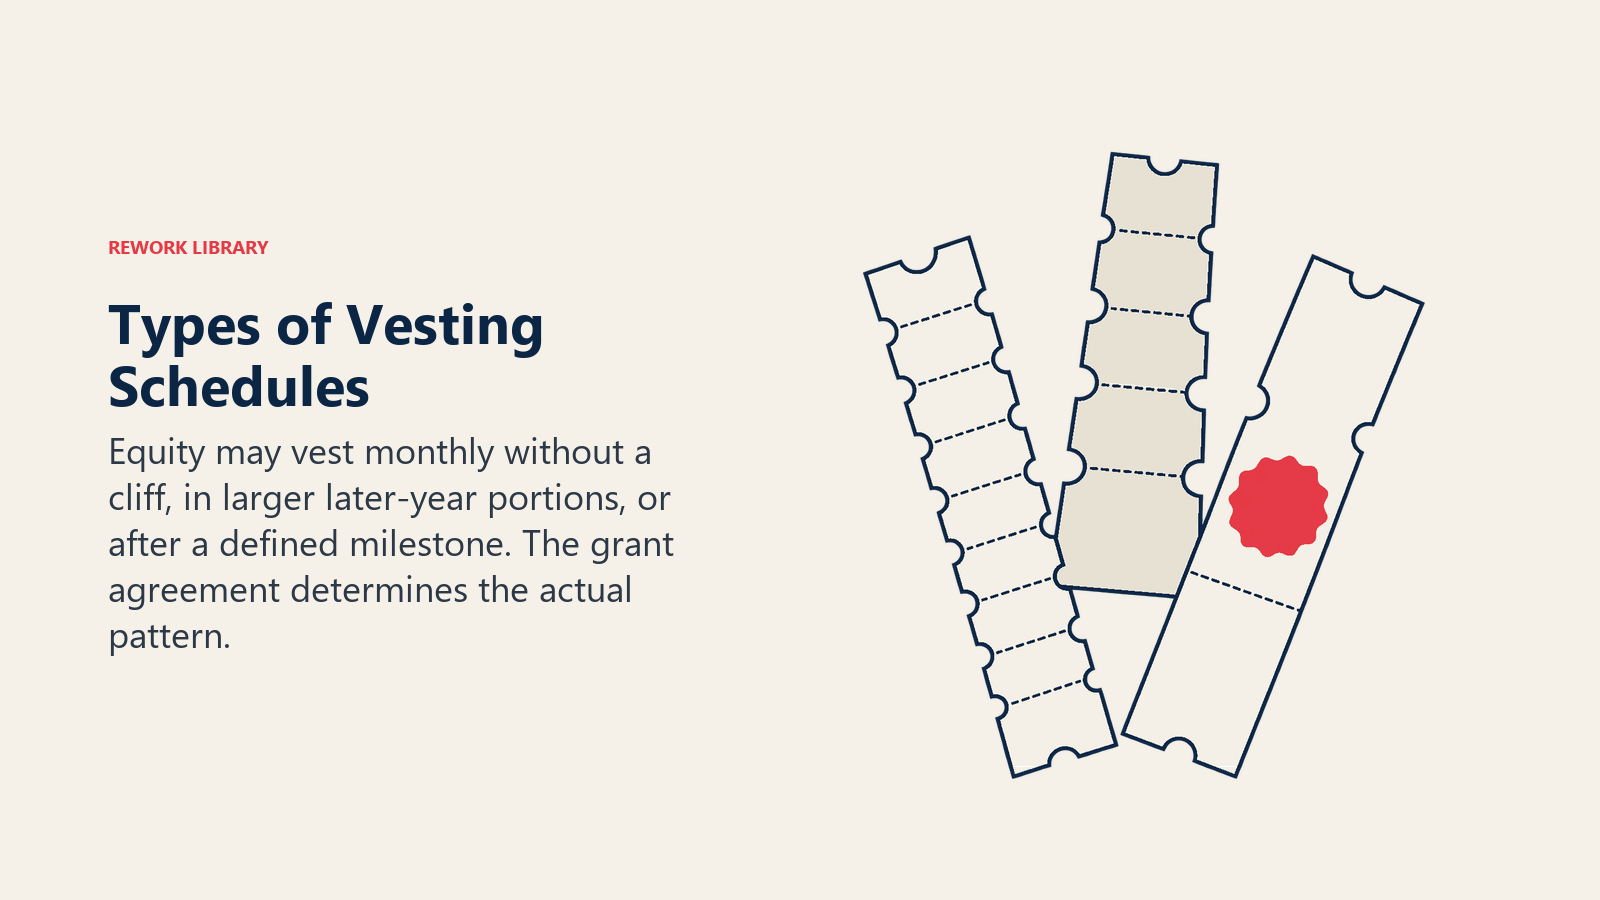
O padrão de quatro anos com cliff de um ano é uma convenção, não uma regra. As empresas o ajustam por vários motivos.
| Tipo de cronograma | Como funciona | Onde aparece |
|---|---|---|
| Baseado em tempo, mensal após o cliff | Parcelas mensais iguais após um cliff inicial | O padrão em muitas concessões de opções de startups |
| Sem cliff | O vesting começa no primeiro mês, mensal ou trimestral | Às vezes negociado para contratações seniores ou advisors |
| Concentrado no fim (back-weighted) | Parcelas menores no início, maiores nos anos finais | Algumas concessões de ações em empresas maiores |
| Baseado em marcos | É conquistado quando uma meta é atingida (lançamento de produto, meta de receita, rodada de financiamento) | Advisors, concessões por desempenho, alguns acordos de fundadores |
| Crédito por serviço anterior | A data de início do vesting é anterior à data da concessão | Fundadores que formalizam o equity depois de já terem começado a trabalhar |
O vesting por marcos é mais difícil de administrar, porque alguém precisa decidir se a meta foi atingida. Um cronograma baseado em tempo é mais simples, e esse é um dos principais motivos de ser o padrão.
Fatos principais: Vesting
- Vesting é o processo de conquistar equity ao longo do tempo ou mediante condições, e o equity em regime de unvested geralmente pode ser recuperado pela empresa em caso de saída.
- Uma convenção comum é quatro anos com cliff de um ano: 25% após um ano e, depois, vesting mensal pelos três anos restantes (WilmerHale).
- Depois do cliff, o fundador conquista 1/48 do total de suas ações a cada mês (Y Combinator).
- Uma eleição 83(b) deve ser apresentada em até 30 dias após a transferência da propriedade (26 CFR 1.83-2).
- A aceleração de duplo gatilho é a forma mais favorável ao investidor e se tornou muito popular entre empresas em estágio inicial (Cooley GO).
- Na concessão ilustrativa de 48.000 opções acima, quem sai no mês 11 não conquista nada e quem sai no mês 12 conquista 12.000.
Vesting de fundadores vs vesting de funcionários
Os fundadores geralmente detêm ações de verdade desde o início, não opções. Quando os investidores entram, costumam pedir que as ações dos fundadores passem a ficar sujeitas a vesting, embora os fundadores já sejam donos delas. Isso às vezes é chamado de reverse vesting: o fundador é dono das ações integralmente, mas a empresa mantém o direito de recomprar as ações em regime de unvested se o fundador sair. O guia do WilmerHale descreve o direito da empresa de recomprar as ações unvested pelo preço original de emissão quando o vínculo de trabalho termina.
Os funcionários normalmente recebem opções ou restricted stock units que começam em regime de unvested e são conquistadas ao longo do tempo. O efeito prático é parecido, embora a mecânica jurídica e o tratamento tributário sejam diferentes. Para entender como as divisões e os cronogramas dos fundadores se combinam, veja participação do fundador.
Vesting para opções, RSUs e restricted stock
O instrumento muda o que o vesting significa:
- Opções de ações. O vesting dá ao titular o direito de exercer, ou seja, comprar ações pelo preço de exercício. Opções unvested não podem ser exercidas. Veja o pool de opções para funcionários para entender como as opções são reservadas e precificadas.
- Restricted stock. A pessoa detém as ações, mas elas ficam sujeitas a perda ou recompra até serem conquistadas. É aqui que entra a eleição 83(b).
- Restricted stock units (RSUs). Uma promessa de entregar ações (ou o equivalente em dinheiro) quando as condições de vesting são cumpridas. Para os detalhes das diferenças, veja opções de ações vs RSUs.
Aceleração: gatilho único e duplo gatilho
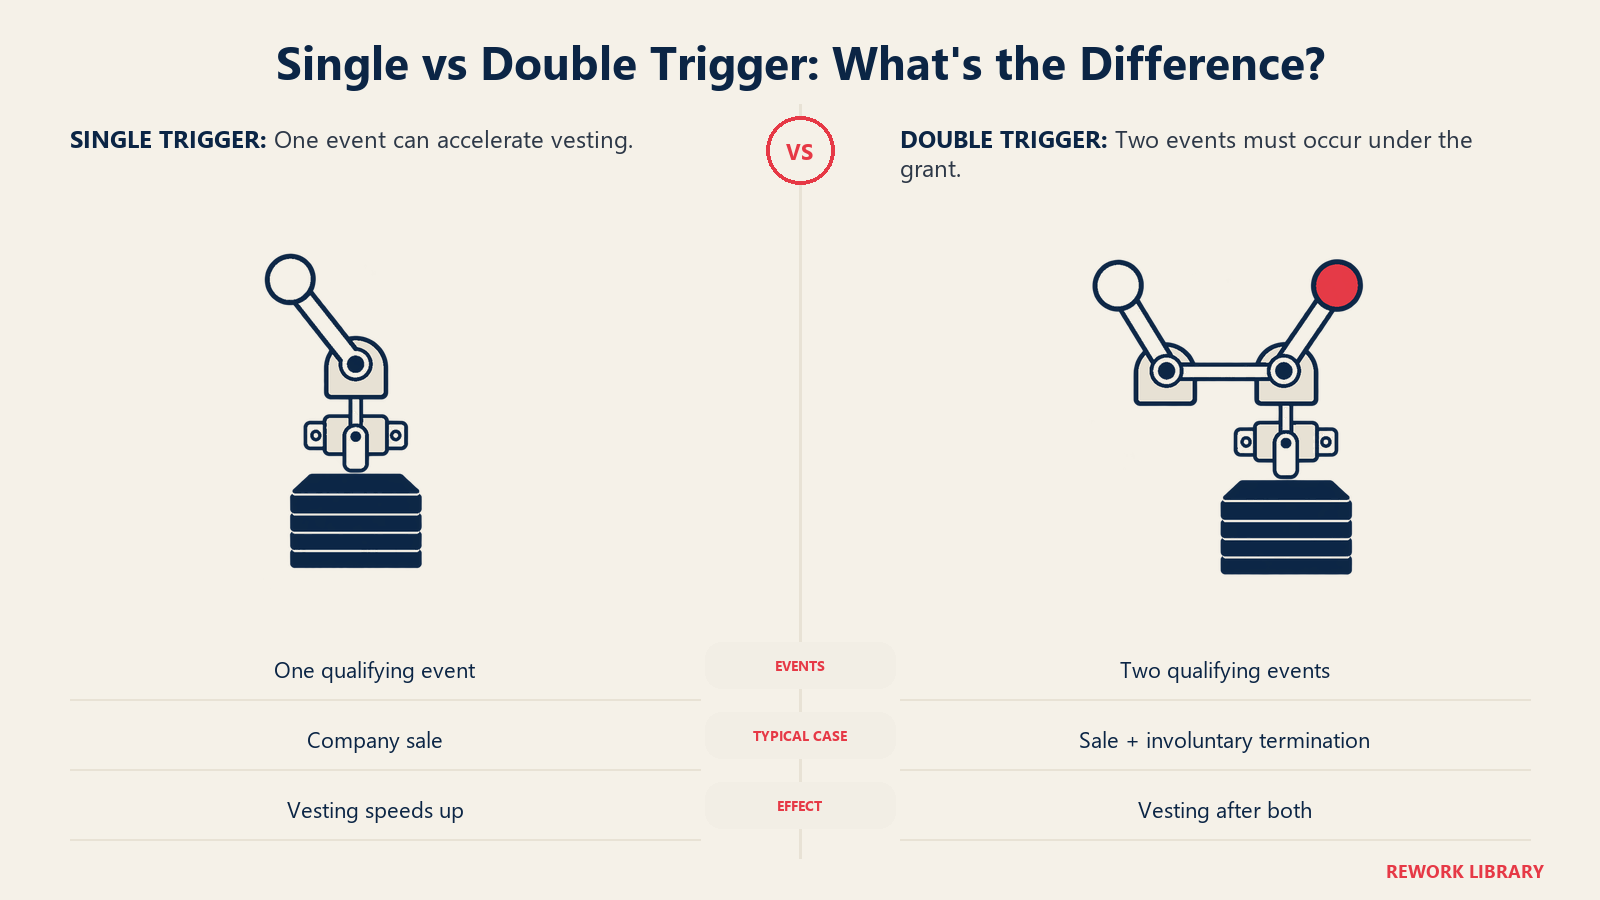
A aceleração altera o cronograma para que parte ou todo o equity unvested seja conquistado antecipadamente diante de um evento definido. O Cooley GO define a aceleração de gatilho único como aceleração parcial ou total com base na ocorrência de um único evento e a de duplo gatilho como a que exige dois eventos, mais comumente a venda da empresa somada ao desligamento involuntário do funcionário dentro de um prazo definido depois dela.
| Gatilho único | Duplo gatilho | |
|---|---|---|
| Eventos exigidos | Um (por exemplo, a venda da empresa) | Dois (uma venda e, depois, desligamento sem justa causa ou algo semelhante) |
| Proteção do funcionário | A mais alta | Forte, mas depende de ser desligado |
| Visão do adquirente | Muitas vezes mal vista, porque pessoas-chave poderiam sair com o equity totalmente conquistado | Geralmente mais aceitável |
| Típico em concessões de estágio inicial | Menos comum | Muito popular |
O Cooley GO observa que os investidores geralmente não gostam da aceleração de gatilho único em uma venda porque ela pode afastar adquirentes, que querem reter funcionários-chave. Ele também aponta um limite do duplo gatilho: só ajuda se o adquirente de fato assumir ou mantiver as concessões subjacentes, o que nem sempre acontece. O WilmerHale também chama a aceleração de duplo gatilho de normalmente a abordagem mais adequada para ações de fundadores. Em um acqui-hire, em que o comprador quer a equipe, o tratamento dado ao equity unvested costuma ser parte central da negociação.
O que acontece quando alguém sai
A saída levanta três questões distintas:
- Equity unvested. As opções unvested normalmente são extintas e voltam ao pool. As restricted stock unvested geralmente ficam sujeitas ao direito de recompra da empresa.
- Opções já conquistadas. O titular costuma ter uma janela limitada, depois de sair, para exercê-las, definida pelo plano e pelo contrato de concessão. Se não exercer a tempo, as opções expiram.
- Regime tributário das opções. Para que uma incentive stock option mantenha seu tratamento tributário especial, a lei exige que o titular tenha sido funcionário durante todo o período entre a concessão e três meses antes do exercício. A seção 422(a)(2) do código tributário estabelece esse prazo de três meses, e a 422(c)(6) o estende para um ano no caso de funcionário com deficiência. Depois disso, a opção costuma ser tratada como opção não estatutária.
Muitos planos usam uma janela de exercício de 90 dias para se alinhar à regra dos três meses, mas existem janelas mais longas, e quem manda é o contrato de concessão.
A eleição 83(b)
Quando alguém recebe restricted stock sujeita a vesting, a regra tributária padrão é que a pessoa é tributada à medida que as ações são conquistadas, pelo valor da época. Uma eleição 83(b) permite escolher, em vez disso, ser tributado no momento da transferência, pelo valor de então, mesmo que as ações ainda estejam unvested. O regulamento, 26 CFR 1.83-2, exige que a eleição seja apresentada em até 30 dias após a data em que a propriedade foi transferida. O guia do WilmerHale também orienta os fundadores a fazer a eleição em até 30 dias da concessão da restricted stock.
A janela de 30 dias é rígida, e um prazo perdido geralmente não pode ser corrigido depois. Ela vale para restricted stock, não para concessões comuns de opções. Apresentar ou não a eleição, e quanto isso custa, depende do valor das ações e da situação da pessoa, então essa é uma questão para um consultor tributário.
Vesting fora dos EUA
O vesting como conceito é global, mas as regras tributárias, trabalhistas e de valores mobiliários em torno dele não são. Alguns países tributam o equity no vesting, outros no exercício ou na venda, e alguns limitam a forma como concessões unvested podem ser perdidas. As regras dos EUA citadas acima (ISOs, 83(b)) não se aplicam em outros lugares, então busque orientação local antes de aplicar qualquer parte disso a uma equipe internacional.
Erros comuns
- Perder o prazo da 83(b). Trinta dias é pouco, e o prazo corre a partir da transferência, não de quando alguém percebe.
- Supor que o cliff é opcional ou negociável depois do fato. O cronograma está nos documentos da concessão, então leia-os antes de aceitar.
- Ignorar a janela de exercício. Opções já conquistadas podem expirar sem uso após a saída.
- Esquecer que a aceleração exige um comprador que assuma as concessões. Um gatilho não ajuda se as concessões forem canceladas no negócio.
- Deixar o vesting de fora do acordo dos fundadores. Ações unvested dos fundadores protegem o restante da equipe se um cofundador sair cedo.
Como se relaciona com outros termos
- Cap table. Mostra o equity concedido, conquistado e não emitido em um só lugar.
- Diluição de capital. Concessões e renovações diluem os titulares existentes à medida que são emitidas.
- Term sheet. Os investidores costumam definir aqui os termos de vesting dos fundadores e do pool.
Leitura relacionada

Co-Founder & COO
On this page
- As partes básicas de um cronograma de vesting
- O cronograma de quatro anos com cliff de um ano
- O que o cliff faz
- Um cronograma ilustrativo
- Outros formatos de cronograma
- Vesting de fundadores vs vesting de funcionários
- Vesting para opções, RSUs e restricted stock
- Aceleração: gatilho único e duplo gatilho
- O que acontece quando alguém sai
- A eleição 83(b)
- Vesting fora dos EUA
- Erros comuns
- Como se relaciona com outros termos
- Leitura relacionada