O que é due diligence no investimento em startups?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Due diligence é a investigação que um investidor conduz sobre uma startup antes de se comprometer com o dinheiro. Os fundadores fizeram afirmações no pitch: a equipe é forte, o mercado é grande, os clientes estão crescendo, a empresa é dona da própria tecnologia. A diligence é o processo de checar essas afirmações com evidências, decidir se o investimento ainda faz sentido e definir o que incluir nos documentos jurídicos para se proteger do que foi encontrado.
Ela acontece em toda rodada institucional, mas a profundidade varia bastante. Um amigo que faz um cheque pequeno pode fazer algumas perguntas durante um café. Um investidor líder em uma rodada com preço definido coloca um advogado para vasculhar os registros da empresa. Este artigo descreve a prática comum nos EUA, em termos gerais, e não é aconselhamento jurídico.
O que os investidores realmente checam
A maior parte da diligence se divide em cinco blocos. Os investidores dão pesos diferentes a cada um, mas os cinco costumam receber ao menos uma olhada.
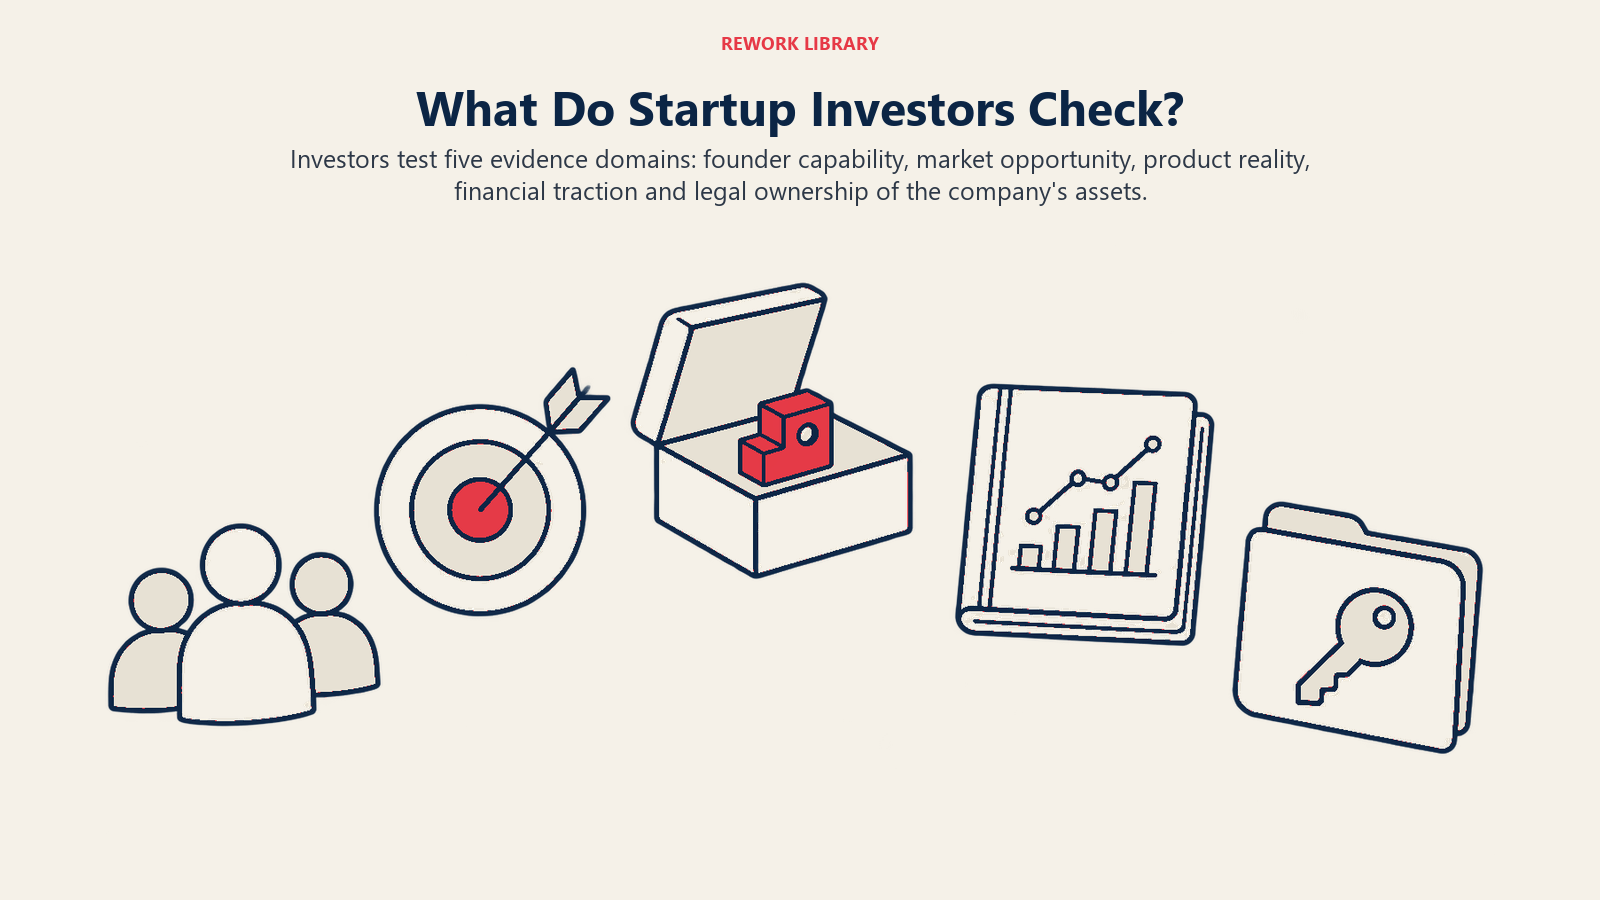
1. A equipe. É o bloco que mais importa para os investidores. Em uma pesquisa com 885 investidores de venture capital institucionais, os autores de How Do Venture Capitalists Make Decisions? (NBER Working Paper 22587, setembro de 2016) relatam que os VCs consideram a equipe de gestão mais importante do que características do negócio, como produto ou tecnologia. O resumo do próprio NBER sobre o estudo acrescenta que mais de 55 por cento dos respondentes consideraram a equipe o fator mais importante para o sucesso ou o fracasso de uma empresa. Por isso, espere verificações de antecedentes dos fundadores, conversas com ex-colegas e perguntas sobre como os fundadores trabalham juntos e lidam com conflitos.
2. O mercado. Os investidores testam se a oportunidade é grande o bastante para devolver o capital de um fundo. Eles olham o tamanho e o crescimento do mercado, a concorrência e por que agora é o momento certo. Frameworks como TAM, SAM e SOM são o ponto de partida habitual, e uma estimativa bottom-up pesa mais do que um número copiado de um relatório de analistas.
3. O produto e a tecnologia. Para empresas de software, isso pode significar a revisão da arquitetura, das práticas de segurança, da dependência de componentes open source ou de terceiros e de quanto do produto está de fato construído em vez de apenas prometido. Alguns investidores levam um consultor técnico para essa etapa.
4. Tração e finanças. Aqui os investidores conferem se receita, retenção e crescimento são reais. Pedem demonstrativos financeiros mensais, a composição dos clientes, dados de coortes e como a empresa gastou dinheiro até agora. Métricas como burn rate e runway recebem atenção especial, porque mostram por quanto tempo o novo dinheiro vai durar. Ligações para clientes são comuns: o investidor pode telefonar para alguns clientes para confirmar o que o pitch deck diz.
5. Registros jurídicos e societários. É aqui que os negócios mais costumam atrasar. Um escritório de advocacia que representa o investidor revisa a documentação da empresa. A Osler, um escritório canadense, orienta os fundadores de que os investidores vão examinar os livros societários (composição do conselho, diretores, participações acionárias, transferências de ações anteriores), os acordos que protegem informações confidenciais e propriedade intelectual, os contratos com funcionários, consultores, clientes e fornecedores e a cap table, que ela descreve como um dos dois documentos que os investidores olham primeiro (o outro é o plano de negócios).
O checklist jurídico em mais detalhes
Como a diligence jurídica é a parte mais mecânica, também é a mais fácil de preparar. Os itens típicos incluem:
- Cap table e títulos. Todas as ações, opções, warrants, SAFEs e notas conversíveis que a empresa emitiu, conferidos com as aprovações do conselho. A cap table deve bater com os registros jurídicos, e não existir apenas em uma planilha. O pool de opções dos funcionários e qualquer vesting dos fundadores também são revisados.
- Cessão de PI. Todos que construíram o produto, inclusive os fundadores, devem ter assinado um acordo cedendo seu trabalho à empresa. Se um fundador escreveu código antes de a empresa ser constituída e nunca o transferiu, a empresa pode não ser dona do seu principal ativo.
- Contratos. Acordos com clientes e fornecedores, especialmente qualquer um com exclusividade incomum, mudança de controle ou cláusulas de rescisão.
- Registros societários. Contrato social, estatuto, deliberações do conselho e dos acionistas e atas. Lacunas aqui são comuns e geralmente corrigíveis, mas a correção leva tempo.
- Trabalhista e compliance. Cartas de oferta, classificação de prestadores de serviço e quaisquer disputas pendentes ou questões regulatórias.
A Cooley GO, o recurso para startups de um escritório que cuida de um grande volume de rodadas de venture, publica uma lista de exemplo de solicitações de due diligence de VC descrita como uma forma de "entender o que os VCs vão procurar antes de fecharem a sua captação". Vale ler antes de captar, já que o melhor momento para descobrir um acordo de cessão faltando é antes de um investidor descobrir.
Onde a diligence se encaixa no negócio
Muitos fundadores presumem que a diligence acontece antes do term sheet. Na prática, ela vem em duas camadas.
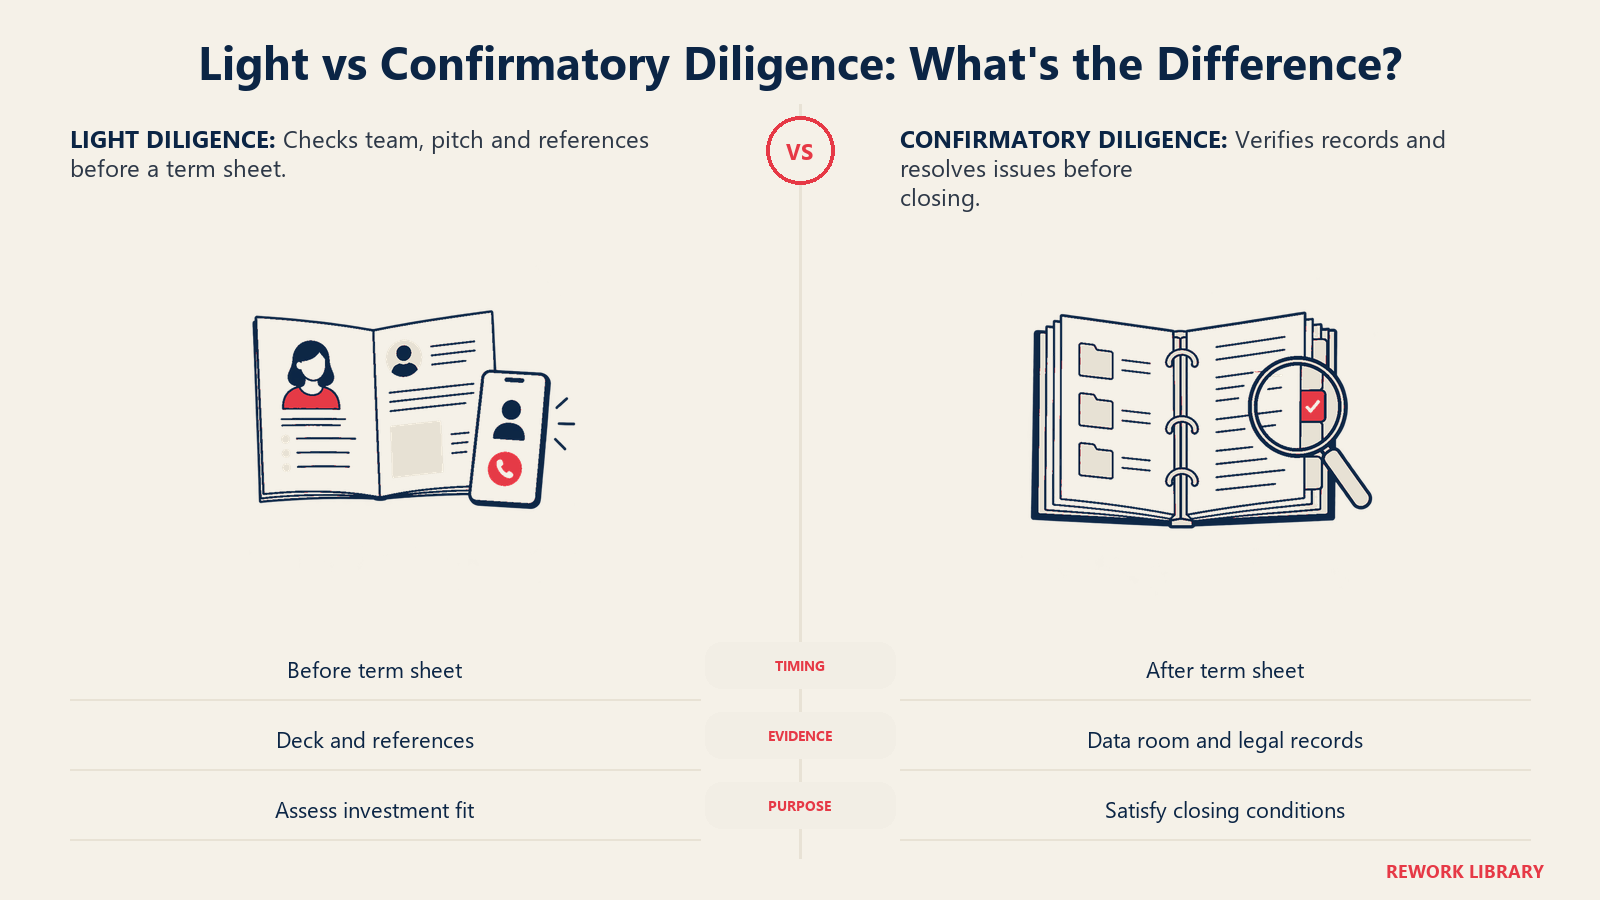
A diligence leve vem primeiro. Antes de emitir um term sheet, o investidor normalmente já conheceu a equipe, estudou o deck e as métricas e fez algumas chamadas de referência. A pesquisa com VCs citada acima dá uma ideia do filtro: os autores relatam que cerca de uma em cada quatro oportunidades leva a uma reunião com a gestão, um terço delas é analisado em uma reunião de sócios e cerca de metade avança para a etapa de due diligence. Para ver o funil completo, consulte a cópia legível do artigo.
A diligence confirmatória vem depois do term sheet. Assim que o term sheet é assinado, o investidor e seus advogados se aprofundam. Maret Delf, da Amplify Partners, escreve que normalmente há cerca de quatro semanas entre a assinatura do term sheet e o fechamento inicial, que a empresa trabalha com seus advogados para preencher um data room com os documentos que os investidores esperam revisar e que os advogados do investidor "provavelmente vão pedir que quaisquer problemas descobertos sejam corrigidos antes do fechamento".
É por isso que um term sheet não é garantia de dinheiro. Os term sheets geralmente não são vinculantes quanto às principais condições econômicas, e o investidor pode renegociar ou desistir se a diligence revelar algo sério. Assinar o term sheet é um sinal forte, mas o negócio não está concluído até que os documentos de fechamento sejam assinados e os recursos cheguem.
O data room
Um data room é uma pasta online segura onde a empresa guarda tudo o que o investidor precisa revisar, organizada por tema: societário, financeiro, clientes, produto, PI, funcionários, contratos. Investidores e seus advogados recebem acesso e passam por tudo, muitas vezes deixando perguntas por escrito que a empresa responde.
Hábitos práticos que fazem um data room funcionar:
- Organize as pastas para espelhar uma lista padrão de solicitações, para que os revisores não precisem perguntar onde estão as coisas.
- Mantenha uma única versão de cada documento, com nomes e datas claros.
- Abra o acesso aos advogados do investidor cedo, em vez de depois de reunir o último item.
- Controle quem tem acesso e remova o acesso quando o negócio terminar.
- Registre cada pergunta e resposta, para que a narrativa continue consistente entre os revisores.
Como a profundidade muda por estágio
A diligence cresce com o tamanho do cheque e com a dificuldade de reverter o investimento.
| Estágio | Profundidade típica | Foco principal |
|---|---|---|
| Anjo ou pre-seed | Leve. Ligações, referências, uma leitura do deck | Equipe e ideia. Há poucos dados para verificar |
| Seed | Moderada. Referências dos fundadores, algumas ligações com clientes, revisão jurídica básica | Equipe, tração inicial, cap table limpa, titularidade da PI |
| Série A | Pesada. Revisão financeira completa, ligações com clientes, diligence jurídica formal | Crescimento repetível, unit economics, regularidade jurídica |
| Série B e posteriores | A mais profunda. Análise financeira e comercial detalhada, frequentemente com assessores externos | Escala, retenção, projeções, exposição contratual |
A tabela é um padrão geral, não uma regra. Os materiais da Cooley e da Amplify citados acima são voltados para rodadas institucionais, enquanto cheques muito iniciais de um investidor-anjo costumam depender mais de confiança e de uma leitura rápida dos fundadores. Um dado do lado do investidor sobre o esforço: na pesquisa com VCs, os autores relatam que a firma média gasta 118 horas em due diligence por investimento e liga para dez referências (veja a cópia legível). Negócios em estágios iniciais tendem a receber menos horas simplesmente porque há menos a checar.
Um investidor líder normalmente carrega a maior parte do trabalho de diligence em uma rodada, e os demais participantes costumam se apoiar nas conclusões dele em vez de repetir tudo. Se você quer saber como as rodadas seed costumam ser estruturadas, veja o verbete rodada seed e, para rodadas posteriores, veja financiamento Série A, B e C.
Alertas vermelhos comuns
São problemas que costumam atrasar ou derrubar um negócio, segundo a experiência geral de advogados e investidores de startups:
- Cessões de PI ausentes. Trabalho feito por fundadores ou prestadores que nunca foi cedido à empresa.
- Erros na cap table. Quantidades de ações que não batem com os registros jurídicos, equity prometido que nunca foi formalizado ou titularidade pouco clara de SAFEs e notas anteriores.
- Métricas que não fecham. Receita no deck que não corresponde aos extratos bancários ou ao modelo financeiro.
- Lacunas inexplicadas na história. Um histórico profissional do fundador que não corresponde ao pitch, ou saídas que ninguém quer discutir.
- Passivos não divulgados. Disputas pendentes, questões fiscais ou contratos com clientes que trazem obrigações inesperadas.
- Registros societários bagunçados. Aprovações do conselho ou deliberações ausentes para emissões de ações.
- Comportamento evasivo. Respostas lentas, parciais ou defensivas. Os investidores leem a forma como os fundadores reagem a perguntas difíceis como um sinal por si só.
A maioria desses problemas pode ser reparada se for encontrada e divulgada cedo. O que prejudica a confiança é um investidor descobrir um problema que o fundador conhecia e não mencionou.
Como os fundadores podem se preparar
- Faça uma autoauditoria com um checklist público, como o da Cooley GO, antes de começar a captar.
- Concilie a cap table com os registros jurídicos e corrija quaisquer lacunas.
- Obtenha acordos de cessão de PI assinados por todos os fundadores, funcionários e prestadores.
- Prepare demonstrativos financeiros mensais e um pacote de métricas organizado.
- Monte o data room antes do term sheet, para que a janela de quatro semanas não seja gasta juntando papéis.
- Responda às perguntas por completo e rapidamente. A rapidez sinaliza competência.
Fatos principais
- O estudo do NBER com 885 VCs institucionais constatou que eles consideram a equipe de gestão mais importante do que produto ou tecnologia (NBER).
- Mais de 55 por cento dos respondentes dessa pesquisa apontaram a equipe como o fator mais importante para o sucesso ou o fracasso (resumo do NBER).
- A firma de VC média da pesquisa relata 118 horas de due diligence por negócio e ligações para dez referências (cópia do artigo).
- Normalmente há cerca de quatro semanas entre a assinatura do term sheet e o fechamento inicial, período em que os advogados do investidor revisam o data room (Amplify Partners).
- Os investidores costumam revisar os livros societários, os acordos de PI e confidencialidade, os contratos e a cap table (Osler).
Leitura relacionada
