O que é corporate venture capital?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Corporate venture capital (CVC) é quando uma empresa consolidada, não financeira, investe o próprio dinheiro em startups externas, geralmente em troca de participação minoritária. O investidor é um negócio operacional, como uma fabricante de chips, uma fornecedora de software ou um banco, e não um fundo cuja única função é gerar retorno para cotistas externos.
Essa diferença em quem assina o cheque molda todo o resto: por que o dinheiro é oferecido, o que vem junto com ele e quais perguntas o fundador deve fazer antes de aceitá-lo. Um CVC pode abrir portas para clientes, tecnologia e distribuição que um investidor financeiro não consegue. Também pode fechar portas, porque os concorrentes da empresa controladora podem deixar de conversar com você.
Este artigo define o termo, explica as estruturas que os CVCs usam, compara-os com o venture capital independente e lista o que os fundadores devem avaliar. É material de referência, não aconselhamento jurídico. Os termos e as regulamentações variam conforme a jurisdição e o negócio, então peça a um advogado que revise qualquer contrato de investimento.
O que significa corporate venture capital
Um programa de corporate venture capital assume participações minoritárias em startups em nome de uma empresa controladora. A startup continua independente. Isso separa o CVC de uma aquisição, em que a controladora compra a empresa por inteiro, e de um laboratório interno de P&D, em que o trabalho fica dentro da controladora.
A maioria dos CVCs investe por uma combinação de dois objetivos:
- Objetivos estratégicos. Aprender sobre uma nova tecnologia, ter acesso antecipado a um produto que a controladora pode comprar ou integrar mais tarde, aumentar a demanda pela própria plataforma da controladora ou acompanhar um mercado que ela ainda não atende.
- Objetivos financeiros. Obter retorno sobre o capital, como qualquer outro investidor.
A combinação varia conforme o programa. Alguns CVCs dizem ser principalmente investidores financeiros que por acaso têm um patrocinador corporativo. Outros existem sobretudo para servir à estratégia da controladora. Os fundadores devem perguntar com qual dos dois estão lidando, porque isso indica como o investidor se comporta quando os interesses divergem.
A Intel Capital, que se descreve no próprio site como fundada em 1991 e como a primeira firma de corporate venture capital, diz recorrer aos recursos da Intel para ajudar as empresas do portfólio, incluindo apresentações a clientes e especialistas integrados. A Salesforce Ventures diz em seu site que se concentra em startups de tecnologia empresarial, do estágio seed ao de crescimento. A GV, que seu site apresenta como Google Ventures e data de 2009, lista aplicações de IA, saúde, ferramentas para desenvolvedores, segurança e infraestrutura entre seus setores. Essas são descrições das próprias unidades, não avaliações independentes de seus resultados.
Estruturas comuns
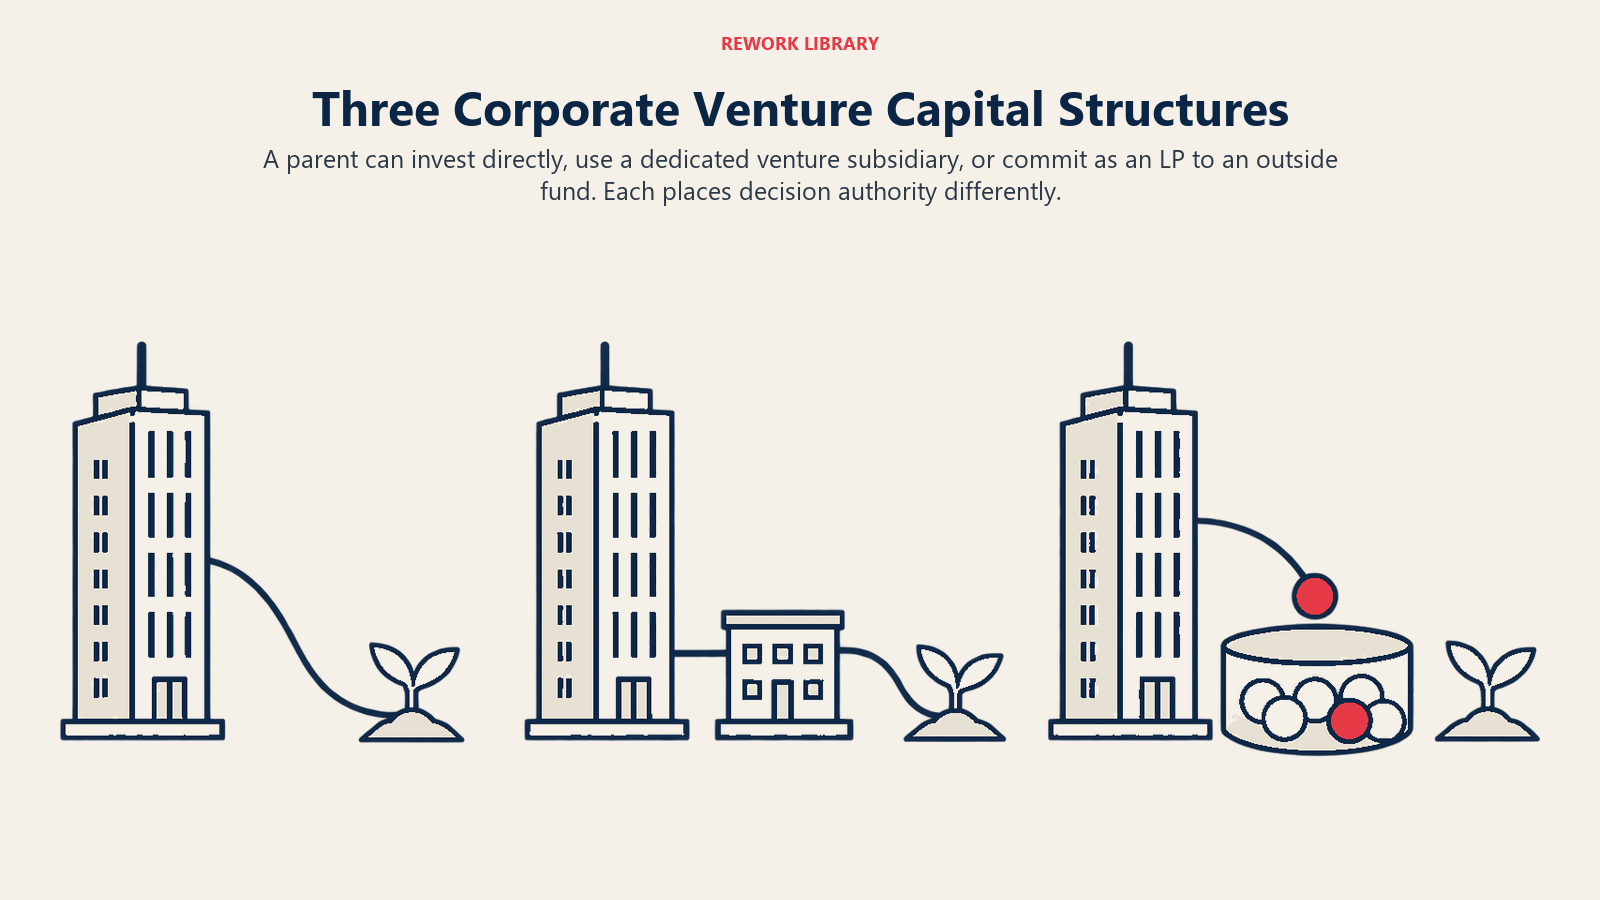
Não existe uma forma jurídica única. Três estruturas aparecem com mais frequência.
Investimento pelo balanço
A controladora investe diretamente do próprio balanço, geralmente por meio de uma pequena equipe de desenvolvimento corporativo ou de estratégia. As decisões seguem o processo normal de aprovação da empresa. É a configuração mais simples e a mais ligada às prioridades da controladora, mas pode ser lenta e depender do executivo que patrocina o programa.
Fundo dedicado ou subsidiária
A controladora cria uma entidade separada, com equipe própria, comitê de investimento e, às vezes, estrutura de remuneração própria. Ela continua investindo o dinheiro da controladora, mas com mais autonomia e um processo mais rápido. Muitas das marcas de CVC mais conhecidas funcionam assim.
Cotista (LP) em um fundo independente
Em vez de investir diretamente, a corporação aporta dinheiro como cotista (LP, limited partner) em um fundo de venture capital gerido por uma firma externa. A corporação ganha uma janela para o mercado e, às vezes, um relacionamento com as startups do fundo, enquanto o gestor do fundo toma as decisões de investimento. Para o fundador, isso se parece com qualquer rodada de VC independente, com um nome corporativo em algum lugar por trás.
Algumas corporações também mantêm aceleradoras corporativas, nas quais as startups entram em um programa de turma por alguns meses. São uma ferramenta diferente de um braço de venture, embora às vezes os dois existam lado a lado, e a aceleradora possa alimentar o fundo com negócios.
| Estrutura | Quem decide | Velocidade | Proximidade com a estratégia da controladora |
|---|---|---|---|
| Investimento pelo balanço | Gestão da controladora | Geralmente mais lenta | Mais alta |
| Fundo dedicado ou subsidiária | Sua própria equipe de investimento | Mais rápida | Varia conforme o mandato |
| LP em um fundo externo | O gestor do fundo externo | Igual a qualquer VC independente | Mais baixa |
Como o CVC difere do venture capital independente
O dinheiro é a mesma moeda, mas os incentivos não são.
| Dimensão | Corporate venture capital | Venture capital independente |
|---|---|---|
| Origem do capital | O balanço da empresa controladora | Cotistas externos (fundos de pensão, fundos patrimoniais, family offices) |
| Objetivo principal | Alinhamento estratégico, muitas vezes junto com retorno | Retorno financeiro para os cotistas do fundo |
| Vida do fundo | Atrelada ao orçamento e às prioridades da controladora | Normalmente um prazo fixo de fundo, definido no contrato de sociedade |
| Valor além do dinheiro | Clientes, distribuição, tecnologia, marca | Rede de contatos, ajuda na contratação, rodadas seguintes |
| Risco típico para o fundador | Sinalização a rivais, vazamento de informações, a controladora perder o interesse | Pressão para crescer rápido o bastante para devolver o fundo |
| Quem decide | Pode incluir executivos de unidades de negócio | Sócios da firma |
Os fundos independentes também têm seus próprios conflitos, como a pressão para devolver um fundo dentro de um prazo definido. O objetivo da tabela não é dizer que um tipo é melhor. É mostrar que os incentivos diferem, então as perguntas que você faz também devem diferir.
O que diz a pesquisa
O estudo inicial mais citado sobre o tema é de Paul Gompers e Josh Lerner, publicado como NBER Working Paper 6725 em setembro de 1998. Eles examinaram mais de 30.000 transações de venture e constataram que os investimentos de corporate venture parecem ser pelo menos tão bem-sucedidos quanto os apoiados por organizações de venture independentes, principalmente quando há alinhamento estratégico entre a controladora e a empresa do portfólio. Também constataram que os programas corporativos sem foco estratégico tendem a ser instáveis e muitas vezes param de investir após um número limitado de negócios, e que os investidores corporativos pagavam avaliações mais altas do que os demais investidores, sem que esse prêmio aumentasse nos negócios estrategicamente alinhados.
Duas ressalvas. Os dados cobrem uma era anterior do venture capital, então trate-os como uma estrutura inicial de análise, não como uma medida do mercado atual. E "pelo menos tão bem-sucedido" foi medido por resultados como a probabilidade de a empresa do portfólio abrir capital, o que não é o mesmo que um negócio melhor para todo fundador.
O aprendizado útil é o ponto da estabilidade. Um CVC com um motivo estratégico claro para existir tem mais chances de continuar investindo durante as oscilações do mercado do que um criado porque um membro do conselho queria um braço de venture.
Fatos principais: Corporate venture capital
- CVC significa uma empresa operacional investindo em startups externas, normalmente por participações minoritárias, com a startup permanecendo independente.
- Os objetivos são estratégicos (tecnologia, clientes, conhecimento de mercado) e financeiros. O equilíbrio difere conforme o programa.
- Estruturas comuns: investimento pelo balanço, um fundo dedicado ou subsidiária, ou atuar como cotista em um fundo de VC externo.
- O estudo do NBER de 1998, de Gompers e Lerner, com mais de 30.000 transações, constatou que as empresas apoiadas por corporações foram pelo menos tão bem-sucedidas quanto as apoiadas por VC independente, especialmente com alinhamento estratégico.
- O mesmo estudo constatou que os programas corporativos sem foco estratégico tendiam a ser instáveis e a parar de investir após poucos negócios.
- Antes de aceitar, os fundadores devem verificar os efeitos de sinalização, os direitos de informação, os conflitos com concorrentes e qualquer direito de preferência.
O que os fundadores devem avaliar
Sinalização
Um nome corporativo conhecido na sua cap table diz algo ao mercado. Pode dar credibilidade, principalmente junto a clientes do setor da controladora. Também pode dizer aos concorrentes da controladora que você está no campo de outra pessoa. Pense em para quem você vai querer vender nos próximos três a cinco anos e se algum deles verá o investimento como um conflito.
Direitos de informação
Os investidores costumam pedir direitos de informação: demonstrações financeiras regulares, assento de observador no conselho ou acesso a roadmaps. Para um investidor financeiro, isso é monitoramento de rotina. Para um investidor corporativo é diferente, porque quem lê os seus planos de produto pode trabalhar para uma empresa que um dia poderá competir com você ou criar um rival. Pergunte quem dentro da controladora vê as informações, se elas ficam separadas das unidades de negócio e o que acontece se o relacionamento terminar. Peça que esses limites sejam escritos no contrato, e não apenas prometidos em uma reunião.
Conflitos com concorrentes
Se a controladora é uma grande player na sua categoria, outros compradores ou parceiros estratégicos podem evitar você. Verifique se o contrato de investimento restringe com quem você pode trabalhar, ou se o investidor pode bloquear negócios com seus concorrentes. Termos de exclusividade, especialmente em distribuição ou integração, devem ser negociados com cuidado.
Direito de preferência e direitos semelhantes
Alguns investidores corporativos pedem um direito de preferência (ROFR, right of first refusal) ou um direito de primeira negociação na venda da empresa. Um ROFR permite que o investidor iguale uma oferta externa. O efeito prático pode ser desestimular outros interessados, que talvez não queiram gastar tempo em um negócio que uma das partes pode igualar. Direitos assim devem ser pesados contra o benefício do relacionamento, e um advogado deve explicar como eles interagem com o restante do term sheet.
Comportamento nas rodadas seguintes
Um CVC pode ou não apoiar as rodadas posteriores. Os direitos pro-rata (veja direitos pro-rata) permitem que um investidor mantenha sua participação ao investir em rodadas futuras. Um investidor corporativo que tem esses direitos e depois deixa de acompanhar pode passar um sinal negativo, então pergunte sobre o histórico do programa nas rodadas seguintes. Verifique também como o ciclo orçamentário da controladora pode afetar isso.
Quem lidera a rodada
Uma corporação costuma entrar em uma rodada liderada por uma firma financeira em vez de liderá-la. Leia o que faz um investidor líder para entender por que isso importa: o líder geralmente define o preço e os principais termos, e um CVC que participa ao lado de um líder pode aceitar esses termos. Peça sobre o papel do CVC as mesmas informações que pediria a qualquer investidor.
Quando o dinheiro de CVC faz sentido
O CVC tende a funcionar melhor quando o produto da startup se conecta à plataforma ou à base de clientes da controladora, o benefício estratégico é concreto (um canal de distribuição, uma integração técnica, um cliente-piloto) e o investidor aceita um papel minoritário com direitos de controle limitados. É mais arriscado quando a controladora é concorrente direta dos seus prováveis compradores, ou quando o programa é novo e não tem histórico de investimento para consultar.
Para empresas em estágio muito inicial, um investidor-anjo é uma alternativa comum: sem agenda corporativa, embora geralmente com menos dinheiro e menos alcance. Verifique o impacto de qualquer rodada na cap table, já que cada novo acionista com direitos especiais aumenta a complexidade.
Para entender como a corporação mais ampla pensa sobre sua direção geral, veja estratégia corporativa, que é o contexto em que as decisões de CVC normalmente se inserem.
Erros comuns
- Tratar um nome corporativo como prova de qualidade. Uma marca na cap table não é due diligence. Verifique o histórico do programa e quem decide.
- Conceder direitos de informação amplos sem limites. Especifique quem vê o quê.
- Ignorar os efeitos na saída. ROFRs e exclusividade podem estreitar suas opções numa venda.
- Supor que a controladora é monolítica. A equipe de venture, a unidade de negócio e o jurídico podem querer coisas diferentes. Pergunte quem patrocina o negócio internamente.
- Dispensar a orientação local. As regras sobre investimento estrangeiro e investidores corporativos variam conforme a jurisdição, então consulte um advogado que conheça a sua.
Perguntas frequentes sobre corporate venture capital
O que é corporate venture capital, em termos simples?
É quando uma empresa consolidada, como uma firma de tecnologia ou industrial, investe em startups externas por participações minoritárias. A empresa busca benefícios estratégicos, como acesso antecipado a novas tecnologias ou aumento da demanda pelos próprios produtos, e geralmente também um retorno financeiro.
Como o CVC difere do venture capital tradicional?
Os fundos de venture independentes captam dinheiro de investidores externos e visam principalmente ao retorno financeiro. Um CVC investe o dinheiro da empresa controladora e muitas vezes persegue objetivos estratégicos junto com o retorno. Isso pode levar clientes e tecnologia à startup, mas também levanta questões sobre sinalização e compartilhamento de informações.
Quais são as principais estruturas de CVC?
As três mais comuns são o investimento pelo balanço direto da controladora, um fundo dedicado ou subsidiária com equipe própria e a atuação como cotista em um fundo de venture externo. Elas diferem em quem toma as decisões e em quanto os investimentos seguem a estratégia da controladora.
As startups apoiadas por corporações têm mais sucesso?
Um estudo do NBER de 1998, de Gompers e Lerner, com mais de 30.000 transações, constatou que os investimentos de corporate venture parecem ser pelo menos tão bem-sucedidos quanto os apoiados por VC independente, especialmente quando o alinhamento estratégico é forte. É um conjunto de dados mais antigo, então use-o como contexto, não como previsão para o seu negócio.
Um investidor corporativo pode obter um direito de preferência?
É possível se os fundadores concordarem com isso nos documentos do investimento. Um ROFR pode permitir que o investidor iguale uma oferta externa pela empresa, o que pode desestimular outros interessados. Peça a um advogado que revise e pese-o contra os benefícios do relacionamento.
Aceitar dinheiro de CVC afasta os concorrentes da controladora?
Pode afastar. O nome de um investidor corporativo sinaliza alinhamento, e os rivais podem hesitar em fazer parceria com uma startup apoiada por um concorrente ou em comprá-la. Pense nos seus prováveis clientes e compradores antes de aceitar.
Leitura relacionada

Co-Founder & COO
On this page
- O que significa corporate venture capital
- Estruturas comuns
- Investimento pelo balanço
- Fundo dedicado ou subsidiária
- Cotista (LP) em um fundo independente
- Como o CVC difere do venture capital independente
- O que diz a pesquisa
- O que os fundadores devem avaliar
- Sinalização
- Direitos de informação
- Conflitos com concorrentes
- Direito de preferência e direitos semelhantes
- Comportamento nas rodadas seguintes
- Quem lidera a rodada
- Quando o dinheiro de CVC faz sentido
- Erros comuns
- Leitura relacionada