Apakah Itu Keutamaan Pencairan (Liquidation Preference)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Keutamaan pencairan ialah hak yang melekat pada saham keutamaan yang membolehkan pelabur dibayar daripada hasil "peristiwa pencairan" sebelum pemegang saham biasa (lazimnya pengasas dan pekerja) menerima apa-apa. Peristiwa pencairan biasanya bermaksud penjualan syarikat, penggabungan, atau penutupan. Keutamaan ditulis sebagai gandaan wang yang dilaburkan: keutamaan 1x bermakna pelabur mendapat semula satu kali ganda pelaburannya dahulu.
Ia penting kerana penilaian syarikat dalam term sheet dan jumlah yang benar-benar dibawa pulang oleh pengasas semasa exit ialah dua angka yang berbeza. Keutamaan pencairan berada di antara kedua-duanya. Dalam exit yang besar, ia hampir tidak kelihatan. Dalam exit yang sederhana, atau selepas down round, ia boleh menentukan siapa dibayar dan siapa tidak mendapat apa-apa.
Artikel ini menerangkan cara keutamaan berfungsi, tiga struktur utama, bagaimana senioriti mengubah susunan pembayaran, dan contoh terperinci dengan aritmetik ditunjukkan. Ia bahan rujukan, bukan nasihat undang-undang. Terma berbeza mengikut bidang kuasa dan perjanjian, dan pengasas patut meminta peguam menyemak sebarang term sheet sebelum menandatangani.
Cara Keutamaan Pencairan Berfungsi
Apabila pelabur membeli saham keutamaan dalam pusingan berharga, saham itu membawa hak tambahan berbanding saham biasa yang dipegang oleh pengasas. Keutamaan pencairan ialah salah satu yang paling penting. Seperti yang diterangkan oleh amalan startup WilmerHale, ia ialah jumlah hasil jualan atau pencairan yang diterima oleh pemegang saham keutamaan sebelum pemegang saham biasa berhak menerima apa-apa.
Tiga input mentakrifkan keutamaan:
- Gandaan. Lazimnya 1x. Keutamaan 2x membayar balik dua kali ganda jumlah yang dilaburkan sebelum saham biasa mendapat apa-apa.
- Penyertaan. Sama ada pelabur mendapat keutamaan dan kemudian turut berkongsi baki, atau perlu memilih satu.
- Senioriti. Apabila terdapat beberapa pusingan pelabur, siapa dibayar dahulu jika tidak cukup untuk menampung semua orang.
Perkataan undang-undangnya terdapat dalam sijil penubuhan syarikat (piagam). National Venture Capital Association menerbitkan dokumen undang-undang model, termasuk sijil penubuhan model, yang digunakan secara meluas sebagai titik permulaan dalam perjanjian modal teroka di AS dan menawarkan perkataan alternatif bagi peruntukan ini. Perjanjian sebenar berbeza daripada model, jadi dokumen yang ditandatangani itulah yang diambil kira.
Satu perkara yang mengejutkan ramai pengasas kali pertama: keutamaan hanya penting apabila syarikat dijual atau ditutup. Ia tidak berbuat apa-apa semasa syarikat beroperasi. Ia juga bukan hutang. Jika harga jualan terlalu rendah untuk menampung keutamaan, pelabur tidak berhak menuntut bakinya kemudian.
Tiga Struktur
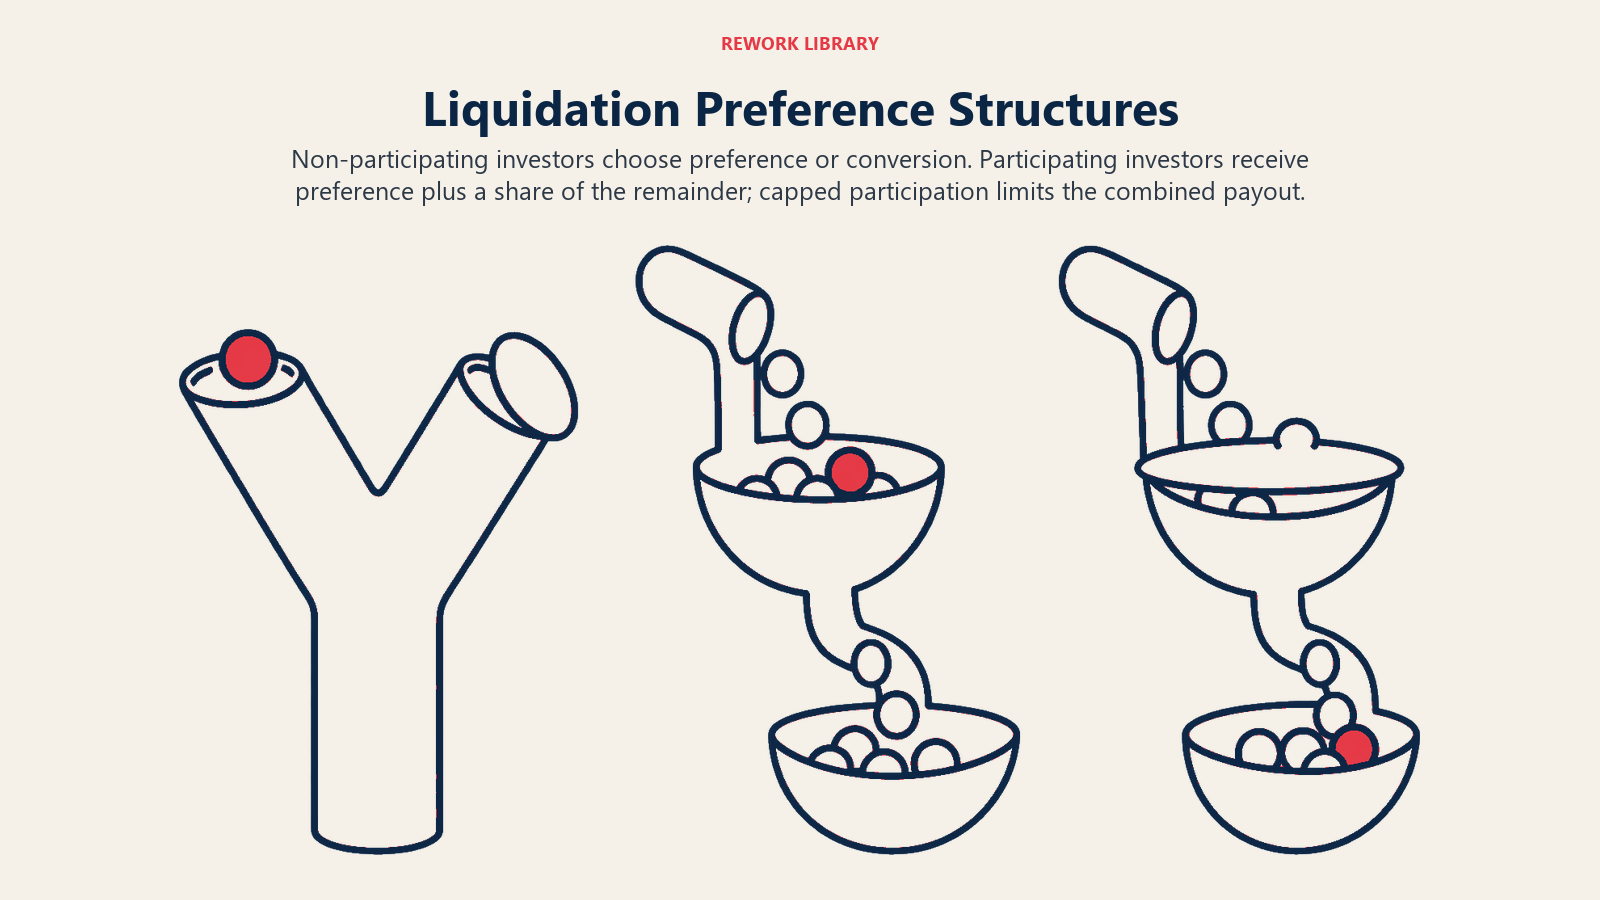
Saham keutamaan tanpa penyertaan (non-participating)
Pelabur memilih satu daripada dua hasil: mengambil jumlah keutamaan, atau bertukar kepada saham biasa dan berkongsi hasil mengikut peratusan pemilikan. Mereka mengambil yang lebih besar. Ini struktur yang paling mesra pengasas dan yang paling kerap dikatakan sebagai standard.
Saham keutamaan dengan penyertaan (participating)
Pelabur mengambil keutamaan dahulu dan kemudian turut berkongsi baki hasil seolah-olah mereka telah bertukar. Orang menyebutnya "double dipping." Ia memindahkan lebih banyak harga jualan kepada pelabur pada setiap saiz exit.
Saham keutamaan dengan penyertaan berhad (capped participating)
Jalan tengah. Pelabur mengambil bahagian selepas keutamaan, tetapi jumlah hasil daripada keutamaan serta penyertaan dihadkan pada gandaan tetap pelaburan asal (3x ialah ilustrasi yang lazim). Apabila nilai saham mereka yang ditukar melebihi had, pelabur bertukar kepada saham biasa dan mengambil jumlah yang lebih besar.
| Struktur | Pelabur mendapat | Siapa yang diuntungkan |
|---|---|---|
| Tanpa penyertaan | Keutamaan ATAU bahagian yang ditukar, mana-mana yang lebih besar | Pengasas |
| Dengan penyertaan | Keutamaan DAN bahagian yang ditukar daripada baki | Pelabur |
| Penyertaan berhad | Keutamaan serta penyertaan sehingga had, atau bertukar jika itu lebih bernilai | Di antara kedua-duanya |
Waterfall Exit Terperinci
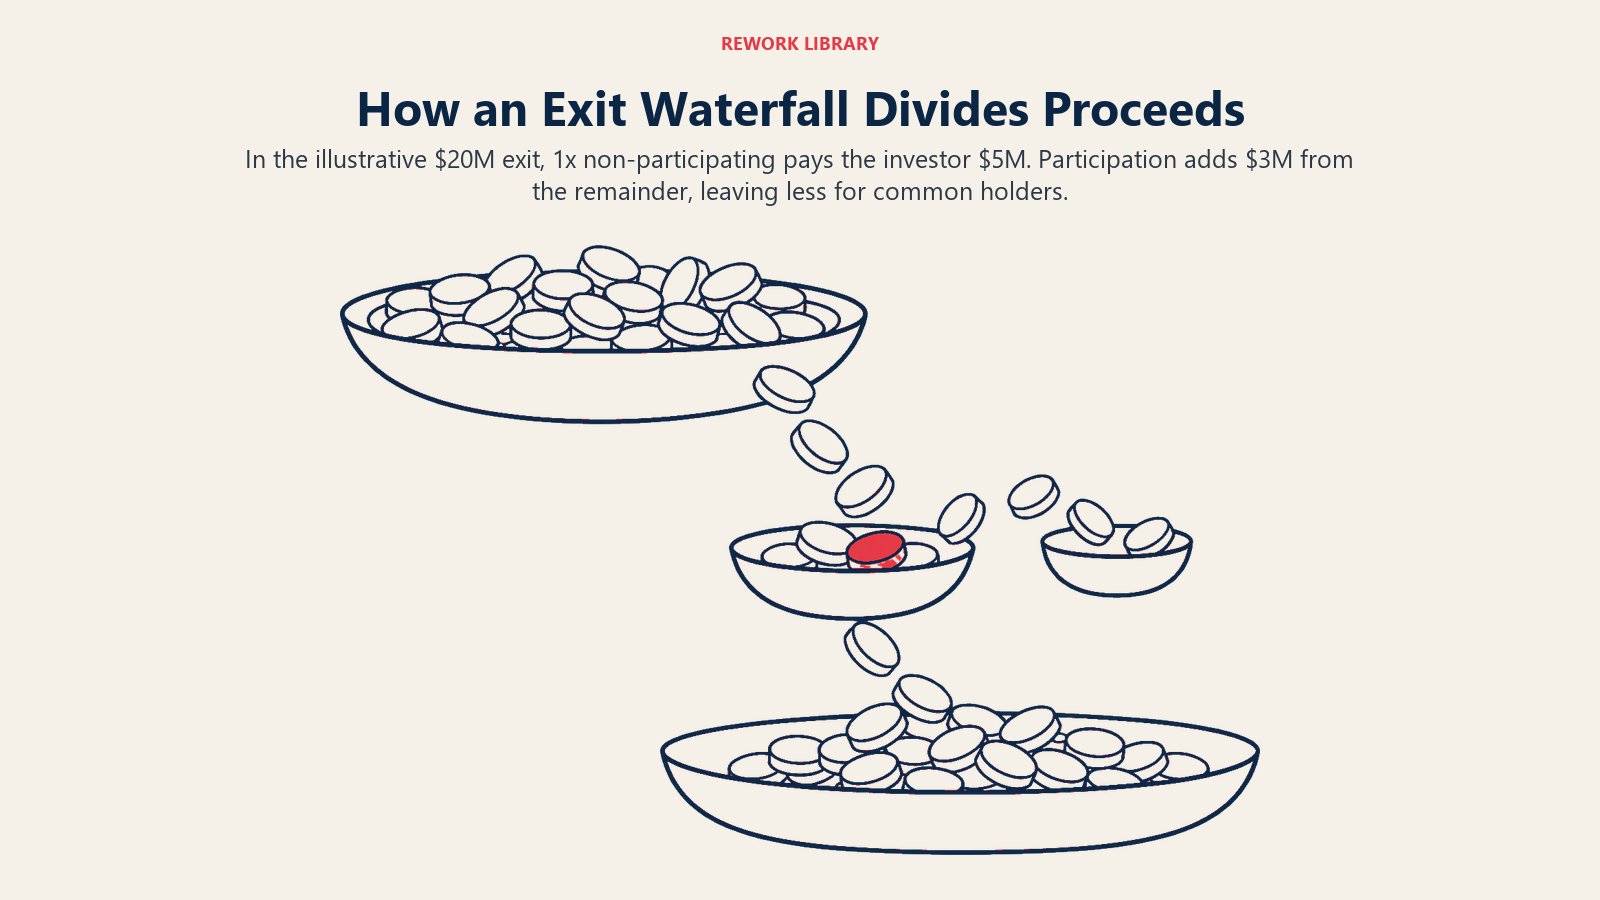
Angka di bawah ialah aritmetik ilustrasi, bukan data daripada sebarang kajian atau syarikat sebenar. Andaikan seorang pelabur melaburkan $5M dalam Series A untuk 20% syarikat, jadi penilaian post-money ialah $25M. Semua yang lain (pengasas, pekerja, pemegang opsyen) memegang 80% lagi sebagai saham biasa. Tiada hutang dan tiada saham keutamaan lain. Kita akan melihat tiga nilai exit dan tiga struktur, semuanya dengan gandaan 1x.
Tanpa penyertaan 1x
| Nilai exit | Pilihan pelabur A: ambil keutamaan $5M | Pilihan pelabur B: tukar kepada 20% | Pelabur menerima | Saham biasa menerima |
|---|---|---|---|---|
| $4M | $4M (hanya $4M tersedia) | $0.8M | $4M | $0 |
| $20M | $5M | $4M | $5M | $15M |
| $60M | $5M | $12M | $12M (bertukar) | $48M |
Pada $4M, exit lebih kecil daripada keutamaan, jadi pelabur mengambil keseluruhan $4M dan saham biasa tidak mendapat apa-apa. Pada $20M, keutamaan ($5M) mengalahkan penukaran ($4M), jadi pelabur mengekalkan keutamaan dan saham biasa menerima $15M. Pada $60M, penukaran lebih bernilai, jadi keutamaan gugur dan semua orang dibayar mengikut peratusan pemilikan.
Dengan penyertaan 1x (tanpa had)
| Nilai exit | Keutamaan | Bahagian baki | Pelabur menerima | Saham biasa menerima |
|---|---|---|---|---|
| $4M | $4M | $0 | $4M | $0 |
| $20M | $5M | 20% x $15M = $3M | $8M | $12M |
| $60M | $5M | 20% x $55M = $11M | $16M | $44M |
Pada $20M pelabur mengambil 40% hasil sedangkan memiliki 20% syarikat. Pada $60M pelabur mengambil kira-kira 27% ($16M daripada $60M). Lebihan itu terus keluar dari poket pemegang saham biasa: $15M berbanding $12M pada exit $20M, dan $48M berbanding $44M pada $60M.
Penyertaan berhad 1x, dengan had 3x ($15M keseluruhan)
| Nilai exit | Pengiraan penyertaan | Semakan had | Pelabur menerima | Saham biasa menerima |
|---|---|---|---|---|
| $20M | $5M + $3M = $8M | Di bawah had $15M | $8M | $12M |
| $60M | $5M + $11M = $16M | Melebihi had, jadi dihadkan kepada $15M (penukaran hanya memberi $12M) | $15M | $45M |
Pelabur hanya melepaskan had dan bertukar kepada saham biasa apabila 20% daripada nilai exit lebih bernilai daripada $15M. Itu berlaku di atas exit $75M (20% x $75M = $15M).
Kesan gandaan 2x
Dengan keutamaan 2x tanpa penyertaan, keutamaan pelabur ialah $10M. Pada exit $20M, mereka akan mengambil $10M dan tidak bertukar (20% daripada $20M hanya $4M), dan saham biasa akan menerima $10M dan bukan $15M yang diperolehnya di bawah 1x.
Fakta Utama: Keutamaan Pencairan
- Keutamaan pencairan membayar pelabur saham keutamaan sebelum pemegang saham biasa dalam penjualan, penggabungan, atau penutupan.
- Ditulis sebagai gandaan modal yang dilaburkan (1x, 2x). Ia bukan hutang dan tidak berbuat apa-apa semasa syarikat beroperasi.
- Tanpa penyertaan: pelabur mengambil keutamaan atau bertukar, tidak pernah kedua-duanya. Dengan penyertaan: kedua-duanya. Berhad: kedua-duanya, sehingga satu had.
- Senioriti menentukan susunan pembayaran merentasi pusingan: standard (terbaharu dahulu) atau pari passu (semua berkongsi secara pro rata).
- Dalam contoh terperinci di atas (ilustrasi), pelaburan $5M untuk 20% mengambil $5M daripada exit $20M jika tanpa penyertaan, tetapi $8M jika dengan penyertaan.
- Keutamaan paling terasa dalam exit sederhana dan selepas down round. Melepasi nilai exit tertentu, pelabur tanpa penyertaan bertukar dan keutamaan tidak lagi penting.
Senioriti: Siapa Dibayar Dahulu
Apabila syarikat telah mengumpulkan beberapa pusingan, saham keutamaan setiap pusingan mempunyai keutamaannya sendiri. Piagam menetapkan susunan pembayaran.
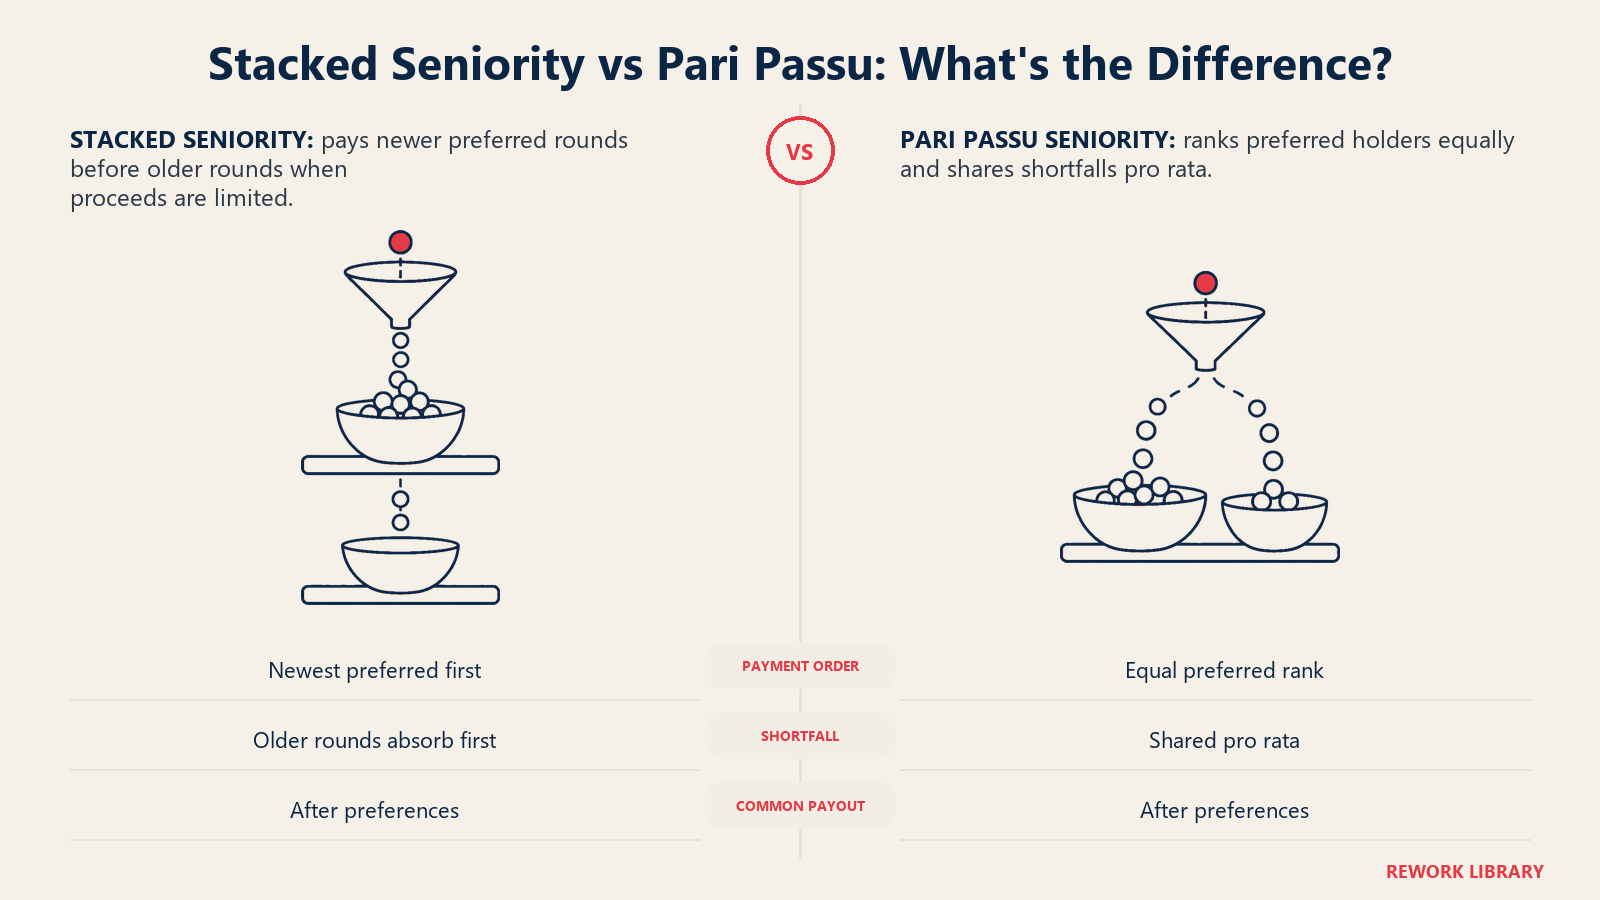
Senioriti standard (bertindan). Pusingan terbaharu dibayar dahulu, kemudian yang sebelumnya, dan seterusnya, kemudian saham biasa. Ringkasan WilmerHale menerangkan struktur bertindan sebagai membayar pelabur terakhir yang masuk dahulu, dan ia sering muncul dalam pusingan kemudian apabila pelabur mahukan perlindungan pada penilaian yang lebih tinggi.
Pari passu. Semua pemegang saham keutamaan berkedudukan sama. Jika hasil tidak menampung setiap keutamaan, mereka berkongsi apa yang ada mengikut nisbah jumlah yang terhutang kepada mereka.
Berikut ilustrasi menggunakan angka rekaan. Seorang pelabur seed melabur $2M dan seorang pelabur Series A melabur $5M, kedua-duanya dengan keutamaan 1x tanpa penyertaan. Syarikat dijual pada $6M.
| Senioriti | Series A menerima | Seed menerima | Saham biasa menerima |
|---|---|---|---|
| Standard (Series A dahulu) | $5M | $1M | $0 |
| Pari passu | $6M x 5/7 = kira-kira $4.29M | $6M x 2/7 = kira-kira $1.71M | $0 |
Jumlah keutamaan ialah $7M, lebih daripada $6M yang tersedia, jadi saham biasa tidak menerima apa-apa dalam kedua-dua keadaan. Perbezaannya hanyalah pelabur mana yang menanggung kekurangan itu.
Mengapa Ia Penting dalam Down Round dan Exit Sederhana
Pelabur modal teroka lazimnya menjamin untuk hasil yang luar biasa, tetapi kebanyakan penjualan tidak luar biasa. Apabila syarikat dijual pada harga yang kurang daripada jumlah yang dikumpulkannya, atau lebih kurang sama dengan penilaian terakhirnya, keutamaanlah yang dirasai oleh pengasas.
Dalam down round, pelabur baharu sering meminta keutamaan kanan, gandaan yang lebih tinggi, atau penyertaan sebagai pampasan atas risiko, kerana syarikat bernilai kurang daripada pusingan berharga terakhirnya. Itu boleh meninggalkan pengasas dan pekerja dengan bahagian kecil daripada exit yang harga utamanya kelihatan baik. Jualan $30M kedengaran seperti kemenangan sehingga $25M atau lebih keutamaan berada di hadapan saham biasa.
Inilah juga sebabnya pengasas patut memodelkan exit, bukan hanya pemilikan. Cap table yang menunjukkan pemilikan pengasas 60% tidak memberitahu apa-apa tentang bayaran pada exit di bawah jumlah keseluruhan keutamaan. Alat pengurusan cap table sering menyertakan pemodelan waterfall untuk tujuan ini.
Logik yang sama terpakai apabila bridge round atau convertible note kemudian bertukar menjadi saham keutamaan: pemegang yang bertukar mungkin datang dengan keutamaan mereka sendiri, menambah satu lapisan lagi pada timbunan.
Keadaan Pasaran
Arah terma ialah ke arah struktur yang lebih mudah. Laporan pembiayaan modal teroka Cooley untuk suku pertama 2019 mendapati bahagian perjanjian yang menggunakan keutamaan pencairan penyertaan penuh telah jatuh kepada 8% daripada transaksi. Itu data lama, dan edisi kemudian mungkin berbeza, jadi semak laporan terkini daripada firma guaman atau pembekal data seperti Carta sebelum menganggap sebarang angka sebagai terkini. Walau apa pun puratanya, perjanjian anda sendiri dirundingkan. Pelabur utama lazimnya menetapkan terma bagi pusingan, dan pelabur lain biasanya mengikut.
Kesilapan Lazim dan Perkara untuk Diawasi oleh Pengasas
- Hanya merundingkan penilaian. Penilaian yang lebih tinggi dengan penyertaan dan keutamaan 2x boleh menjadikan pengasas lebih teruk daripada penilaian yang lebih rendah dengan keutamaan 1x tanpa penyertaan yang bersih. Modelkan kedua-duanya pada beberapa nilai exit.
- Mengabaikan timbunan kumulatif. Setiap pusingan menambah keutamaan. Jumlahkan sebelum pusingan seterusnya dan lihat berapa exit yang diperlukan supaya saham biasa menerima sesuatu.
- Melupakan pekerja. Pemegang opsyen ialah saham biasa. Exit sederhana yang membayar pengasas sedikit mungkin tidak membayar pekerja apa-apa, dan itu merugikan pengekalan lama sebelum exit.
- Mengelirukan gandaan dengan hak penyertaan. "1x" memberitahu anda saiz keutamaan. Ia tidak memberitahu sama ada pelabur juga mengambil bahagian. Tanya kedua-dua terma.
- Menganggap term sheet sebagai muktamad. Term sheet yang pendek memampatkan peruntukan ini kepada satu atau dua baris. Piagam mengandungi mekanik penuh, termasuk pencetus penukaran dan cara dividen dikendalikan.
- Melangkau nasihat tempatan. Struktur saham keutamaan, perlindungan pelabur dan kebolehkuatkuasaan berbeza mengikut negara. Pengasas yang mengumpulkan dana daripada dana serantau atau asing patut mempunyai peguam yang mengenali bidang kuasa berkaitan.
Perbandingan dengan Istilah Berkaitan
- Penilaian. Penilaian menetapkan harga sesaham dan peratusan pemilikan. Keutamaan pencairan menetapkan siapa dibayar dahulu daripada hasil exit. Kedua-duanya tuas yang berasingan, dan pelabur sering menukar satu dengan yang lain.
- Perlindungan anti-pencairan. Melindungi peratusan pemilikan pelabur jika pusingan kemudian dinilai lebih rendah. Keutamaan pencairan melindungi bayaran pelabur semasa exit. Kedua-duanya sering dirundingkan bersama selepas down round.
- Hutang. Hutang mesti dibayar balik walau apa pun nilai syarikat, dan boleh memaksa kebankrapan. Keutamaan hanya terpakai apabila ada hasil untuk diagihkan.
- Runway dan burn rate. Ini menentukan betapa besar kemungkinan syarikat menghadapi jualan berharga rendah atau penutupan, iaitu apabila keutamaan menjadi acara utama.
Soalan Lazim tentang Keutamaan Pencairan
Apakah maksud keutamaan pencairan 1x?
Ia bermakna pelabur saham keutamaan berhak menerima satu kali ganda jumlah yang mereka laburkan sebelum pemegang saham biasa dibayar daripada hasil exit. Pelaburan $5M membawa keutamaan $5M. Sama ada mereka juga boleh berkongsi baki bergantung pada sama ada saham itu dengan penyertaan.
Apakah perbezaan antara saham keutamaan dengan penyertaan dan tanpa penyertaan?
Dengan saham keutamaan tanpa penyertaan, pelabur mengambil sama ada keutamaan atau bahagian saham biasa yang ditukar, mana-mana yang lebih besar. Dengan saham keutamaan dengan penyertaan, pelabur mengambil keutamaan dan kemudian turut berkongsi baki. Dalam contoh terperinci di atas, pelaburan $5M untuk 20% menghasilkan $5M jika tanpa penyertaan tetapi $8M jika dengan penyertaan pada exit $20M.
Adakah keutamaan pencairan terpakai jika syarikat ditutup?
Ya, dalam erti kata pemegang saham keutamaan berada di hadapan pemegang saham biasa untuk sebarang aset yang tinggal selepas pemiutang dibayar. Tetapi keutamaan bukan hutang, jadi jika hanya sedikit atau tiada apa-apa yang tinggal, pelabur tidak berhak menuntut kekurangan itu kemudian.
Apakah perbezaan antara senioriti standard dengan pari passu?
Dengan senioriti standard, pusingan terbaharu dibayar dahulu dan pusingan lebih lama dibayar daripada baki. Dengan pari passu, semua pemegang saham keutamaan berkedudukan sama dan berkongsi secara pro rata jika hasil tidak mencukupi untuk jumlah keseluruhan keutamaan.
Bilakah keutamaan pencairan tidak lagi penting?
Bagi saham keutamaan tanpa penyertaan, apabila bahagian hasil yang ditukar melebihi keutamaan, pelabur bertukar kepada saham biasa dan keutamaan tidak relevan. Dalam contoh di atas dengan pemilikan 20% dan keutamaan $5M, itu berlaku di atas exit $25M.
Bolehkah pengasas merundingkan keutamaan pencairan?
Boleh. Gandaan, penyertaan, had dan senioriti semuanya boleh dirundingkan, dan kuasa tawar-menawar bergantung pada persaingan dalam pusingan dan kedudukan syarikat. Pengasas patut memodelkan bayaran pada beberapa nilai exit dan meminta peguam menyemak terma.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Cara Keutamaan Pencairan Berfungsi
- Tiga Struktur
- Saham keutamaan tanpa penyertaan (non-participating)
- Saham keutamaan dengan penyertaan (participating)
- Saham keutamaan dengan penyertaan berhad (capped participating)
- Waterfall Exit Terperinci
- Tanpa penyertaan 1x
- Dengan penyertaan 1x (tanpa had)
- Penyertaan berhad 1x, dengan had 3x ($15M keseluruhan)
- Kesan gandaan 2x
- Senioriti: Siapa Dibayar Dahulu
- Mengapa Ia Penting dalam Down Round dan Exit Sederhana
- Keadaan Pasaran
- Kesilapan Lazim dan Perkara untuk Diawasi oleh Pengasas
- Perbandingan dengan Istilah Berkaitan
- Bacaan Berkaitan