Apakah Acqui-Hire?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Acqui-hire (juga ditulis "acquihire") ialah urus niaga di mana sesebuah syarikat membeli startup terutamanya untuk mendapatkan orangnya. Seperti yang dihuraikan oleh Foley & Lardner, syarikat itu diambil alih khusus kerana bakatnya dan bukan kerana produk atau hasilnya. Pembeli mahukan jurutera, pereka atau penyelidiknya. Produk, pelanggan dan kadangkala jenama hanyalah perkara sampingan, dan produk itu sering dihentikan.
Ini salah satu cara yang lebih senyap untuk sesebuah startup berakhir. Tiada nilai penilaian yang menjadi tajuk berita, dan pengasas mungkin menggelarnya "pendaratan lembut". Bagi pengasas, ia satu exit. Bagi pelabur, ia mungkin mengembalikan sedikit wang, atau sangat sedikit. Bagi pekerja, ia boleh bermakna pekerjaan baharu di syarikat yang lebih besar, dengan pakej yang kelihatan berbeza daripada ekuiti lama mereka.
Artikel ini merangkumi apa itu acqui-hire, mengapa pembeli melakukannya, bagaimana wang biasanya dibahagikan, maksudnya bagi setiap kumpulan, perbezaannya daripada pengambilalihan penuh, dan struktur "lesen dan ambil bekerja" yang lebih baharu dan kini menarik perhatian pengawal selia. Ia bahan rujukan, bukan nasihat undang-undang. Terma urus niaga dan peraturan berbeza mengikut bidang kuasa, jadi pengasas harus menggunakan peguam untuk sebarang urus niaga sebenar.
Cara Acqui-Hire Berfungsi
Dalam urus niaga lazim, pembeli membuat tawaran kepada individu tertentu. Mereka meninggalkan startup dan menyertai pembeli, biasanya dengan kontrak pekerjaan baharu. Startup itu sendiri kemudian sama ada dibeli pada harga yang sederhana, ditutup, atau dibiarkan sebagai cangkerang yang menyimpan apa sahaja yang tidak diambil oleh pembeli.
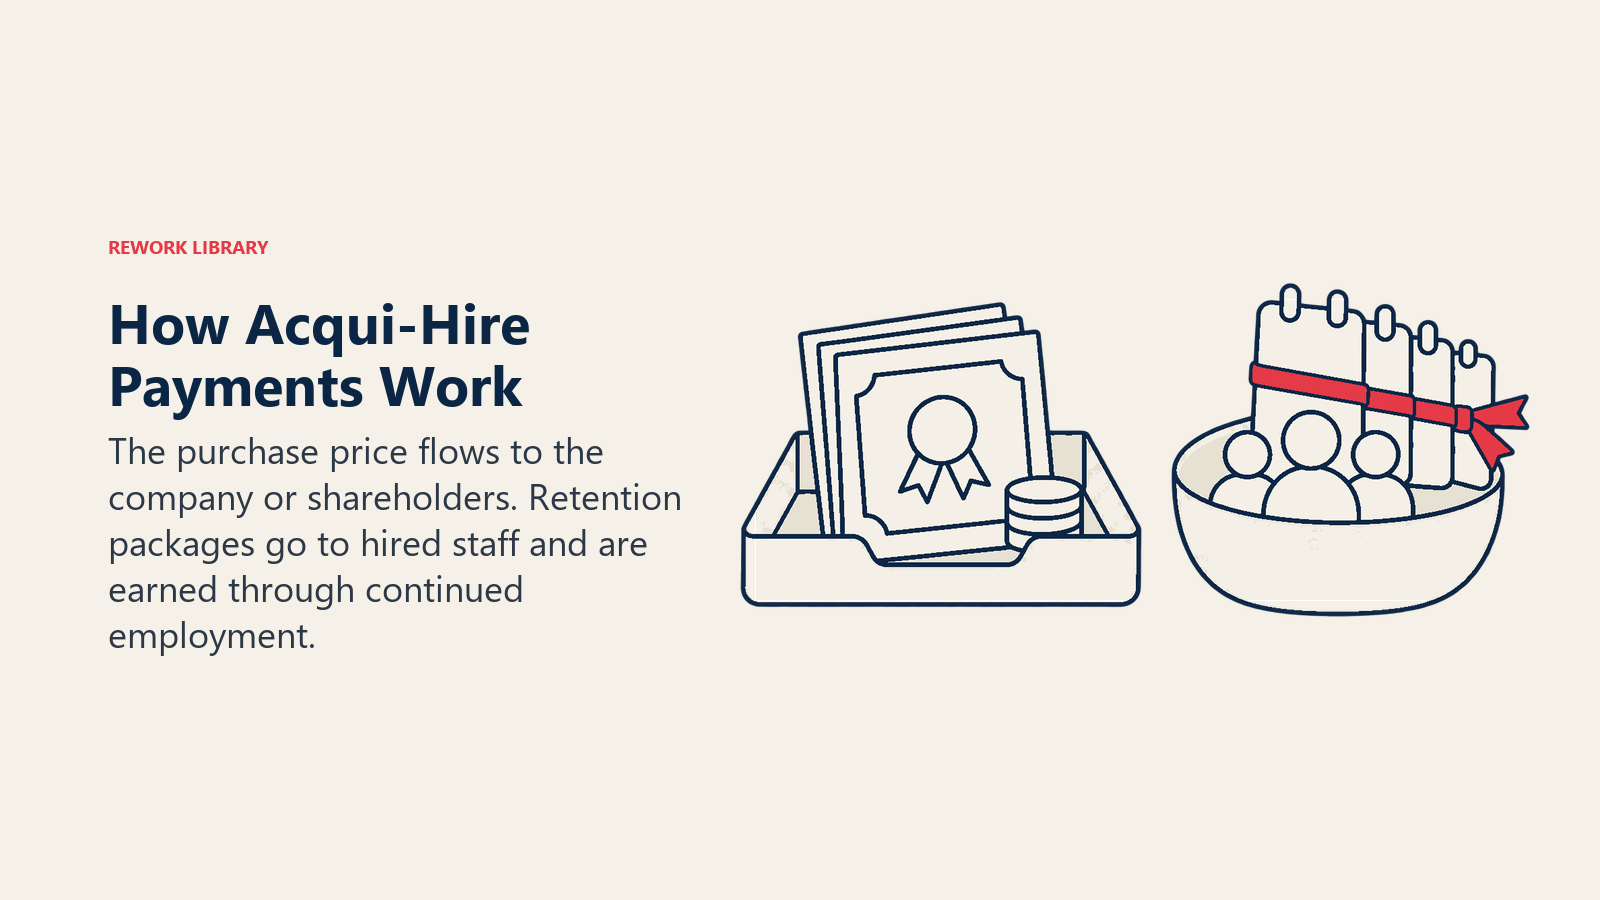
Rumusan Foley tentang struktur ini ialah urus niaga sebegini lazimnya melibatkan penstrukturan jualan sebagai pembelian saham atau aset, dengan sebahagian besar nilai disalurkan kepada pakej pengekalan pekerja. Butiran itu penting kerana ia mengubah siapa yang dibayar. Anggaplah jumlah nilai urus niaga berada dalam dua baldi:
- Harga pembelian. Wang yang dibayar kepada syarikat (atau pemegang sahamnya) untuk saham, kod, paten atau aset lain. Inilah baldi yang mengalir melalui cap table dan hak para pelabur.
- Pakej pengekalan dan saguhati. Bonus menandatangani kontrak, pemberian saham baharu, gaji dan vesting yang dilanjutkan, ditawarkan kepada individu yang diambil bekerja oleh pembeli. Ini diberikan kepada orangnya, tidak melalui pemegang saham.
Menurut Foley, pakej tersebut menggabungkan bonus menandatangani kontrak, penukaran opsyen saham dan pakej opsyen baharu dengan perjanjian sekatan (restrictive covenant), yang direka untuk mengekalkan kakitangan bersama pembeli selepas urus niaga. Ciri lazimnya ialah:
- Vesting selama beberapa tahun. Kakitangan yang diambil biasanya memperoleh ekuiti baharu secara beransur-ansur, jadi pembeli membayar untuk kerja berterusan, bukan sekali sahaja.
- Tawaran terpilih. Pembeli memilih siapa yang dikehendakinya. Pekerja yang tidak mendapat tawaran mungkin diberhentikan, kadangkala dengan pampasan pemberhentian yang dibayar daripada hasil jualan.
- Perjanjian sekatan. Terma tidak bersaing dan tidak memujuk, jika sah di sisi undang-undang, lazim terdapat dalam dokumen. Kebolehkuatkuasaannya sangat berbeza antara negara dan negeri AS.
Mengapa Pembeli Melakukannya
Sebabnya berpunca daripada kelajuan dan kekurangan.
- Pengambilan pekerja perlahan dan tidak pasti. Merekrut pasukan mahir seorang demi seorang mengambil masa berbulan-bulan dan mungkin gagal. Membeli pasukan yang sudah bekerja dengan baik bersama-sama memperolehnya dalam satu langkah.
- Kemahiran yang jarang ada. Foley menyatakan pembeli menggunakan acquihire untuk bersaing dalam pembangunan AI dan untuk mencapai kepakaran khusus seperti keselamatan siber dan pengkomputeran kuantum.
- Integrasi yang lebih ringan. Pembeli tidak perlu menyerap barisan produk, pangkalan pelanggan atau cap table yang penuh dengan obligasi. Ia menyimpan apa yang dikehendakinya.
- Budaya dan perkakasan yang sama. Pasukan yang pernah melancarkan produk bersama sering kekal produktif selepas berpindah, sekurang-kurangnya itulah harapan pembeli.
Dari sisi pengasas, pencetusnya biasanya sebaliknya: syarikat tidak dapat mengutip pusingan lagi, runway semakin singkat, dan pendaratan lembut lebih baik daripada penutupan.
Maksudnya bagi Pengasas, Pekerja dan Pelabur
Pengasas
Pengasas sering menerima pakej pengekalan yang terbesar, kerana pembeli membayar terutamanya untuk mereka. Itu boleh menjadi hasil yang baik, tetapi kebanyakannya ialah pendapatan daripada pekerjaan baharu dan bukan hasil jualan. Pengasas juga melepaskan kawalan: mereka menjadi pekerja pembeli, terikat dengan dasarnya dan sering dengan terma tidak bersaing. Ekuiti pengasas mereka jauh kurang penting di sini berbanding dalam jualan penuh, kerana harga utamanya kecil.
Pekerja
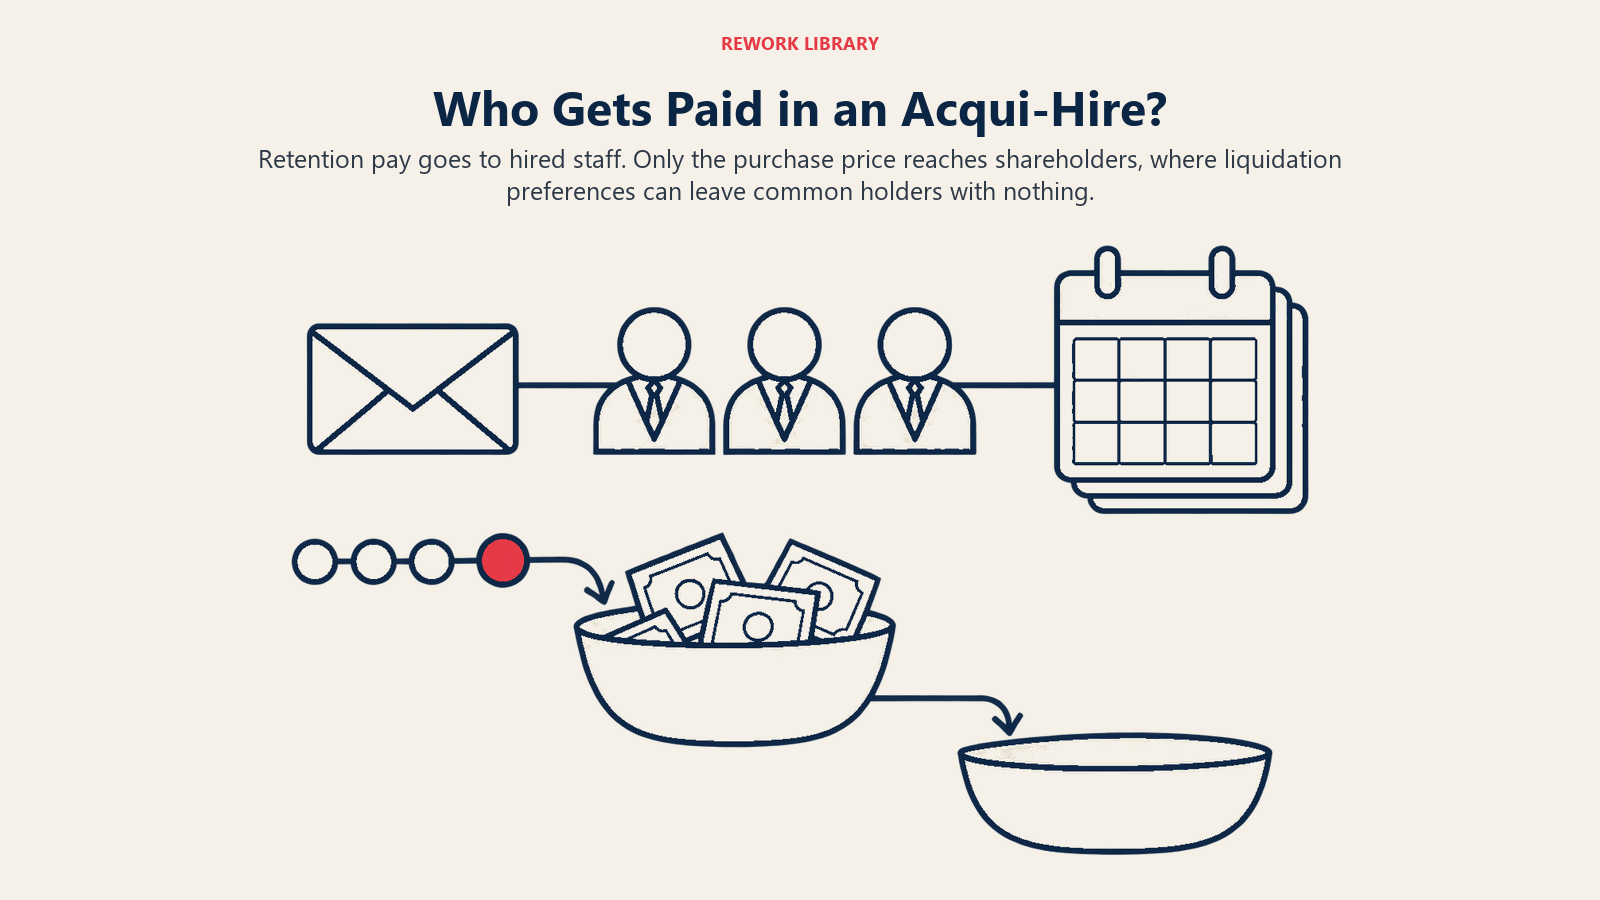
Pekerja yang mendapat tawaran biasanya menerima pakej baharu, dan layanan terhadap opsyen mereka yang belum vested adalah perkara yang dirundingkan. Pekerja yang tidak mendapat tawaran mungkin memegang opsyen dalam syarikat yang akan ditutup. Bahagian mereka berada dalam kolam opsyen pekerja, dan saham biasa dibayar yang terakhir. Harga pembelian yang kecil mungkin tidak meninggalkan apa-apa untuknya.
Pelabur
Pelabur ialah kumpulan yang paling merasai kesan struktur ini. Oleh kerana sebahagian besar nilai disalurkan kepada pakej individu, harga pembelian yang sebenarnya mengalir melalui pemegang saham boleh jadi kecil. Dan apabila ia kecil, keutamaan pencairan menentukan siapa yang menerima sebarang bahagian daripadanya. Keutamaan boleh menyerap seluruh harga pembelian yang kecil, jadi pelabur peringkat lebih lewat dengan keutamaan 1x yang senior mungkin mengambil keseluruhan jumlah itu manakala pemegang saham biasa tidak mendapat apa-apa.
Satu ilustrasi dengan angka rekaan, bukan data urus niaga sebenar: sebuah startup mengutip $6M, semuanya dalam saham keutamaan dengan keutamaan 1x. Seorang pembeli membayar $3M untuk syarikat itu dan menawarkan pakej pengekalan sebanyak $4M kepada pasukan. Hanya $3M diberikan kepada pemegang saham. Oleh sebab keutamaan ($6M) melebihi $3M, pemegang saham keutamaan mengambil keseluruhan $3M dan saham biasa menerima $0. Pasukan masih menerima $4M mereka secara beransur-ansur, kerana wang itu dibayar untuk kerja, bukan untuk saham.
Itulah sebabnya pengasas dalam keadaan sebegini harus memodelkan waterfall sebelum bersetuju dengan harga, dan mengapa pelabur kadangkala membantah apabila mereka rasa nilai sedang dialihkan ke dalam pakej. Peguam perlu menyemak insentif baharu itu berbanding komitmen terdahulu, seperti SAFE dan hak pelabur, sebagaimana yang ditegaskan oleh Foley.
Fakta Utama: Acqui-Hire
- Acqui-hire ialah pembelian sebuah startup terutamanya kerana pasukannya, bukan produk atau hasilnya (Foley & Lardner, 2025).
- Kebanyakan nilai lazimnya disalurkan kepada pakej pengekalan untuk kakitangan yang diambil, bukan kepada pemegang saham.
- Harga pembelian yang kecil boleh diserap oleh keutamaan pencairan, menyebabkan pemegang saham biasa tidak mendapat apa-apa.
- Produk sering dihentikan, dan pekerja yang tidak mendapat tawaran mungkin diberhentikan.
- Pengawal selia telah menyatakan bahawa mereka meneliti sesetengah acquihire dengan teliti, terutamanya dalam AI (Pengerusi FTC Andrew Ferguson, Januari 2026).
- Berbanding pengambilalihan penuh, acqui-hire membayar untuk orang, bukan untuk pelanggan, hasil atau teknologi sebagai operasi yang berterusan.
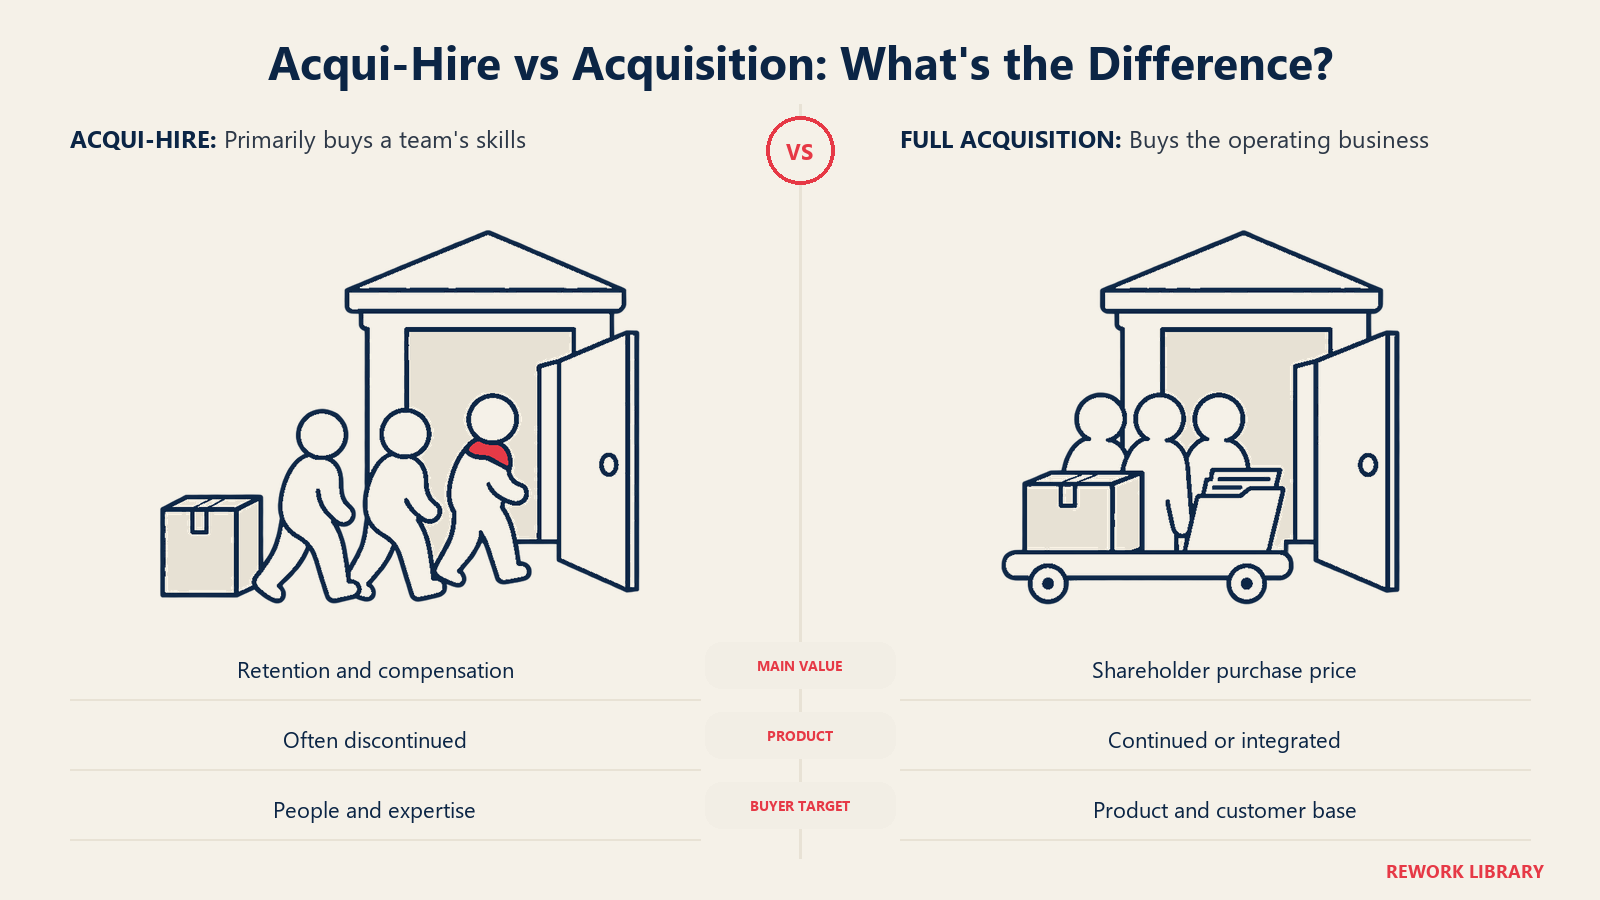
Acqui-Hire vs. Pengambilalihan Penuh
| Acqui-hire | Pengambilalihan penuh | |
|---|---|---|
| Apa yang pembeli mahukan | Pasukan dan kemahirannya | Produk, pelanggan, hasil atau teknologi |
| Ke mana nilai disalurkan | Kebanyakannya pakej pengekalan dan saguhati | Kebanyakannya harga pembelian yang dibayar kepada pemegang saham |
| Produk | Sering dihentikan | Biasanya diteruskan atau diintegrasikan |
| Pengasas | Menjadi pekerja pembeli | Boleh kekal, beralih atau pergi |
| Pelabur | Selalunya pulangan sederhana atau kerugian | Pulangan bergantung pada harga dan keutamaan |
| Pencetus lazim | Runway singkat, tiada pusingan seterusnya | Kesesuaian strategik, pertumbuhan, proses yang kompetitif |
Garis pemisahnya tidak tajam. Sesetengah urus niaga bermula sebagai acqui-hire dan pembeli menyimpan produk itu juga. Yang lain kelihatan seperti pengambilalihan penuh tetapi dihargakan terutamanya berdasarkan bilangan kakitangan. Ujian praktikalnya ialah di mana nilai itu berada: dalam bayaran kepada pemegang saham, atau dalam pakej untuk orang.
Acqui-hire juga jenis exit yang berbeza daripada penyenaraian awam. Tawaran awam awal adalah untuk syarikat yang mempunyai skala dan perniagaan yang ingin dimiliki oleh pelabur. Acqui-hire sering menjadi jalan keluar bagi syarikat yang tidak pernah sampai ke tahap itu.
Struktur "Lesen dan Ambil Bekerja" dalam AI
Sejak beberapa tahun lalu, sesetengah syarikat teknologi besar telah menggunakan satu variasi: bukannya membeli startup itu, mereka mengambil pemimpinnya dan beberapa penyelidiknya bekerja serta menandatangani lesen untuk menggunakan teknologinya. Startup itu terus wujud, dengan kepimpinan baharu dan yuran lesen dalam bank. Pengulas kadangkala menggelar ini "acqui-hire terbalik".
Satu contoh yang diumumkan oleh syarikat ialah Character.AI dan Google pada Ogos 2024. Seperti yang dilaporkan TechCrunch, pengasas bersama Noam Shazeer dan Daniel De Freitas menyertai pasukan penyelidikan DeepMind Google bersama sebilangan kecil pekerja Character.AI yang lain, dan Google menandatangani perjanjian tidak eksklusif untuk menggunakan teknologi Character.AI. Kebanyakan kakitangan startup itu kekal, dan peguam negara syarikat, Dominic Perella, menjadi CEO sementara. Character.AI berkata dana pelesenan itu akan menyokong pertumbuhannya.
Bagi pelabur dan pekerja yang kekal, struktur ini berbeza daripada acqui-hire klasik. Tiada syarikat yang dijual, jadi tiada harga pembelian yang diagihkan melalui waterfall biasa. Sama ada wang lesen sampai kepada pemegang saham dan bagaimana ia sampai bergantung pada dokumen urus niaga dan cara startup itu menggunakannya. Wajar membaca perjanjian itu, bukan siaran media.
Perhatian pengawal selia
Pengawal selia telah mula meneliti struktur sebegini. Menurut peringatan pelanggan WilmerHale pada Januari 2026, Pengerusi Suruhanjaya Perdagangan Persekutuan (FTC) AS, Andrew Ferguson, berkata pada Januari 2026 bahawa acquihire "telah menjadi isu yang cukup besar" sehingga agensi itu "mula meneliti dengan teliti cara perkara ini berfungsi." Peringatan itu menyatakan FTC sedang meneliti sama ada acquihire AI wajib dilaporkan di bawah Akta Hart-Scott-Rodino apabila ambang dipenuhi, dan sama ada urus niaga yang tidak dilaporkan mungkin melanggar peraturan terhadap penstrukturan urus niaga untuk mengelak pelaporan.
Itu pernyataan niat, bukan dapatan bahawa mana-mana urus niaga tertentu melanggar peraturan. Foley juga memerhatikan bahawa acquihire semakin kelihatan kepada pengawal selia dan penelitian antitrust mungkin terpakai apabila startup yang diambil alih merupakan ancaman persaingan. Jika anda seorang pengasas yang menimbang urus niaga dengan pembeli besar, tanyakan peguam sama ada peraturan pelaporan penggabungan di negara berkaitan terpakai. Peraturan berbeza antara bidang kuasa.
Kesilapan Lazim dan Perkara untuk Diawasi oleh Pengasas
- Hanya melihat angka utama. "Urus niaga $20M" mungkin bermakna $2M untuk syarikat dan $18M dalam pakej. Tanyakan berapa banyak yang sampai kepada pemegang saham.
- Tidak menjalankan waterfall. Jika keutamaan melebihi harga pembelian, pemegang saham biasa tidak mendapat apa-apa, dan itu termasuk ramai pekerja. Modelkan dahulu.
- Melupakan mereka yang tidak diambil bekerja. Putuskan awal bagaimana pekerja yang tidak diambil dilayan, termasuk pampasan pemberhentian dan layanan terhadap opsyen.
- Memandang rendah ikatan. Vesting berbilang tahun dan terma tidak bersaing bermakna keluar awal boleh menelan kos yang sebenar.
- Melangkau perbincangan dengan pelabur. Pelabur keutamaan mempunyai hak. Urus niaga yang mengalihkan nilai menjauhi mereka boleh mencetuskan pertikaian.
- Menganggap produk akan terus hidup. Jika ia penting kepada pelanggan anda, tanyakan apa yang berlaku kepada kontrak dan data mereka.
Bacaan Berkaitan

Co-Founder & COO