Apakah Itu IPO? Cara Syarikat Menjadi Syarikat Awam
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Tawaran awam awal (initial public offering, atau IPO) ialah kali pertama syarikat menawarkan sahamnya kepada orang awam. SEC menerangkan menjadi syarikat awam lazimnya bermaksud syarikat menjalankan IPO "dengan menjual saham kepada orang awam, biasanya untuk mengumpulkan modal tambahan." Selepas itu, saham syarikat didagangkan di bursa dan sesiapa sahaja boleh membeli atau menjualnya.
Bagi pengasas, IPO ialah antara beberapa cara untuk menjadikan syarikat swasta sebagai syarikat awam. Ia boleh mengumpulkan wang, memberi pelabur awal dan pekerja cara untuk menjual saham, dan meletakkan harga pasaran pada perniagaan. Ia juga mengubah cara syarikat diurus, kepada siapa ia bertanggungjawab, dan berapa banyak yang perlu didedahkan.
Artikel ini merangkumi apa itu IPO, langkah dalam proses AS yang tipikal, alternatif utama (direct listing dan SPAC), kos menjadi syarikat awam, dan cara menilai sama ada syarikat sudah bersedia. Ia bahan rujukan, bukan nasihat undang-undang atau pelaburan. Contoh di sini mengikut peraturan AS kerana itulah yang mempunyai sumber primer yang dapat kami sahkan. Peraturan penyenaraian di Asia Tenggara dan tempat lain berbeza mengikut bidang kuasa dan bursa, jadi berbincanglah dengan peguam tempatan dan penaja atau penaja jamin lebih awal.
Apa Itu IPO, dan Apa yang Bukan
Di bawah undang-undang sekuriti persekutuan AS, syarikat tidak boleh menawarkan atau menjual saham secara sah melainkan tawaran itu didaftarkan dengan SEC atau pengecualian terpakai. Buletin pelabur SEC tentang IPO menerangkan bahawa syarikat mendaftarkan tawaran dengan memfailkan penyata pendaftaran, lazimnya pada Borang S-1. Semua yang berlaku sebelum itu (pusingan seed, Series A, pusingan swasta peringkat lewat) biasanya berlaku di bawah pengecualian, bukan pendaftaran awam.
Dua perkara mudah dikelirukan dengan IPO:
- Pusingan pembiayaan. Pusingan swasta berharga menjual saham kepada sekumpulan kecil pelabur. IPO menjual kepada orang awam melalui proses terkawal dengan pendedahan awam. Lihat apa yang dilakukan pelabur utama untuk bahagian swasta.
- Exit dalam erti jualan. IPO bukan penjualan syarikat. Pengasas dan pelabur awal lazimnya mengekalkan saham mereka, walaupun mereka biasanya tidak boleh menjualnya serta-merta. Kita kembali kepada perkara itu di bawah lock-up.
IPO juga tidak sama dengan saham "naik." Buletin SEC menyatakan bahawa harga tawaran mencerminkan anggaran nilai yang dirundingkan dan mungkin tidak banyak kaitan dengan harga saham didagangkan sejurus selepasnya.
Proses IPO, Langkah demi Langkah
Garis masa sangat berbeza, dan tiada sumber yang kami rujuk memberikan tempoh standard, jadi anggaplah urutan di bawah sebagai peta dan bukan jadual.
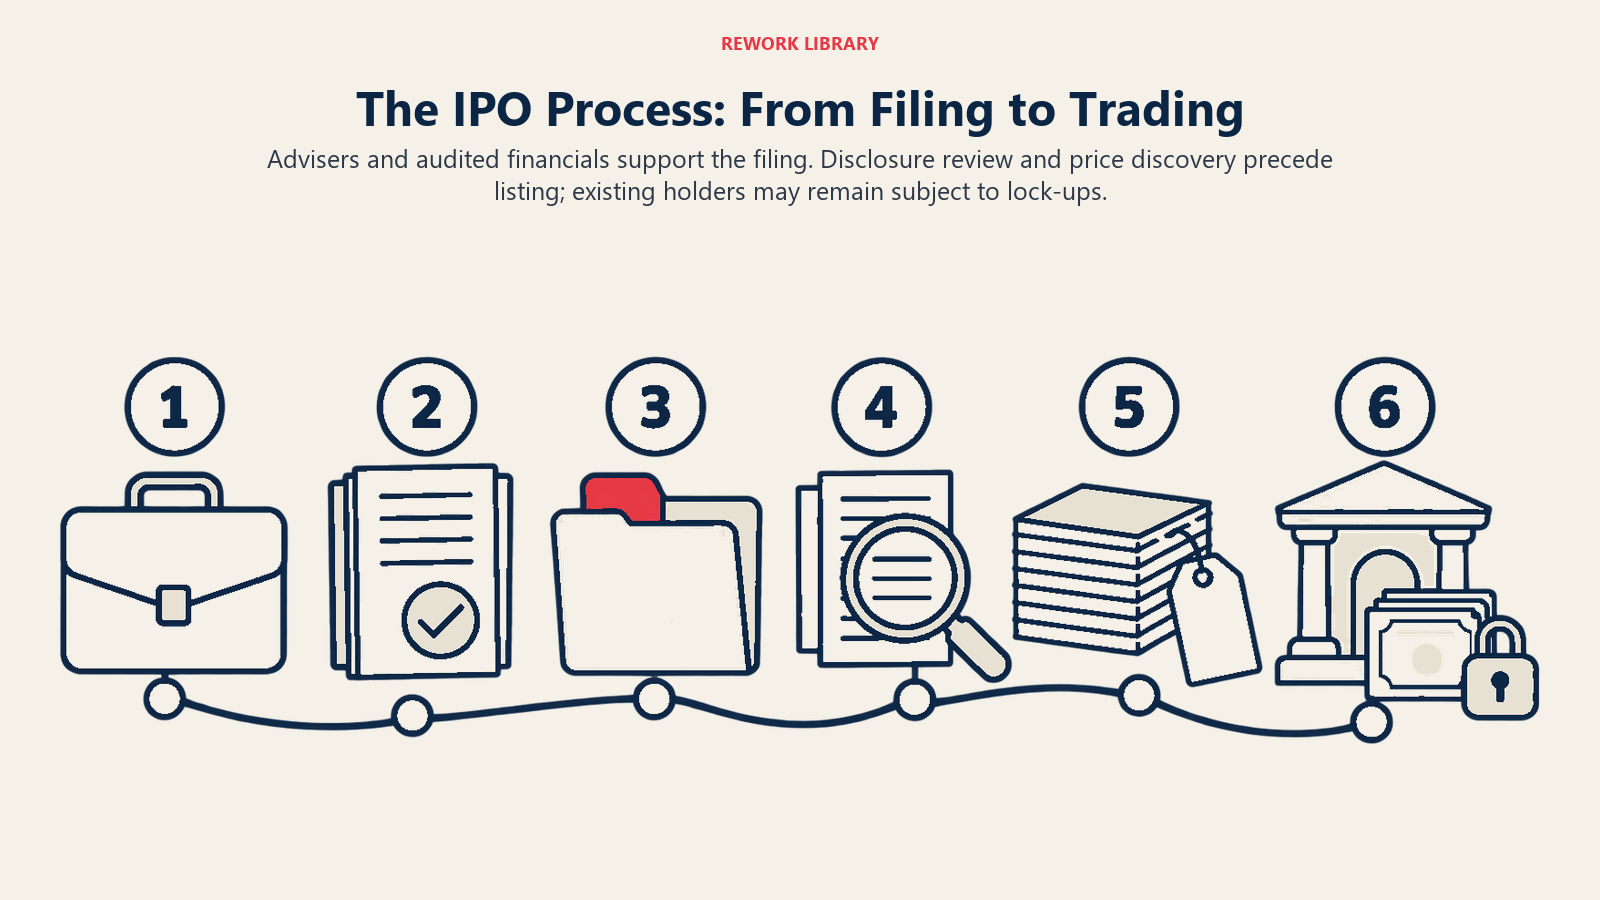
1. Pilih penaja jamin dan penasihat
Penaja jamin (underwriter) ialah bank pelaburan yang menguruskan dan menjual IPO. Syarikat juga memerlukan peguam sekuriti dan juruaudit bebas. Dalam IPO tradisional, gambaran keseluruhan SEC tentang laluan menjadi syarikat awam menyatakan syarikat menjual saham yang baru diterbitkan kepada penaja jamin, yang kemudian menjualnya terutamanya kepada pelabur institusi.
2. Sediakan penyata kewangan dan jalankan usaha wajar
Penyata pendaftaran memerlukan penyata kewangan teraudit. Buletin SEC menyatakan bahawa syarikat yang menjalankan IPO amnya menyertakan penyata kewangan teraudit selama tiga tahun, manakala syarikat pertumbuhan baharu muncul dan syarikat pelapor kecil menyertakan dua tahun. Peguam dan bank juga menyemak kontrak, rekod pemilikan dan risiko syarikat. Cap table yang bersih dan pemberian opsyen yang didokumenkan (lihat employee option pool) menjimatkan masa di sini.
3. Failkan penyata pendaftaran (Borang S-1)
Sebahagian besar Borang S-1 ialah prospektus. Buletin SEC menyenaraikan bahagian yang lazim terkandung di dalamnya: ringkasan, faktor risiko, penggunaan hasil, dasar dividen, pencairan pegangan, perbincangan dan analisis pengurusan, huraian perniagaan, pengurusan, dan penyata kewangan. SEC juga menyatakan bahawa pemfailan awal boleh dibuat secara sulit dalam banyak kes, dan bahawa penyata pendaftaran melalui EDGAR, sistem pemfailan SEC.
4. Semakan kakitangan SEC
Kakitangan SEC menyemak penyata pendaftaran IPO bagi mematuhi keperluan pendedahan. Menurut buletin SEC, semakan itu sering membawa kepada pindaan pada prospektus. Ia bukan jaminan bahawa pendedahan lengkap atau tepat, dan kakitangan tidak menilai sama ada IPO ialah pelaburan yang baik. Tanggungjawab terhadap pendedahan yang tepat kekal pada syarikat dan pihak lain yang menyediakan pemfailan. Halaman menjadi syarikat awam SEC menambah bahawa syarikat tidak boleh menjual sekuriti itu sehingga kakitangan mengisytiharkan penyata pendaftaran "berkuat kuasa."
5. Pemasaran dan penemuan harga
Buletin SEC menerangkan bahawa penaja jamin lazimnya mengumpulkan "petunjuk minat" daripada bakal pelabur sebelum penyata berkuat kuasa dan menggunakannya untuk mengesyorkan harga. Syarikat akhirnya menetapkan harga. "Order book", senarai berapa banyak saham yang dimahukan setiap pelabur pada harga berapa, ialah satu input, di samping analisis penilaian. Pengasas sering memanggil jelajah pemasaran itu roadshow. Penetapan harga melibatkan kepentingan yang bersaing: harga lebih tinggi mengumpulkan lebih banyak wang untuk syarikat, manakala penaja jamin juga mahukan harga yang cukup menarik untuk menjual setiap saham. Buletin itu menyatakan bahawa harga yang terlalu rendah mewujudkan diskaun bagi pelabur awal, tetapi ia boleh menyebabkan syarikat kehilangan wang jika saham melonjak pada hari pertama.
6. Penetapan harga, penyenaraian dan dagangan pertama
Setelah penyata pendaftaran berkuat kuasa, syarikat memfailkan prospektus akhir dengan harga akhir. Bersempena IPO, syarikat lazimnya memohon disenaraikan di bursa seperti New York Stock Exchange atau Nasdaq, menurut buletin SEC. Pendagangan bermula, dan syarikat menerima hasil daripada saham yang dijualnya.
7. Tamat lock-up
Pemegang saham sedia ada yang tidak menjual dalam IPO sering menandatangani perjanjian lock-up. Buletin SEC menerangkannya sebagai perjanjian untuk tidak menjual saham selama tempoh tertentu, "lazimnya 180 hari." Tempoh sebenar ialah terma kontrak yang ditetapkan dalam perjanjian penaja jaminan, jadi ia boleh berbeza. SEC juga memberi amaran bahawa apabila lock-up tamat, harga saham mungkin jatuh jika sejumlah besar saham tersedia serentak. Bagi pengasas, tarikh lock-up ialah saat untuk merancang kecairan, cukai dan sebarang pencairan pegangan ekuiti daripada penerbitan saham akan datang.
Fakta Utama: IPO
- IPO ialah jualan saham berdaftar pertama syarikat kepada orang awam, biasanya untuk mengumpulkan modal (SEC).
- Di AS, tawaran mesti didaftarkan dengan SEC (lazimnya Borang S-1) atau menepati pengecualian. Saham tidak boleh dijual sehingga kakitangan SEC mengisytiharkan pendaftaran "berkuat kuasa."
- Semakan SEC ialah pemeriksaan pendedahan. Ia tidak meluluskan merit tawaran.
- Penaja jamin mengumpulkan minat pelabur dan mengesyorkan harga. Syarikat menetapkan harga akhir.
- Lock-up ke atas saham sedia ada lazimnya 180 hari menurut SEC, tetapi tempohnya bersifat kontrak.
- Selepas IPO, syarikat mesti memfailkan laporan tahunan (10-K), suku tahunan (10-Q) dan semasa (8-K).
- Alternatifnya termasuk direct listing dan penggabungan SPAC, masing-masing dengan kos dan pertukaran yang berbeza.
Alternatif kepada IPO Tradisional
Pejabat Peguam Cara Pembentukan Modal Perniagaan Kecil SEC membandingkan tiga laluan. Perbandingan di bawah meringkaskan dokumen itu.
| Laluan | Cara ia berfungsi | Mengapa syarikat memilihnya | Perkara untuk dipertimbangkan |
|---|---|---|---|
| IPO tradisional | Syarikat menjual saham baharu kepada penaja jamin, yang menjual semula terutamanya kepada institusi | Kawalan lebih besar ke atas asas pelabur awal, serta bantuan penaja jamin dalam memasarkan dan menguruskan dagangan awal | Kos transaksi tinggi termasuk yuran penaja jamin, dan proses yang panjang |
| SPAC | Syarikat shell mengumpulkan wang dalam IPOnya sendiri, kemudian bergabung dengan syarikat swasta ("de-SPAC") | Lebih kepastian tentang jumlah yang dikumpulkan, garis masa yang berpotensi lebih singkat, pasukan pengurusan penaja | Kos keseluruhan dan pencairan pegangan yang tinggi daripada penaja dan pelabur pembiayaan swasta |
| Direct listing | Pemegang saham sedia ada menjual terus kepada orang awam, lazimnya tanpa dana baharu dikumpulkan | Kos transaksi yang berpotensi lebih rendah | Tiada kawalan ke atas asas pelabur awal, kemungkinan masalah volum dagangan, jadi ia sesuai untuk jenama pengguna yang kukuh |
Dokumen yang sama menyatakan laluan SPAC "cenderung menarik syarikat yang lebih besar." Pengajaran praktikal untuk syarikat B2B yang diterajui pemilik: direct listing tidak mengumpulkan modal pertumbuhan seperti IPO, dan SPAC mengubah cap table anda mengikut ekonomi penaja. Tiada satu pun jalan pintas untuk mengelak obligasi syarikat awam.
Kos Menjadi Syarikat Awam
Halaman SEC tentang sama ada patut menjadi syarikat awam bersifat seimbang. Sebab syarikat menjadi awam termasuk mengumpulkan modal, meningkatkan kecairan untuk pemilik dan pekerja, mengambil alih perniagaan lain dengan saham, menarik dan memberi ganjaran kepada pekerja dengan saham dan opsyen, serta membina kesedaran jenama.
Kos yang disenaraikannya:
- Tawaran itu memerlukan masa dan wang.
- Pengurusan menghabiskan banyak masa pada laporan SEC dan komunikasi dengan pihak berkepentingan, yang menambah kos.
- Syarikat dan pegawainya mungkin bertanggungjawab jika obligasi undang-undang baharu tidak dipenuhi.
- Anda mungkin kehilangan sedikit fleksibiliti, terutamanya apabila pemegang saham awam mesti meluluskan tindakan.
- Penyata kewangan dan pendedahan tentang kontrak, pelanggan dan pembekal penting menjadi tersedia kepada orang awam, termasuk pesaing.
Mengenai pelaporan, halaman keperluan pelaporan SEC menyatakan syarikat awam memfailkan Borang 10-K setiap tahun dan Borang 10-Q setiap suku tahun, dengan CEO dan CFO mengesahkan maklumat kewangan. Mereka juga memfailkan Borang 8-K untuk mendedahkan peristiwa penting, lazimnya dalam tempoh empat hari perniagaan. Ini termasuk memasuki atau menamatkan perjanjian penting, pemerolehan atau pelupusan aset, perubahan kawalan, dan perubahan pengarah atau pegawai.
Itu rentak operasi yang berbeza. Syarikat swasta boleh merundingkan down round atau pusingan jambatan secara senyap. Syarikat awam mendedahkan peristiwa penting dalam beberapa hari.
Kawalan dan Hak Pelabur
IPO mengubah hak yang dirundingkan pelabur swasta, seperti keutamaan pencairan, jadi semak bagaimana piagam dan perjanjian pelabur anda melayan penyenaraian. Pengasas juga patut menyemak kawalan mengundi. Buletin SEC menyatakan semakin banyak syarikat mewujudkan kelas saham biasa yang berasingan dengan kuasa mengundi yang berbeza, yang mempunyai pertukaran tadbir urus tersendiri.
Adakah Anda Bersedia? Tanda Kesediaan
Tiada satu metrik yang menunjukkan syarikat sudah bersedia. Tanda di bawah ialah semakan praktikal yang diambil daripada proses di atas, bukan formula.
- Penyata kewangan bertaraf audit. Anda memerlukan penyata teraudit untuk dua atau tiga tahun, bergantung pada status syarikat, menurut buletin SEC.
- Proses pelaporan. Bolehkah anda menutup buku dan menghasilkan angka suku tahunan yang tepat mengikut jadual tetap, dengan eksekutif yang sanggup mengesahkannya?
- Prestasi yang boleh diramal. Pelabur awam meletakkan harga berdasarkan hasil, pelanggan dan keputusan. Metrik seperti ARR dan MRR serta unit economics perlu bertahan di bawah penelitian.
- Rekod pemilikan yang bersih. Cap table, pemberian opsyen dan hak pelabur patut didokumenkan dan konsisten.
- Tadbir urus. Struktur lembaga pengarah, jawatankuasa dan dasar yang dijangka oleh asas pemegang saham awam.
- Sebab untuk menjadi awam. Modal, kecairan, pengambilalihan dengan saham atau pampasan pekerja, sebab yang disenaraikan SEC. Jika sebab utamanya ialah prestij, kos di atas jarang dapat mewajarkannya.
Untuk pandangan berstruktur tentang kesediaan operasi, lihat model pertumbuhan sedia IPO. IPO bukan satu-satunya exit; acqui-hire ialah satu contoh bukan IPO.
Salah Faham Biasa
- "SEC meluluskan IPO." Ia menyemak pendedahan dan mengisytiharkan pendaftaran berkuat kuasa. Ia tidak menilai merit.
- "Pengasas boleh menjual pada hari pertama." Sekuriti terhad dan lock-up biasanya menghalangnya.
- "Harga IPO sama dengan nilai." Ia anggaran yang dirundingkan, menurut SEC.
- "Menjadi awam menamatkan tekanan mengumpul dana." Ia menggantikannya dengan pelaporan suku tahunan dan penelitian awam.
Soalan Lazim tentang IPO
Apakah maksud IPO?
Initial public offering (tawaran awam awal). Ia kali pertama syarikat menawarkan sahamnya kepada orang awam, biasanya untuk mengumpulkan modal, dan lazimnya melibatkan pendaftaran tawaran dengan pengawal selia sekuriti.
Apakah Borang S-1?
Di AS, ia penyata pendaftaran yang digunakan kebanyakan syarikat untuk IPO. Sebahagian besarnya ialah prospektus, yang menerangkan perniagaan, risiko, penggunaan hasil, pengurusan dan penyata kewangan.
Adakah SEC meluluskan IPO?
Tidak. Kakitangan SEC menyemak pendedahan dan pendaftaran berkuat kuasa selepas komen ditangani. SEC menyatakan kuat kuasa bukan kelulusan merit tawaran atau jaminan bahawa pendedahan adalah tepat.
Apakah perjanjian lock-up?
Ia perjanjian oleh pemegang saham sedia ada untuk tidak menjual selama tempoh tertentu selepas IPO. SEC menyatakan tempohnya lazimnya 180 hari, tetapi ia terma kontrak dan boleh berbeza.
Apakah perbezaan direct listing daripada IPO?
Dalam direct listing, pemegang saham sedia ada menjual terus kepada orang awam, lazimnya tanpa mengumpulkan dana baharu dan tanpa penaja jamin. IPO menjual saham yang baru diterbitkan melalui penaja jamin.
Apakah itu SPAC?
Special purpose acquisition company ialah shell yang menjadi awam melalui IPOnya sendiri, kemudian biasanya bergabung dengan syarikat operasi swasta dalam tempoh kira-kira dua tahun. Syarikat yang bergabung itu menjadi awam.
Apakah laporan yang mesti difailkan oleh syarikat awam?
Di AS, Borang 10-K setiap tahun, Borang 10-Q setiap suku tahun dan Borang 8-K untuk peristiwa penting, amnya dalam tempoh empat hari perniagaan, serta keperluan proksi dan mesyuarat pemegang saham.
Bolehkah syarikat di luar AS disenaraikan di AS?
Peraturan penyenaraian rentas sempadan bergantung pada bidang kuasa asal syarikat dan bursa. Artikel ini tidak merangkuminya, jadi tanya peguam sekuriti yang mengenali kedua-dua pasaran.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Apa Itu IPO, dan Apa yang Bukan
- Proses IPO, Langkah demi Langkah
- 1. Pilih penaja jamin dan penasihat
- 2. Sediakan penyata kewangan dan jalankan usaha wajar
- 3. Failkan penyata pendaftaran (Borang S-1)
- 4. Semakan kakitangan SEC
- 5. Pemasaran dan penemuan harga
- 6. Penetapan harga, penyenaraian dan dagangan pertama
- 7. Tamat lock-up
- Alternatif kepada IPO Tradisional
- Kos Menjadi Syarikat Awam
- Kawalan dan Hak Pelabur
- Adakah Anda Bersedia? Tanda Kesediaan
- Salah Faham Biasa
- Bacaan Berkaitan