Apakah Itu Startup Unicorn?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Startup unicorn ialah syarikat milik persendirian yang dinilai pelabur pada lebih $1 bilion. Namanya ialah gurauan tentang kelangkaan: ketika istilah ini muncul, startup yang mencapai penilaian sedemikian sama jarangnya dengan haiwan mitos. CB Insights, yang menyimpan salah satu senarai awam paling terkenal, mentakrifkannya dengan ringkas sebagai syarikat swasta dengan penilaian melebihi $1 bilion.
Dua bahagian takrifan itu memainkan peranan terbesar. Syarikat itu mesti swasta, iaitu belum menyenaraikan sahamnya di bursa saham. Dan angka itu ialah penilaian, bukan hasil, keuntungan atau wang tunai dalam bank. Syarikat boleh menjadi unicorn sambil mengalami kerugian, dan perniagaan menguntungkan dengan pelanggan sebenar boleh bernilai jauh kurang daripada $1 bilion dan tidak pernah mendapat label itu.
Artikel ini merangkumi asal perkataan ini, cara penilaian unicorn dikira, istilah berkaitan untuk syarikat yang lebih besar, betapa lazimnya unicorn, dan mengapa label ini wajar disambut dengan sedikit keraguan. Ia bahan rujukan, bukan nasihat pelaburan.
Asal Istilah Ini
Pemodal venture Aileen Lee mencipta istilah ini dalam artikel TechCrunch November 2013, "Welcome To The Unicorn Club". Takrifan kerjanya lebih sempit daripada penggunaan hari ini: syarikat perisian berpangkalan di AS yang ditubuhkan sejak 2003 dan dinilai lebih $1 bilion oleh pelabur pasaran awam atau swasta. Beliau menemui 39 syarikat yang memenuhinya, yang dinamakan Unicorn Club.
Set datanya sengaja kecil, dan kelangkaan itulah intinya. Beliau menganggarkan bahawa kira-kira 0.07 peratus startup perisian pengguna dan perusahaan yang disokong venture mencapai tahap itu, kira-kira satu dalam 1,538. Beliau juga melaporkan bahawa syarikat-syarikat itu mengambil masa purata tujuh tahun untuk mencapai peristiwa kecairan seperti pengambilalihan atau IPO, dan lapan tahun atau lebih apabila firma yang masih swasta dimasukkan.
Dua lagi butiran daripada artikel itu patut diingat. Pertama, beliau mengira empat jenis perniagaan sebagai sumber nilai utama: e-dagang, model berasaskan audiens, SaaS dan perisian perusahaan. Kedua, beliau mendapati unicorn perusahaan bernilai kira-kira 26 kali ganda modal swasta yang dikumpulkan, berbanding kira-kira 11 kali ganda bagi unicorn pengguna. Angka itu menggambarkan sampel 2013 beliau, bukan pasaran hari ini, jadi anggaplah ia sejarah dan bukan penanda aras.
Lama-kelamaan perkataan ini hilang had asalnya. Hari ini orang menggunakannya untuk mana-mana syarikat swasta di atas $1 bilion, dalam apa-apa industri dan negara, dan bahagian "pelabur pasaran awam" daripada takrifan beliau telah gugur.
Bagaimana Penilaian Unicorn Ditetapkan
Penilaian unicorn lazimnya datang daripada pusingan pembiayaan. Pelabur bersetuju membeli saham baharu pada harga tertentu, dan penilaian syarikat ialah harga itu didarab dengan jumlah keseluruhan saham. Ini ialah penilaian post-money: nilai syarikat sejurus selepas wang baharu masuk.
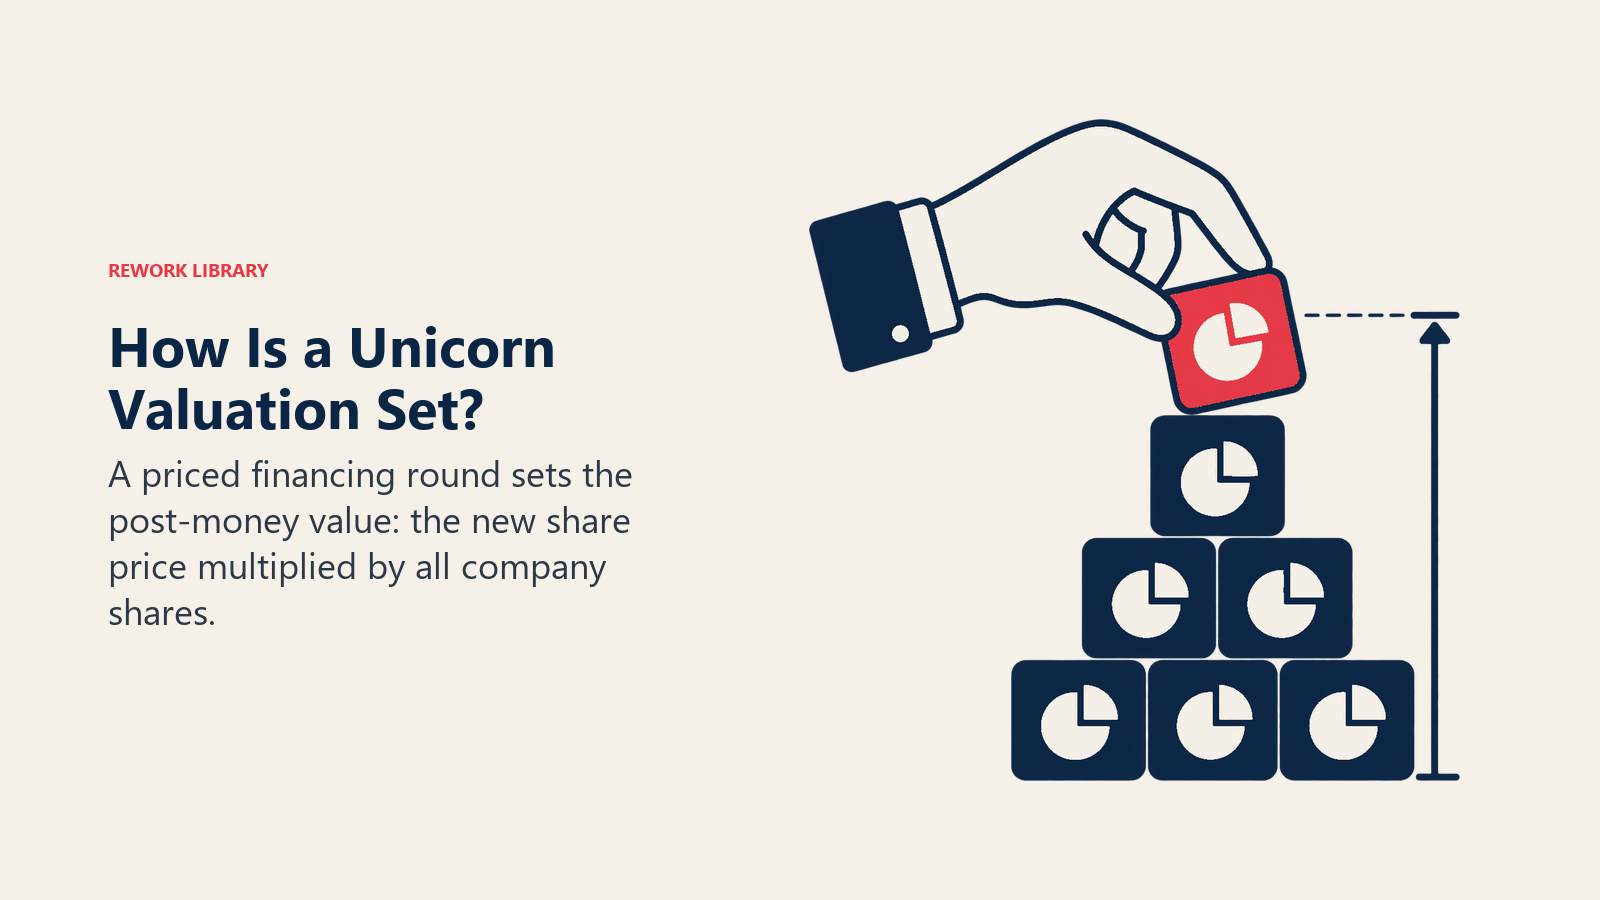
Berikut contoh mudah dengan angka rekaan. Katakan pelabur melaburkan $200 juta pada penilaian post-money $1 bilion. Pelabur itu memiliki 20 peratus syarikat. Jika pusingan seterusnya berharga lebih tinggi, angka utama meningkat. Jika berharga lebih rendah, itu ialah down round, dan syarikat mungkin jatuh di bawah garisan.
Oleh sebab angka itu ditetapkan melalui perjanjian swasta yang dirundingkan, ia persetujuan antara beberapa pihak dan bukan harga pasaran. Tiada sesiapa boleh membeli atau menjual keseluruhan syarikat pada nilai itu pada sesuatu petang. Itulah perbezaan utama daripada syarikat tersenarai, yang harga sahamnya berubah setiap saat.
Mengapa Angka Utama Boleh Mengelirukan
Angka $1 bilion biasanya mengandaikan setiap saham bernilai sama dengan saham keutamaan terkini yang dijual. Dalam praktik, startup menerbitkan pelbagai kelas saham, dan pelabur terbaharu sering merundingkan perlindungan tambahan. Keutamaan pencairan ialah salah satu yang paling biasa: ia menentukan siapa dibayar dahulu, dan berapa banyak, apabila syarikat dijual atau disenaraikan.
Penyelidik William Gornall dan Ilya Strebulaev mengkaji perkara ini dalam kertas kerja National Bureau of Economic Research, "Squaring Venture Capital Valuations with Reality". Mereka meneliti 135 unicorn AS menggunakan terma daripada dokumen perundangan. Inilah yang dilaporkan dalam abstrak:
- Penilaian post-money unicorn yang dilaporkan purata 50% melebihi nilai saksama, dan 15 daripadanya melebihi 100%.
- Kebanyakan unicorn telah memberi pelabur terkini perlindungan utama: jaminan pulangan IPO (14%), veto terhadap IPO bawah harga (24%) atau keutamaan ke atas semua pelabur lain (32%).
- Saham biasa, yang tidak mempunyai perlindungan itu, dinilai terlebih 58%.
- Selepas pelarasan untuk terma tersebut, hampir separuh (65 daripada 135) kehilangan status unicorn.
Kertas itu bertarikh 2017, hanya merangkumi syarikat AS dalam sampelnya, dan ialah kertas kerja yang belum disemak rakan sebaya ketika diterbitkan. Kesimpulannya bukan bahawa setiap unicorn dinilai terlebih sebanyak itu. Ia ialah bahawa penilaian utama menyembunyikan terma perjanjian di sebaliknya. Dua syarikat dengan label $1 bilion yang sama boleh meninggalkan jumlah yang sangat berbeza untuk pekerja yang memegang saham biasa.
Decacorn, Hectocorn dan Istilah Berkaitan
Sebaik sahaja perkataan asal itu diterima, orang menambah label untuk syarikat yang lebih besar. Penjejak unicorn CB Insights mengelaskan syarikat bernilai melebihi $10 bilion sebagai decacorn dan syarikat bernilai melebihi $100 bilion sebagai hectocorn.
| Istilah | Ambang penilaian | Maksud lazim |
|---|---|---|
| Unicorn | Melebihi $1 bilion | Syarikat swasta bernilai sebilion atau lebih |
| Decacorn | Melebihi $10 bilion | Unicorn yang telah berkembang sepuluh kali ganda melepasi garisan |
| Hectocorn | Melebihi $100 bilion | Sangat jarang; peringkat teratas syarikat swasta |
Ini label tidak rasmi yang digunakan dalam media dan oleh penyedia data. Tiada pengawal selia yang mentakrifkannya, dan penjejak berbeza menetapkan garisan dengan sedikit perbezaan, contohnya dalam cara mereka melayan syarikat yang kemudiannya telah disenaraikan.
Berapa Ramai Unicorn?
Bilangannya telah meningkat dengan sangat besar sejak 39 syarikat Lee. Penjejak CB Insights kini menyenaraikan 1,447 syarikat unicorn di seluruh dunia, dengan jumlah penilaian kumulatif kira-kira $7,376 bilion. Halaman yang sama menamakan Airbnb, Facebook dan Google sebagai bekas unicorn terkenal: syarikat yang melepasi garisan itu secara swasta dan kemudian disenaraikan secara awam.
Anggaplah mana-mana satu bilangan sebagai gambaran sesaat. Senarai berbeza mengikut penyedia kerana setiap satu menggunakan peraturan sendiri untuk tarikh penilaian, jualan sekunder dan pusingan yang layak. Bilangan itu juga berubah apabila syarikat disenaraikan, diambil alih, mengumpul dana pada harga lebih rendah atau ditutup.
Fakta Utama: Startup Unicorn
- Unicorn ialah syarikat swasta bernilai melebihi $1 bilion (takrifan CB Insights).
- Aileen Lee mencipta istilah ini dalam TechCrunch pada November 2013 dan menemui 39 syarikat perisian AS yang memenuhi kriterianya.
- Sampelnya meletakkan kebarangkalian pada kira-kira 0.07 peratus startup perisian yang disokong venture, kira-kira 1 dalam 1,538.
- Decacorn bernilai melebihi $10 bilion dan hectocorn melebihi $100 bilion.
- Penjejak CB Insights kini menyenaraikan 1,447 unicorn bernilai kira-kira $7,376 bilion secara gabungan.
- Gornall dan Strebulaev (2017) mendapati penilaian dilaporkan bagi 135 unicorn AS purata 50% melebihi nilai saksama apabila terma perjanjian diambil kira.
Status Unicorn Tidak Sama dengan Kejayaan
Beberapa perkara yang tidak diberitahu oleh label ini.
Ia tidak bermakna keuntungan. Banyak unicorn dinilai berdasarkan pertumbuhan dan potensi. Metrik seperti burn multiple dan default alive menunjukkan sama ada syarikat boleh membiayai dirinya sendiri, dan penilaian tidak menyatakan apa-apa tentangnya.
Ia tidak kekal. Penilaian ialah titik pada satu masa. Syarikat yang mengumpul dana pada harga tinggi dan kemudian pada harga lebih rendah tidak lagi bernilai angka asal, walaupun senarai lambat dikemas kini.
Ia tidak bermakna pengasas dan pekerja kaya. Pengasas dan pekerja biasanya memegang saham biasa atau opsyen, yang berada di belakang pelabur saham keutamaan. Berapa banyak yang mereka terima bergantung pada cap table, harga exit dan keutamaan di atas saham biasa. Selepas pencairan ekuiti daripada beberapa pusingan, peratusan pemilikan lebih kecil berbanding pada awalnya.
Ia bukan matlamat itu sendiri. Penilaian mencerminkan apa yang dijangka pelabur pada satu saat. Membina syarikat yang mencapai $1 bilion ialah hasil sesuatu pasaran dan model perniagaan, bukan pelan yang boleh diikuti langkah demi langkah. Banyak syarikat yang kukuh tidak pernah mengumpul dana pada skala itu, dan sesetengahnya memilih untuk tidak berbuat demikian.
Mengapa Pelabur Mengejar Unicorn
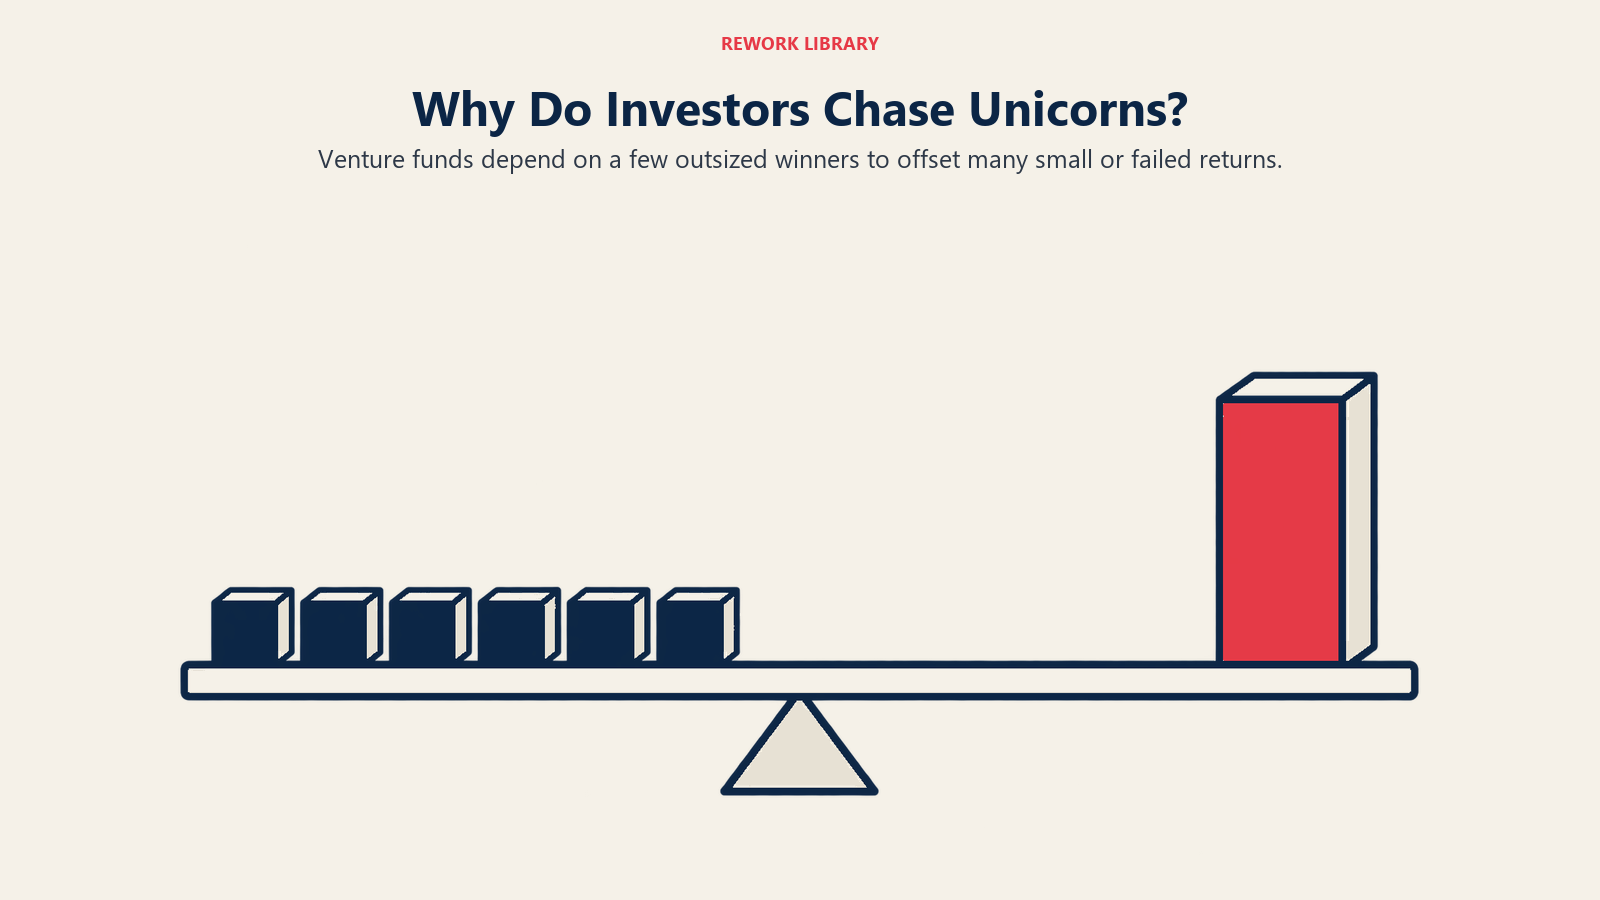
Ekonomi modal teroka menjelaskan minat ini. Dana venture menjangkakan kebanyakan pelaburan memulangkan sedikit dan sebilangan kecil memulangkan banyak. Syarikat yang berkembang menjadi penilaian sebilion dolar boleh membayar balik seluruh dana, jadi pelabur bersaing menyokong pemenang yang mungkin lebih awal. Persaingan itu menaikkan penilaian. Strategi seperti blitzscaling membawa ini ke tahap melampau, menukar kecekapan dengan kelajuan untuk memenangi pasaran sebelum pesaing.
Bagi syarikat, penilaian tinggi boleh membawa modal yang lebih murah, perhatian calon pekerja dan kredibiliti dengan pelanggan besar. Kosnya ialah tekanan untuk terus berkembang cukup pantas bagi mewajarkan angka itu pada pusingan seterusnya atau pada tawaran awam awal.
Bacaan Berkaitan
