Apakah Itu Due Diligence dalam Pelaburan Startup?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Due diligence (usaha wajar) ialah penyiasatan yang dijalankan pelabur ke atas sesebuah startup sebelum menyalurkan wang. Pengasas telah membuat dakwaan dalam pitch mereka: pasukannya kukuh, pasarannya besar, pelanggan semakin bertambah, syarikat memiliki teknologinya sendiri. Diligence ialah proses menyemak dakwaan itu berdasarkan bukti, kemudian memutuskan sama ada pelaburan itu masih munasabah dan apa yang perlu dimasukkan dalam dokumen undang-undang untuk melindungi daripada perkara yang ditemui.
Ia berlaku dalam setiap pusingan institusi, tetapi kedalamannya sangat berbeza. Seorang rakan yang menulis cek kecil mungkin bertanya beberapa soalan sambil minum kopi. Pelabur utama dalam pusingan berharga menghantar peguam menyemak rekod syarikat. Artikel ini menerangkan amalan lazim di AS secara umum, dan bukan nasihat undang-undang.
Apa yang Sebenarnya Disemak Pelabur
Kebanyakan diligence terbahagi kepada lima kategori. Pelabur memberi pemberat yang berbeza kepadanya, tetapi kelima-limanya biasanya sekurang-kurangnya dilihat.
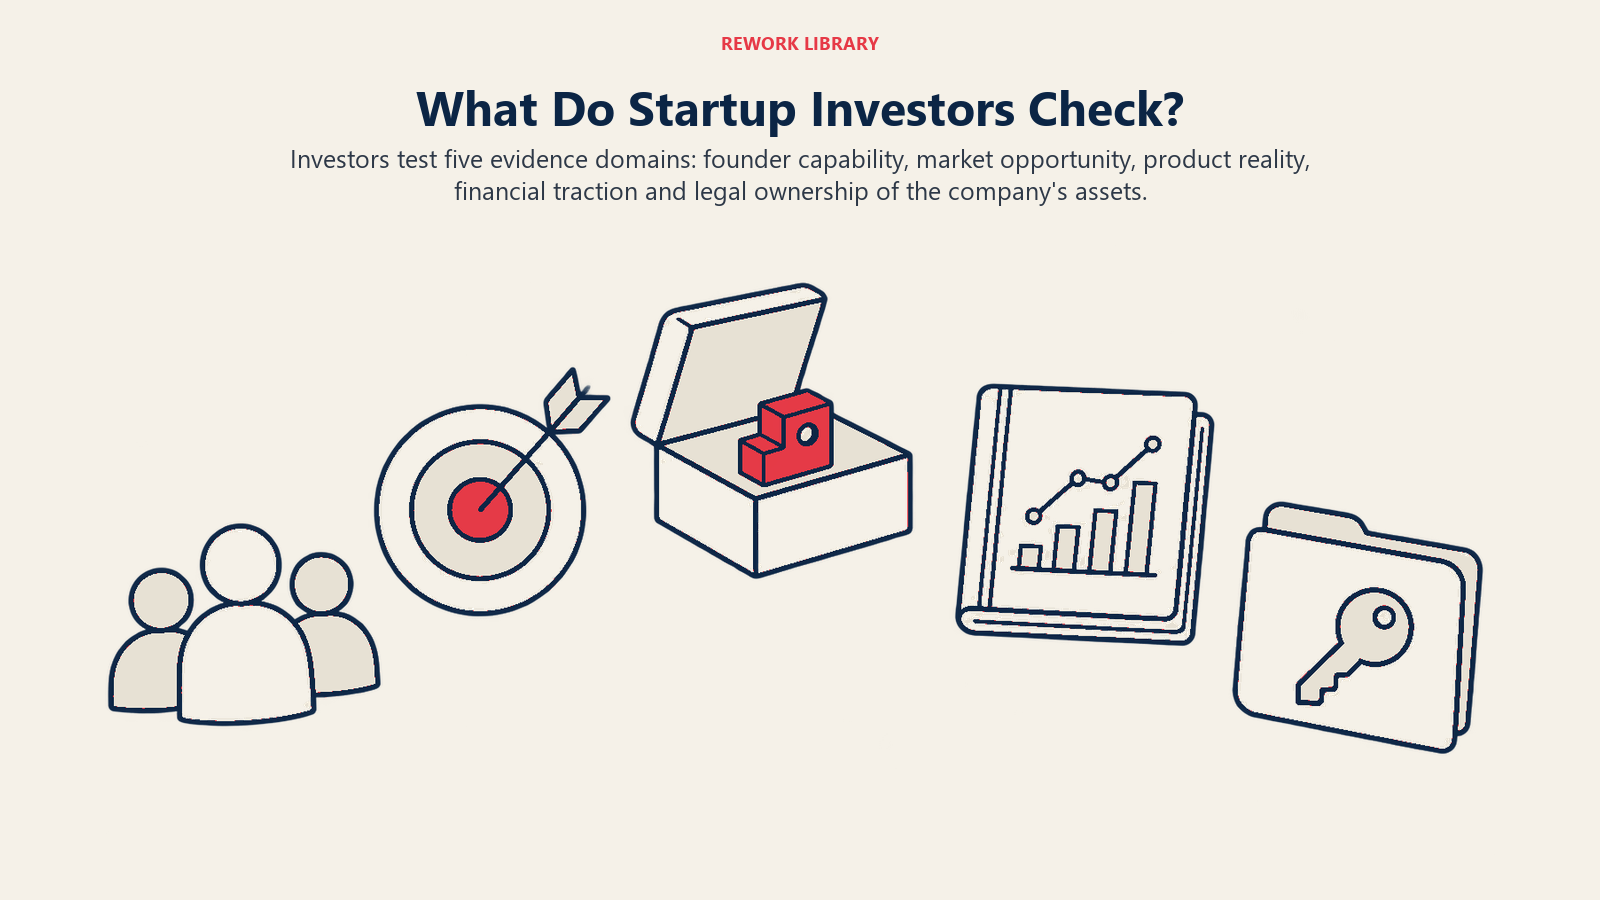
1. Pasukan. Inilah kategori yang paling penting bagi pelabur. Dalam tinjauan terhadap 885 pemodal teroka institusi, penulis How Do Venture Capitalists Make Decisions? (NBER Working Paper 22587, September 2016) melaporkan bahawa VC menganggap pasukan pengurusan lebih penting daripada ciri perniagaan seperti produk atau teknologi. Ringkasan NBER sendiri tentang kajian itu menambah bahawa lebih 55 peratus responden menganggap pasukan sebagai faktor terpenting dalam kejayaan atau kegagalan syarikat. Maka jangkakan semakan latar belakang pengasas, perbualan dengan bekas rakan sekerja, dan soalan tentang cara pengasas bekerjasama dan menangani konflik.
2. Pasaran. Pelabur menguji sama ada peluang itu cukup besar untuk memulangkan modal dana. Mereka meneliti saiz dan pertumbuhan pasaran, persaingan, dan sebab masa sekarang sesuai. Kerangka seperti TAM, SAM dan SOM ialah titik permulaan yang lazim, dan anggaran bottom-up lebih berbobot daripada angka yang disalin daripada laporan penganalisis.
3. Produk dan teknologi. Bagi syarikat perisian, ini boleh bermaksud semakan seni bina, amalan keselamatan, kebergantungan pada komponen sumber terbuka atau pihak ketiga, dan sejauh mana produk itu benar-benar dibina berbanding sekadar dijanjikan. Sesetengah pelabur membawa masuk penasihat teknikal untuk langkah ini.
4. Traction dan kewangan. Di sini pelabur menyemak bahawa hasil, retention dan pertumbuhan adalah benar. Mereka meminta penyata kewangan bulanan, pecahan pelanggan, data kohort, dan cara syarikat membelanjakan wang setakat ini. Metrik seperti burn rate dan runway diberi perhatian rapi, kerana ia menunjukkan berapa lama wang baharu itu akan bertahan. Panggilan kepada pelanggan lazim berlaku: pelabur mungkin menelefon beberapa pelanggan untuk mengesahkan apa yang tertera dalam pitch deck.
5. Rekod undang-undang dan korporat. Di sinilah perjanjian paling kerap tertangguh. Firma guaman yang bertindak untuk pelabur menyemak dokumen syarikat. Osler, sebuah firma guaman Kanada, menasihati pengasas bahawa pelabur akan meneliti buku korporat (komposisi lembaga pengarah, pegawai, pegangan saham, pemindahan saham terdahulu), perjanjian yang melindungi maklumat sulit dan harta intelek, kontrak dengan pekerja, perunding, pelanggan dan pembekal, serta cap table, yang disifatkannya sebagai salah satu daripada dua dokumen yang dilihat pelabur dahulu (satu lagi ialah pelan perniagaan).
Senarai Semak Undang-undang dengan Lebih Terperinci
Oleh sebab diligence undang-undang ialah bahagian yang paling mekanikal, ia juga yang paling boleh disediakan lebih awal. Item lazim termasuk:
- Cap table dan sekuriti. Setiap saham, opsyen, waran, SAFE dan nota boleh tukar yang diterbitkan syarikat, dipadankan dengan kelulusan lembaga pengarah. Cap table sepatutnya selaras dengan rekod undang-undang, bukan hanya wujud dalam hamparan. Kolam opsyen pekerja dan sebarang vesting pengasas turut disemak.
- Penyerahan IP. Semua orang yang membina produk, termasuk pengasas, sepatutnya telah menandatangani perjanjian yang menyerahkan hasil kerja mereka kepada syarikat. Jika seorang pengasas menulis kod sebelum syarikat diperbadankan dan tidak pernah memindahkannya, syarikat mungkin tidak memiliki aset terasnya.
- Kontrak. Perjanjian pelanggan dan vendor, terutamanya yang mengandungi syarat eksklusiviti, perubahan kawalan atau penamatan yang luar biasa.
- Rekod korporat. Sijil penubuhan, undang-undang kecil, persetujuan lembaga pengarah dan pemegang saham, serta minit. Jurang di sini adalah biasa dan lazimnya boleh dibaiki, tetapi pembaikan memerlukan masa.
- Pekerjaan dan pematuhan. Surat tawaran, pengelasan kontraktor, serta sebarang pertikaian atau isu kawal selia yang belum selesai.
Cooley GO, sumber startup milik firma guaman yang mengendalikan banyak pembiayaan teroka, menerbitkan senarai contoh permintaan due diligence VC yang diterangkan sebagai cara untuk "memahami apa yang akan dicari VC sebelum mereka menutup pembiayaan anda." Ia wajar dibaca sebelum anda mengumpul dana, kerana masa terbaik untuk menemui perjanjian penyerahan yang hilang ialah sebelum pelabur menemuinya.
Kedudukan Diligence dalam Perjanjian
Ramai pengasas menganggap diligence berlaku sebelum term sheet. Hakikatnya ia datang dalam dua lapisan.
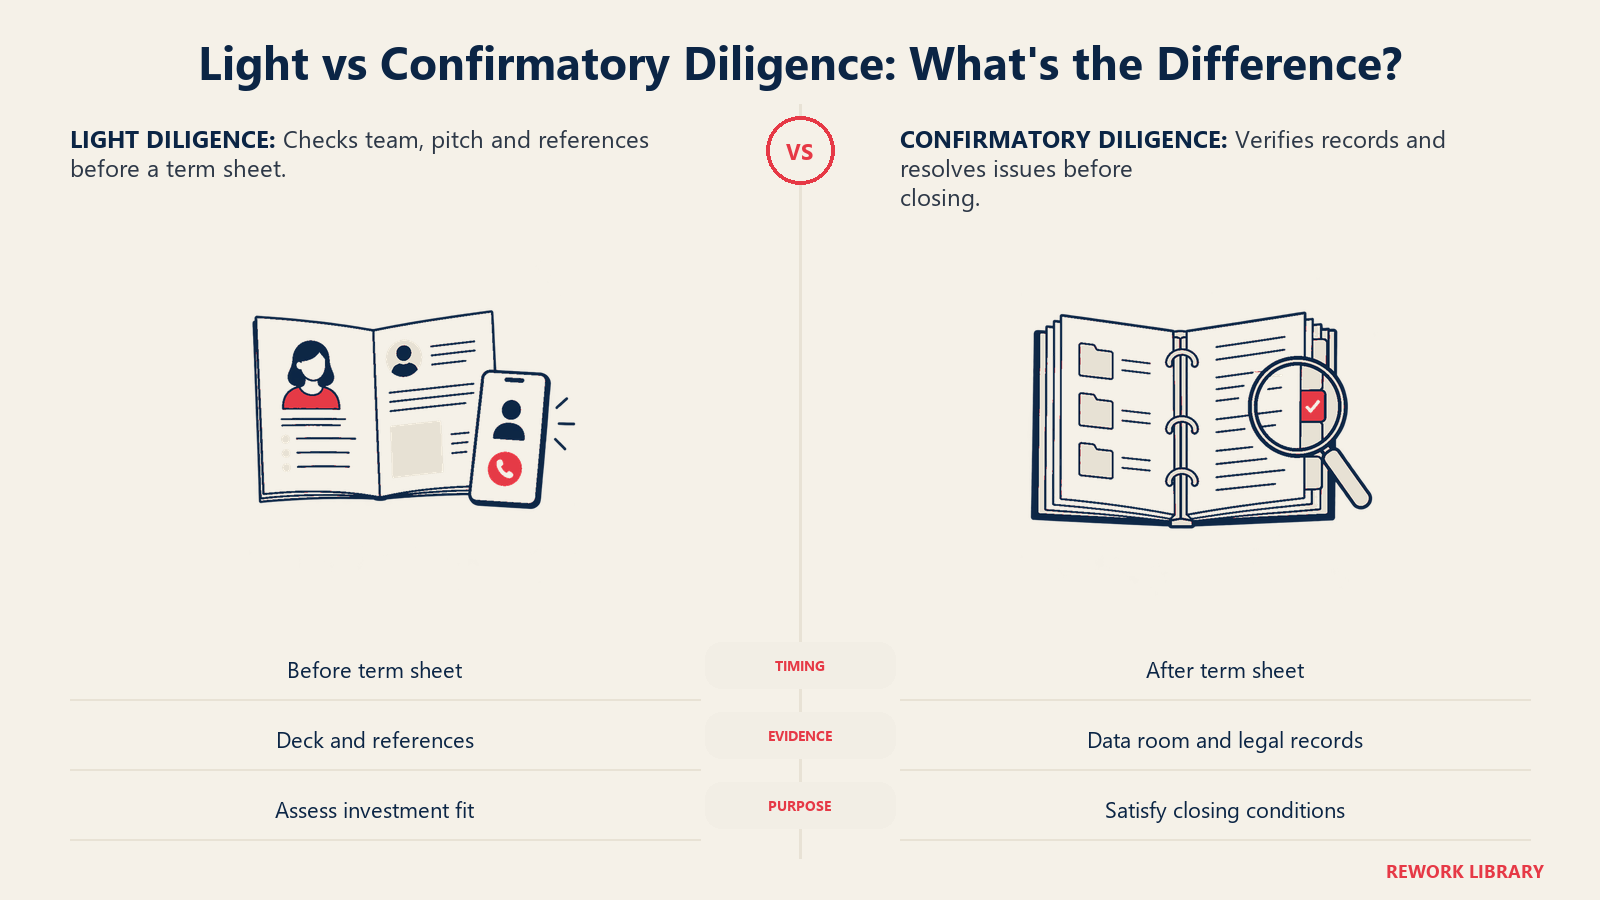
Diligence ringan datang dahulu. Sebelum mengeluarkan term sheet, pelabur lazimnya telah bertemu pasukan, mengkaji deck dan metrik, serta membuat beberapa panggilan rujukan. Tinjauan VC di atas memberi gambaran tentang penapisan itu: penulisnya melaporkan bahawa kira-kira satu daripada empat peluang membawa kepada pertemuan dengan pengurusan, satu pertiga daripadanya dikaji dalam mesyuarat rakan kongsi, dan kira-kira separuh daripadanya diteruskan ke peringkat due diligence. Untuk corong penuh, lihat salinan kertas kajian yang boleh dibaca.
Diligence pengesahan menyusul selepas term sheet. Apabila term sheet ditandatangani, pelabur dan peguamnya menyelidik secara mendalam. Maret Delf dari Amplify Partners menulis bahawa lazimnya terdapat kira-kira empat minggu antara penandatanganan term sheet dengan penutupan awal, bahawa syarikat bekerjasama dengan peguamnya untuk mengisi data room dengan dokumen yang dijangka disemak pelabur, dan bahawa peguam pelabur akan "likely ask for any issues that they uncover to be fixed before closing" (berkemungkinan meminta sebarang isu yang ditemui dibaiki sebelum penutupan).
Itulah sebabnya term sheet bukan jaminan wang. Term sheet umumnya tidak mengikat dari segi terma ekonomi utama, dan pelabur boleh berunding semula atau menarik diri jika diligence menemui sesuatu yang serius. Menandatangani term sheet ialah isyarat yang kuat, tetapi perjanjian belum selesai sehingga dokumen penutupan ditandatangani dan dana diterima.
Data Room
Data room ialah folder dalam talian yang selamat tempat syarikat menyimpan segala yang perlu disemak pelabur, disusun mengikut topik: korporat, kewangan, pelanggan, produk, IP, pekerja, kontrak. Pelabur dan peguam mereka diberi akses dan menyemaknya, sering meninggalkan soalan bertulis yang dijawab oleh syarikat.
Amalan praktikal yang menjadikan data room berfungsi:
- Susun folder mengikut senarai permintaan standard, supaya penyemak tidak perlu bertanya di mana letaknya sesuatu.
- Simpan satu versi bagi setiap dokumen, dengan nama dan tarikh yang jelas.
- Buka akses kepada peguam pelabur lebih awal, bukan selepas item terakhir dikumpulkan.
- Jejaki siapa yang mempunyai akses, dan tarik balik akses apabila perjanjian berakhir.
- Catat setiap soalan dan jawapan, supaya penjelasan kekal konsisten merentas penyemak.
Perbezaan Kedalaman Mengikut Peringkat
Diligence meningkat selaras dengan saiz cek dan tahap kesukaran membatalkan pelaburan itu.
| Peringkat | Kedalaman lazim | Fokus utama |
|---|---|---|
| Angel atau pre-seed | Ringan. Panggilan, rujukan, bacaan deck | Pasukan dan idea. Hanya sedikit data untuk disahkan |
| Seed | Sederhana. Rujukan pengasas, beberapa panggilan pelanggan, semakan undang-undang asas | Pasukan, traction awal, cap table yang bersih, pemilikan IP |
| Siri A | Mendalam. Semakan kewangan penuh, panggilan pelanggan, diligence undang-undang rasmi | Pertumbuhan berulang, unit economics, kebersihan undang-undang |
| Siri B dan seterusnya | Paling mendalam. Analisis kewangan dan komersial terperinci, kerap melibatkan penasihat luar | Skala, retention, ramalan, pendedahan kontrak |
Jadual ini corak umum, bukan peraturan. Bahan Cooley dan Amplify di atas ditujukan kepada pusingan institusi, manakala cek yang sangat awal daripada pelabur malaikat lebih bergantung pada kepercayaan dan penilaian pantas terhadap pengasas. Satu data dari sisi pelabur tentang usaha: dalam tinjauan VC, penulisnya melaporkan bahawa purata firma meluangkan 118 jam untuk due diligence bagi setiap pelaburan dan menelefon sepuluh orang rujukan (lihat salinan yang boleh dibaca). Perjanjian peringkat lebih awal cenderung mendapat lebih sedikit jam kerana ada lebih sedikit untuk disemak.
Pelabur utama lazimnya menanggung sebahagian besar kerja diligence dalam sesuatu pusingan, dan peserta lain kerap bergantung pada dapatannya dan tidak mengulangi semuanya. Jika anda ingin tahu bagaimana pusingan seed lazimnya distrukturkan, lihat entri pusingan seed, dan untuk pusingan yang lebih kemudian lihat pembiayaan Siri A, B dan C.
Tanda Amaran yang Lazim
Inilah masalah yang lazim melambatkan atau menggagalkan sesuatu perjanjian, berdasarkan pengalaman umum peguam dan pelabur startup:
- Penyerahan IP yang hilang. Kerja oleh pengasas atau kontraktor yang tidak pernah diserahkan kepada syarikat.
- Kesilapan cap table. Bilangan saham yang tidak sepadan dengan rekod undang-undang, ekuiti yang dijanjikan tetapi tidak didokumenkan, atau pemilikan SAFE dan nota terdahulu yang tidak jelas.
- Metrik yang tidak sepadan. Hasil dalam deck yang tidak sama dengan penyata bank atau model kewangan.
- Jurang tanpa penjelasan dalam kisah syarikat. Sejarah kerja pengasas yang tidak sepadan dengan pitch, atau pemergian yang tiada siapa mahu bincangkan.
- Liabiliti yang tidak didedahkan. Pertikaian yang belum selesai, isu cukai, atau kontrak pelanggan dengan obligasi yang mengejutkan.
- Rekod korporat yang berselerak. Kelulusan atau persetujuan lembaga pengarah yang hilang bagi penerbitan saham.
- Sikap mengelak. Jawapan yang perlahan, separa atau defensif. Cara pengasas menjawab soalan sukar dibaca pelabur sebagai isyarat tersendiri.
Kebanyakan masalah ini boleh dibaiki jika ditemui dan didedahkan lebih awal. Yang merosakkan kepercayaan ialah apabila pelabur menemui masalah yang diketahui pengasas tetapi tidak disebut.
Bagaimana Pengasas Boleh Bersedia
- Jalankan audit sendiri menggunakan senarai semak awam seperti milik Cooley GO, sebelum anda mula mengumpul dana.
- Padankan cap table dengan rekod undang-undang, dan baiki sebarang jurang.
- Dapatkan perjanjian penyerahan IP ditandatangani oleh setiap pengasas, pekerja dan kontraktor.
- Sediakan penyata kewangan bulanan dan pek metrik yang kemas.
- Bina data room sebelum term sheet, supaya tempoh empat minggu tidak dihabiskan untuk mengumpul dokumen.
- Jawab soalan dengan lengkap dan pantas. Kepantasan menandakan kecekapan.
Fakta Utama
- Kajian NBER terhadap 885 VC institusi mendapati mereka menganggap pasukan pengurusan lebih penting daripada produk atau teknologi (NBER).
- Lebih 55 peratus responden dalam tinjauan itu menamakan pasukan sebagai faktor terpenting dalam kejayaan atau kegagalan (ringkasan NBER).
- Purata firma VC dalam tinjauan itu melaporkan 118 jam due diligence bagi setiap perjanjian dan menelefon sepuluh orang rujukan (salinan kertas kajian).
- Lazimnya terdapat kira-kira empat minggu dari penandatanganan term sheet hingga penutupan awal, dan dalam tempoh itu peguam pelabur menyemak data room (Amplify Partners).
- Pelabur lazimnya menyemak buku korporat, perjanjian IP dan kerahsiaan, kontrak serta cap table (Osler).
Bacaan Berkaitan
