Apakah Itu Convertible Note?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Convertible note ialah pinjaman yang dijangka dibayar balik oleh startup dalam bentuk saham, bukan wang tunai. Pelabur meminjamkan wang sekarang, nota itu mengumpul faedah, dan apabila syarikat kemudian mengumpul pusingan ekuiti berharga, pinjaman (serta faedah) bertukar menjadi saham, biasanya pada harga yang lebih baik daripada yang dibayar pelabur baharu. Suruhanjaya Sekuriti dan Bursa Amerika Syarikat (SEC) menghuraikannya sebagai "pinjaman yang diberikan oleh pelabur kepada syarikat dan boleh ditukar kepada sekuriti yang berbeza".
Pengasas menggunakan nota kerana syarikat peringkat awal sukar dinilai. Daripada berbalah tentang penilaian apabila hampir tiada hasil untuk dijadikan sandaran, kedua-dua pihak bersetuju menangguhkan soalan itu sehingga pelabur yang lebih besar menetapkannya. Itulah keseluruhan pertukarannya: kelajuan sekarang, keputusan harga kemudian.
Cara Convertible Note Berfungsi
Kitarannya mempunyai empat langkah.
- Pelabur memindahkan prinsipal. Syarikat merekodkannya sebagai hutang, bukan ekuiti. Belum ada saham diterbitkan.
- Faedah terkumpul. Kebanyakan nota mengenakan faedah mudah, dan lazimnya ia dibayar dalam bentuk saham semasa penukaran, bukan wang tunai.
- Satu pencetus berlaku. Biasanya itu ialah pusingan ekuiti berharga ("qualified financing"), walaupun penjualan syarikat juga boleh mencetuskan penukaran atau bayaran balik, bergantung pada nota tersebut.
- Nota bertukar atau matang. Dalam qualified financing, prinsipal serta faedah terkumpul bertukar menjadi saham. Jika tiada apa-apa berlaku sebelum tarikh matang, pelabur secara amnya boleh menuntut bayaran balik atau merundingkan penukaran atau lanjutan.
Halaman SEC yang sama menambah bahawa nota biasanya bertukar secara automatik menjadi saham keutamaan apabila pusingan seterusnya ditutup atau syarat lain yang dipersetujui dipenuhi. Oleh sebab pelabur menanggung risiko sebelum pusingan itu dinilai, nota memberi mereka ganjaran melalui cap, diskaun, atau kedua-duanya.
Terma Utama dalam Convertible Note
| Terma | Maksudnya | Siapa yang diuntungkan |
|---|---|---|
| Prinsipal | Jumlah yang dipinjamkan | Neutral |
| Kadar faedah | Kadar tahunan yang terkumpul atas prinsipal, lazimnya ditukar kepada saham | Pelabur |
| Tarikh matang | Tarikh hutang jatuh tempo | Pelabur |
| Valuation cap | Penilaian tertinggi di mana nota bertukar, walau berapa pun harga pusingan baharu | Pelabur |
| Diskaun | Peratusan potongan daripada harga yang dibayar pelabur baharu | Pelabur |
| Ambang qualified financing | Wang tunai baharu minimum yang mesti dikumpul pusingan untuk mencetuskan penukaran automatik | Syarikat (ambang lebih tinggi melewatkan penukaran) |
| Layanan semasa matang | Apa yang berlaku jika tiada pusingan: bayaran balik, penukaran, atau lanjutan | Bergantung pada penggubalan |
Cooley GO, sumber startup milik sebuah firma guaman, menggariskan julat lazim. Ia menyatakan faedah dahulu berada pada 6 hingga 10 peratus dan kini lebih biasa sekitar 4 peratus. Ia menghuraikan diskaun lazim sebanyak 15 hingga 25 peratus daripada harga yang dibayar pelabur ekuiti kemudian. Dan ia menyatakan ambang qualified financing biasanya "sekitar satu hingga dua kali ganda jumlah prinsipal nota yang belum selesai." Anggaplah ini sebagai titik rujukan, bukan peraturan pasaran. Terma berubah mengikut ekonomi, pelabur dan kedudukan tawar-menawar pengasas.
Dua terma paling penting dalam amalan.
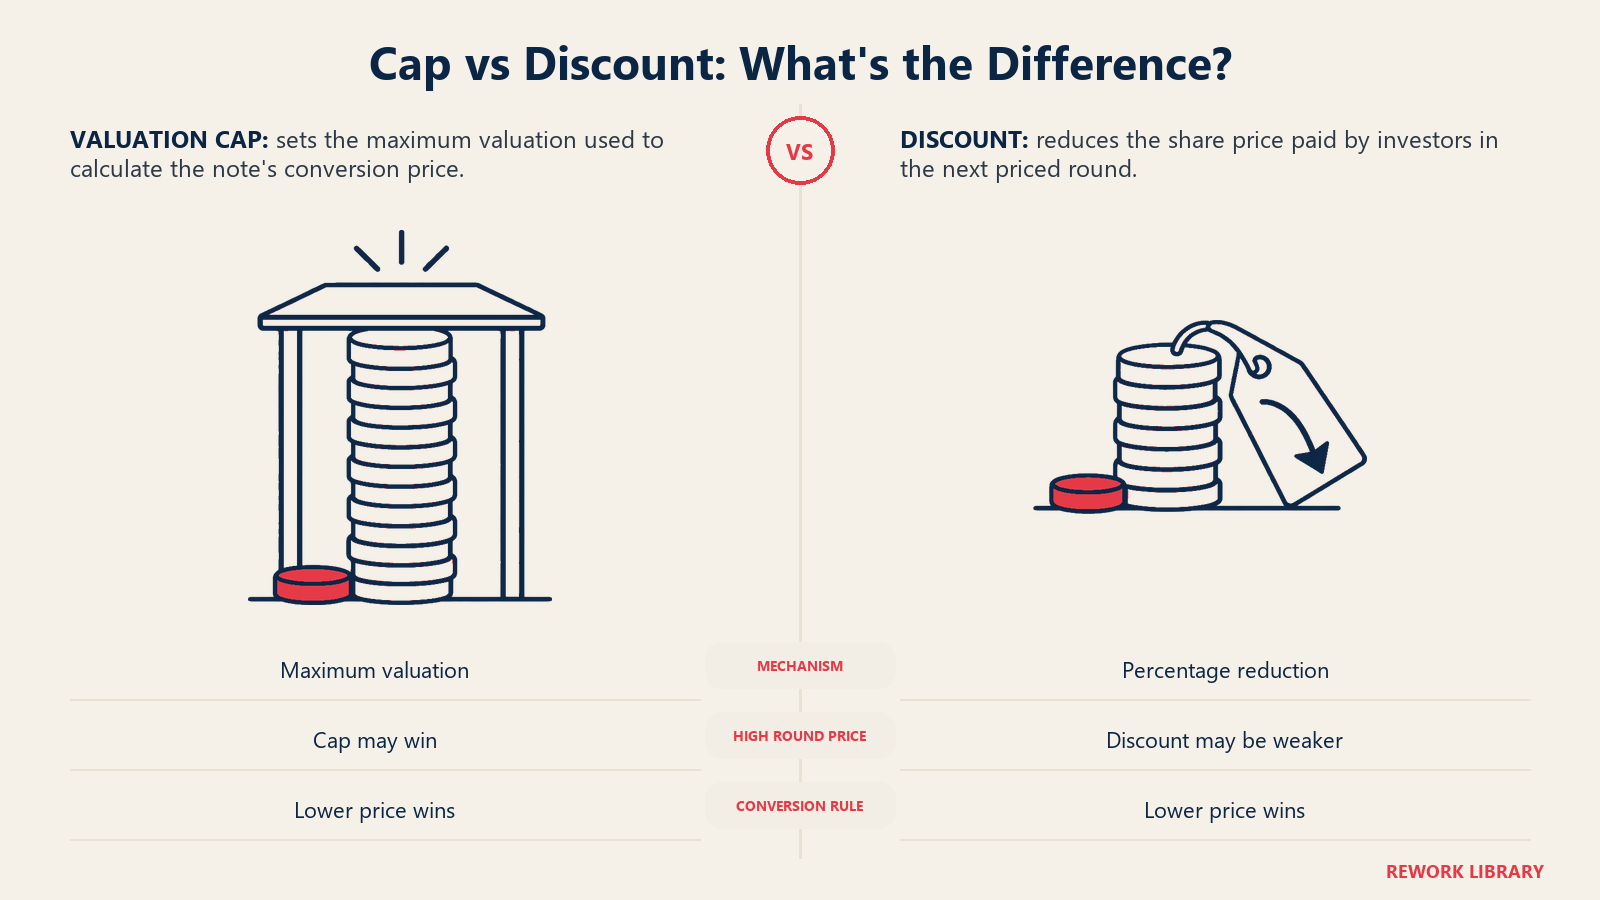
Valuation cap melindungi pelabur daripada pusingan yang harganya melambung. Jika syarikat dinilai pada $20 juta, nota dengan cap $8 juta masih bertukar seolah-olah syarikat bernilai $8 juta, jadi pelabur mendapat lebih banyak saham bagi setiap dolar.
Diskaun melindungi mereka daripada masalah yang bertentangan. Jika pusingan seterusnya dinilai rendah, cap yang berada di atas harga itu tidak berbuat apa-apa, tetapi diskaun 20 peratus tetap memberikan harga yang lebih rendah daripada yang dibayar pelabur baharu.
Nota boleh mempunyai cap sahaja, diskaun sahaja, kedua-duanya, atau tiada. Jika kedua-duanya ada, pelabur lazimnya mendapat mana-mana yang menghasilkan harga penukaran lebih rendah.
Contoh Terperinci: Cap lawan Diskaun
Angka di bawah ialah aritmetik ilustrasi kami sendiri, bukan data daripada kajian. Terma sebenar berbeza-beza.
Persediaan:
- Sebuah syarikat mengumpul convertible note $500,000.
- Terma: faedah mudah 6 peratus, valuation cap $8,000,000, diskaun 20 peratus.
- Syarikat mengumpul Series A berharga 18 bulan kemudian.
- Syarikat mempunyai 12,000,000 saham fully diluted sebelum pusingan (satu penyederhanaan yang mengabaikan option pool baharu dan saham yang ditambah oleh nota itu sendiri).
Langkah 1: Faedah terkumpul. $500,000 x 6% x 1.5 tahun = $45,000. Jumlah yang bertukar ialah $545,000.
Senario A: pusingan dinilai tinggi ($12M pre-money).
- Harga sesaham Series A: $12,000,000 / 12,000,000 = $1.00
- Harga diskaun: $1.00 x (1 - 0.20) = $0.80
- Harga cap: $8,000,000 / 12,000,000 = $0.6667
- Harga cap lebih rendah, jadi cap menang.
- Saham diterbitkan: $545,000 / $0.6667 = 817,500 saham
- Pada harga Series A, saham tersebut bernilai $817,500, kira-kira 1.5 kali ganda apa yang pemegang nota laburkan bersama faedah.
Senario B: pusingan dinilai rendah ($9M pre-money).
- Harga sesaham Series A: $9,000,000 / 12,000,000 = $0.75
- Harga diskaun: $0.75 x 0.80 = $0.60
- Harga cap: $0.6667 (tidak berubah)
- Harga diskaun lebih rendah, jadi diskaun menang.
- Saham diterbitkan: $545,000 / $0.60 = 908,333 saham
| Pusingan dinilai $12M | Pusingan dinilai $9M | |
|---|---|---|
| Harga sesaham Series A | $1.00 | $0.75 |
| Harga diskaun (potongan 20%) | $0.80 | $0.60 |
| Harga cap (cap $8M) | $0.6667 | $0.6667 |
| Harga yang digunakan nota | $0.6667 (cap) | $0.60 (diskaun) |
| Saham daripada $545,000 | 817,500 | 908,333 |
Pengajaran untuk pengasas: semakin tinggi pusingan seterusnya dinilai, semakin besar pencairan pegangan yang dicipta oleh cap, kerana nota bertukar pada diskaun yang dalam berbanding harga itu. Cap ialah pertaruhan ke atas kejayaan anda, dan hasil yang baik menjadikannya mahal. Beberapa nota pada cap yang berbeza bertimbun dengan cepat, dan pengasas sering tidak nampak pencairan gabungan itu sehingga term sheet tiba.
Convertible Note berbanding SAFE
Y Combinator memperkenalkan SAFE (Simple Agreement for Future Equity) sebagai alternatif. Laman webnya sendiri menyatakan SAFE "dicipta di Y Combinator oleh Carolynn Levy pada 2013", dan ia menjelaskan perbezaannya dengan terang: convertible note ialah hutang, dengan faedah yang terkumpul dan tarikh matang yang ditetapkan untuk bayaran balik atau penukaran paksa, manakala SAFE bukan hutang dan tiada faedah atau tarikh matang.
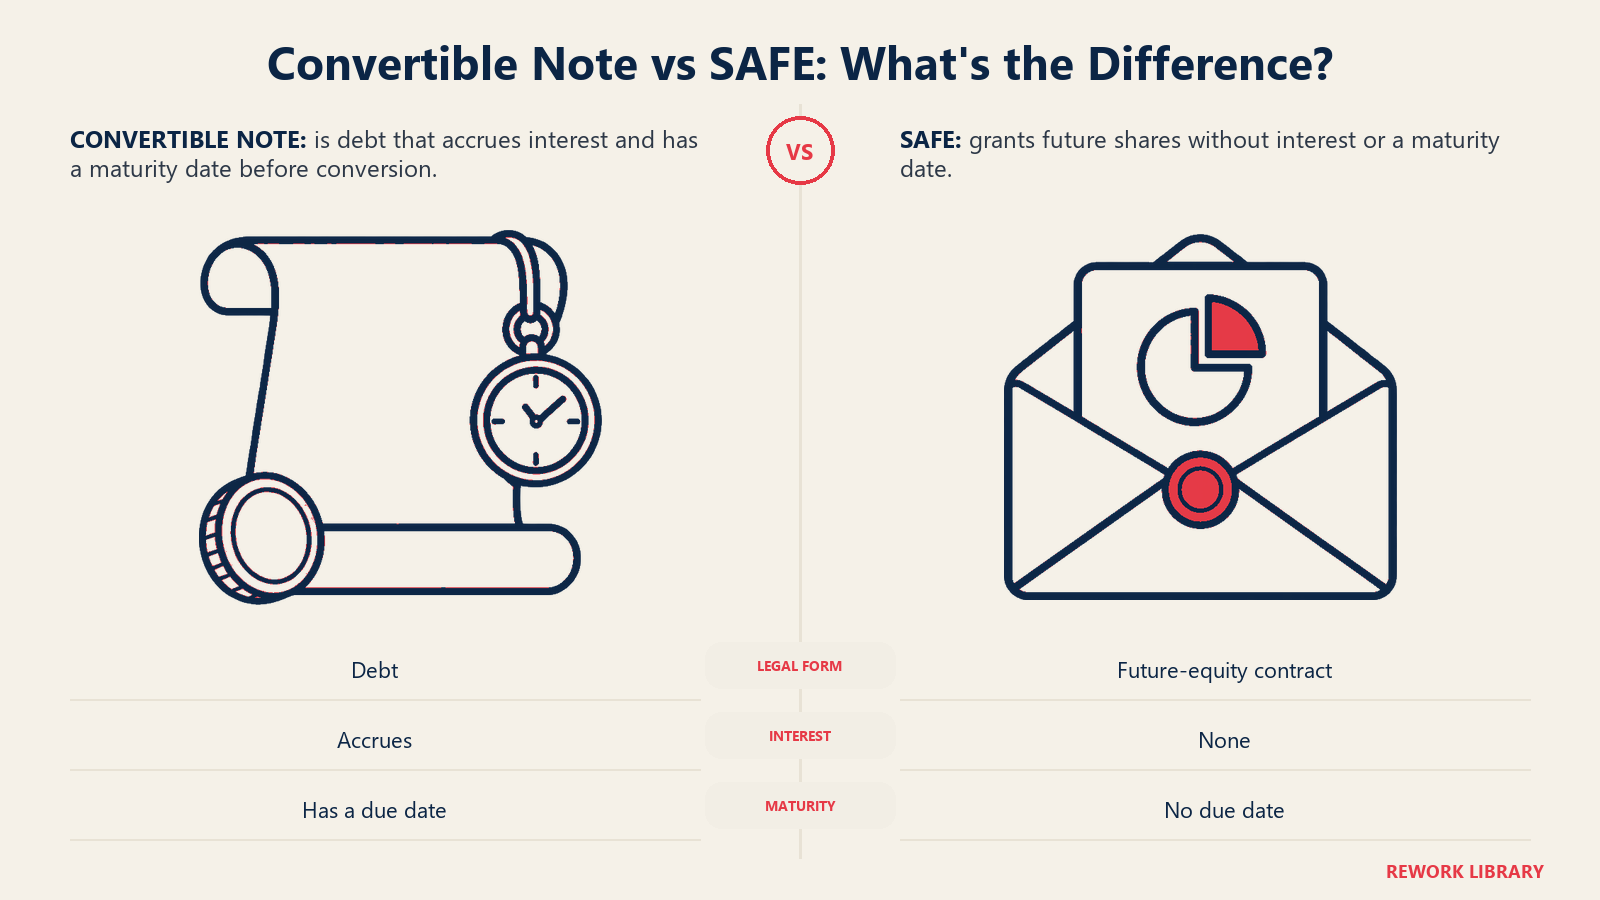
| Nota boleh tukar | SAFE | |
|---|---|---|
| Bentuk undang-undang | Hutang | Kontrak untuk saham masa depan |
| Faedah | Terkumpul | Tiada |
| Tarikh matang | Ada | Tiada |
| Risiko bayaran balik | Ya, semasa matang | Tiada obligasi bayaran balik |
| Dokumentasi | Lebih berat, lebih banyak rundingan | Piawai, lebih pendek |
| Lazim dalam | Bridge round, sesetengah perjanjian angel dan seed | Pra-seed dan seed, terutamanya perjanjian gaya YC |
Tarikh matang sesebuah nota ialah perbezaan utama. Ia mencipta titik tekanan yang tidak ada pada SAFE. Tekanan itulah yang kadangkala dikehendaki pelabur yang bijak, dan yang ingin dielakkan pengasas yang bijak. Nota masih muncul apabila pelabur mahukan tuntutan sebagai pemiutang, apabila pemberi pinjaman seperti bank atau penyedia venture debt terlibat, atau apabila amalan undang-undang tempatan mengutamakan instrumen hutang.
Risiko Semasa Matang
Tarikh matang ialah saat nota menjadi tidak selesa. Pengasas kadangkala menganggap nota sebagai "wang percuma yang bertukar menjadi ekuiti" dan terlupa ia tetap hutang yang ada tarikh jatuh tempo.
1. Tiada pusingan tiba tepat pada masanya. Jika syarikat belum menutup qualified financing, pelabur mungkin boleh menuntut bayaran balik prinsipal serta faedah. Syarikat yang mempunyai runway enam bulan biasanya tidak mampu menyediakan wang sebanyak itu. Cooley GO menerangkan bahawa semasa matang, pelabur lazimnya boleh memilih bayaran balik atau penukaran kepada ekuiti pada harga yang dipersetujui lebih awal, dan pihak-pihak boleh melanjutkan tarikh itu sebagai alternatif.
2. Lanjutan mengorbankan kedudukan tawar-menawar. Pelabur yang bersetuju melanjutkan mungkin meminta cap yang lebih rendah, kadar yang lebih tinggi atau lebih banyak hak. Syarikat yang merundingkan lanjutan berunding dari kedudukan yang lemah.
3. Beberapa nota matang pada masa berbeza. Syarikat yang menerbitkan nota merentasi beberapa bulan boleh menghadapi sekumpulan tarikh jatuh tempo, setiap satu dengan pelabur berbeza yang mungkin mahukan hasil berbeza.
4. Pengiraan penukaran mengejutkan. Faedah menambah saham, cap bertukar pada harga lama, dan option pool yang lebih besar pada pusingan baharu mengalihkan pencairan pegangan kepada pemegang sedia ada. Modelkannya sebelum menandatangani, sebaik-baiknya dalam alat cap table.
5. Pusingan seterusnya yang lemah. Jika pusingan seterusnya ialah down round, diskaun tetap memberi pemegang nota harga yang lebih baik daripada pelabur baharu, dan pengasas menanggung pencairan pegangan itu.
Sesetengah pengasas menampung jurang dengan pusingan jambatan yang dibina atas nota. Itu berkesan apabila semua orang menjangkakan pusingan berharga tidak lama lagi, dan kurang berkesan apabila perancangan telah tergelincir.
Kesilapan Biasa
- Menimbun nota tanpa memodelkannya. Tambahkan setiap nota ke dalam senario cap table pada beberapa saiz pusingan sebelum mengumpul pusingan seterusnya.
- Menetapkan cap terlalu rendah. Cap yang kelihatan murah hati kepada pengasas pada hari pertama boleh menelan lebih banyak saham jika syarikat berjaya.
- Mengabaikan ambang qualified financing. Jika ambang terlalu tinggi, pusingan sederhana tidak akan mencetuskan penukaran dan hutang kekal dalam buku.
- Melupakan tarikh matang. Letakkan setiap tarikh matang dalam kalendar kewangan, bersebelahan ramalan aliran tunai.
- Melangkau semakan undang-undang. Terma berbeza mengikut bidang kuasa, dan peraturan sekuriti berbeza dari satu negara ke negara lain. Di AS, nota ialah sekuriti yang ditawarkan di bawah peraturan sekuriti persekutuan dan negeri. Di luar AS, undang-undang tempatan menentukan cara instrumen hutang dan ekuiti dilayan, jadi dapatkan peguam menyemak terma tersebut. Artikel ini ialah pendidikan am, bukan nasihat undang-undang.
Fakta Utama
- Convertible note ialah hutang yang bertukar menjadi ekuiti, lazimnya pada pusingan berharga seterusnya.
- Tuas penetapan harganya ialah valuation cap dan diskaun. Faedah biasanya bertukar menjadi saham tambahan.
- Cooley GO melaporkan diskaun lazim 15 hingga 25 peratus dan ambang qualified financing sebanyak satu hingga dua kali ganda prinsipal.
- Nota mempunyai tarikh matang, dan SAFE tidak.
- Y Combinator mencipta SAFE pada 2013 sebagai alternatif yang lebih mudah.
- Penilaian masa depan yang lebih tinggi menjadikan cap lebih mahal kepada pengasas.
Siapa yang Lazimnya Menggunakan Convertible Note
Nota paling kerap muncul dalam tiga situasi. Yang pertama ialah pembiayaan seed awal daripada pelabur malaikat, di mana penutupan pantas lebih penting daripada harga yang tepat. Yang kedua ialah jambatan singkat antara pusingan, di mana pelabur sedia ada meminjamkan wang untuk mencapai satu pencapaian. Yang ketiga ialah perjanjian di mana kedudukan pemiutang penting kepada pelabur. Pengasas yang mengumpul pusingan lebih besar, seperti yang dibincangkan dalam panduan pengumpulan dana strategik, lebih kerap beralih kepada ekuiti berharga, di mana pelabur utama menetapkan harga dan keutamaan, termasuk keutamaan pencairan.
Soalan Lazim tentang Convertible Note
Adakah convertible note hutang atau ekuiti?
Ia bermula sebagai hutang dan bertujuan menjadi ekuiti. Sehingga ia bertukar, syarikat berhutang prinsipal dan faedah terkumpul, dan pelabur tidak memegang sebarang saham. Pada qualified financing, baki bertukar menjadi saham, biasanya saham keutamaan.
Apakah perbezaan antara valuation cap dan diskaun?
Cap menetapkan penilaian maksimum yang digunakan untuk mengira harga penukaran pelabur. Diskaun mengambil peratusan daripada harga yang dibayar pelabur baharu. Jika kedua-duanya ada, pelabur lazimnya mendapat mana-mana yang menghasilkan harga lebih rendah, seperti ditunjukkan contoh terperinci di atas.
Apakah yang berlaku jika convertible note mencapai tarikh matang sebelum pusingan pembiayaan?
Ia bergantung pada terma nota. Pelabur lazimnya boleh memilih bayaran balik atau penukaran, atau pihak-pihak boleh bersetuju melanjutkan tarikh itu, selalunya sebagai pertukaran untuk terma baharu. Syarikat yang tiada wang tunai untuk membayar balik mempunyai kuasa runding yang lebih lemah pada ketika itu.
Adakah faedah convertible note dibayar secara tunai?
Biasanya tidak. Kebanyakan nota mengumpul faedah mudah yang ditambah kepada prinsipal dan bertukar menjadi saham bersamanya. Semak nota itu, kerana ada yang memerlukan bayaran tunai.
Patutkah startup menggunakan convertible note atau SAFE?
Kedua-duanya menangguhkan keputusan harga. SAFE tiada faedah atau tarikh matang, jadi risiko bayaran balik kepada syarikat lebih rendah. Nota sesuai untuk perjanjian di mana pelabur mahukan tuntutan hutang. Bandingkan kedua-duanya dengan runway syarikat dan dapatkan peguam menyemak terma.
Sejauh mana convertible note mencairkan pegangan pengasas?
Ia bergantung pada cap, diskaun, faedah dan saiz pusingan seterusnya. Dalam contoh terperinci di atas, hutang $545,000 yang bertukar menjadi 817,500 atau 908,333 saham bergantung pada harga pusingan. Modelkan angka anda sendiri pada cap table sebelum menandatangani.
Bacaan Berkaitan
