Apakah Hak Pro-Rata?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Hak pro-rata ialah hak berkontrak yang membolehkan pelabur sedia ada membeli bahagian pusingan pembiayaan syarikat pada masa hadapan, selaras dengan apa yang sudah dimilikinya, supaya peratusan pemilikannya tidak mengecil apabila saham baharu diterbitkan. Y Combinator mentakrifkan hak itu sebagai hak, bukan kewajipan, bagi pelabur untuk melaburkan wang dalam pusingan berharga startup pada masa hadapan bagi mengekalkan peratusan pemilikannya. Anda juga akan mendengarnya dipanggil hak keutamaan beli (preemptive rights) atau hak penyertaan. Dalam dokumen modal teroka AS yang standard, perkataannya ialah "right of first offer."
Bagi pengasas, istilah ini penting kerana ia membentuk siapa yang boleh mengisi pusingan akan datang. Pelabur yang mempunyai hak pro-rata mendapat pilihan pertama ke atas sebahagian peruntukan, sebelum pelabur utama baharu melihat sedolar pun daripadanya. Bagi pelabur utama baharu, ia penting atas sebab yang bertentangan: sebahagian pusingan mungkin sudah ditempah.
Ini bahan rujukan, bukan nasihat undang-undang. Terma berbeza mengikut bidang kuasa dan perjanjian, dan sesiapa yang menandatangani dokumen ini patut meminta peguam menyemaknya.
Cara Hak Pro-Rata Berfungsi
Setiap kali syarikat menjual saham baharu, pemegang sedia ada memiliki kepingan yang lebih kecil. Itulah pencairan ekuiti, dan ia perkara biasa. Hak pro-rata memberi pelabur pilihan untuk mengimbanginya dengan membeli sebahagian pusingan baharu pada harga dan terma yang sama seperti orang lain.
Hak pelabur terikat dengan pemilikannya. Blog undang-undang startup oleh Yokum Taku dari Startup Company Lawyer menerangkan formula standard (dalam catatan 2007) sebagai nisbah saham keutamaan pelabur, dikira atas asas bertukar, kepada permodalan fully diluted syarikat. Dalam bahasa mudah: jika anda memiliki 10% syarikat, anda boleh membeli 10% saham baharu yang dijual.
Dua butiran mudah terlepas pandang:
- Ia pilihan, bukan kewajipan. Pelabur memutuskan semasa pusingan sama ada hendak menulis cek.
- Ia membeli, bukan memberi. Menggunakan hak itu memerlukan wang sebenar pada harga pusingan baharu. Ia melindungi peratusan, bukan nilai pelaburan terdahulu.
Contoh Terperinci
Angka di bawah ialah ilustrasi, tidak diambil daripada mana-mana syarikat atau kajian sebenar. Andaikan seorang pelabur memiliki 10% sebuah startup selepas Series A. Syarikat kemudian mengumpulkan Series B $20M pada penilaian pre-money $80M, yang menjadikan penilaian post-money $100M. Pelabur baharu oleh itu menerima 20% syarikat ($20M daripada $100M).
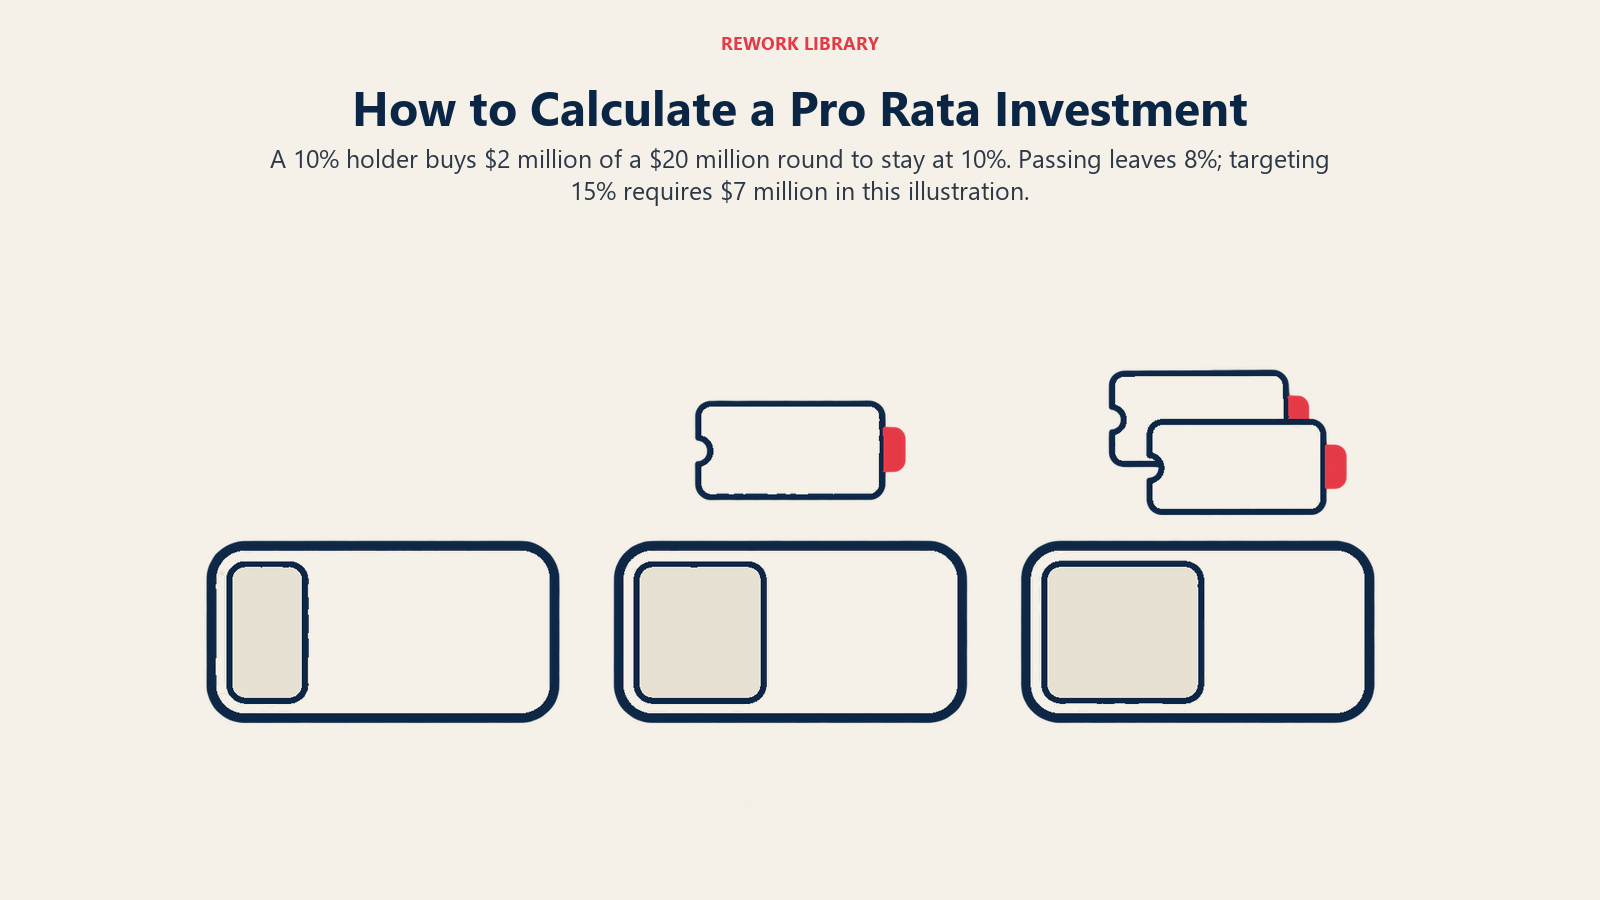
| Senario | Pegangan pelabur selepas Series B | Bagaimana |
|---|---|---|
| Pelabur melepaskan | 8% | 10% x (1 - 20%) = 8%, dicairkan oleh saham baharu |
| Pelabur mengambil pro-rata penuh | 10% | Membeli 10% pusingan $20M: $2M, bernilai 2% syarikat $100M |
| Super pro rata, menyasarkan 15% | 15% | Memerlukan 7 mata lagi daripada syarikat $100M: $7M, atau 35% pusingan |
Cek untuk pro-rata penuh ialah $2M kerana 2% daripada $100M ialah $2M, dan 8% + 2% kembali kepada 10%. Aritmetik yang sama menunjukkan kos melepaskan: pelabur memegang 8%, dan pengasas yang memegang 50% sebelum pusingan memegang 40%, sama ada pelabur menyertai atau tidak. Apa yang diubah oleh pilihan pelabur ialah siapa memiliki saham yang lain. Jika mereka melepaskan, $2M itu jatuh kepada orang lain.
Fakta Utama: Hak Pro-Rata
- Hak, bukan kewajipan, untuk membeli bahagian pusingan akan datang bagi mengekalkan peratusan pemilikan anda.
- Lazimnya ditetapkan sebagai pemilikan bertukar pelabur dibahagi saham fully diluted, dikenakan pada sekuriti baharu.
- Dalam perjanjian modal teroka AS, ia lazimnya terletak dalam Investors' Rights Agreement, sering terhad kepada "pelabur utama (major investors)."
- Dengan SAFE, Y Combinator tidak memasukkan hak pro-rata dalam SAFE dan menawarkan surat sampingan pilihan sebagai gantinya.
- Ilustrasi: pemegang 10% dalam pusingan $20M pada pre-money $80M membeli $2M untuk kekal pada 10%. Melepaskan meninggalkan mereka pada 8%.
- Hak super pro rata melangkaui pengekalan, membolehkan pelabur menambah pegangannya.
Di Mana Hak Pro-Rata Ditulis
Dalam pusingan berharga. Dalam perjanjian modal teroka AS, hak itu lazimnya ditulis dalam Investors' Rights Agreement (IRA), salah satu dokumen standard yang ditandatangani bersama pembiayaan, walaupun tempat tepatnya berbeza mengikut perjanjian. National Venture Capital Association menerbitkan dokumen undang-undang model, termasuk Investors' Rights Agreement (disenaraikan di sana sebagai dikemas kini Oktober 2025), yang lazim digunakan sebagai titik permulaan dalam perjanjian di AS. Halaman NVCA menyenaraikan dokumen itu; perkataan terperinci terdapat dalam model itu sendiri, dan perjanjian sebenar menyimpang daripadanya, jadi perjanjian yang ditandatangani yang menentukan.
Dengan SAFE. SAFE post-money Y Combinator tidak termasuk hak pro-rata. Halaman dokumen YC menyatakan hak pro-rata terletak dalam surat sampingan standard yang pilihan dan bukan dalam SAFE itu sendiri. Pengasas yang menandatangani surat sampingan memberi pelabur SAFE itu hak untuk membeli dalam pusingan berharga yang menjadi tempat SAFE bertukar. Pengasas yang menggunakan convertible note atau instrumen tersuai perlu membaca sama ada hak itu ada langsung.
Siapa yang Mendapat Hak: Ambang Pelabur Utama (Major Investor)
Syarikat jarang memberi hak pro-rata kepada semua orang, kerana berpuluh-puluh pemegang kecil masing-masing boleh menuntut sebahagian setiap pusingan. Penyelesaian lazimnya ialah takrifan "major investor." Catatan Startup Company Lawyer menyatakan hak itu lazimnya terhad kepada major investor yang memegang ambang saham minimum, ditetapkan cukup rendah supaya dana modal teroka terkecil atau angel penting dalam sindiket layak, dan cukup tinggi untuk mengecualikan ramai pemegang saham kecil.
CRV, sebuah firma modal teroka, menulis di laman webnya bahawa piawaian NVCA mengikat pro-rata kepada pelabur yang memegang satu hingga dua peratus ekuiti fully diluted. Itu huraian satu pelabur, jadi anggap 1% hingga 2% sebagai corak kasar dan bukan peraturan. Ambang sebenar ialah angka yang dirundingkan, sering dinyatakan sebagai bilangan saham atau jumlah pelaburan. Pelabur malaikat (angel investor) yang menulis cek awal yang kecil mudah jatuh di bawahnya.
Hak Super Pro Rata
Pro-rata standard mengekalkan peratusan. Super pro rata membolehkan pelabur membeli lebih daripada bahagiannya, jadi pemilikannya meningkat. Dalam contoh di atas, sasaran 15% menelan kos $7M daripada pusingan $20M, 3.5 kali ganda $2M yang dibenarkan oleh hak standard.
Panduan CRV tentang ini terus terang: ia menyatakan agar menghampiri super pro rata dengan berhati-hati, kerana peruntukannya boleh menyekat dengan teruk keupayaan syarikat membawa masuk pelabur baharu. Itu pendapat yang dikaitkan dengan satu firma, tetapi mekaniknya menyokongnya: setiap dolar yang dirizabkan untuk pemegang super pro rata ialah dolar yang tidak boleh diambil oleh pelabur utama baharu.
Mengapa Pengasas dan Pelabur Utama Baharu Peduli: Pusingan yang Sesak
Pusingan mempunyai saiz tetap. Jika pelabur sedia ada yang mempunyai hak pro-rata mengambil peruntukan penuh mereka, kurang yang tinggal untuk pelabur baharu, dan pelabur utama yang masuk mungkin diminta mengambil bahagian yang lebih kecil daripada yang diingininya.
- Bagi pengasas: Pro-rata pelabur sedia ada boleh menjadi undi keyakinan. Ia juga boleh menyingkirkan pelabur baharu yang akan menambah kepakaran atau harga yang lebih baik.
- Bagi pelabur utama baharu: Tanya awal berapa banyak pusingan yang sudah dikomitkan kepada pemegang sedia ada. Pelabur utama yang mahukan pegangan sasaran mungkin memerlukan pusingan yang lebih besar atau mungkin menolak.
- Bagi proses: Tempoh notis melambatkan keadaan. Catatan Startup Company Lawyer menyatakan bahawa jika sesetengah pelabur tidak menyertai sepenuhnya, pemegang hak lain mungkin mendapat opsyen peruntukan berlebihan ke atas saham yang tidak dilanggan, dan ini boleh melewatkan penutupan.
Cadangan CRV untuk pengasas termasuk memberi hak kepada major investor sahaja, memberi pro-rata lengkap kepada pelabur utama, dan menambah had masa atau pusingan supaya hak itu tidak berjalan selama-lamanya. Ini pandangan satu firma, dan peguam anda mungkin melihatnya secara berbeza.
Apa yang Berlaku Apabila Pelabur Tidak Menggunakan Haknya
Jika pelabur melangkau peruntukannya, tiga perkara lazimnya berikutan, bergantung pada dokumen:
- Saham dibebaskan. Syarikat boleh menjualnya kepada pelabur baharu atau pemegang hak lain, kadangkala melalui opsyen peruntukan berlebihan yang diterangkan di atas.
- Pelabur dicairkan secara biasa. Dalam contoh, mereka berakhir pada 8% dan bukan 10%.
- Hak itu mungkin kekal atau mungkin tidak. Sesetengah perjanjian mengekalkan hak untuk pusingan akan datang. Yang lain, terutamanya apabila peguam telah merundingkan had pusingan, menamatkannya. Semak perkataannya, dan ambil perhatian bahawa corak melepaskan dalam pusingan susulan boleh meninggalkan pelabur dengan pengaruh yang kurang kemudian.
Hubungan dengan Pencairan dan Anti-Pencairan
Hak pro-rata dan perlindungan anti-pencairan sering dikelirukan, tetapi cara kerjanya berbeza.
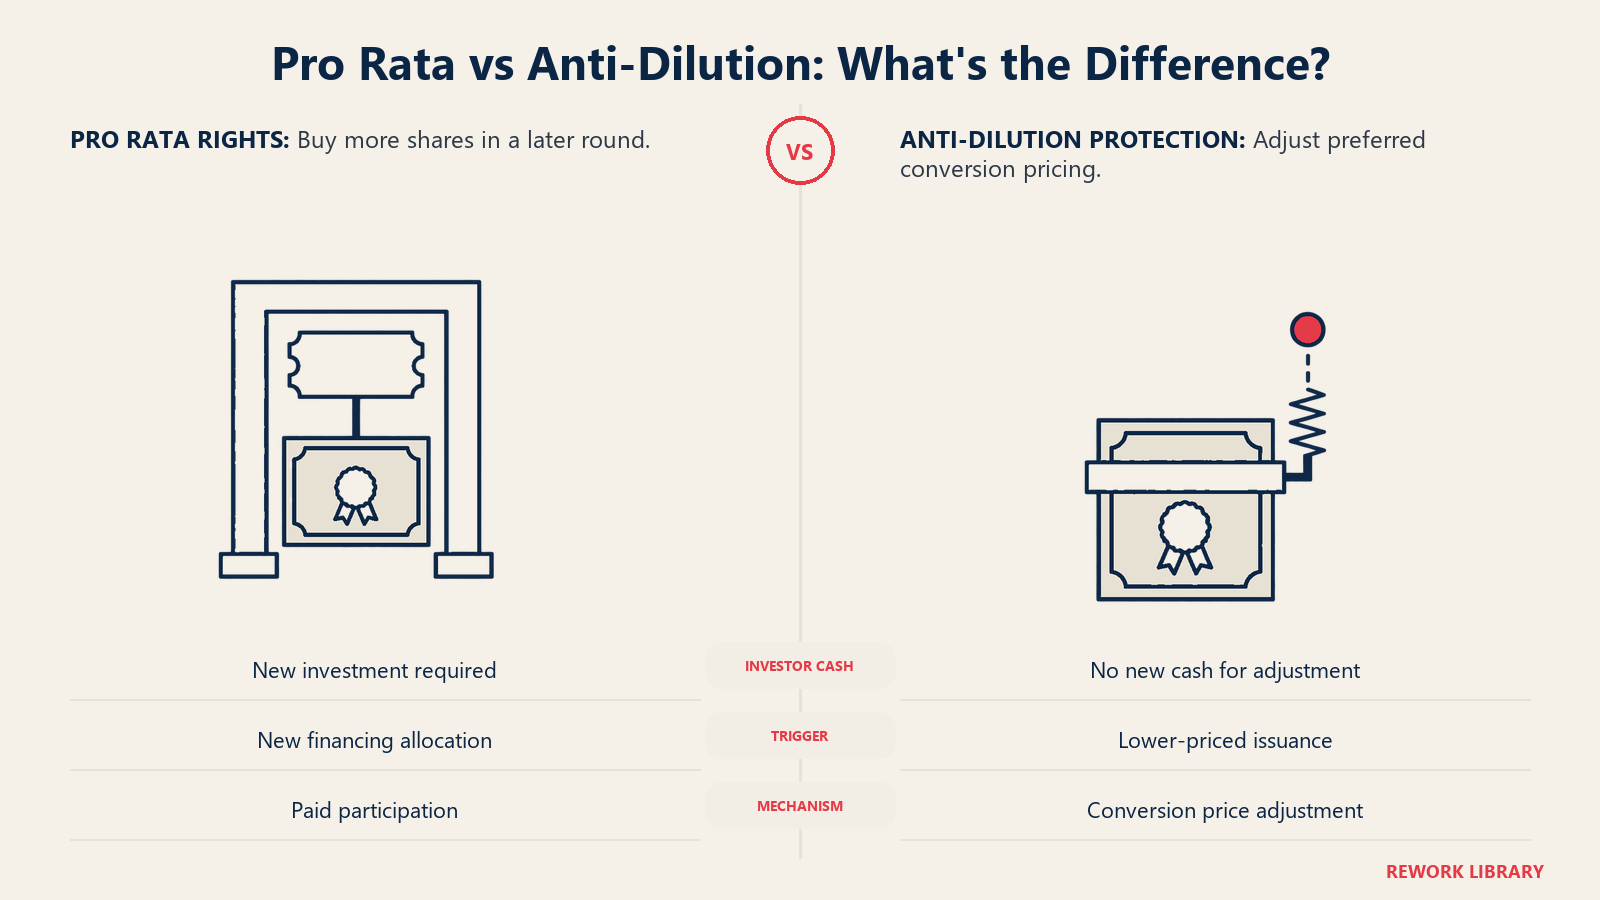
- Hak pro-rata membolehkan pelabur membayar untuk mengelakkan pencairan pegangan. Ia menelan wang.
- Perlindungan anti-pencairan melaraskan harga penukaran pelabur jika syarikat kemudian menjual saham pada harga lebih rendah. Ia paling relevan dalam down round. Ia tidak menelan apa-apa kos kepada pelabur, dan pengasas menanggung kesannya.
Pelabur boleh mempunyai salah satu, kedua-duanya atau tiada. Pengasas yang memodelkan pusingan akan datang patut menyemak bagaimana kedua-duanya menjejaskan cap table, termasuk employee option pool, kerana peruntukan yang lebih besar kepada pelabur sedia ada boleh bermakna bahagian pencairan yang lebih besar jatuh pada pemegang saham biasa.
Kesilapan Biasa
- Memberi hak terlalu meluas. Memberi hak kepada setiap pelabur kecil boleh menjadikan setiap pusingan akan datang lambat ditutup.
- Mengabaikan super pro rata. Tambahan satu baris dalam surat sampingan atau term sheet boleh merizabkan sebahagian besar pusingan kemudian.
- Melupakan surat sampingan SAFE. Menandatangani surat sampingan YC yang pilihan mewujudkan hak itu walaupun SAFE itu sendiri tidak.
- Tidak memodelkan cek. Pelabur patut merizabkan modal untuk pelaburan susulan, dan pengasas patut tahu pemegang mana yang mungkin menggunakan hak mereka.
Soalan Lazim tentang Hak Pro-Rata
Apakah maksud pro-rata dalam modal teroka?
Ia bermaksud selaras dengan pemilikan. Hak pro-rata membolehkan pelabur membeli bahagian pusingan akan datang yang sama dengan bahagian syarikat yang sudah dimilikinya, jadi pemegang 10% boleh membeli 10% saham baharu dan mengekalkan pegangannya daripada jatuh.
Adakah hak pro-rata automatik?
Tidak. Ia mesti ditulis dalam kontrak, lazimnya Investors' Rights Agreement dalam pusingan berharga atau, dengan SAFE YC, surat sampingan pilihan. SAFE Y Combinator tidak termasuk hak itu dengan sendirinya.
Apakah major investor?
Ia istilah yang ditakrifkan yang menghadkan pelabur mana yang mendapat hak pro-rata, lazimnya mengikut pegangan saham minimum atau jumlah pelaburan. Satu firma modal teroka menerangkan piawaian NVCA sebagai satu hingga dua peratus ekuiti fully diluted, tetapi ambang tepatnya dirundingkan dalam setiap perjanjian.
Apakah super pro rata?
Ia hak untuk membeli lebih daripada bahagian berkadar anda, jadi pemilikan anda meningkat dan bukan sekadar bertahan. Ia boleh menyingkirkan pelabur baharu, jadi pengasas lazimnya menanganinya dengan berhati-hati.
Adakah hak pro-rata mencegah pencairan pegangan?
Hanya untuk pelabur yang membayar. Menggunakan hak itu mengekalkan peratusan pelabur itu, tetapi pengasas masih dicairkan oleh saham baharu. Perlindungan anti-pencairan ialah mekanisme berbeza yang melaraskan harga selepas down round.
Bagaimana jika pelabur tidak menggunakan hak pro-ratanya?
Saham yang tidak terjual boleh diberikan kepada pelabur baharu atau pemegang hak lain, dan pegangan pelabur dicairkan seperti biasa. Sama ada mereka mengekalkan hak itu untuk pusingan kemudian bergantung pada dokumen.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Cara Hak Pro-Rata Berfungsi
- Contoh Terperinci
- Di Mana Hak Pro-Rata Ditulis
- Siapa yang Mendapat Hak: Ambang Pelabur Utama (Major Investor)
- Hak Super Pro Rata
- Mengapa Pengasas dan Pelabur Utama Baharu Peduli: Pusingan yang Sesak
- Apa yang Berlaku Apabila Pelabur Tidak Menggunakan Haknya
- Hubungan dengan Pencairan dan Anti-Pencairan
- Kesilapan Biasa
- Bacaan Berkaitan