Apakah Itu Term Sheet?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Term sheet ialah dokumen ringkas yang merumuskan terma utama sesuatu pelaburan yang dicadangkan sebelum dokumen undang-undang penuh disediakan. Dalam pusingan venture, pelabur menghantar satu kepada startup untuk menyatakan, pada dasarnya, "inilah perjanjian yang kami bersedia lakukan." Ia merangkumi harga, jumlah, dan hak yang akan dibawa oleh saham baharu. Ia bukan kontrak yang memindahkan wang.
National Venture Capital Association (NVCA) menerbitkan model term sheet Siri A, dan nota pembukanya menerangkan tujuannya dengan baik: helaian itu dipetakan kepada dokumen model NVCA dan bertujuan menjadi peta jalan bagi pihak yang menyediakan perjanjian akhir serta rujukan bagi golongan perniagaan yang perlu memahami terma tersebut. Frasa utama dalam model itu ialah "no other legally binding obligations will be created until definitive agreements are executed" (tiada obligasi lain yang mengikat dari segi undang-undang akan wujud sehingga perjanjian muktamad ditandatangani). Kita akan kembali kepada perkara ini.
Artikel ini menerangkan amalan venture AS yang lazim. Terma berbeza mengikut bidang kuasa, pelabur dan perjanjian, dan ini pendidikan am, bukan nasihat undang-undang. Sesiapa yang menandatangani term sheet patut meminta peguam menyemaknya.
Fungsi Term Sheet
Term sheet wujud untuk menyelesaikan persoalan besar dengan kos rendah, sebelum kedua-dua pihak membelanjakan wang yang banyak untuk kerja undang-undang. Jika pengasas dan pelabur tidak dapat bersetuju tentang penilaian atau kawalan, lebih baik mengetahuinya dalam ringkasan pendek berbanding selepas berminggu-minggu menyediakan draf.
Ia juga menentukan bentuk segala yang menyusul. Dalam perjanjian AS, term sheet diterjemahkan kepada beberapa dokumen: perjanjian pembelian saham, piagam syarikat (certificate of incorporation), perjanjian hak pelabur, perjanjian mengundi, serta perjanjian right of first refusal dan co-sale. Model term sheet NVCA disusun mengikut dokumen mana yang akan memuatkan setiap peruntukan, supaya anda dapat melihat di mana sesuatu terma akhirnya berada.
Lazimnya pelabur utama menulis draf pertama, dan pelabur lain dalam pusingan itu mengikut termanya. Pengasas biasanya merundingkan term sheet itu sendiri, kemudian beralih kepada dokumen dengan andaian bahawa sebahagian besar perjanjian perniagaan telah selesai.
Terma Ekonomi berbanding Terma Kawalan
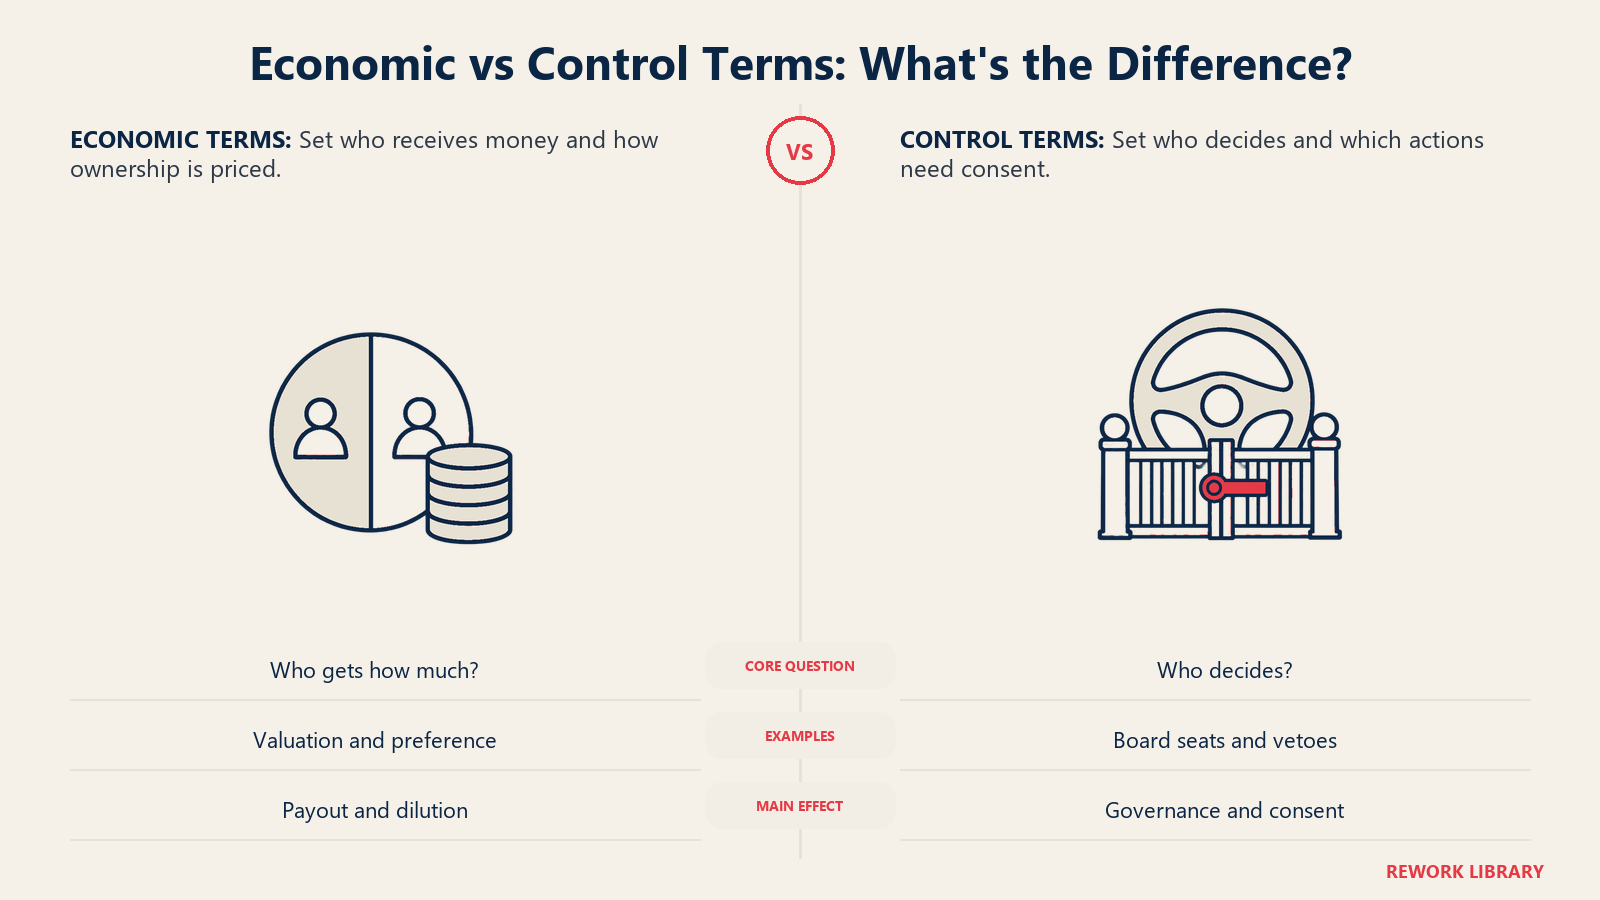
Peguam dan pelabur sering mengasingkan peruntukan term sheet kepada dua kumpulan. Terma ekonomi menentukan siapa mendapat berapa banyak wang, sekarang dan semasa exit. Terma kawalan menentukan siapa yang berhak membuat keputusan, dan siapa yang boleh menghalangnya.
| Kumpulan | Terma | Perkara yang diputuskan |
|---|---|---|
| Ekonomi | Jumlah yang dikumpulkan | Berapa banyak tunai masuk |
| Ekonomi | Penilaian (pre-money dan post-money) | Harga sesaham dan peratusan yang dimiliki pelabur baharu |
| Ekonomi | Option pool | Berapa banyak saham diperuntukkan untuk pengambilan pekerja pada masa depan, dan pemilikan siapa yang dicairkan |
| Ekonomi | Keutamaan pencairan | Siapa dibayar dahulu, dan berapa banyak, dalam penjualan atau penutupan syarikat |
| Ekonomi | Dividen | Sama ada saham keutamaan memperoleh pulangan sebelum saham biasa |
| Ekonomi | Perlindungan anti-pencairan | Bagaimana pelabur diberi pampasan jika pusingan kemudian berharga lebih rendah |
| Kawalan | Komposisi lembaga pengarah | Siapa duduk dalam lembaga pengarah dan siapa memilih mereka |
| Kawalan | Peruntukan perlindungan | Tindakan yang tidak boleh diambil syarikat tanpa kelulusan pemegang saham keutamaan |
| Kawalan | Drag-along | Sama ada pemegang saham boleh dipaksa mengundi menyokong penjualan yang diluluskan lembaga pengarah dan pelabur |
| Kawalan | Hak pro rata | Sama ada pelabur boleh membeli dalam pusingan akan datang |
| Kawalan | Right of first refusal dan co-sale | Had ke atas penjualan saham oleh pengasas |
Pembahagian ini bukan kategori undang-undang, dan sesetengah terma tergolong dalam kedua-dua kumpulan. Keutamaan pencairan bersifat ekonomi, tetapi ia juga mempengaruhi sejauh mana sesiapa akan mendesak penjualan. Anggaplah jadual ini sebagai alat bantu membaca.
Terma ekonomi secara ringkas
Penilaian dan jumlah. Model NVCA meletakkan harga pusingan berdasarkan penilaian pre-money fully diluted, dengan penilaian post-money di sampingnya. Perbezaan antara kedua-dua angka itu diterangkan dalam penilaian pre-money berbanding post-money. Pengasas yang membandingkan tawaran patut sentiasa mengesahkan yang mana satu sedang disebut.
Option pool. Model NVCA menyatakan bahawa penilaian pre-money merangkumi option pool pekerja dengan peratusan tertentu daripada permodalan post-money fully diluted. Perkataan itu meletakkan pool dalam pre-money, bermakna ia mencairkan pegangan pemegang sedia ada dan bukan pelabur baharu. Mekanismenya dibincangkan dalam artikel employee option pool, dan ia antara cara paling mudah untuk penilaian utama mengelirukan.
Keutamaan pencairan. Model ini memberikan tiga alternatif: bukan penyertaan, penyertaan penuh, dan penyertaan dengan had ke atas jumlah hasil. Pengiraan bayaran bagi setiap satu diperincikan dalam keutamaan pencairan.
Anti-dilution. Jika syarikat kemudian menjual saham pada harga yang lebih rendah, harga penukaran pelabur boleh diselaraskan ke bawah. Model NVCA menetapkan formula purata wajaran untuk ini, dan menyatakan bahawa pelarasan tertakluk kepada pengecualian lazim seperti saham yang diterbitkan semasa penukaran sekuriti sedia ada. Down round ialah situasi yang menjadi sebab perlindungan ini ditulis.
Terma kawalan secara ringkas
Kerusi lembaga pengarah. Model ini menggariskan lembaga pengarah dengan satu kerusi yang dipilih pelabur utama, satu kerusi untuk pelabur lain, satu kerusi untuk pemegang saham biasa, CEO, dan pengarah bebas yang diluluskan oleh pihak lain. Gabungan sebenar dirundingkan, dan keseimbangan kerusi sering lebih penting daripada penilaian utama.
Peruntukan perlindungan. Ini ialah senarai tindakan yang memerlukan persetujuan sebahagian tertentu saham keutamaan. Model NVCA memuatkan contoh seperti membubarkan atau menjual syarikat, meminda piagam, dan menerbitkan sekuriti baharu yang tidak berkedudukan lebih rendah daripada saham keutamaan baharu. Ia memberi pelabur kuasa veto walaupun mereka tidak mengawal lembaga pengarah.
Drag-along. Model ini memasukkannya sebagai peruntukan pilihan. Pemegang saham keutamaan, dan pemegang lebih daripada peratusan tertentu saham biasa, bersetuju mengundi menyokong penjualan syarikat jika ia diluluskan oleh lembaga pengarah dan pemegang yang dikehendaki. Ia menghalang pemegang kecil daripada menyekat perjanjian yang diingini semua orang lain.
Hak pro rata. Model ini memberi pelabur utama hak untuk menyertai terbitan kemudian berdasarkan pemilikan mereka. Kami menerangkan cara ini berfungsi, dan ambang "pelabur utama," dalam hak pro rata.
Apa yang Mengikat dan Apa yang Tidak
Kebanyakan term sheet ialah pernyataan niat. Beberapa klausa berbeza, dan itulah yang patut dibaca dua kali oleh pengasas.
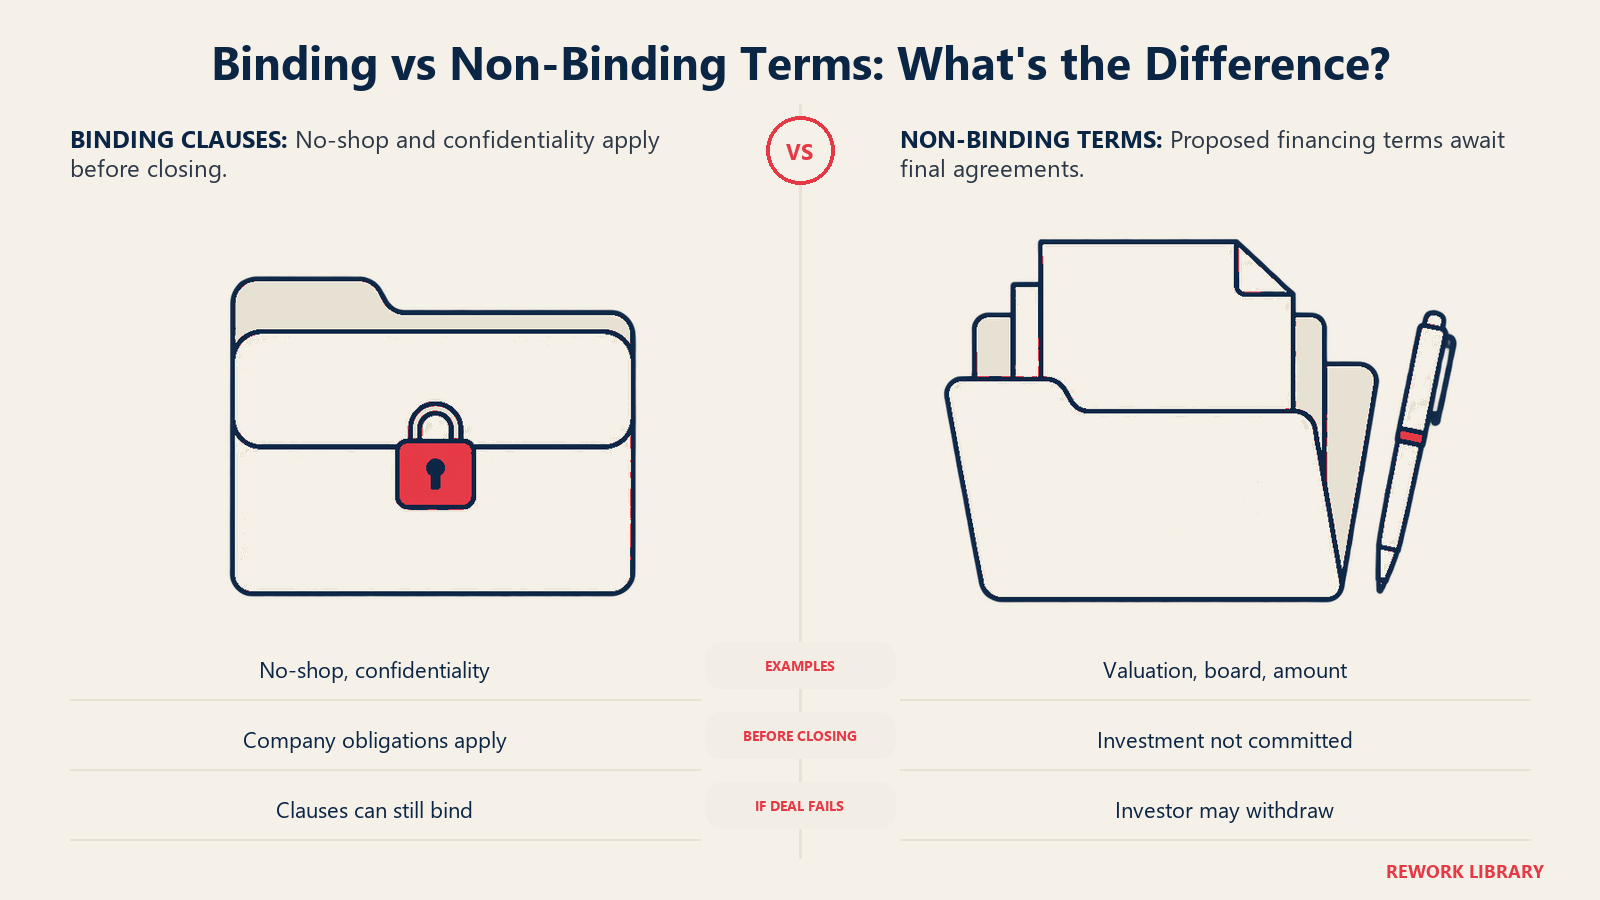
Dalam model NVCA, mukadimah menyatakan bahawa peruntukan No Shop/Confidentiality mengikat syarikat sama ada pembiayaan selesai atau tidak, dan tiada obligasi lain yang mengikat dari segi undang-undang timbul sehingga perjanjian muktamad ditandatangani. Model ini juga menyatakan ia bukan komitmen untuk melabur dan bergantung pada syarat penutup, yang termasuk usaha wajar kewangan dan undang-undang yang memuaskan.
| Peruntukan | Lazimnya mengikat? | Fungsinya |
|---|---|---|
| Penilaian, jumlah, keutamaan, lembaga pengarah, anti-dilution | Tidak | Menyatakan perjanjian yang dicadangkan |
| Syarat penutup, termasuk usaha wajar | Tidak | Menjadikan pelaburan bergantung pada selesainya semakan |
| No-shop (eksklusiviti) | Ya | Melarang syarikat dan pengasas daripada mendapatkan tawaran lain untuk tempoh tertentu |
| Kerahsiaan | Ya | Mengehadkan kepada siapa syarikat boleh menunjukkan terma tersebut |
| Perbelanjaan | Bergantung pada draf | Menetapkan siapa membayar kos undang-undang. Dalam model NVCA, bayaran tertakluk kepada penutupan |
No-shop. Model NVCA menetapkan syarikat dan pengasas bersetuju, selama beberapa hari dari tarikh penerimaan, untuk tidak mendapatkan atau menggalakkan cadangan saingan membeli saham atau mengambil alih syarikat, dan memaklumkan pelabur dengan segera tentang sebarang pertanyaan. Alexander Davie, peguam startup yang menulis di blog undang-undang Strictly Business, menyatakan bahawa terma ini mengikat walaupun transaksi tidak pernah selesai dan bahawa tempoh no-shop lazimnya berlangsung satu hingga tiga bulan dari tarikh penerimaan, dengan tempoh yang lebih pendek memihak kepada pengasas. No-shop ialah harga sebenar menandatangani. Pelabur mengeluarkan syarikat daripada pasaran sementara ia menjalankan usaha wajar, dan pengasas tidak boleh menggunakan dokumen yang ditandatangani untuk mencari tawaran yang lebih baik.
Peguam dan perbelanjaan. Dalam model NVCA, peguam syarikat menyediakan dokumen dan syarikat membayar kos undang-undang dan pentadbiran pembiayaan itu, termasuk yuran peguam pelabur yang munasabah sehingga had tertentu, dan bayaran itu tertakluk kepada penutupan. Semak baris ini. Ia boleh menjadi kos sebenar, dan had itu boleh dirundingkan.
Satu akibat praktikal menyusul. Term sheet yang tidak mengikat masih boleh sukar untuk ditarik balik. Menandatanganinya memulakan jam no-shop, membentuk jangkaan pasukan dan pelabur lain, dan menjadikannya janggal untuk membuka semula aspek ekonomi kemudian. Pengasas patut merundingkan terma yang penting kepada mereka sebelum menandatangani, bukan selepas itu. Pelabur yang menarik diri semasa usaha wajar tidak berhutang apa-apa kepada syarikat, tetapi syarikat telah kehilangan beberapa minggu yang boleh digunakan untuk perbualan lain.
Apa yang Berlaku Selepas Term Sheet
Term sheet membawa terus kepada usaha wajar, apabila pelabur menyemak kewangan, kedudukan undang-undang, cap table dan kontrak syarikat. Syarat penutup dalam term sheet menjelaskan perkara ini: model NVCA menjadikan perjanjian bergantung pada usaha wajar kewangan dan undang-undang yang memuaskan. Jika usaha wajar menemui masalah, seperti pemilikan harta intelek yang tidak jelas, pelabur boleh merunding semula atau menarik diri, kerana term sheet tidak mewajibkannya melabur.
Selepas usaha wajar, peguam menyediakan dokumen muktamad berdasarkan term sheet, pihak-pihak merundingkan butiran yang ditinggalkan helaian itu, dan pusingan ditutup apabila semua orang menandatangani dan wang dipindahkan. Untuk melihat bagaimana pusingan sesuai dengan laluan pembiayaan syarikat, lihat pembiayaan Siri A, B dan C.
Kesilapan Biasa
- Terlalu menumpukan pada penilaian. Harga hanya satu baris. Penilaian yang lebih tinggi disertai saham keutamaan penyertaan, option pool besar dalam pre-money atau peruntukan perlindungan yang ketat boleh meninggalkan pengasas dalam keadaan lebih buruk berbanding harga lebih rendah dengan terma yang bersih.
- Menganggap "tidak mengikat" sebagai "tidak berbahaya". Klausa no-shop dan kerahsiaan mengikat, dan tempoh eksklusiviti mempunyai kos sebenar.
- Mengabaikan terma kawalan. Komposisi lembaga pengarah dan peruntukan perlindungan menentukan siapa yang boleh mengemudi syarikat selama bertahun-tahun. Bacalah dengan ketelitian yang sama seperti aspek ekonomi.
- Menandatangani tanpa peguam. Term sheet ringkas kerana ia menyerahkan butiran kepada dokumen kemudian, dan butiran di situ biasanya mengikut kerangka term sheet. Membetulkan sesuatu selepas menandatangani jauh lebih sukar.
- Menganggap setiap term sheet serupa dengan model NVCA. Model itu ialah titik permulaan AS. Helaian peringkat seed selalunya lebih pendek, dan terma di luar AS boleh berbeza.
Fakta Utama
- Term sheet merumuskan terma utama pembiayaan yang dicadangkan dan bukan kontrak akhir.
- Model term sheet Siri A NVCA menyatakan bahawa hanya peruntukan No Shop/Confidentiality yang mengikat syarikat sebelum perjanjian muktamad ditandatangani, dan ia bukan komitmen untuk melabur (NVCA).
- Model NVCA memuatkan alternatif bagi keutamaan pencairan: bukan penyertaan, penyertaan penuh dan penyertaan dengan had (NVCA).
- Model NVCA meletakkan option pool pekerja dalam penilaian pre-money (NVCA).
- Tempoh no-shop lazimnya berlangsung satu hingga tiga bulan dari tarikh penerimaan, menurut panduan seorang peguam startup (Strictly Business).
- Syarat penutup model ini termasuk usaha wajar kewangan dan undang-undang yang memuaskan (NVCA).
Soalan Lazim tentang Term Sheet
Adakah term sheet mengikat dari segi undang-undang?
Kebanyakannya tidak. Dalam model NVCA, hanya peruntukan No Shop/Confidentiality yang mengikat syarikat sebelum perjanjian muktamad ditandatangani, dan helaian itu menyatakan ia bukan komitmen untuk melabur. Sama ada klausa perbelanjaan mengikat bergantung pada draf. Minta peguam mengesahkan dengan tepat bahagian mana dalam sesuatu helaian yang mengikat.
Apakah perbezaan antara terma ekonomi dan terma kawalan?
Terma ekonomi menentukan siapa mendapat berapa banyak wang: penilaian, jumlah, option pool, keutamaan pencairan dan anti-dilution. Terma kawalan menentukan siapa membuat dan menghalang keputusan: kerusi lembaga pengarah, peruntukan perlindungan, drag-along dan hak pro rata. Sesetengah terma, seperti keutamaan pencairan, menjejaskan kedua-duanya.
Apakah klausa no-shop?
Ia janji mengikat oleh syarikat dan pengasas untuk tidak mendapatkan atau menggalakkan tawaran saingan bagi tempoh tertentu selepas menerima term sheet. Tempoh itu dirundingkan dan sering berlangsung satu hingga tiga bulan. Ia melindungi masa dan perbelanjaan undang-undang pelabur semasa usaha wajar.
Bolehkah pelabur menarik diri selepas menandatangani term sheet?
Biasanya boleh. Model NVCA menyatakan ia bukan komitmen untuk melabur dan bergantung pada syarat penutup seperti usaha wajar yang memuaskan. Sementara itu, syarikat terikat dengan klausa no-shop dan kerahsiaan sepanjang tempoh tersebut.
Apakah model term sheet NVCA?
Ia templat term sheet Siri A yang diterbitkan oleh National Venture Capital Association. Ia disusun untuk dipetakan kepada dokumen undang-undang model NVCA, supaya setiap peruntukan menunjuk kepada perjanjian tempat ia akhirnya ditulis. Perjanjian AS lazimnya menggunakannya sebagai titik permulaan, dan term sheet sebenar menyimpang daripadanya.
Patutkah pengasas merundingkan term sheet?
Ya. Term sheet ialah saat paling murah untuk berunding, kerana dokumen kemudian mengikut kerangkanya. Bandingkan tawaran berdasarkan keseluruhan pakej, termasuk terma kawalan dan option pool, dan minta peguam menyemak sebelum menandatangani.
Bacaan Berkaitan
