Apakah Itu Vesting? Jadual Vesting dan Cliff Dijelaskan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
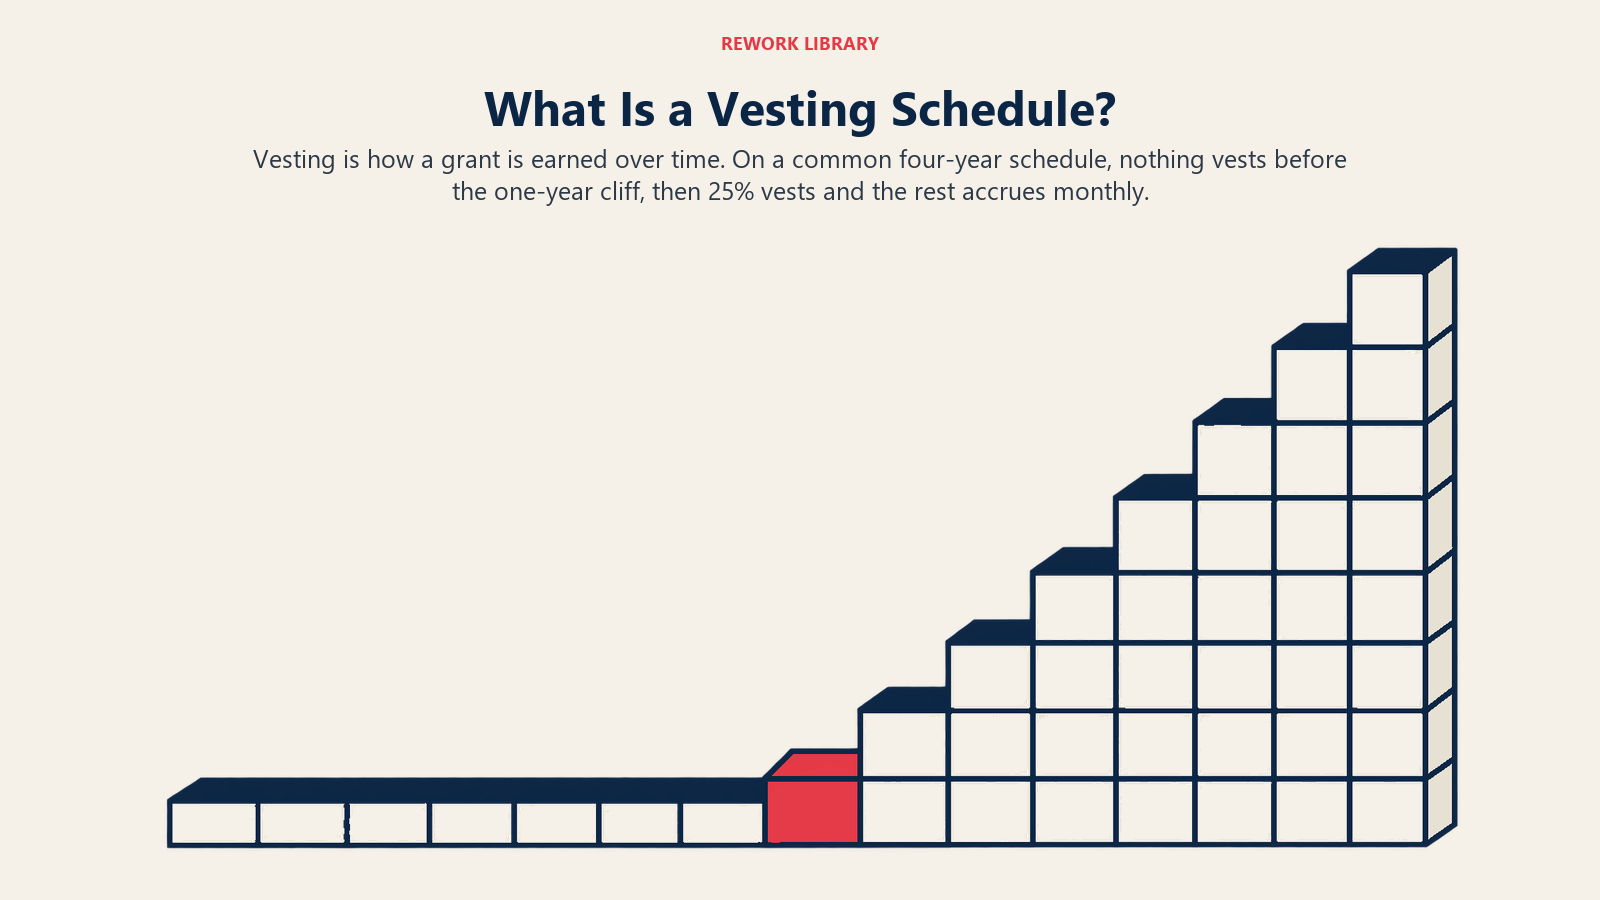
Vesting ialah proses seseorang memperoleh hak penuh ke atas ekuiti dari semasa ke semasa atau apabila syarat dipenuhi. Pemberian 48,000 opsyen atau saham di atas kertas tidak bermakna pemegangnya memiliki atau boleh melaksanakan kesemuanya pada hari pertama. Ia menjadi milik pemegang sedikit demi sedikit, mengikut jadual vesting. Sebelum itu, ia belum vested dan umumnya boleh diambil semula jika orang itu berhenti.
Tujuannya ialah mengikat pemilikan dengan komitmen. Syarikat yang memberikan ekuiti mahu penerimanya kekal dan membina nilai, dan jadual vesting ialah mekanisme yang menjadikan pertukaran itu jelas. Panduan pengasas Y Combinator menyatakan logiknya dengan terus terang: tanpa vesting, seseorang boleh memiliki separuh syarikat di atas kertas dan masih pergi dengan tangan kosong jika berhenti dalam tahun pertama, dan itulah yang dirancang untuk dicegah oleh sesuatu jadual.
Ini bahan rujukan, bukan nasihat undang-undang atau cukai. Pelan, peraturan cukai dan undang-undang sekuriti berbeza mengikut syarikat, perjanjian dan bidang kuasa, jadi minta peguam dan penasihat cukai menyemak apa-apa pemberian sebenar.
Bahagian Asas Jadual Vesting
Setiap jadual dibina daripada beberapa bahagian:
- Pemberian (grant). Jumlah keseluruhan opsyen, saham atau unit yang dianugerahkan.
- Tarikh mula vesting. Tarikh jam mula berjalan. Selalunya ia tarikh mula bekerja atau tarikh pemberian, tetapi perjanjian pemberian yang menentukan.
- Tempoh vesting. Berapa lama masa yang diambil untuk memperoleh keseluruhan pemberian.
- Cliff. Tempoh menunggu sebelum apa-apa menjadi vested.
- Selang vesting. Kekerapan ekuiti tambahan menjadi vested selepas cliff (biasanya bulanan, kadangkala suku tahunan).
Jadual Empat Tahun dengan Cliff Setahun
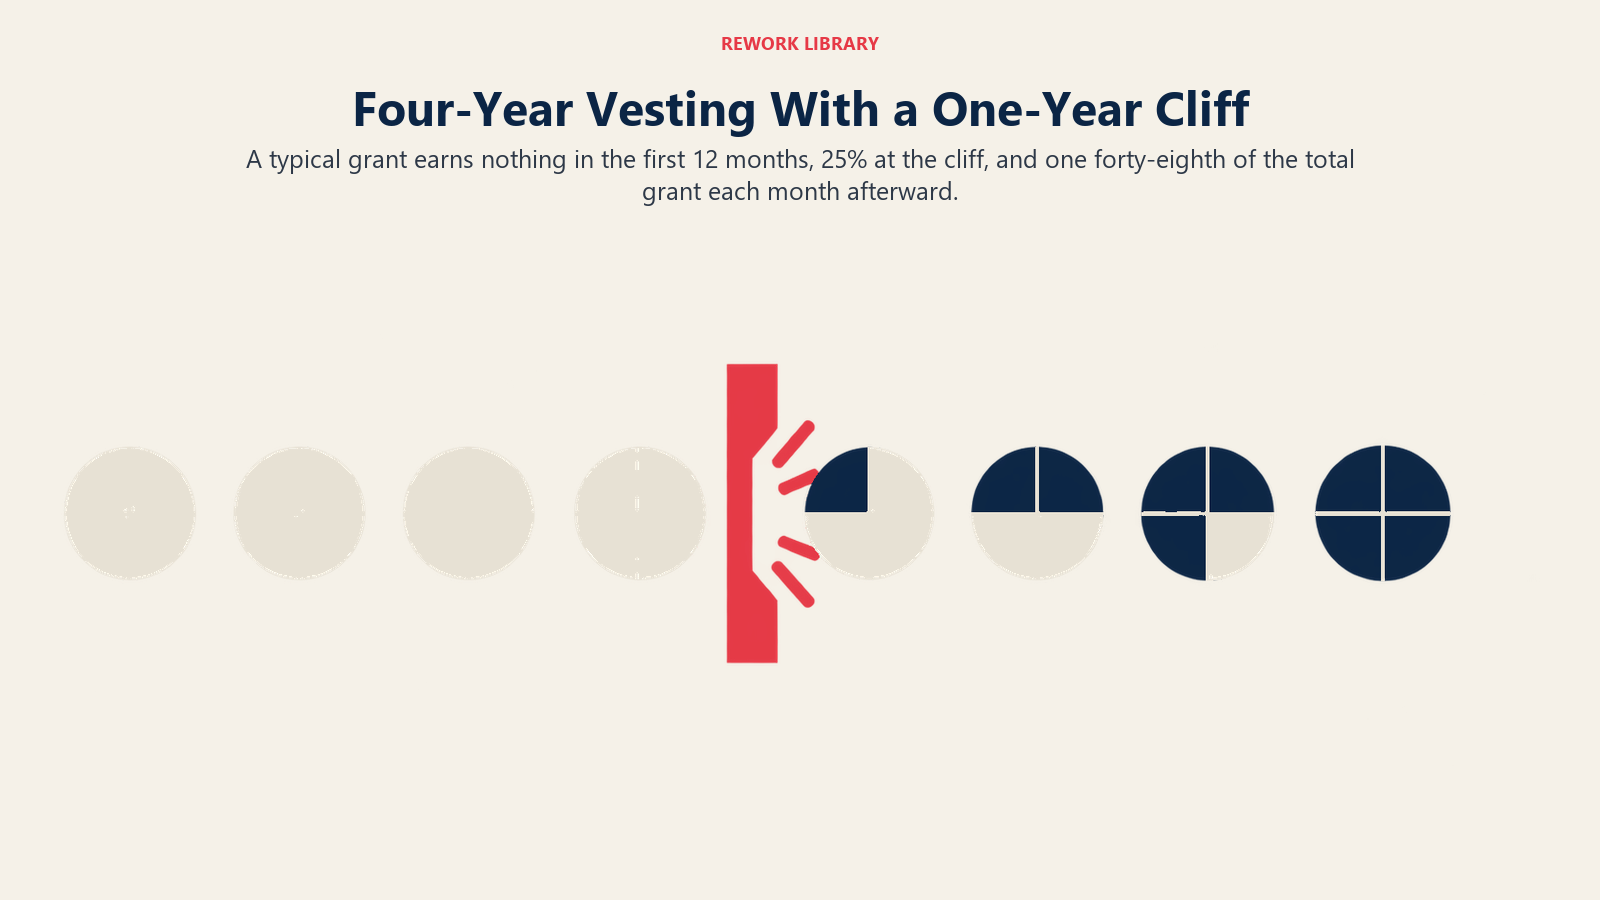
Konvensyen startup yang paling lazim ialah jadual empat tahun dengan cliff setahun. Amalan startup WilmerHale menerangkannya sebagai vesting empat tahun dengan cliff setahun, jadi 25% menjadi vested selepas setahun, diikuti vesting bulan demi bulan untuk tiga tahun yang berbaki. Y Combinator menerangkan bentuk yang sama dan menyatakan bahawa selepas cliff seorang pengasas memperoleh tambahan 1/48 daripada jumlah sahamnya setiap bulan. Kedua-duanya ditulis tentang saham pengasas, dan pemberian pekerja kerap mengikut corak yang serupa, tetapi pelan dan perjanjian pemberian setiap syarikat yang menetapkan terma sebenar.
Apa yang Cliff Lakukan
Cliff ialah penghenti mutlak di hadapan jadual. Seseorang yang berhenti pada bulan kesebelas tidak mendapat sebarang vesting. Pada bulan kedua belas, suku daripada pemberian menjadi vested sekali gus. Selepas itu, satu per empat puluh lapan menjadi vested setiap bulan.
Jadual Ilustrasi
Angka di bawah dicipta untuk menunjukkan aritmetik. Ia bukan data daripada mana-mana syarikat sebenar. Andaikan pemberian 48,000 opsyen pada jadual empat tahun dengan cliff setahun dan vesting bulanan selepas itu.
| Bulan perkhidmatan | Opsyen vested | % vested terkumpul |
|---|---|---|
| 6 | 0 | 0% |
| 11 | 0 | 0% |
| 12 (cliff) | 12,000 | 25.0% |
| 13 | 13,000 | 27.1% |
| 18 | 18,000 | 37.5% |
| 24 | 24,000 | 50.0% |
| 36 | 36,000 | 75.0% |
| 48 | 48,000 | 100% |
Selepas cliff, 1,000 opsyen menjadi vested setiap bulan (48,000 dibahagi 48). Maka seseorang yang berhenti selepas 30 bulan mempunyai 30,000 opsyen vested, dan 18,000 yang berbaki belum vested.
Bentuk Jadual yang Lain
Corak empat tahun dengan cliff setahun ialah konvensyen, bukan peraturan. Syarikat melaraskannya atas pelbagai sebab.
| Jenis jadual | Cara ia berfungsi | Di mana ia muncul |
|---|---|---|
| Berasaskan masa, bulanan selepas cliff | Kepingan bulanan yang sama selepas cliff awal | Lalai bagi banyak pemberian opsyen startup |
| Tanpa cliff | Vesting bermula dari bulan pertama, bulanan atau suku tahunan | Kadangkala dirundingkan untuk pengambilan kanan atau penasihat |
| Berat di belakang | Bahagian lebih kecil pada awalnya, bahagian lebih besar pada tahun-tahun kemudian | Sesetengah anugerah saham syarikat yang lebih besar |
| Berasaskan pencapaian | Menjadi vested apabila sasaran dicapai (pelancaran produk, sasaran hasil, pusingan pembiayaan) | Penasihat, pemberian berasaskan prestasi, sesetengah perjanjian pengasas |
| Kredit untuk perkhidmatan terdahulu | Tarikh mula vesting ditetapkan sebelum tarikh pemberian | Pengasas yang memformalkan ekuiti selepas kerja bermula |
Vesting berasaskan pencapaian lebih sukar ditadbir kerana seseorang perlu memutuskan sama ada sasaran telah dicapai. Jadual berasaskan masa lebih mudah, dan itulah sebab utama ia menjadi lalai.
Fakta Utama: Vesting
- Vesting ialah proses memperoleh ekuiti dari semasa ke semasa atau mengikut syarat, dan ekuiti yang belum vested umumnya boleh diambil semula oleh syarikat apabila seseorang berhenti.
- Konvensyen yang lazim ialah empat tahun dengan cliff setahun: 25% pada tahun pertama, kemudian vesting bulanan untuk tiga tahun yang berbaki (WilmerHale).
- Selepas cliff, seorang pengasas memperoleh 1/48 daripada jumlah sahamnya setiap bulan (Y Combinator).
- Pilihan 83(b) mesti difailkan tidak lewat daripada 30 hari selepas harta dipindahkan (26 CFR 1.83-2).
- Akselerasi pencetus berganda ialah bentuk yang lebih mesra pelabur dan telah menjadi sangat popular dalam syarikat peringkat awal (Cooley GO).
- Dalam pemberian 48,000 opsyen ilustrasi di atas, seseorang yang berhenti pada bulan ke-11 tidak mendapat vesting, dan seseorang yang berhenti pada bulan ke-12 mendapat 12,000.
Vesting Pengasas lwn Vesting Pekerja
Pengasas biasanya memegang saham sebenar sejak awal, bukan opsyen. Apabila pelabur masuk, mereka kerap meminta saham pengasas dikenakan vesting, walaupun pengasas sudah memilikinya. Ini kadangkala dipanggil reverse vesting: pengasas memiliki saham itu sepenuhnya, tetapi syarikat memegang hak untuk membeli semula saham yang belum vested jika pengasas berhenti. Panduan WilmerHale menerangkan hak syarikat untuk membeli semula saham yang belum vested pada harga terbitan asalnya apabila pekerjaan ditamatkan.
Pekerja lazimnya menerima opsyen atau unit saham terhad yang bermula tanpa vesting dan menjadi vested ke hadapan mengikut masa. Kesan praktikalnya serupa, walaupun mekanik undang-undang dan layanan cukainya berbeza. Untuk melihat bagaimana pembahagian dan jadual pengasas saling berkait, lihat ekuiti pengasas.
Vesting untuk Opsyen, RSU dan Saham Terhad
Instrumen yang digunakan mengubah maksud vesting:
- Opsyen saham. Vesting memberi pemegang hak untuk melaksanakan, iaitu membeli saham pada harga laksana. Opsyen yang belum vested tidak boleh dilaksanakan. Lihat kolam opsyen pekerja untuk cara opsyen diperuntukkan dan dinilai.
- Saham terhad. Orang itu memegang saham, tetapi ia tertakluk kepada pelucutan atau pembelian semula sehingga vested. Di sinilah pilihan 83(b) berperanan.
- Unit saham terhad (RSU). Janji untuk menyerahkan saham (atau nilai tunainya) apabila syarat vesting dipenuhi. Untuk perbezaan terperinci, lihat opsyen saham vs RSU.
Akselerasi: Pencetus Tunggal dan Pencetus Berganda
Akselerasi mengubah jadual supaya sebahagian atau semua ekuiti yang belum vested menjadi vested lebih awal apabila sesuatu peristiwa tertentu berlaku. Cooley GO mentakrifkan akselerasi pencetus tunggal sebagai akselerasi separa atau penuh berdasarkan berlakunya satu peristiwa, dan pencetus berganda sebagai memerlukan dua peristiwa, yang paling lazim ialah penjualan syarikat ditambah penamatan pekerja secara tidak sukarela dalam tempoh tertentu selepasnya.
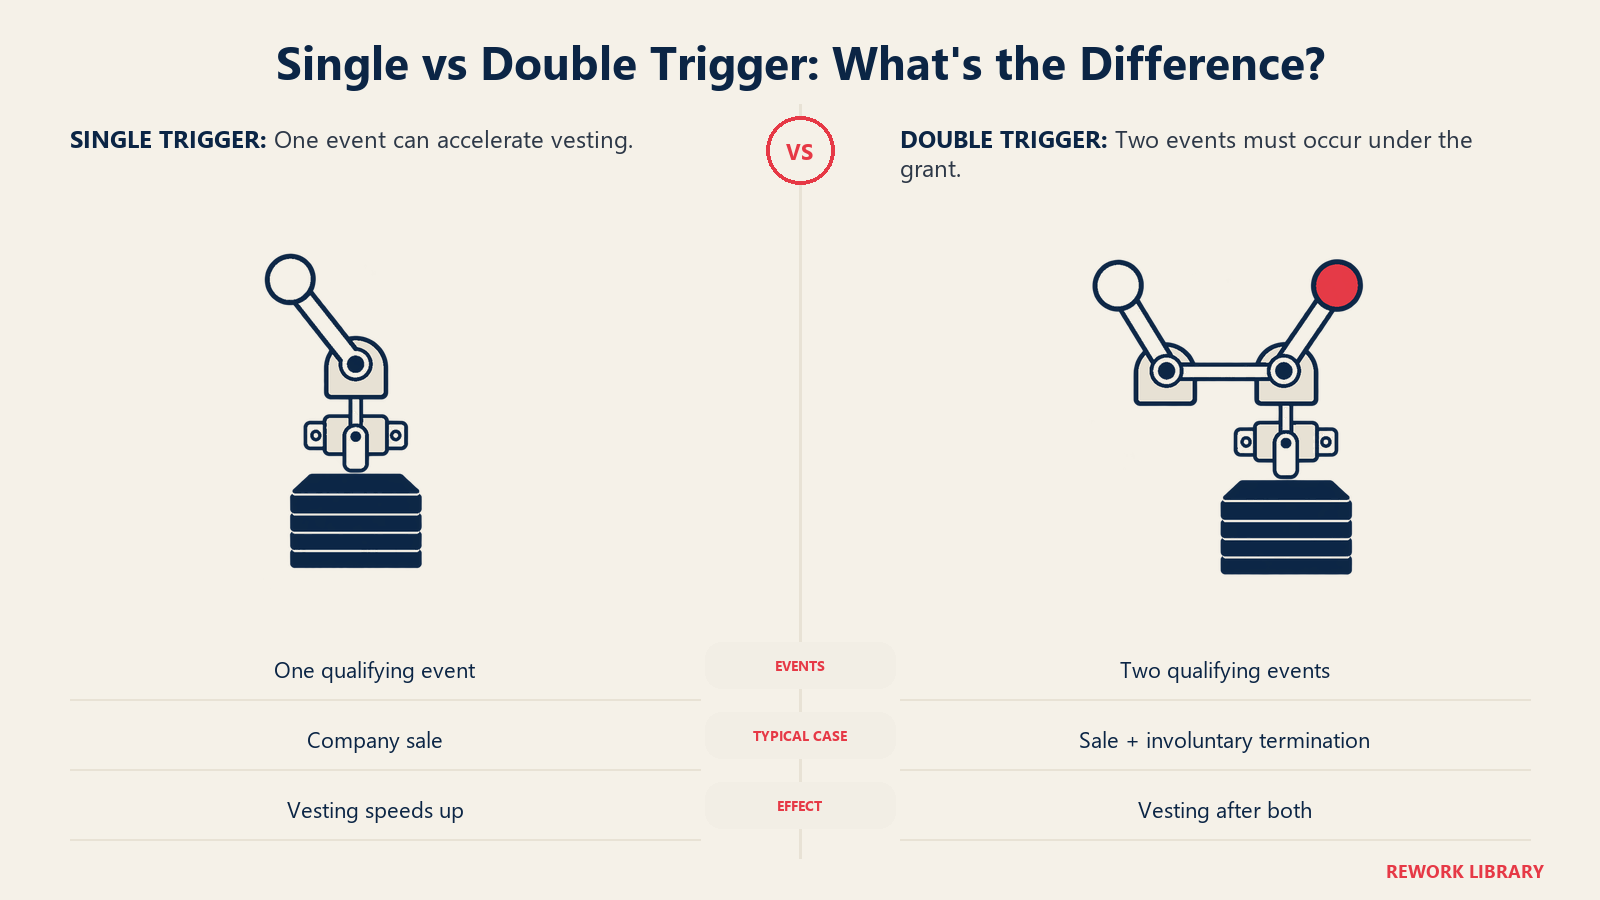
| Pencetus tunggal | Pencetus berganda | |
|---|---|---|
| Peristiwa yang diperlukan | Satu (contohnya, penjualan syarikat) | Dua (penjualan, kemudian penamatan tanpa sebab atau yang serupa) |
| Perlindungan pekerja | Tertinggi | Kukuh, tetapi bergantung pada diberhentikan |
| Pandangan pengambil alih | Kerap tidak disukai, kerana orang penting boleh pergi dengan ekuiti yang sepenuhnya vested | Umumnya lebih diterima |
| Lazim dalam pemberian peringkat awal | Kurang lazim | Sangat popular |
Cooley GO menyatakan bahawa pelabur umumnya tidak menyukai akselerasi pencetus tunggal semasa penjualan kerana ia boleh menghalang pengambil alih, yang mahu mengekalkan pekerja penting. Ia juga menandakan satu had pencetus berganda: ia hanya membantu jika pengambil alih benar-benar mengambil alih atau meneruskan anugerah asas, dan itu tidak selalu berlaku. WilmerHale juga menyifatkan akselerasi pencetus berganda sebagai pendekatan yang lazimnya paling sesuai untuk saham pengasas. Dalam acqui-hire, yang pembelinya mahukan pasukan, cara ekuiti yang belum vested dilayan selalunya menjadi bahagian utama rundingan.
Apa yang Berlaku Apabila Seseorang Berhenti
Pemergian mencetuskan tiga soalan yang berasingan:
- Ekuiti yang belum vested. Opsyen yang belum vested biasanya ditamatkan dan dikembalikan ke dalam kolam. Saham terhad yang belum vested umumnya tertakluk kepada hak pembelian semula syarikat.
- Opsyen yang sudah vested. Pemegang lazimnya mempunyai tempoh terhad selepas berhenti untuk melaksanakannya, yang ditetapkan oleh pelan dan perjanjian pemberian. Jika tidak dilaksanakan tepat pada masanya, opsyen itu luput.
- Status cukai opsyen. Agar opsyen saham insentif mengekalkan layanan cukai khasnya, statut memerlukan pemegang menjadi pekerja pada setiap masa dari pemberian sehingga tiga bulan sebelum pelaksanaan. Seksyen 422(a)(2) kod cukai menetapkan tempoh tiga bulan itu, dan 422(c)(6) melanjutkannya kepada setahun bagi pekerja kurang upaya. Selepas itu, opsyen tersebut umumnya dilayan sebagai opsyen bukan statutori.
Banyak pelan menggunakan tempoh pelaksanaan 90 hari untuk selaras dengan peraturan tiga bulan, tetapi tempoh yang lebih panjang wujud, dan perjanjian pemberian yang mengawal.
Pilihan 83(b)
Apabila seseorang menerima saham terhad yang tertakluk kepada vesting, peraturan cukai lalai ialah mereka dicukai apabila saham menjadi vested, atas nilai pada masa itu. Pilihan 83(b) membolehkan mereka memilih untuk dicukai pada masa pemindahan, atas nilai ketika itu, walaupun saham masih belum vested. Peraturan 26 CFR 1.83-2 menghendaki pilihan itu difailkan tidak lewat daripada 30 hari selepas tarikh harta dipindahkan. Panduan WilmerHale juga menasihati pengasas supaya membuat pilihan itu dalam tempoh 30 hari selepas pemberian saham terhad.
Tempoh 30 hari itu ketat, dan tarikh akhir yang terlepas umumnya tidak boleh dibetulkan kemudian. Ia terpakai kepada saham terhad, bukan kepada pemberian opsyen biasa. Sama ada untuk memfailkan, dan berapa kosnya, bergantung pada nilai saham dan keadaan individu itu, jadi ini soalan untuk penasihat cukai.
Vesting di Luar AS
Vesting sebagai konsep bersifat global, tetapi peraturan cukai, pekerjaan dan sekuriti di sekelilingnya tidak. Sesetengah negara mengenakan cukai ke atas ekuiti semasa vesting, yang lain semasa pelaksanaan atau jualan, dan ada yang mengehadkan cara anugerah yang belum vested boleh dilucutkan. Peraturan AS di atas (ISO, 83(b)) tidak terpakai di tempat lain, jadi dapatkan nasihat tempatan sebelum menerapkan apa-apa daripada ini kepada pasukan antarabangsa.
Kesilapan Biasa
- Terlepas tarikh akhir 83(b). Tiga puluh hari itu singkat, dan ia dikira dari pemindahan, bukan dari saat seseorang menyedarinya.
- Menganggap cliff itu pilihan atau boleh dirundingkan selepas kejadian. Jadual terdapat dalam dokumen pemberian, jadi bacalah sebelum menerima.
- Mengabaikan tempoh pelaksanaan. Opsyen yang sudah vested boleh luput tanpa digunakan selepas seseorang berhenti.
- Lupa bahawa akselerasi memerlukan pembeli yang mengambil alih anugerah. Pencetus tidak membantu jika anugerah dibatalkan dalam perjanjian.
- Meninggalkan vesting daripada perjanjian pengasas. Saham pengasas yang belum vested melindungi pasukan yang tinggal jika seorang pengasas bersama berhenti awal.
Kaitan dengan Istilah Lain
- Cap table. Menunjukkan ekuiti yang diberikan, vested dan belum diterbitkan di satu tempat.
- Pencairan ekuiti. Pemberian dan penyegaran mencairkan pemegang sedia ada apabila diterbitkan.
- Term sheet. Pelabur kerap menetapkan vesting pengasas dan terma kolam di sini.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Bahagian Asas Jadual Vesting
- Jadual Empat Tahun dengan Cliff Setahun
- Apa yang Cliff Lakukan
- Jadual Ilustrasi
- Bentuk Jadual yang Lain
- Vesting Pengasas lwn Vesting Pekerja
- Vesting untuk Opsyen, RSU dan Saham Terhad
- Akselerasi: Pencetus Tunggal dan Pencetus Berganda
- Apa yang Berlaku Apabila Seseorang Berhenti
- Pilihan 83(b)
- Vesting di Luar AS
- Kesilapan Biasa
- Kaitan dengan Istilah Lain
- Bacaan Berkaitan