Apakah Itu Pusingan Seed?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pusingan seed ialah pembiayaan penting pertama sesebuah startup daripada pelabur luar. Syarikat menjual sebahagian kecil pemilikan masa depannya, atau kontrak yang bertukar menjadi pemilikan kemudian, sebagai pertukaran dengan tunai untuk membina produk dan mencari pelanggan sebenar yang pertama. Ia berada selepas sebarang wang pre-seed tidak rasmi dan sebelum pusingan modal teroka institusi yang pertama, lazimnya dipanggil Siri A.
Tiada takrifan undang-undang bagi istilah ini. Jumlah, pelabur dan dokumen berbeza banyak mengikut negara, industri dan tahun. Seperti yang ditulis Paul Graham dalam eseinya tentang pembiayaan startup, perkataan ini merangkumi julat yang luas: bagi sesetengah firma VC pusingan seed bermakna $500,000, tetapi bagi kebanyakan startup ia bermakna perbelanjaan sara hidup beberapa bulan. Artikel ini menerangkan amalan lazim di AS dan merupakan pendidikan am, bukan nasihat undang-undang atau kewangan.
Satu perbezaan di awal. Artikel ini tentang peristiwa pembiayaan: siapa yang menulis cek, bagaimana perjanjian distrukturkan dan untuk apa wang dibelanjakan. Syarikat yang menerimanya, dan pencapaian yang dikejarnya, dibincangkan dalam apakah startup peringkat seed.
Siapa yang Melabur dalam Pusingan Seed
Wang seed datang daripada beberapa jenis pelabur, dan satu pusingan sering mencampurkan beberapa jenis.
| Jenis pelabur | Siapa mereka | Apa yang biasanya mereka bawa |
|---|---|---|
| Rangkaian pengasas | Rakan, keluarga, bekas rakan sekerja | Kelajuan dan kepercayaan, kadangkala cek kecil |
| Pelabur malaikat | Individu kaya yang melabur wang sendiri | Modal serta perkenalan dan nasihat |
| Dana seed dan micro-VC | Dana profesional kecil yang pakar dalam cek awal | Terma boleh diulang, modal susulan |
| Pemecut | Program seperti Y Combinator yang melabur sebagai sebahagian daripada satu kohort | Terma perjanjian piawai, rangkaian, demo day |
| Firma modal teroka yang lebih besar | Dana yang turut menulis cek awal | Kredibiliti dan laluan ke pusingan seterusnya |
Graham menerangkan pelabur malaikat sebagai orang kaya secara individu dan menyatakan bahawa hubungan dan nasihat mereka boleh lebih penting daripada wang. Beliau juga memerhatikan bahawa firma seed berkemungkinan mempunyai terma perjanjian tetap yang digunakan untuk setiap startup yang mereka biayai, itulah sebabnya perjanjian pemecut cenderung kelihatan serupa antara satu syarikat dengan yang lain.
Banyak pusingan seed juga mempunyai pelabur utama, iaitu yang merundingkan terma dan menetapkan nada untuk semua orang lain dalam pusingan itu. Peserta yang lebih kecil kemudian mengikut terma yang sama.
Bagaimana Pusingan Seed Distrukturkan
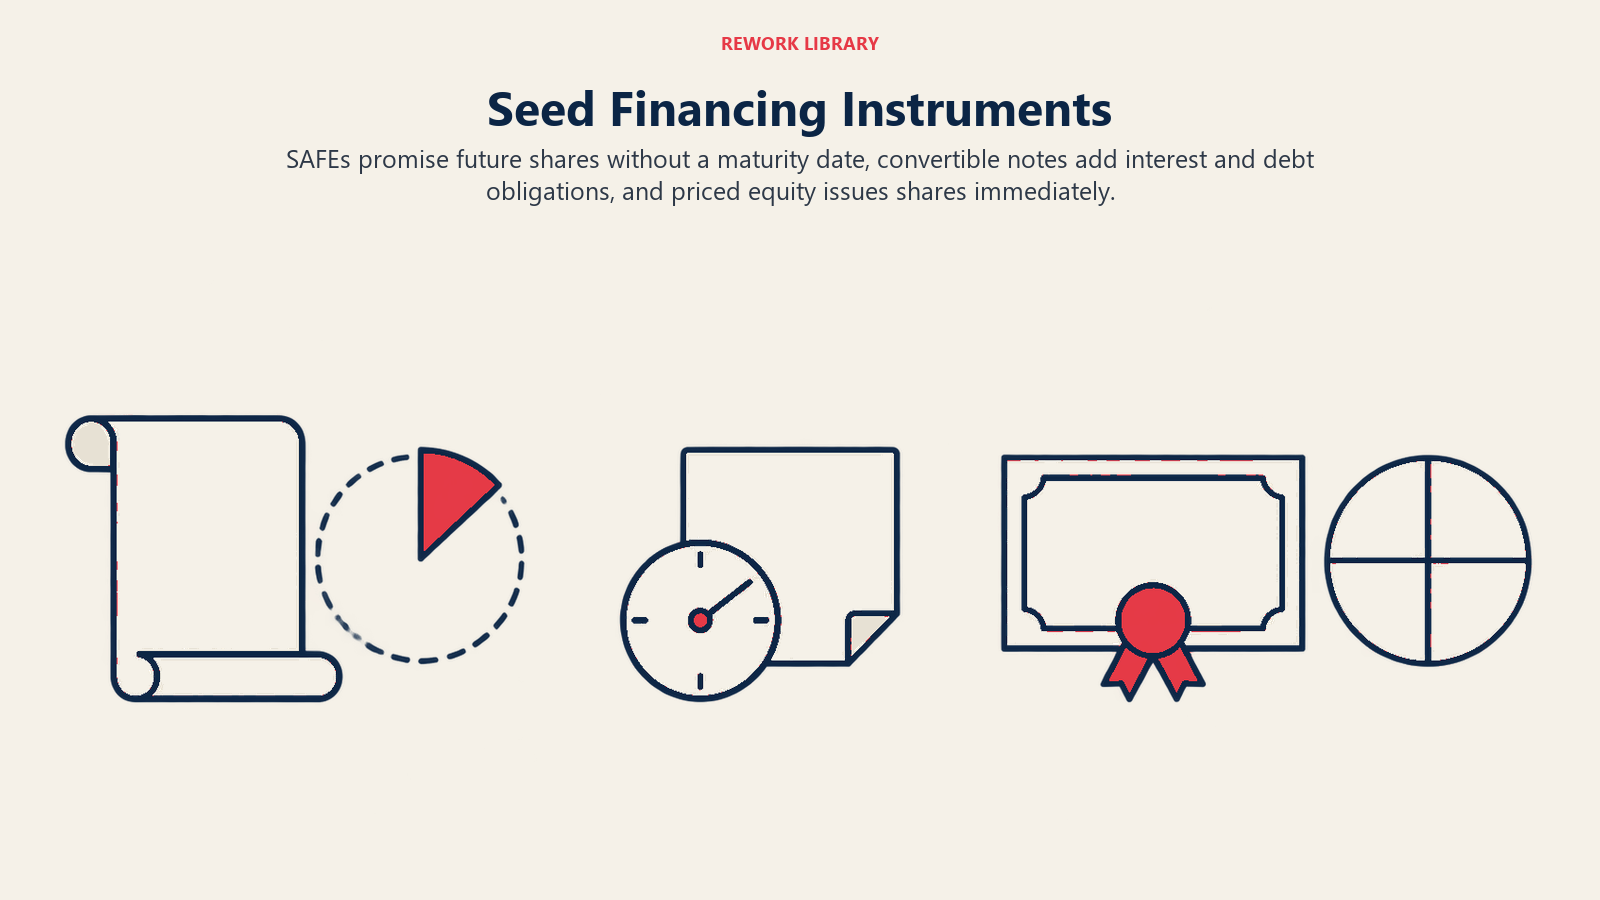
Bahagian paling sukar dalam menetapkan harga syarikat seed ialah hampir tiada apa-apa yang boleh dinilai. Itulah sebabnya Suruhanjaya Sekuriti dan Bursa AS (SEC) menyatakan nota boleh tukar dan SAFE digunakan dalam pusingan awal kerana cabaran menilai syarikat pada awal kitaran hayatnya. Terdapat tiga struktur lazim.
SAFE
SAFE ialah, menurut SEC, perjanjian di mana syarikat menjanjikan kepada pelabur kepentingan pemilikan pada masa depan jika peristiwa pencetus tertentu berlaku. Y Combinator, yang mencipta SAFE, menyatakan ia bertukar kepada saham secara automatik apabila syarikat mengutip pusingan berharga. Ia tidak membawa faedah dan tiada tarikh matang, dan lazimnya termasuk had atas penilaian (valuation cap), diskaun, atau kedua-duanya.
Nota boleh tukar
Nota boleh tukar ialah, menurut SEC, pinjaman daripada pelabur kepada syarikat yang boleh ditukar kepada sekuriti yang berbeza. Tidak seperti SAFE, ia hutang: faedah terakru dan ada tarikh matang, yang mewujudkan persoalan bayaran balik jika pusingan seterusnya tidak tiba tepat pada masanya.
Ekuiti berharga
Dalam seed berharga, pelabur membeli saham (lazimnya saham keutamaan) pada harga sesaham yang dipersetujui, yang bermakna syarikat dan pelabur menetapkan penilaian pada hari pertama. Termanya lebih berat: term sheet, hak yang dirundingkan, dan sering keutamaan pencairan (liquidation preference). Cooley GO menyatakan set dokumen Series Seed miliknya, yang dicipta melalui kerjasama peguam dan pelabur yang diketuai Ted Wang, bertujuan mengurangkan kos pengutipan dana bagi syarikat baru muncul dengan menyeragamkan dokumen undang-undang teras, dan set itu telah menjadi salah satu set dokumen pilihan bagi banyak pembiayaan ekuiti peringkat awal.
Membandingkan ketiga-tiganya
| SAFE | Nota boleh tukar | Ekuiti seed berharga | |
|---|---|---|---|
| Bentuk undang-undang | Kontrak untuk saham masa depan | Hutang | Saham diterbitkan sekarang |
| Penilaian ditetapkan semasa menandatangani | Tidak (had atas mungkin ditetapkan) | Tidak (had atas mungkin ditetapkan) | Ya |
| Faedah dan tarikh matang | Tiada | Ada | Tiada |
| Dokumen dan kos | Paling ringan | Sederhana | Paling berat |
| Pemilikan diketahui semasa penutupan | Tidak, hingga penukaran | Tidak, hingga penukaran | Ya |
Satu pertukaran tersembunyi di bawah jadual itu. Menangguhkan harga menjadikan pusingan lebih pantas dan murah, tetapi ia menangguhkan pengiraan pencairan pegangan. Beberapa SAFE atau nota yang ditindan pada had atas berbeza boleh bertambah menjadi pegangan pemilikan yang lebih besar daripada jangkaan pengasas apabila pusingan seterusnya ditetapkan harganya, jadi modelkannya pada cap table sebelum menandatangani. Mekanik penilaian pre-money berbanding post-money penting di sini, kerana SAFE piawai YC menggunakan had atas post-money.
Untuk Apa Wang Seed Digunakan
Wang seed bukan ganjaran untuk kerja yang lalu. Ia bahan api untuk pelan tertentu, lazimnya sepanjang 12 hingga 24 bulan. Kegunaan lazim termasuk:
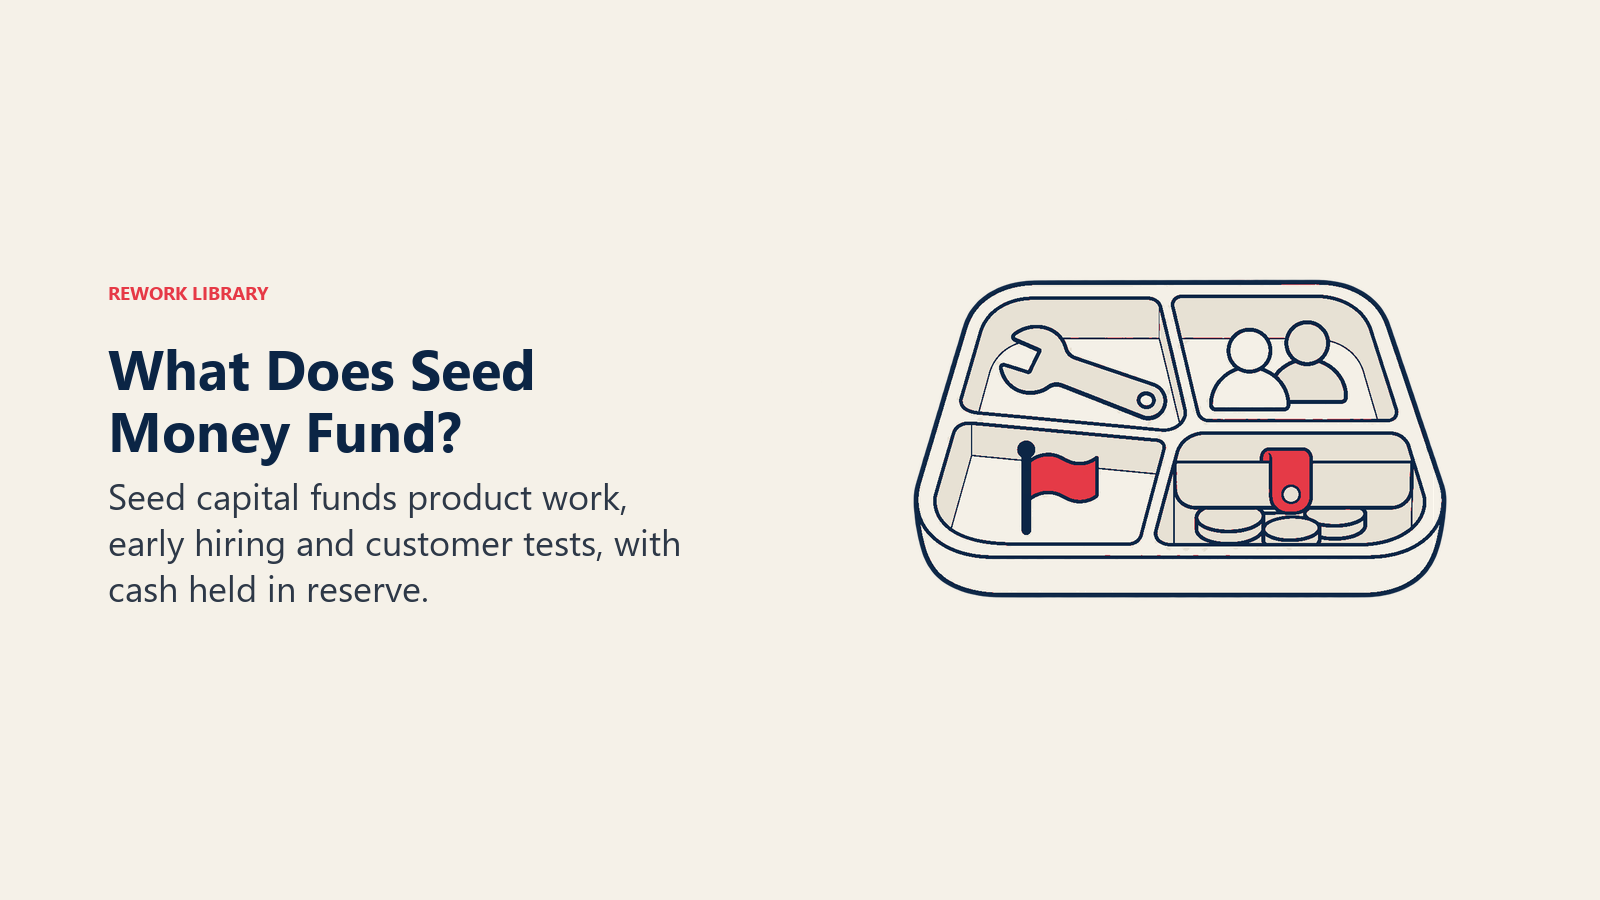
- Pembangunan produk. Jurutera dan pereka untuk menukar prototaip kepada sesuatu yang digunakan orang setiap hari.
- Go-to-market pertama. Jualan yang diterajui pengasas, ujian pemasaran awal, dan kejayaan pelanggan untuk akaun pertama.
- Pengambilan pekerja awal. Pasukan kecil serba boleh, sering dengan sebahagian gaji mereka dalam bentuk opsyen daripada kolam opsyen (option pool) pekerja.
- Undang-undang, perakaunan dan alat. Penubuhan syarikat, kontrak, seorang akauntan, dan perisian asas.
- Rizab. Penampan supaya suku yang perlahan tidak menamatkan syarikat.
Pembahagian yang semata-mata hipotetikal, dengan nombor bulat, menunjukkan logiknya. Katakan sebuah syarikat mengutip $2,000,000 dan merancang operasi 18 bulan: kira-kira $1,200,000 untuk gaji pasukan kecil, $400,000 untuk produk, infrastruktur dan alat, $200,000 untuk eksperimen perolehan pelanggan, dan $200,000 disimpan sebagai rizab. Ini bersamaan kira-kira $111,000 perbelanjaan sebulan, iaitu kadar pembakaran syarikat, dan kira-kira 18 bulan runway. Angka-angka itu hanyalah aritmetik ilustrasi.
Apa yang Diharapkan Pelabur Seed untuk Dilihat
Pelabur seed bertaruh pada bukti yang nipis, jadi mereka melihat perkara yang berbeza daripada pelabur peringkat lebih lewat. Pandangan Graham ialah pelabur seed biasanya lebih mengambil berat tentang orangnya berbanding idea. Selain pasukan, pelabur lazimnya mencari:
- Masalah yang jelas dan kumpulan pelanggan pertama yang ditakrifkan, kadangkala dipanggil pasaran beachhead (pasaran pijakan awal).
- Bukti awal permintaan, seperti produk yang berfungsi, penggunaan berulang, projek perintis atau hasil pertama.
- Pasaran yang cukup besar untuk bermakna, sering dibingkaikan dengan TAM, SAM dan SOM.
- Laluan yang boleh dipercayai ke exit. Graham menyatakan pelabur perlu mendapat semula modal mereka, jadi mereka akan mempertimbangkan hanya syarikat yang boleh dibeli atau disenaraikan di bursa.
- Pelan untuk wang itu, termasuk pencapaian yang patut dicapai dan bila syarikat akan mengutip dana semula.
Pelabur juga menyemak asasnya dalam bentuk ringan usaha wajar (due diligence) startup: siapa memiliki apa, sama ada ekuiti pengasas didokumenkan dengan betul, dan sama ada ada SAFE atau nota terdahulu yang belum ditukar.
Pusingan Seed berbanding Pre-Seed berbanding Siri A
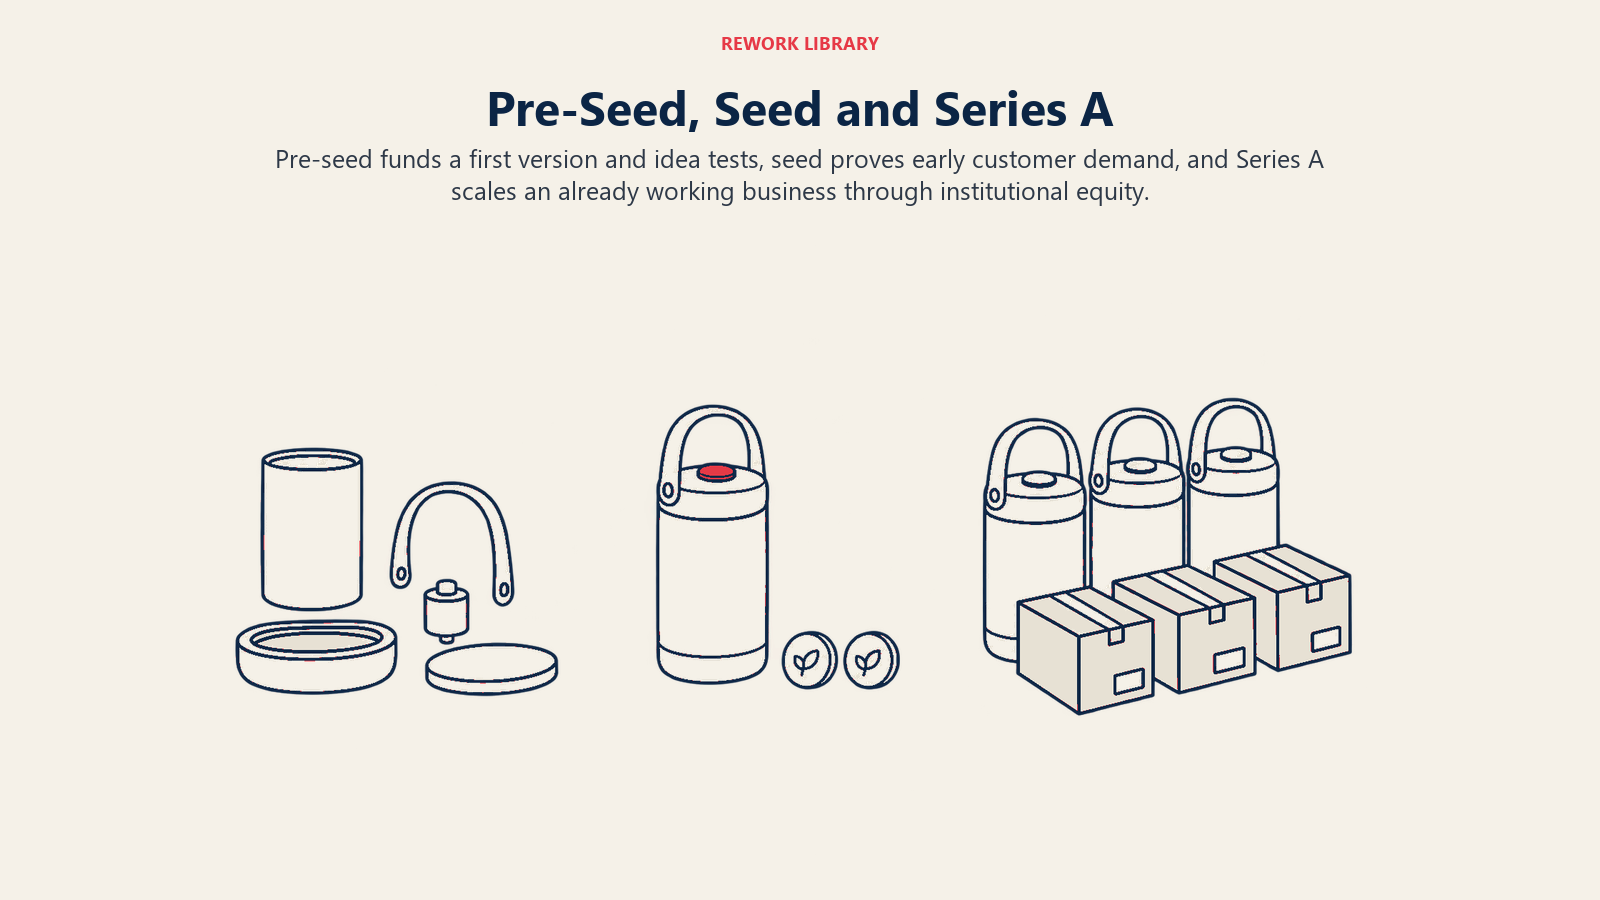
Label ini tidak rasmi dan bertindih, tetapi perkembangan lazimnya kelihatan seperti ini.
| Pre-seed | Seed | Siri A | |
|---|---|---|---|
| Tujuan wang | Membina versi pertama, menguji idea | Membuktikan produk berfungsi dan mencari permintaan yang boleh diulang | Meluaskan sesuatu yang sudah berfungsi |
| Pelabur lazim | Pengasas, rakan, pelabur malaikat, pemecut | Pelabur malaikat, dana seed, pemecut, sesetengah VC | Firma VC institusi |
| Instrumen lazim | Simpanan, SAFE, cek kecil | SAFE, nota, seed berharga | Ekuiti berharga |
| Bukti yang dijangka | Idea, pasukan, prototaip awal | Produk digunakan, daya tarikan awal | Pertumbuhan yang boleh diulang |
Untuk apa yang menyusuli seed, lihat pembiayaan Siri A, B dan C. Pusingan seed juga bukan satu-satunya cara menjalankan peringkat awal. Sesetengah pengasas melangkaunya dan membiayai sendiri.
Kesilapan Lazim dalam Pusingan Seed
- Mengutip tanpa pencapaian. Wang patut membeli satu titik bukti tertentu. Tanpanya, syarikat hanya membakar wang menuju pengutipan seterusnya.
- Menindan instrumen tanpa model. Had atas berbeza pada SAFE atau nota berbeza boleh bergabung menjadi pencairan pegangan yang mengejutkan.
- Mengutip terlalu sedikit untuk sampai ke pusingan seterusnya. Jika tunai habis dahulu, syarikat mungkin memerlukan pusingan jambatan dengan terma yang lebih lemah.
- Menyerahkan hak pro-rata dengan sembarangan. Hak untuk melabur dalam pusingan kemudian bernilai dan mengekang siapa yang boleh menyertai.
- Melangkau semakan undang-undang. Peraturan sekuriti berbeza mengikut negara dan negeri. Minta peguam menyemak setiap instrumen sebelum menandatangani.
Fakta Utama
- Pusingan seed ialah pembiayaan luar penting pertama sesebuah startup, dan istilah ini tiada takrifan undang-undang.
- SEC menyatakan nota boleh tukar dan SAFE digunakan dalam pusingan awal kerana cabaran menilai syarikat pada awal kitaran hayatnya.
- Y Combinator menyatakan SAFE dicipta di YC oleh Carolynn Levy pada 2013 dan bertukar secara automatik apabila pusingan berharga berlaku.
- Nota boleh tukar ialah hutang dengan faedah dan tarikh matang. SAFE tidak mempunyai kedua-duanya.
- Paul Graham menulis bahawa pelabur seed biasanya lebih mengambil berat tentang orangnya berbanding idea.
- Cooley GO menerangkan dokumen Series Seed sebagai set pilihan bagi banyak pembiayaan ekuiti peringkat awal.
Soalan Lazim tentang Pusingan Seed
Apakah pusingan seed dalam istilah mudah?
Ia pusingan pembiayaan luar penting pertama yang dikutip sesebuah startup. Pelabur memberi syarikat tunai sekarang sebagai pertukaran dengan saham atau kontrak yang menjadi saham kemudian, dan syarikat menggunakan wang itu untuk membina produknya dan mencari pelanggan awal.
Berapa banyak wang yang dikutip dalam pusingan seed?
Tiada jumlah tetap. Saiznya berbeza banyak mengikut negara, industri dan tahun, malah maksud "seed" berbeza antara pelabur. Paul Graham menyatakan bahawa bagi sesetengah firma VC ia bermakna $500,000 manakala bagi banyak startup ia bermakna perbelanjaan sara hidup beberapa bulan. Semak data terkini untuk pasaran anda sebelum menetapkan sasaran.
Patutkah pusingan seed menggunakan SAFE, nota boleh tukar atau ekuiti berharga?
SAFE dan nota lebih pantas dan murah kerana menangguhkan penilaian, dan SAFE tidak menambah faedah atau tarikh matang. Ekuiti berharga memberi kepastian tentang pemilikan tetapi memerlukan lebih banyak rundingan dan kerja undang-undang. Pilihan yang betul bergantung pada pelabur, jumlah dan nasihat peguam.
Apakah perbezaan antara pusingan seed dan Siri A?
Pusingan seed membiayai syarikat yang masih membuktikan produknya dan mencari permintaan yang boleh diulang. Siri A lazimnya membiayai syarikat yang sudah mempunyai bukti awal tentang itu dan mahu meluaskannya, biasanya diterajui firma modal teroka institusi dan ditetapkan harganya sebagai ekuiti.
Siapakah yang boleh melabur dalam pusingan seed?
Pelabur malaikat, dana seed, pemecut, sesetengah firma modal teroka yang lebih besar, dan rangkaian pengasas sendiri. Undang-undang sekuriti menghadkan siapa yang boleh melabur dalam syarikat swasta di banyak tempat, jadi peraturan bergantung pada negara dan tawaran itu. Peguam boleh mengesahkan apa yang terpakai.
Apakah yang diserahkan pengasas dalam pusingan seed?
Pemilikan, dan kadangkala sedikit kawalan. SAFE atau nota bertukar kepada saham kemudian, jadi pencairan pegangan yang tepat tidak diketahui hingga pusingan berharga seterusnya. Model cap table dengan beberapa senario menunjukkan julat yang berkemungkinan.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Siapa yang Melabur dalam Pusingan Seed
- Bagaimana Pusingan Seed Distrukturkan
- SAFE
- Nota boleh tukar
- Ekuiti berharga
- Membandingkan ketiga-tiganya
- Untuk Apa Wang Seed Digunakan
- Apa yang Diharapkan Pelabur Seed untuk Dilihat
- Pusingan Seed berbanding Pre-Seed berbanding Siri A
- Kesilapan Lazim dalam Pusingan Seed
- Fakta Utama
- Bacaan Berkaitan