Opsyen Saham vs RSU: Perbezaan Utama
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
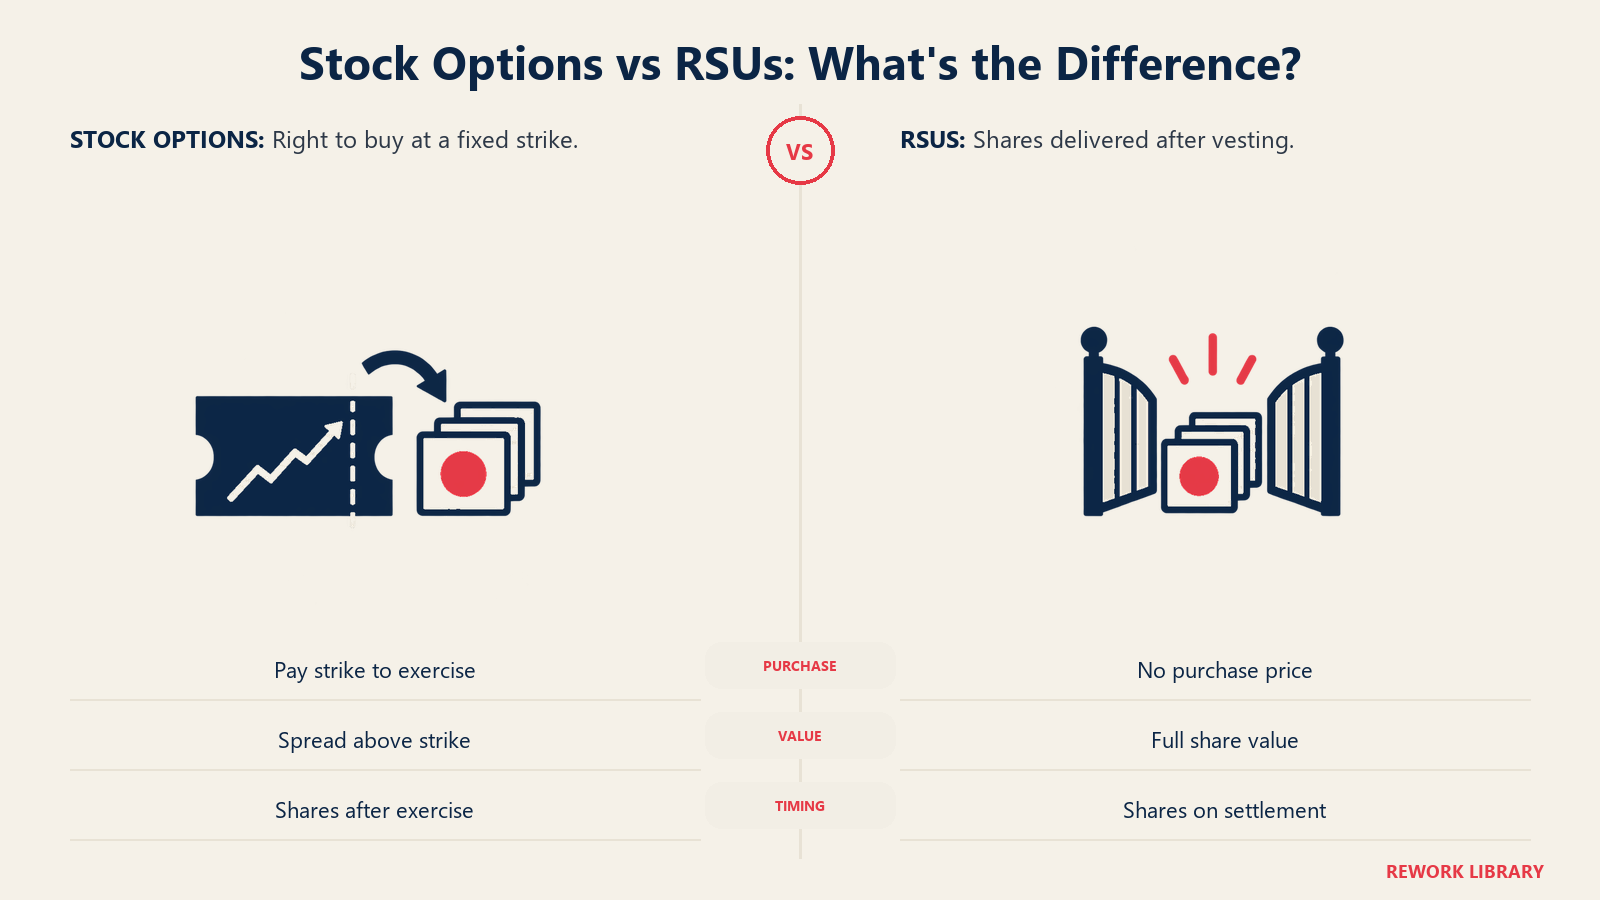
Opsyen saham ialah hak untuk membeli bilangan saham syarikat tertentu pada harga tetap, yang dipanggil harga laksana (strike price). Restricted stock unit (RSU) ialah janji untuk menyerahkan saham, atau kadangkala nilai tunainya, apabila syarat vesting dipenuhi. Tiada harga pembelian. Amalan IPO Cooley menerangkan RSU sebagai direka untuk menyerahkan, atau "menyelesaikan" (settle), saham apabila syarat vesting dipenuhi.
Satu perbezaan itu mendorong hampir semua perkara lain: berapa nilai ganjaran itu, berapa kos memegangnya, bila cukai timbul, dan mengapa jenis syarikat yang berbeza memilih satu berbanding yang lain.
Ini bahan rujukan, bukan nasihat undang-undang atau cukai. Peraturan cukai dan undang-undang sekuriti berbeza mengikut negara, pelan dan perjanjian, jadi minta peguam dan penasihat cukai menyemak mana-mana pemberian sebenar.
Perbandingan Bersebelahan
Jadual di bawah menerangkan corak umum di AS. Pelan dan perjanjian ganjaran setiap syarikat menetapkan terma sebenar.
| Opsyen saham | RSU | |
|---|---|---|
| Apa yang anda terima | Hak membeli saham pada harga laksana tetap | Janji untuk menyerahkan saham (atau tunai) apabila syarat vesting dipenuhi |
| Kos memperoleh | Anda membayar harga laksana untuk melaksanakannya | Tiada harga pembelian; cukai umumnya perlu dibayar semasa penyelesaian |
| Nilai jika harga saham jatuh di bawah harga laksana | Tiada keuntungan: opsyen itu "underwater" dan anda tidak akan melaksanakannya | Masih bernilai harga saham semasa, kerana tiada harga laksana untuk dilepasi |
| Nilai jika harga naik | Keuntungan hanyalah perbezaan antara harga dengan harga laksana | Harga saham penuh, bagi setiap saham yang diserahkan |
| Masa cukai di AS | ISO: umumnya tiada cukai pendapatan biasa semasa pemberian atau pelaksanaan (kemungkinan AMT). NSO: umumnya dicukai atas spread semasa pelaksanaan apabila nilai tidak mudah ditentukan | Umumnya dicukai apabila saham diserahkan semasa penyelesaian |
| Peringkat lazim | Syarikat swasta peringkat awal | Syarikat swasta peringkat lebih lewat dan syarikat awam |
| Penggunaan saham | Lebih sedikit saham biasanya diperlukan untuk nilai sasaran yang sama, kerana hanya spread yang diambil kira | Lebih banyak saham biasanya diperlukan bagi setiap pemberian, kerana setiap unit bernilai satu saham penuh |
Cara Opsyen Berfungsi
Opsyen menjalani vesting dari semasa ke semasa, dan pemegang membayar harga laksana untuk menukar opsyen yang telah vest kepada saham. WilmerHale menerangkan jadual piawaian industri sebagai empat tahun dengan cliff satu tahun, bermaksud 25% menjalani vesting selepas setahun, diikuti vesting bulan demi bulan untuk tiga tahun yang berbaki. Artikel itu tentang saham pengasas, tetapi pemberian opsyen pekerja sering mengikut corak serupa. Lihat jadual vesting untuk mekanismenya.
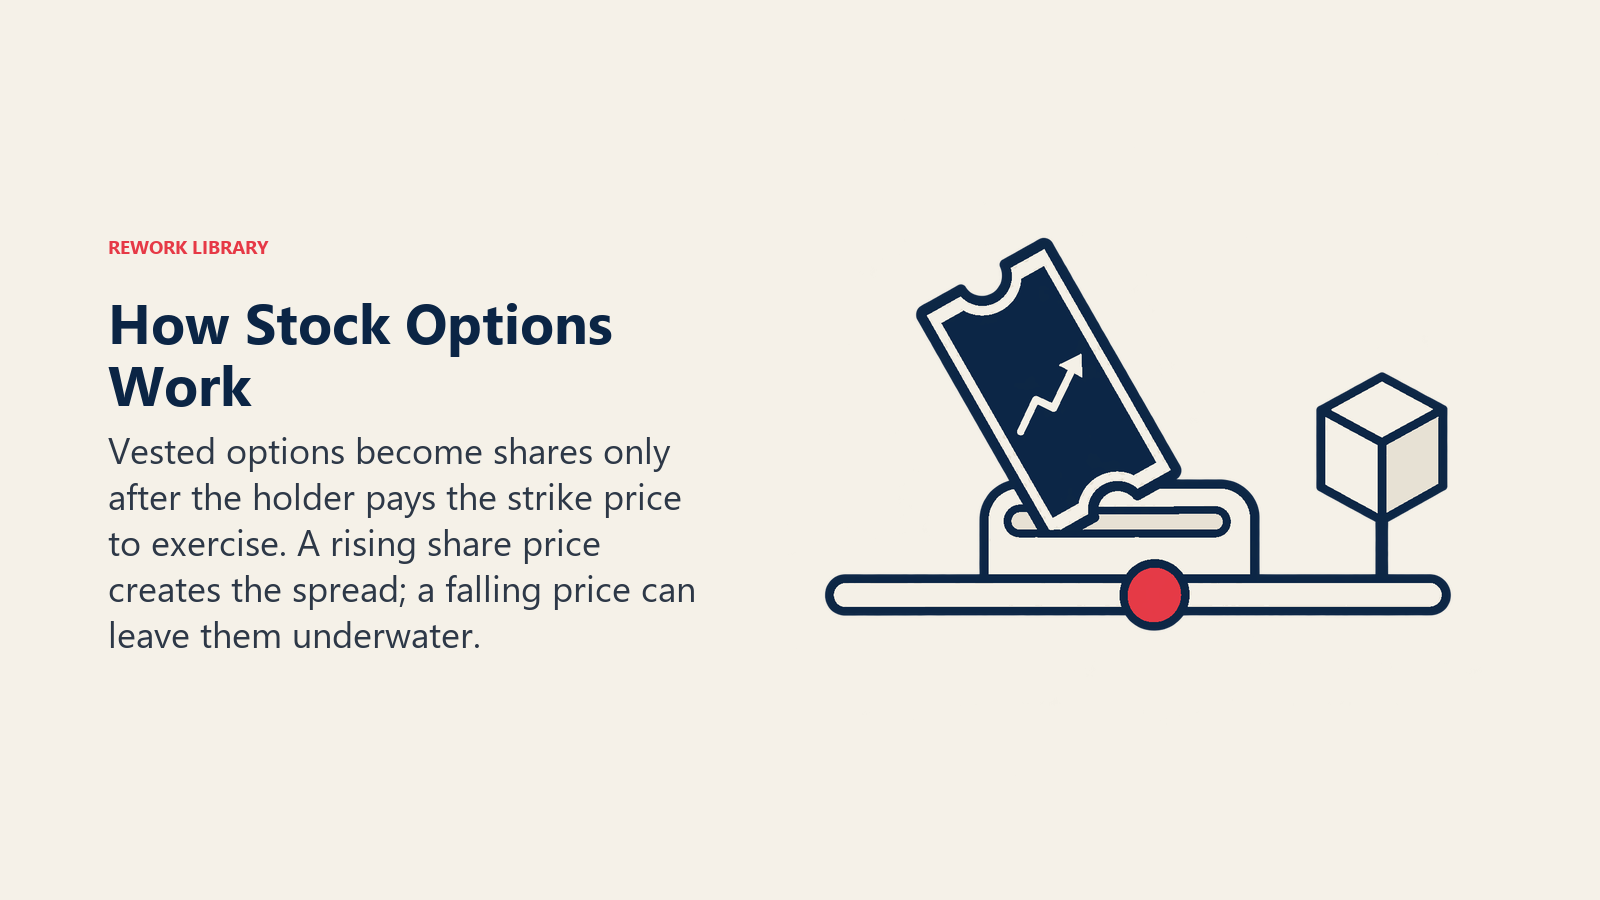
Harga laksana bukan pilihan bebas. Supaya opsyen bukan berkanun kekal di luar peraturan pampasan tertunda AS, 26 CFR 1.409A-1 menghendaki harga laksana tidak boleh kurang daripada nilai pasaran saksama saham asas pada tarikh pemberian. Syarikat swasta oleh itu lazimnya mendapatkan penilaian bebas ke atas saham biasa mereka sebelum membuat pemberian. Artikel kami tentang kolam opsyen pekerja membincangkan 409A, ISO berbanding NSO dan saiz kolam dengan lebih mendalam.
Dua kos ditanggung pemegang:
- Tunai untuk melaksanakan. Anda membayar harga laksana bagi setiap saham yang anda beli, serta apa-apa cukai yang perlu dibayar di atasnya.
- Jam yang berdetik selepas anda berhenti. Bagi opsyen saham insentif, 26 U.S.C. 422(a)(2) menghendaki individu itu menjadi pekerja pada setiap masa dari pemberian hingga tiga bulan sebelum pelaksanaan. Dalam praktiknya, ini bermakna melaksanakan dalam tempoh kira-kira tiga bulan selepas berhenti untuk mengekalkan status ISO. Pelan boleh menetapkan tempoh sendiri bagi opsyen bukan berkanun.
Cara RSU Berfungsi
RSU tidak mempunyai harga laksana dan tiada apa untuk dilaksanakan. Apabila syarat vesting dipenuhi, syarikat menyelesaikan ganjaran itu dengan menyerahkan saham. Amalan IPO Cooley menyatakan bahawa cukai umumnya perlu dibayar semasa penyelesaian.
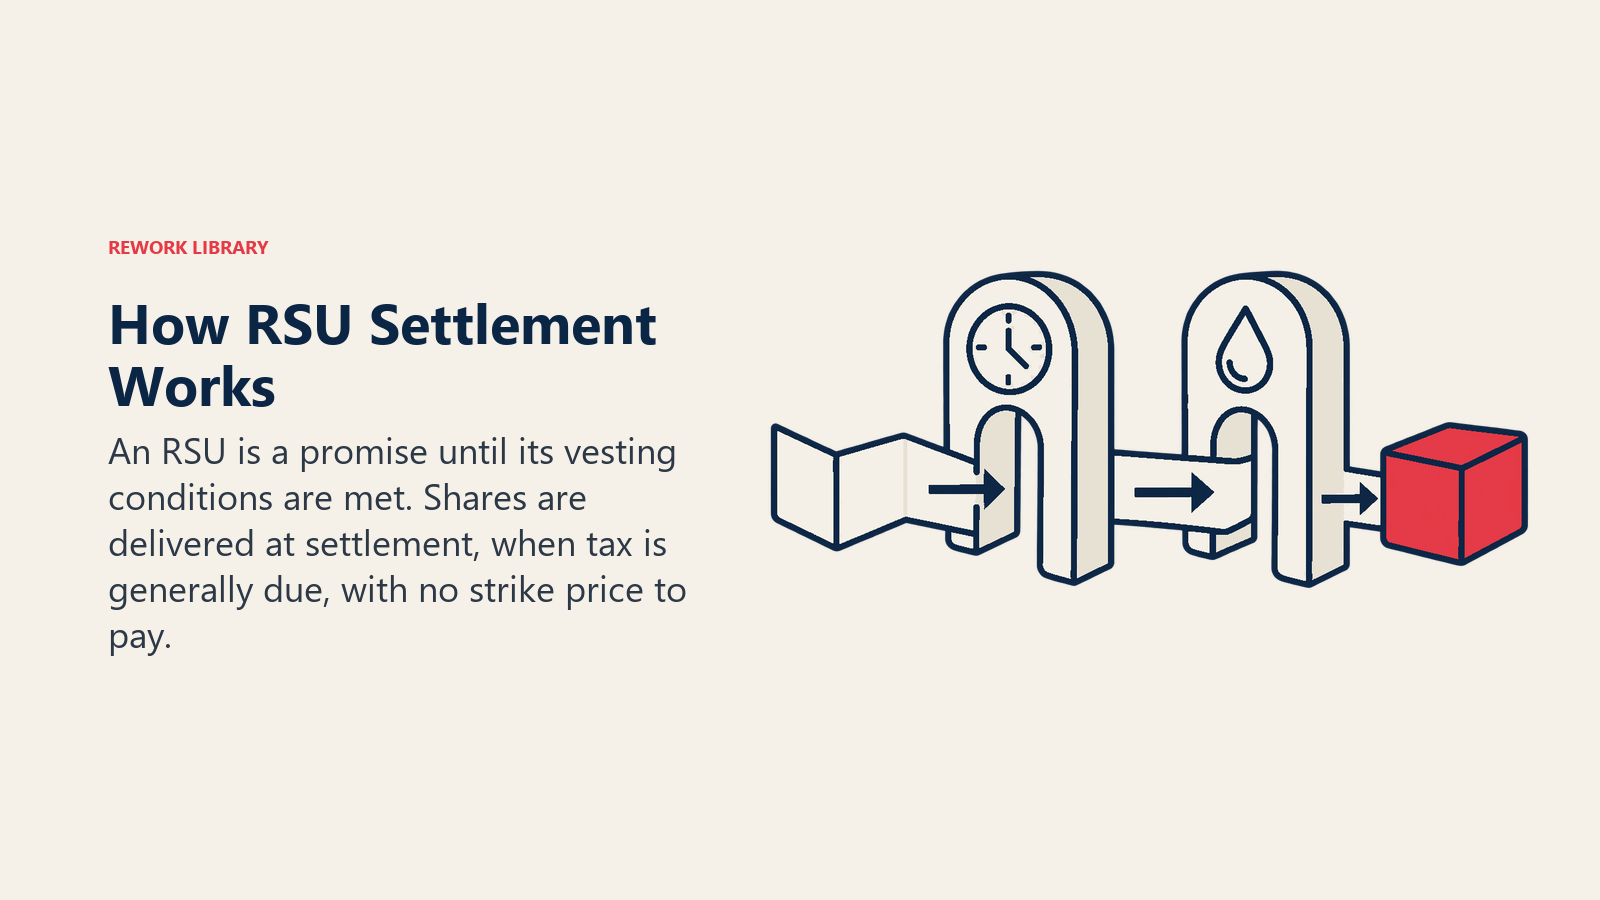
Peraturan seksyen 83 Perbendaharaan membantu menjelaskan masanya. 26 CFR 1.83-3(e) menyatakan bahawa "harta" tidak termasuk janji yang tidak dibiayai dan tidak bercagar untuk membayar wang atau harta pada masa depan. RSU ialah janji sedemikian sehingga saham diserahkan, jadi peristiwa cukai umumnya menunggu penyerahan. Apa pun labelnya, cara sesuatu ganjaran tertentu dicukai bergantung pada termanya, jadi semak pelan.
RSU Double-Trigger di Syarikat Swasta
RSU di syarikat swasta mempunyai masalah: pemegang boleh terhutang cukai ke atas saham yang tidak boleh dijualnya. Amalan IPO Cooley menyatakan RSU syarikat swasta lazimnya distrukturkan sebagai RSU "dua peringkat" atau "peristiwa kecairan" supaya vesting dan penyelesaian, dan seterusnya percukaian, berlaku hanya apabila ada kecairan untuk menampung pegangan cukai. Syarat pertama lazimnya berasaskan perkhidmatan. Yang kedua ialah peristiwa kecairan seperti perubahan kawalan atau IPO, yang mesti berlaku sebelum RSU tamat tempoh. Kedua-duanya mesti dipenuhi supaya RSU menjalani vesting.
Itulah maksud "double trigger": masa ditambah peristiwa kecairan. Jika peristiwa itu tidak pernah tiba, unit itu boleh tamat tempoh tanpa bernilai apa-apa.
Mengapa Peringkat Awal Menggunakan Opsyen dan Peringkat Lewat Menggunakan RSU
Corak ini ialah penaakulan, bukan statistik. Anggaplah ia kecenderungan yang ada pengecualian.
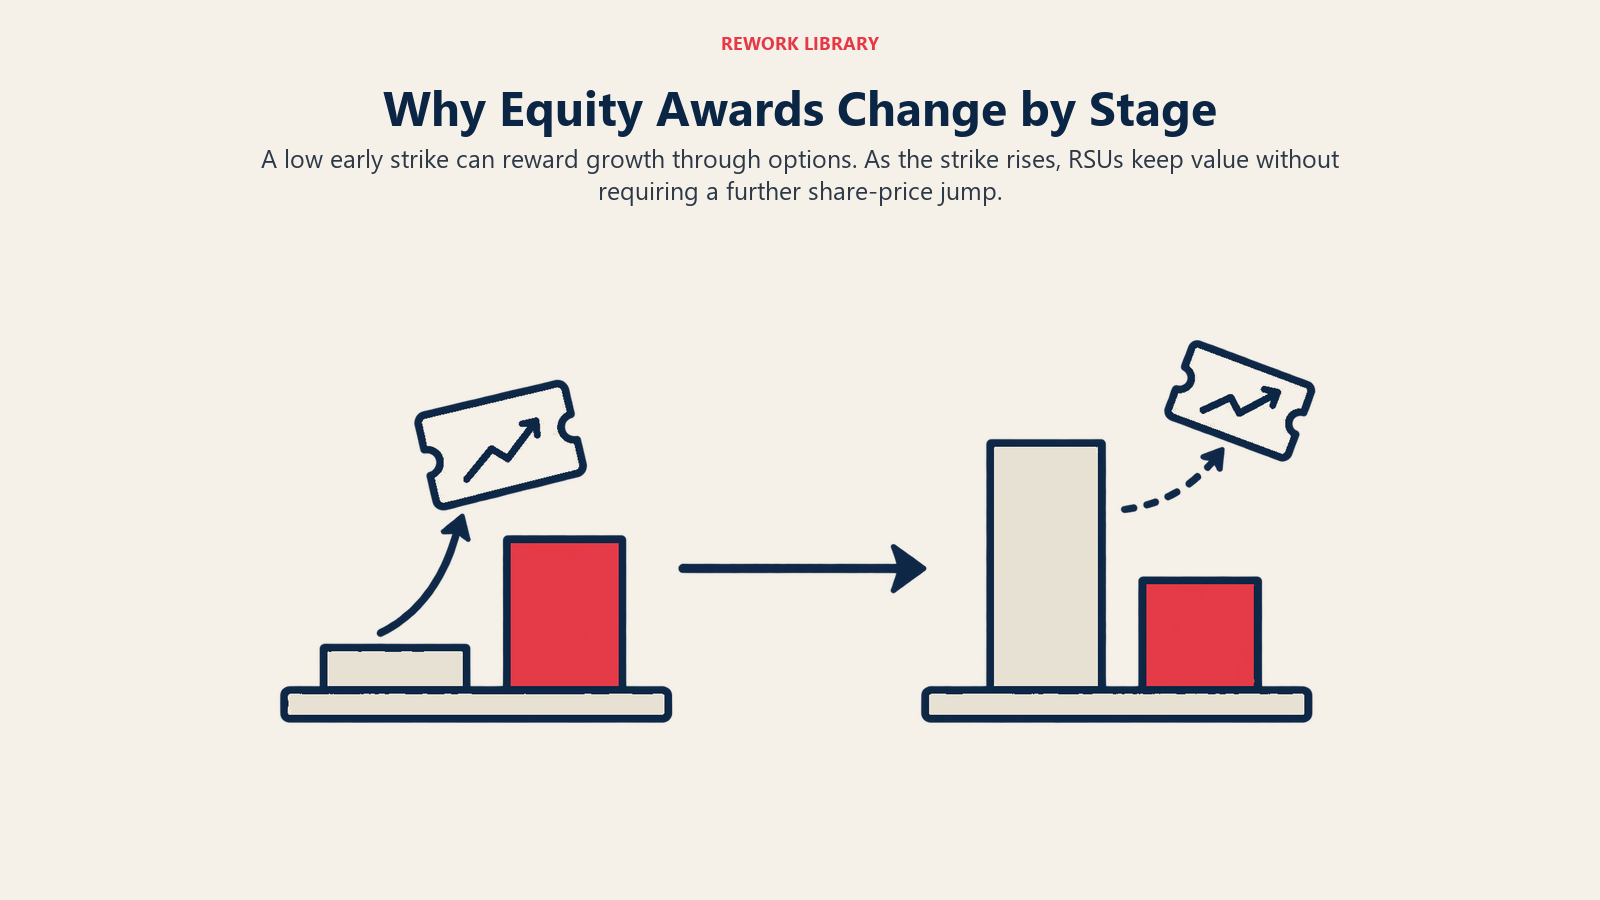
- Pada peringkat awal, saham murah dan tidak pasti. Harga laksana yang ditetapkan pada penilaian saham biasa yang rendah membolehkan pekerja membeli masuk dengan harga kecil, dan ganjaran itu hanya bertambah nilai jika syarikat berkembang. Bagi syarikat yang kurang tunai, itu cara yang mampu milik untuk berkongsi potensi untung.
- Kemudian, harga laksana tidak lagi murah. Apabila penilaian naik, begitu juga harga laksana bagi pemberian baharu. Pekerja yang menyertai pada harga tinggi memerlukan lonjakan yang jauh lebih besar untuk mendapat untung, dan harga yang mendatar atau jatuh boleh meninggalkan opsyen itu underwater. Itu menjadikan opsyen alat pengekalan yang lebih lemah.
- RSU mengekalkan nilai dalam pasaran mendatar. Oleh sebab tiada harga laksana, RSU bernilai selagi saham bernilai. Itulah sebabnya syarikat swasta yang matang dan syarikat awam bergantung padanya.
- Struktur double-trigger menyelesaikan masalah cukai. Mengaitkan penyelesaian dengan kecairan menghapuskan bil cukai ke atas saham yang belum boleh dijual sesiapa.
Contoh Kerja (Ilustrasi)
Angka di bawah direka untuk menunjukkan mekanismenya. Ia bukan data daripada mana-mana syarikat sebenar.
Katakan sebuah syarikat memberi seorang pekerja 10,000 opsyen dengan harga laksana $1.00, dan memberi seorang lagi 2,500 RSU. Kedua-duanya menjalani vesting mengikut jadual yang sama.
| Harga saham semasa vesting | Nilai opsyen (10,000 pada harga laksana $1.00) | Nilai RSU (2,500 unit) |
|---|---|---|
| $0.60 | $0 (underwater) | $1,500 |
| $1.00 | $0 | $2,500 |
| $5.00 | Spread $40,000, sebelum membayar $10,000 untuk melaksanakan dan apa-apa cukai | $12,500, sebelum cukai |
Pada $5.00 pemberian opsyen bernilai lebih tinggi di atas kertas kerana pemegangnya mengawal saham empat kali ganda lebih banyak. Pada $0.60 ia tidak bernilai apa-apa sedangkan RSU masih bernilai. Opsyen memberi potensi untung lebih besar bagi setiap unit, dan RSU memberi kepastian lebih tinggi.
Fakta Utama: Opsyen Saham vs RSU
- Opsyen ialah hak membeli saham pada harga laksana tetap; RSU ialah janji menyerahkan saham apabila syarat vesting dipenuhi, tanpa harga pembelian (Cooley IPO GO).
- Bagi opsyen bukan berkanun, harga laksana tidak boleh kurang daripada nilai pasaran saksama semasa pemberian (26 CFR 1.409A-1).
- ISO umumnya tidak mencetuskan cukai pendapatan biasa semasa pemberian atau pelaksanaan, walaupun AMT mungkin terpakai (IRS Topic 427).
- Cukai RSU umumnya perlu dibayar semasa penyelesaian, dan RSU syarikat swasta lazimnya double-trigger (Cooley IPO GO).
- Konvensyen vesting yang lazim ialah empat tahun dengan cliff satu tahun (WilmerHale).
- Opsyen underwater tiada nilai untuk dilaksanakan; RSU mengekalkan nilai saham.
Cukai Secara Umum (AS)
Opsyen. Topic 427 IRS menyatakan bahawa bagi ISO anda umumnya tidak memasukkan sebarang jumlah dalam pendapatan apabila menerima atau melaksanakan opsyen, walaupun cukai minimum alternatif boleh terpakai dan tempoh pegangan khas penting. Bagi NSO yang nilainya tidak mudah ditentukan, anda memasukkan nilai pasaran saksama saham yang diterima, ditolak apa yang anda bayar, dalam pendapatan semasa anda melaksanakan. Apabila anda kemudian menjual saham itu, IRS menyatakan anda umumnya menganggap untung atau rugi sebagai untung atau rugi modal.
RSU. Seperti dibincangkan di atas, cukai umumnya mengikuti penyelesaian, apabila saham diserahkan. Jumlah pendapatan yang tepat dan kaedah pegangan bergantung pada pelan dan pilihan penyelesaian syarikat.
Di luar AS. Banyak negara mengenakan cukai ke atas ganjaran ekuiti dengan masa dan peraturan yang berbeza. Jika pasukan anda antarabangsa, dapatkan nasihat tempatan sebelum mereka bentuk pelan.
Restricted Stock dan Pilihan 83(b)
Restricted stock tidak sama dengan RSU. Dengan restricted stock, saham sebenarnya dipindahkan terlebih dahulu, tertakluk kepada vesting. Seksyen 83 membenarkan penerima memilih untuk memasukkan nilai harta dalam pendapatan semasa pemindahan dan bukan semasa vesting, dan pilihan itu mesti dibuat tidak lewat daripada 30 hari selepas pemindahan. Pengasas sering menemuinya dalam konteks ekuiti pengasas.
RSU pula ialah janji saham pada masa depan, bukan pemindahan saham hari ini. Oleh sebab itu, pilihan 83(b) yang lazim umumnya tidak sesuai untuk RSU, dan ini punca kekeliruan yang biasa. Sahkan dengan penasihat cukai bagi ganjaran tertentu.
Kesan Setiap Satu terhadap Cap Table
Kedua-dua ganjaran akhirnya menjadi saham, dan kedua-duanya mencairkan pemegang sedia ada. Opsyen datang daripada kolam yang dikhaskan dan menambah bilangan saham hanya apabila dilaksanakan. RSU menambahnya semasa penyelesaian. Walau bagaimanapun, modelkan ganjaran yang diberi dan belum diterbitkan dalam cap table supaya pencairan pegangan kelihatan sebelum pusingan seterusnya. Pengambil alih juga melihat kedua-dua jenis apabila menentukan harga perjanjian. Lihat juga perjanjian acqui-hire, yang layanan ekuitinya ialah perkara yang dirundingkan.
Kesilapan Biasa
- Membandingkan saiz pemberian secara langsung. 10,000 opsyen dan 2,500 RSU boleh dimaksudkan bernilai kira-kira sama. Bandingkan nilai di bawah beberapa senario harga saham, bukan bilangannya.
- Mengabaikan harga laksana. Dua pemberian opsyen yang sama saiz sangat berbeza jika satu ditetapkan pada harga yang jauh lebih tinggi.
- Terlupa kos pelaksanaan. Pelaksanaan memerlukan tunai untuk harga laksana serta apa-apa cukai, yang menjadi halangan sebenar di syarikat swasta yang tiada pasaran untuk sahamnya.
- Terlepas tempoh selepas penamatan. Berhenti daripada syarikat memulakan jam ke atas opsyen yang telah vest, dan bagi ISO jam itu kira-kira tiga bulan.
- Menganggap RSU bebas cukai sehingga dijual. Cukai RSU umumnya tiba semasa penyelesaian, walaupun anda belum boleh menjual.
- Menganggap restricted stock dan RSU sama. Pilihan cukai mereka berbeza.
Soalan Lazim tentang Opsyen Saham vs RSU
Apakah perbezaan utama antara opsyen saham dengan RSU?
Opsyen ialah hak membeli saham pada harga laksana tetap, jadi anda membayar untuk memperolehnya. RSU ialah janji menyerahkan saham apabila syarat vesting dipenuhi, tanpa harga pembelian.
Mana yang lebih bernilai, opsyen atau RSU?
Bergantung pada harga saham dan harga laksana. Opsyen hanya bernilai jurang antara harga saham dengan harga laksana, dan tiada nilai jika harga berada di bawahnya. RSU bernilai harga saham penuh, jadi syarikat lazimnya memberi RSU yang lebih sedikit berbanding opsyen untuk nilai sasaran yang serupa.
Mengapa startup biasanya memberi opsyen dan bukan RSU?
Pada peringkat awal, harga laksana ditetapkan pada penilaian saham biasa yang rendah, jadi opsyen murah untuk diberi dan memberi ganjaran kepada pertumbuhan. RSU syarikat swasta juga memerlukan struktur double-trigger supaya pekerja tidak dicukai ke atas saham yang tidak boleh dijual, dan ini menambah kerumitan.
Apakah RSU double-trigger?
Ia RSU yang menjalani vesting hanya apabila dua syarat dipenuhi: keperluan berasaskan perkhidmatan dan peristiwa kecairan, seperti perubahan kawalan atau IPO. Amalan IPO Cooley menyatakan RSU syarikat swasta lazimnya distrukturkan sebegini supaya percukaian berlaku apabila ada kecairan untuk menampung pegangan cukai.
Bagaimana opsyen dan RSU dicukai di AS?
ISO umumnya tidak dicukai semasa pemberian atau pelaksanaan, walaupun AMT boleh terpakai. NSO tanpa nilai yang mudah ditentukan umumnya dicukai atas spread semasa pelaksanaan. Cukai RSU umumnya perlu dibayar apabila saham diserahkan semasa penyelesaian. Peraturan berbeza di luar AS.
Apa jadi pada opsyen saya jika saya meninggalkan syarikat?
Opsyen yang belum vest biasanya berhenti menjalani vesting, dan opsyen yang telah vest lazimnya mempunyai tempoh terhad untuk dilaksanakan. Bagi ISO, statut menghendaki pekerjaan sehingga tiga bulan sebelum pelaksanaan, jadi kira-kira tiga bulan selepas berhenti. Pelan dan perjanjian pemberian anda menetapkan terma sebenar.
Bolehkah saya memfailkan pilihan 83(b) untuk RSU?
Pilihan 83(b) terpakai kepada harta yang dipindahkan tertakluk kepada vesting, biasanya restricted stock, dan mesti difailkan dalam tempoh 30 hari selepas pemindahan. Umumnya ia tidak sesuai untuk RSU kerana tiada saham dipindahkan semasa pemberian. Sahkan dengan penasihat cukai bagi ganjaran anda.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Perbandingan Bersebelahan
- Cara Opsyen Berfungsi
- Cara RSU Berfungsi
- RSU Double-Trigger di Syarikat Swasta
- Mengapa Peringkat Awal Menggunakan Opsyen dan Peringkat Lewat Menggunakan RSU
- Contoh Kerja (Ilustrasi)
- Cukai Secara Umum (AS)
- Restricted Stock dan Pilihan 83(b)
- Kesan Setiap Satu terhadap Cap Table
- Kesilapan Biasa
- Bacaan Berkaitan