Apakah Itu Down Round?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Down round ialah pusingan pembiayaan berharga di mana pelabur baharu membayar kurang bagi setiap saham berbanding pelabur terdahulu. Secara mudah, syarikat bernilai lebih rendah di atas kertas berbanding semasa pengumpulan dana terakhirnya. Ujian paling jelas membandingkan penilaian pre-money pusingan baharu dengan penilaian post-money pusingan sebelumnya. Jika angka pertama lebih rendah, ia down round.
Down round bukan tanda penipuan atau keruntuhan. Ia berlaku kepada syarikat yang sihat apabila pasaran menilai semula, apabila pertumbuhan perlahan berbanding rancangan, atau apabila pusingan terakhir dinilai terlalu agresif. Tetapi ia membawa kos sebenar: lebih banyak pencairan pegangan, cap table yang tertekan, perbualan yang janggal dengan pekerja, dan kadangkala perubahan pada siapa yang mengawal syarikat.
Cara Down Round Berfungsi
Setiap pusingan ekuiti berharga menetapkan harga sesaham. Ambil penilaian pre-money, bahagikan dengan bilangan saham fully diluted, dan anda mendapat harganya. Down round hanya menghasilkan harga yang lebih rendah daripada pusingan sebelumnya.
Inilah bahagian yang sering terlepas pandang oleh pengasas: perbandingan yang penting ialah pre-money berbanding post-money terdahulu. Katakan syarikat mengumpul wang pada penilaian post-money $40M. Pusingan baharu pada pre-money $30M ialah down round, walaupun syarikat akan bernilai $35M selepas tunai baharu masuk. Harga sesaham lebih rendah daripada sebelum ini, dan itulah pencetus bagi kebanyakan akibat kontrak di bawah.
Beberapa terma yang patut dibezakan:
- Penilaian ialah angka yang dipersetujui kedua-dua pihak sebagai nilai syarikat pada ketika itu. Lihat penilaian tentang cara angka itu ditetapkan.
- Harga sesaham ialah yang sebenarnya menggerakkan nisbah penukaran dan pelarasan anti-dilution.
- Flat round bermaksud harga baharu sama dengan harga lama. Secara teknikal ia bukan down, tetapi ia terasa seperti down kepada semua yang terlibat.
Mengapa Down Round Berlaku
Jarang ada satu punca tunggal. Yang lazim:
- Penilaian semula pasaran. Selera pelabur terhadap seluruh sektor sejuk, dan syarikat setanding mengumpul wang pada gandaan lebih rendah. Syarikat tidak menjadi lebih teruk, tetapi penanda aras bergerak.
- Rancangan tidak tercapai. Pertumbuhan hasil jatuh di bawah apa yang diandaikan penilaian terakhir. Pusingan yang dinilai berdasarkan cerita pertumbuhan 3x tidak bertahan terhadap realiti 1.5x.
- Pusingan terakhir terlalu mahal. Penilaian tinggi terasa hebat pada ketika itu. Kemudian syarikat perlu membesar mengikutinya, dan jika tidak mampu, pusingan seterusnya menetapkan semula angka itu.
- Runway pendek. Syarikat yang mempunyai tunai untuk tiga bulan mempunyai kuasa runding yang sedikit. Pelabur tahu itu, dan menetapkan harga sewajarnya. Burn rate yang tinggi memburukkan lagi keadaan.
- Unit economics yang lemah. Jika unit economics tidak bertahan semasa usaha wajar, penilaian terpaksa menyerap risikonya.
Kesan Down Round terhadap Pemilikan
Pencairan pegangan berlaku dalam mana-mana pusingan, kerana saham baharu diterbitkan. Dalam down round, jumlah dolar yang sama membeli lebih banyak saham, kerana setiap saham lebih murah. Maka sesuatu pengumpulan dana mencairkan pemegang sedia ada lebih banyak daripada pada harga yang lebih tinggi.
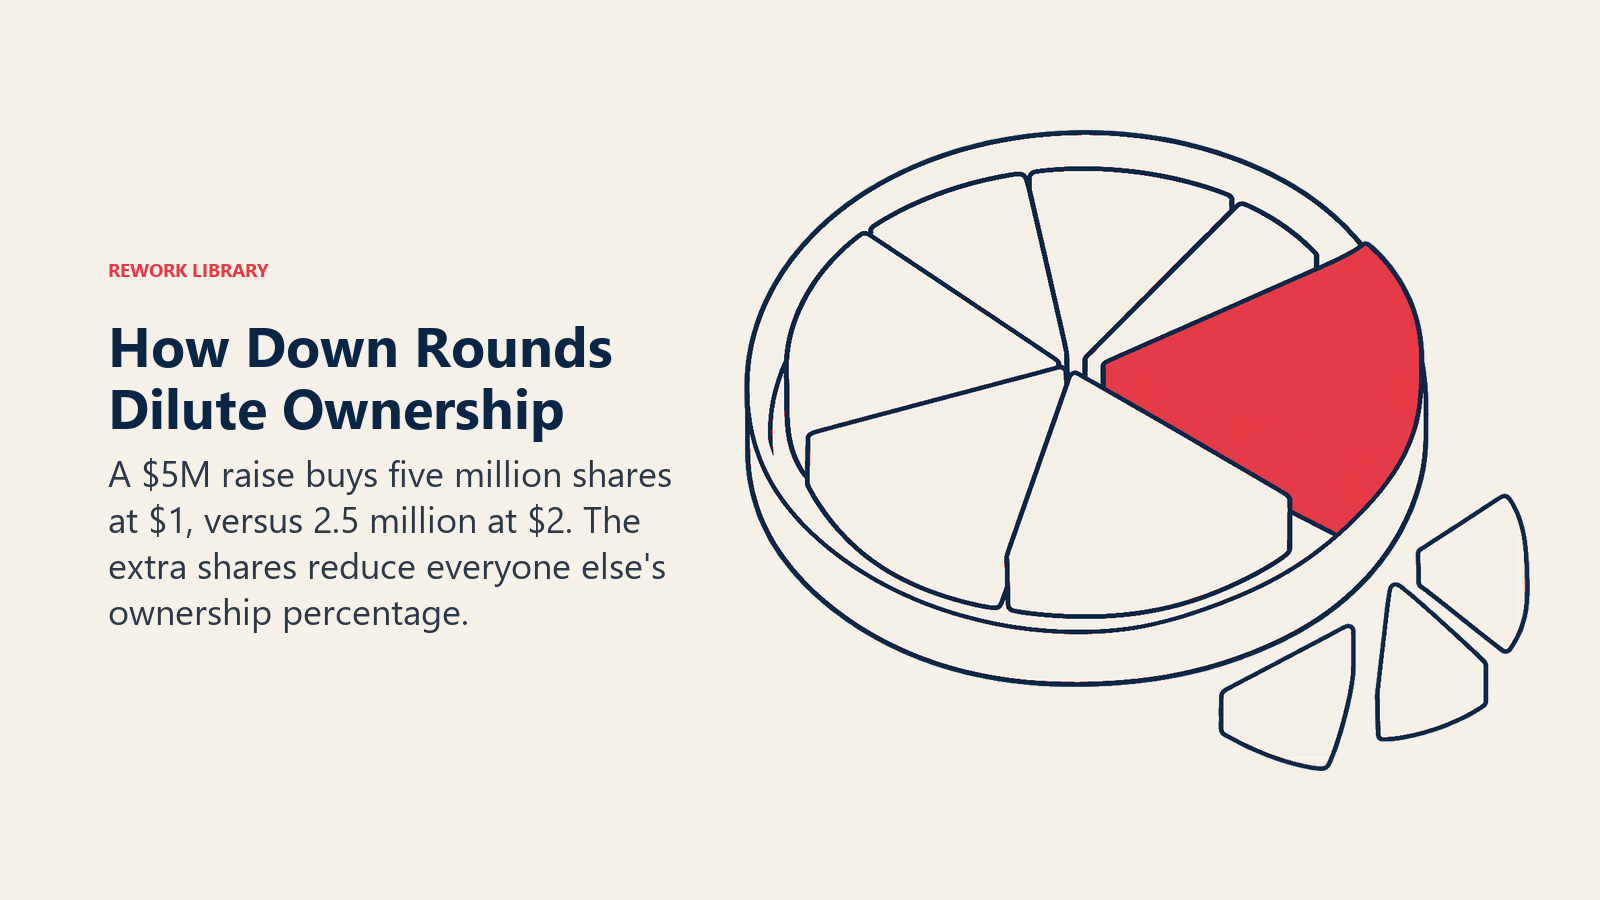
Aritmetik ilustrasi, bukan data daripada mana-mana syarikat sebenar: syarikat dengan 20,000,000 saham fully diluted mengumpul wang pada harga saham $2.00 (post-money $40M pada ketika itu). Kini ia mengumpul $5M pada $1.00 sesaham. Pelabur baharu mendapat 5,000,000 saham. Jika $5M yang sama masuk pada $2.00, mereka hanya akan menerima 2,500,000 saham. 2,500,000 saham tambahan itu diambil daripada pemilikan orang lain.
Namun pencairan pegangan hanyalah lapisan pertama. Ayunan yang lebih besar biasanya datang daripada perlindungan anti-dilution.
Perlindungan Anti-Dilution dalam Down Round
Ramai pelabur saham keutamaan merundingkan perlindungan dalam sijil penubuhan. Jika syarikat kemudian menjual saham pada harga lebih rendah, saham keutamaan pelabur terdahulu bertukar menjadi saham biasa tambahan, yang melapik kerugian mereka. Perlindungan itu dicetuskan tepat oleh peristiwa ini, iaitu down round. Mekanismenya terletak pada harga penukaran saham keutamaan, jadi pelarasan berlaku secara automatik sebaik terma dipenuhi.
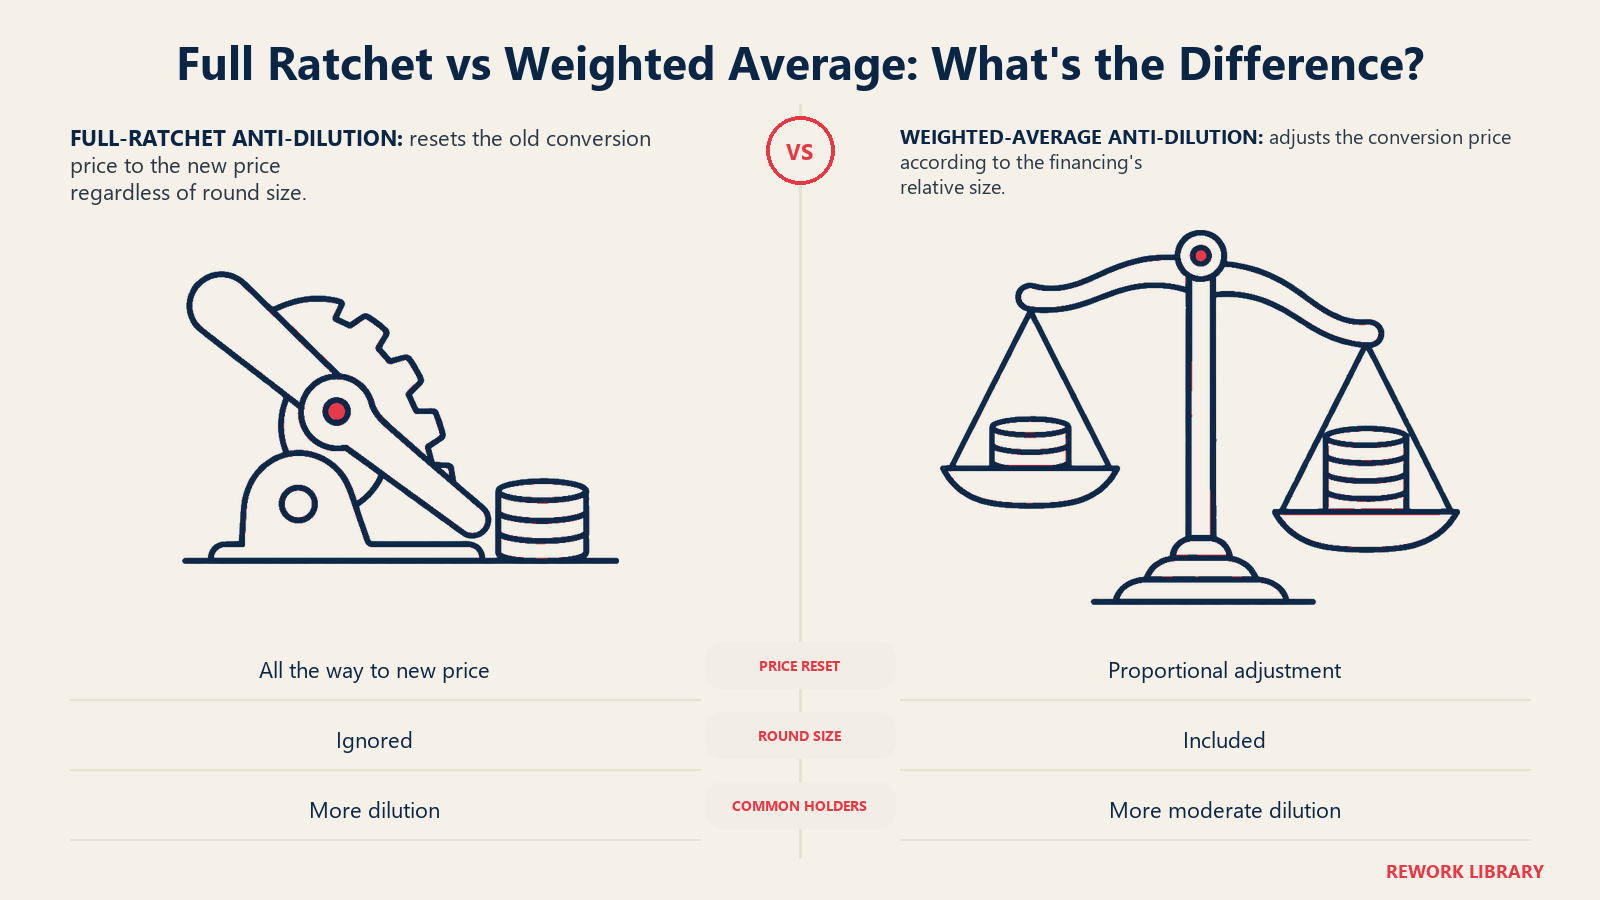
Terdapat dua versi utama, dan kesannya sangat berbeza.
Full ratchet. Harga penukaran pelabur terdahulu turun sepenuhnya ke harga baharu yang lebih rendah. Ia tidak mengambil kira berapa banyak wang yang dikumpul. Malah down round yang sangat kecil pada harga lebih rendah menetapkan semula pelabur terdahulu seolah-olah mereka membeli pada harga itu.
Broad-based weighted average. Pelarasan bergantung pada penurunan harga dan saiz pembiayaan baharu berbanding seluruh syarikat. Glosari Cooley GO menyatakannya dengan jelas: down round yang menjual saham bernilai $1 juta menghasilkan pelarasan penukaran yang jauh lebih kecil daripada yang pada harga sama menjual $10 juta. Ia bentuk yang lebih sederhana dan yang terdapat dalam piagam banyak syarikat yang disokong venture.
Contoh terperinci
Segala-galanya di bawah ialah aritmetik ilustrasi dengan angka bulat, dibina atas syarikat di atas. Ia menggunakan formula broad-based yang lazim dipetik: harga penukaran baharu = harga lama × (A + B) ÷ (A + C), di mana A ialah saham terbitan sebelum pusingan (pengiraan broad-based), B ialah saham yang akan dibeli wang baharu pada harga lama, dan C ialah saham yang sebenarnya diterbitkan pada harga baharu. Dokumen sebenar mentakrifkan A dan pengecualian secara berbeza, jadi anggaplah ini model pengajaran.
Persediaan:
- Pelabur Series A memegang 5,000,000 saham keutamaan, dibeli pada $2.00 ($10M dilaburkan).
- Semua yang lain (pengasas, pekerja, pemegang lain) memegang 15,000,000 saham.
- Pusingan baharu: $5M pada $1.00 sesaham, jadi C = 5,000,000. Pada harga lama, $5M akan membeli B = 2,500,000 saham.
| Tiada perlindungan | Broad-based weighted average | Full ratchet | |
|---|---|---|---|
| Harga penukaran baharu | $2.00 | $1.80 | $1.00 |
| Saham Series A selepas penukaran | 5,000,000 | kira-kira 5,555,556 | 10,000,000 |
| Jumlah saham selepas pusingan | 25,000,000 | kira-kira 25,555,556 | 30,000,000 |
| Pemilikan Series A | 20.0% | kira-kira 21.7% | 33.3% |
| Pemilikan semua yang lain | 60.0% | kira-kira 58.7% | 50.0% |
| Pemilikan pelabur baharu | 20.0% | kira-kira 19.6% | 16.7% |
Pengiraan weighted average: $2.00 × (20,000,000 + 2,500,000) ÷ (20,000,000 + 5,000,000) = $2.00 × 0.9 = $1.80. 5,000,000 saham Series A kemudian bertukar pada nisbah $2.00 ÷ $1.80, kira-kira 1.111, menghasilkan lebih kurang 5,555,556 saham biasa.
Syarikat yang sama, wang baharu yang sama, hasil yang sangat berbeza. Di bawah full ratchet, pemegang lain kehilangan sepuluh mata peratusan penuh pemilikan berbanding tanpa perlindungan. Di bawah weighted average mereka kehilangan kira-kira satu dan satu pertiga. Pelabur baharu juga menyedarinya: peratusan mereka mengecil apabila pemegang terdahulu dilindungi, itulah sebabnya mereka sering mendesak untuk merundingkan semula atau melepaskan hak tersebut sebagai syarat mengetuai pusingan.
Kesan di Luar Cap Table
Opsyen pekerja yang berada di bawah paras. Opsyen diberikan dengan harga laksana yang dikaitkan dengan penilaian syarikat. Jika harga saham baharu jatuh di bawah harga laksana itu, opsyen tidak bernilai apa-apa di atas kertas. Pekerja yang menyertai pada kemuncak memegang kertas yang tidak dapat membayar kecuali syarikat berkembang jauh melepasi harga lama. Banyak syarikat bertindak balas dengan penetapan harga semula, pemberian baharu, atau program penyegaran, masing-masing dengan persoalan perakaunan dan cukai yang patut disemak peguam.
Moral dan isyarat. Penilaian yang lebih rendah diketahui umum di dalam syarikat, dan selalunya di luarnya. Pekerja berprestasi tinggi menerima panggilan perekrut. Pelabur sedia ada mungkin teragak-agak untuk membuat pelaburan susulan. Pelanggan kadangkala membacanya sebagai risiko kestabilan. Cara kepimpinan menerangkan pusingan itu sama pentingnya dengan terma.
Kawalan dan tadbir urus. Pelabur yang mempunyai kedudukan tawar-menawar mungkin meminta lebih banyak kerusi lembaga, veto yang lebih ketat, atau keutamaan pencairan yang lebih besar. Pelabur utama baharu menetapkan terma ini, dan pelabur terdahulu biasanya perlu bersetuju dengan strukturnya.
Pengumpulan dana akan datang. Pusingan seterusnya akan dibandingkan dengan yang ini. Down round menetapkan semula harga rujukan untuk segala yang menyusul.
Pay-to-Play dan Rekapitalisasi
Dua struktur muncul apabila down round juga merupakan penyelamatan.
Pay-to-play. Pemegang saham keutamaan sedia ada mesti melabur bahagian pro-rata mereka dalam pusingan baharu untuk mengekalkan hak istimewa mereka, seperti perlindungan anti-dilution. Pelabur yang tidak mengambil bahagian mendapati saham keutamaan mereka ditukar kepada saham biasa atau kehilangan sebahagian perlindungan. Ia memberi ganjaran kepada pelabur yang terus menyokong syarikat dan mendesak yang lain sama ada berkomitmen atau berundur.
Rekapitalisasi (recap). Cap table distruktur semula, selalunya dengan menukar saham keutamaan lama kepada saham biasa, menetapkan semula keutamaan, atau membatalkan terma terkumpul, supaya syarikat dapat menarik modal baharu. Recap adalah berat: ia biasanya melibatkan rundingan meluas antara pengasas, pelabur sedia ada dan wang baharu. Ia cenderung menjadi jawapan apabila cap table lama tidak dapat menyokong perjanjian yang boleh dibiayai.
Alternatif kepada Menerima Down Round
Down round tidak selalu satu-satunya jalan. Pilihan yang realistik:
| Alternatif | Maksudnya | Pertukaran utama |
|---|---|---|
| Flat round | Mengumpul wang pada harga yang sama seperti kali lepas | Mengelak pencetusan perlindungan berasaskan harga, tetapi tidak memberi kredit penilaian untuk masa yang berlalu |
| Terma berstruktur | Mengekalkan penilaian utama tetapi menambah keutamaan pencairan yang lebih besar, penyertaan atau perlindungan lain | Kelihatan lebih baik di atas kertas, tetapi secara senyap mengalihkan nilai kepada pelabur baharu |
| Jambatan | Mengumpul jumlah lebih kecil sekarang, selalunya melalui instrumen boleh tukar, untuk membeli masa | Menangguhkan keputusan harga. Lihat pusingan jambatan dan convertible note |
| Pemotongan kos | Mengurangkan burn dan melanjutkan runway supaya pusingan seterusnya berlaku dari kedudukan kukuh | Boleh melambatkan pertumbuhan, dan memotong tenaga kerja |
| Pusingan diketuai orang dalam | Pelabur sedia ada menetapkan harga dan membiayai pusingan seterusnya | Lebih pantas, tetapi terma bergantung pada sejauh mana orang dalam mahu melindungi pegangan mereka sendiri |
Terma berstruktur wajar diberi perhatian tambahan. Penilaian utama yang kelihatan mendatar atau meningkat boleh menyembunyikan terma yang memburukkan ekonomi sebenar bagi pemegang saham biasa. Baca keseluruhan term sheet, bukan hanya baris penilaian.
Kesilapan Lazim Pengasas
- Menunggu terlalu lama. Mengumpul wang dengan tunai tinggal beberapa bulan menyerahkan kuasa penetapan harga kepada pelabur. Bermula awal memberi anda pilihan untuk menolak.
- Tidak memodelkan cap table. Jalankan angka untuk setiap senario anti-dilution sebelum bersetuju dengan terma. Alat cap table menjadikannya lebih pantas dan kurang terdedah kepada kesilapan.
- Mengabaikan pekerja. Berdiam diri tentang opsyen yang berada di bawah paras menyuburkan khabar angin. Pelan yang jelas untuk menyegarkan ekuiti membantu mengekalkan pekerja.
- Melawan harga dan bukannya terma. Penilaian yang sedikit lebih rendah dengan terma bersih boleh mengatasi yang lebih tinggi tetapi sarat dengan keutamaan dan ratchet.
- Melangkau semakan undang-undang. Penggubalan anti-dilution bersifat teknikal dan berbeza mengikut perjanjian. Dapatkan peguam menyemak terma. Tiada apa-apa di sini merupakan nasihat undang-undang, dan peraturan serta amalan pasaran berbeza mengikut bidang kuasa.
Fakta Utama
- Down round ialah pusingan berharga pada harga sesaham yang lebih rendah daripada pusingan sebelumnya, biasanya diuji sebagai pre-money baharu di bawah post-money terdahulu.
- Perlindungan anti-dilution di AS lazimnya ditulis dalam sijil penubuhan syarikat, dan ia dicetuskan oleh down round.
- Full ratchet menetapkan semula harga penukaran pelabur terdahulu kepada harga baharu tanpa mengira saiz pusingan. Broad-based weighted average menyesuaikan pelarasan dengan jumlah yang dikumpul (Cooley GO).
- Dalam ilustrasi di atas, pengumpulan $5M yang sama meninggalkan pemegang lain pada 60.0%, 58.7% atau 50.0% bergantung pada sama ada perlindungan tiada, weighted average atau full ratchet.
- Opsyen yang harga lakasananya melebihi harga saham baharu berada di bawah paras, dan syarikat sering bertindak balas dengan pemberian penyegaran atau penetapan harga semula.
- Terma dan amalan pasaran berbeza mengikut negara, jadi sahkan peraturan tempatan bersama peguam.
Soalan Lazim tentang Down Round
Adakah down round sentiasa buruk?
Ia menyakitkan, tetapi tidak semestinya membawa maut. Down round yang memberi syarikat tunai yang mencukupi dan penilaian yang realistik boleh lebih sihat daripada harga yang terlalu tinggi yang tidak dapat dipenuhi. Kerosakan datang daripada terma dan isyaratnya, bukan sekadar angka.
Apakah perbezaan antara down round dan flat round?
Down round menetapkan harga saham di bawah pusingan sebelumnya. Flat round menetapkannya pada tahap yang sama. Kedua-duanya tidak menambah penilaian, tetapi hanya down round yang lazimnya mencetuskan pelarasan anti-dilution berasaskan harga.
Apakah perbezaan antara anti-dilution full ratchet dan broad-based weighted average?
Full ratchet menetapkan semula harga penukaran pelabur terdahulu kepada harga baharu yang lebih rendah tanpa mengira berapa banyak wang yang dikumpul. Broad-based weighted average melaraskannya dengan jumlah yang lebih kecil bergantung pada saiz pusingan baharu berbanding semua saham sedia ada. Contoh terperinci di atas menunjukkan jurang pemilikan.
Apakah yang berlaku kepada opsyen saham pekerja dalam down round?
Opsyen dengan harga laksana di atas harga saham baharu menjadi berada di bawah paras. Syarikat mungkin menerbitkan pemberian baharu pada harga laksana yang lebih rendah, menetapkan semula harga opsyen sedia ada, atau menawarkan penyegaran ekuiti yang lain. Setiap laluan mempunyai implikasi cukai dan perakaunan, jadi peguam patut menyemaknya.
Apakah itu peruntukan pay-to-play?
Ia memerlukan pelabur keutamaan sedia ada meletakkan wang baharu dalam pusingan mengikut kadar pegangan mereka. Pelabur yang tidak berbuat demikian mungkin kehilangan hak istimewa atau saham keutamaan mereka ditukar kepada saham biasa. Ia digunakan untuk mengekalkan komitmen penyokong sedia ada.
Bolehkah pengasas mengelak down round?
Kadangkala. Pilihan termasuk flat round, jambatan, terma berstruktur, pusingan diketuai orang dalam atau memotong burn untuk melanjutkan runway. Setiap satu mempunyai pertukaran, dan memulakan proses lebih awal memberi ruang paling banyak untuk memilih.
Bacaan Berkaitan

Co-Founder & COO