Apakah Itu Modal Teroka? Cara Dana VC Berfungsi
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
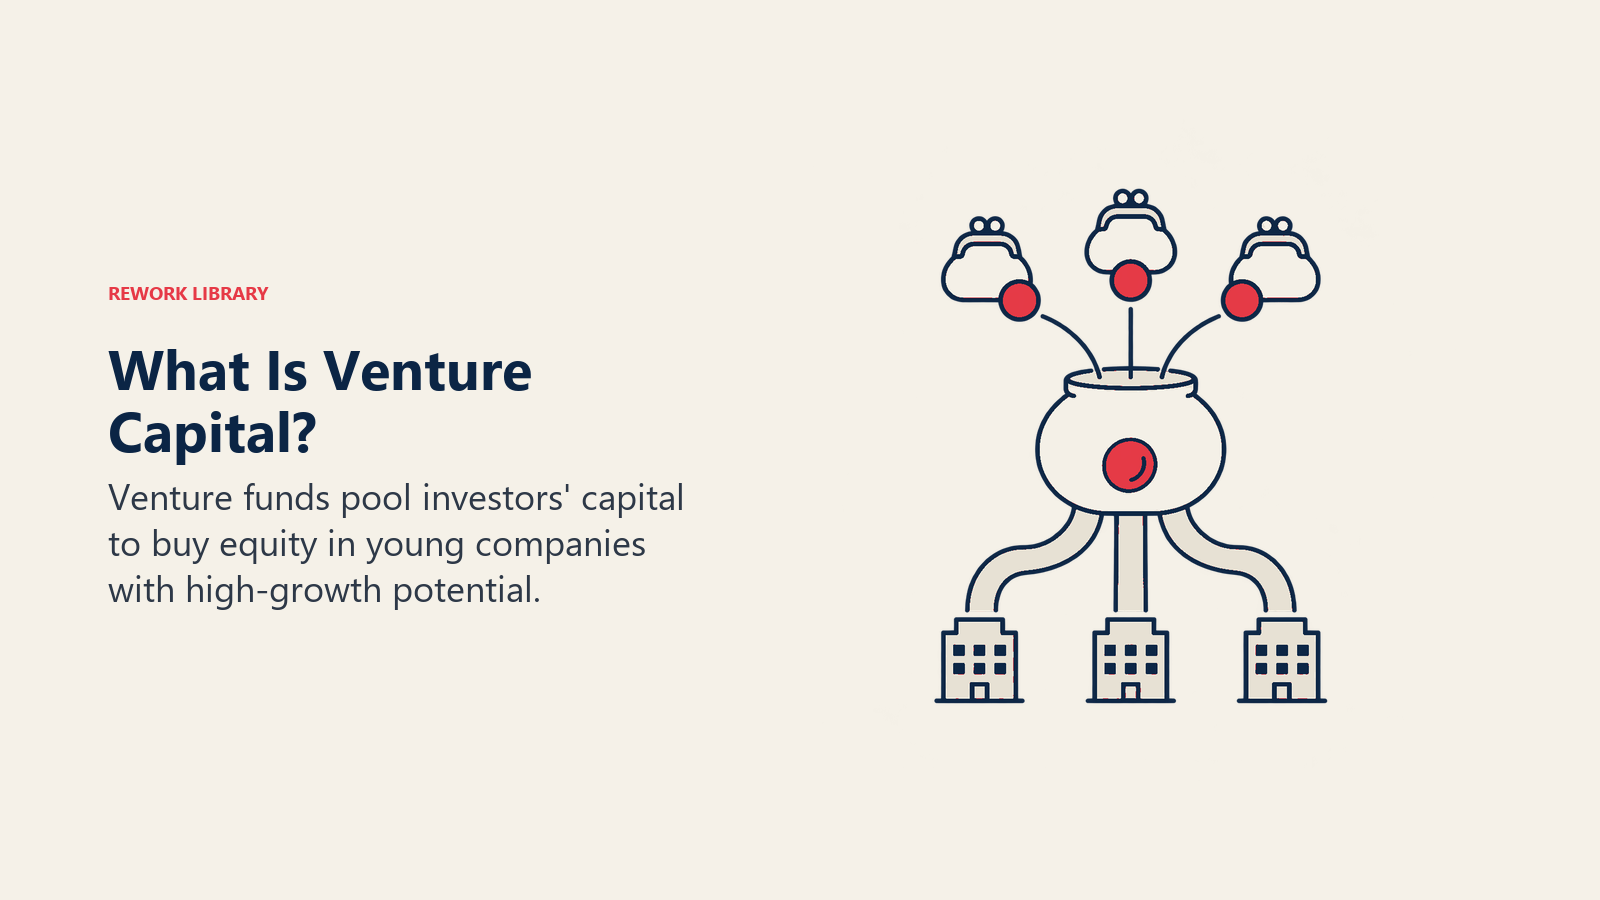
Modal teroka (venture capital, VC) ialah wang daripada dana pelaburan profesional yang membeli ekuiti dalam syarikat muda berkadar pertumbuhan tinggi, biasanya sebagai pertukaran untuk saham keutamaan. Orang yang menguruskan dana itu melabur wang orang lain, bukan wang mereka sendiri, dan mereka dibayar sebahagiannya melalui yuran dan sebahagiannya melalui bahagian keuntungan. Struktur ini menerangkan sebahagian besar tindakan pelabur venture: mengapa mereka mengejar hasil yang sangat besar, mengapa mereka mendesak pertumbuhan pantas, dan mengapa perniagaan yang baik tetapi sederhana sering tidak sesuai bagi mereka.
Artikel ini merangkumi cara dana VC dibina, bagaimana mereka yang menguruskannya dibayar, mengapa pulangan mengikut power law, bagaimana pelaburan lazim bergerak daripada pertemuan pertama hingga exit, dan bagaimana VC berbeza daripada angel dan pelabur korporat. Ia menerangkan amalan lazim di AS. Terma berbeza mengikut dana, firma dan negara.
Bagaimana dana VC distrukturkan
Kebanyakan dana venture ditubuhkan sebagai perkongsian liabiliti terhad. National Venture Capital Association (NVCA) menyatakannya dengan mudah: firma venture lazimnya mewujudkan perkongsian liabiliti terhad dengan pelabur sebagai limited partner (LP) dan firma itu sendiri sebagai general partner (GP). Cooley GO, sumber startup milik sebuah firma guaman, mentakrifkan struktur itu sebagai general partner yang menguruskan perniagaan dan menanggung liabiliti peribadi tanpa had, serta satu atau lebih limited partner yang mempunyai liabiliti terhad tetapi tidak boleh mengambil bahagian dalam pengurusan. Ia menambah bahawa dana venture institusi di AS lazimnya disusun sebagai perkongsian liabiliti terhad atau LLC.
Jadi terdapat dua peranan:
- General partner (GP) ialah pelabur yang anda temui. Mereka memilih syarikat, duduk dalam lembaga pengarah, dan memutuskan bila hendak menjual.
- Limited partner (LP) membekalkan wang dan tidak terlibat dalam keputusan harian. NVCA menyenaraikan dana pencen awam, dana pencen korporat, syarikat insurans, family office, endowmen dan yayasan sebagai contoh.
LP tidak memindahkan seluruh wang mereka pada hari pertama. Mereka komited kepada jumlah keseluruhan, dan dana itu menariknya mengikut keperluan. Menurut NVCA, wang diambil daripada limited partner apabila pelaburan dibuat melalui "capital call".
Sesebuah firma biasanya menguruskan satu siri dana selama bertahun-tahun (Fund I, Fund II dan seterusnya). Setiap dana ialah perkongsiannya sendiri dengan pelaburnya sendiri, dan ia kumpulan berasingan daripada yang sebelumnya. Apabila pengasas berkata firma "ada dana baharu," itulah maksudnya: wang segar dengan jam yang segar.
Hayat dana dan tempoh pelaburan
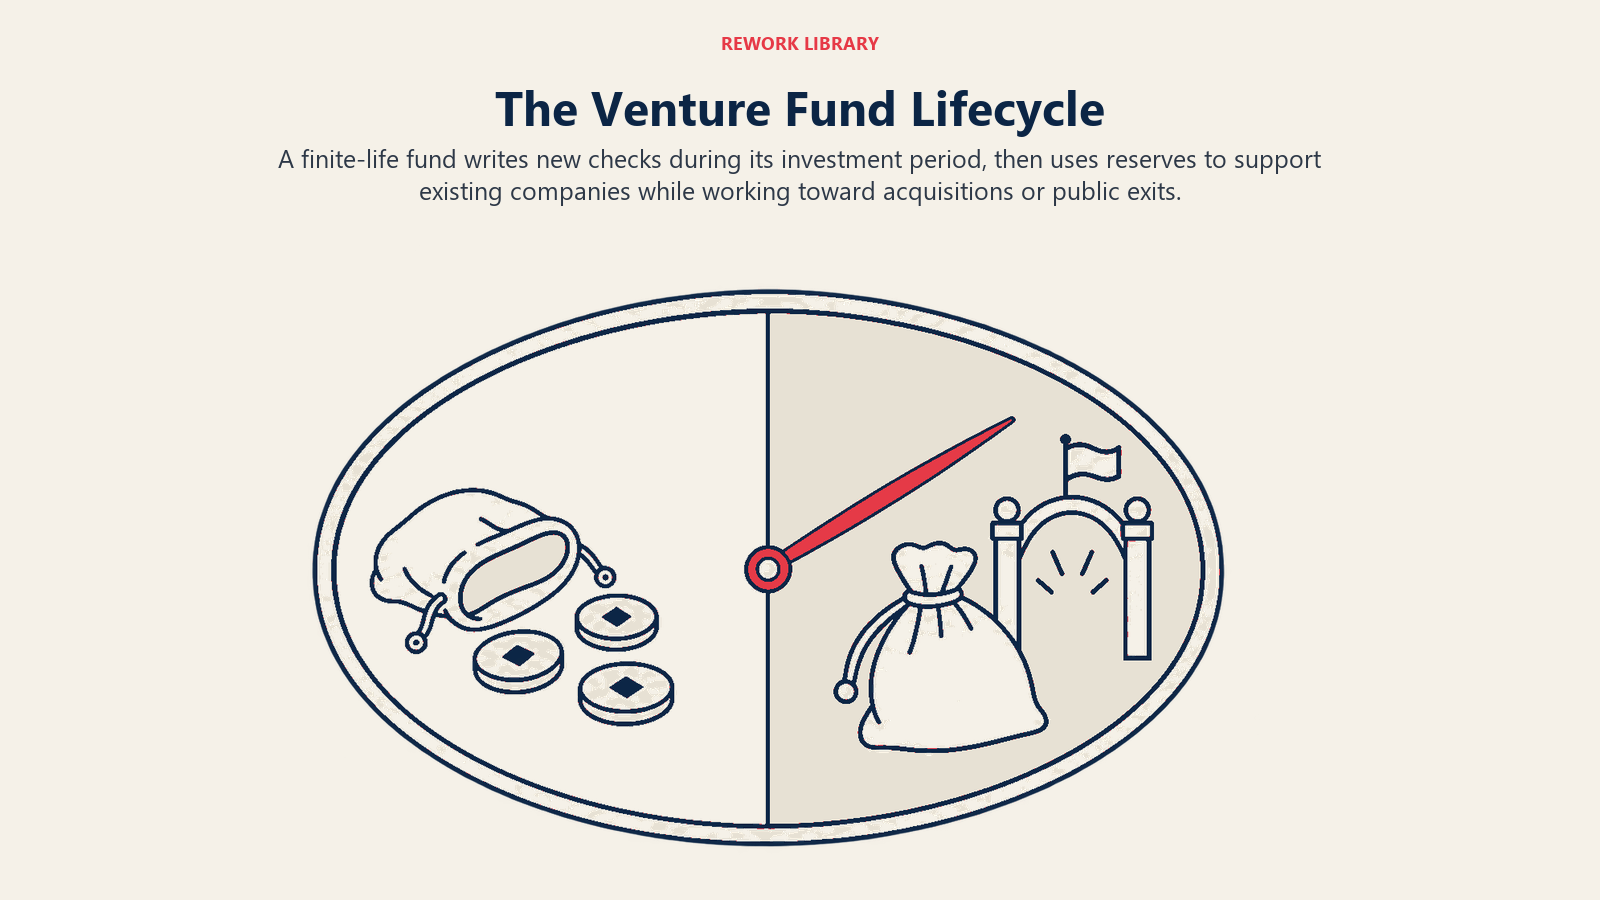
Dana venture mempunyai hayat yang terhad. Perjanjian perkongsian piawai berlangsung selama sepuluh tahun, dengan lanjutan yang dalam praktik bermakna perkongsian umumnya berjalan lebih lama. Institutional Investor melaporkan bahawa kebanyakan perjanjian dana termasuk pilihan sekurang-kurangnya dua lanjutan setahun, yang menjadikan hayat dana 12 tahun. Artikelnya juga menyatakan dana median mengambil masa sedikit lebih daripada 14 tahun untuk ditutup, dan hanya kira-kira 7 peratus dibubarkan dalam tempoh sedekad. Angka sepuluh tahun ialah cara dana dipasarkan, bukan berapa lama wang terikat.
Dalam hayat itu, dana biasanya terbahagi kepada dua fasa:
- Tempoh pelaburan. Tahun-tahun awal, apabila dana menulis cek baharu kepada syarikat baharu. Dana lazimnya memperlahankan atau menghentikan pelaburan baharu apabila fasa ini berakhir, bergantung pada perjanjian.
- Tempoh penuaian. Tahun-tahun kemudian, apabila dana menyokong syarikat sedia ada, membuat pelaburan susulan daripada rizab dan berusaha ke arah exit.
Rizab lebih penting daripada yang dijangka pengasas. NVCA menyatakan bahawa pembiayaan awal sesebuah syarikat akan menyebabkan dana venture menyimpan tiga atau empat kali ganda pelaburan pertama itu untuk pembiayaan susulan. Dana yang melabur $1 juta dalam pusingan seed mungkin telah mengetepikan beberapa juta lagi untuk pusingan kemudian, sebab itu saiz dana membentuk peringkat yang dilaburkannya dan saiz cek yang boleh ditulisnya.
Jam dana juga jam pengasas. Pelabur memerlukan exit dalam hayat dana, dan itu membentuk apa yang mereka sokong. NVCA menyatakan pulangan datang selepas syarikat diambil alih atau disenaraikan secara awam, dan meletakkan purata gabungan exit pada kira-kira 15 peratus melalui IPO dan kira-kira separuh melalui penggabungan dan pengambilalihan.
Bagaimana VC dibayar: yuran pengurusan dan carried interest
GP memperoleh wang dengan dua cara.
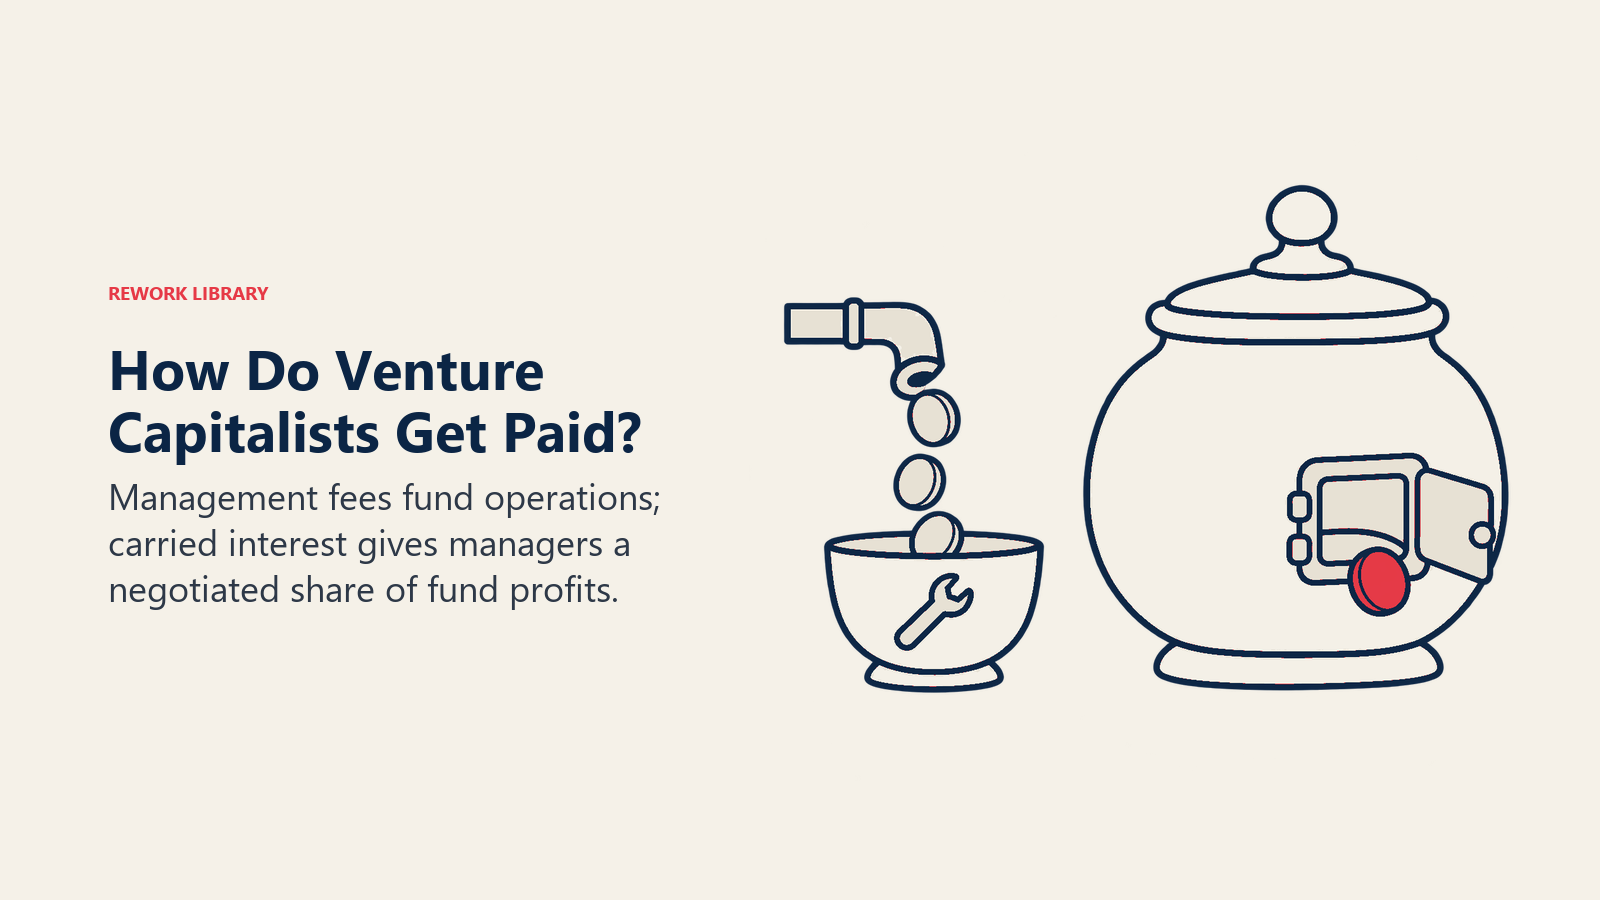
Yuran pengurusan ialah caj tahunan yang menampung gaji, sewa, perjalanan dan penyelidikan. Ia dibayar sama ada dana memperoleh wang atau tidak.
Carried interest ("carry") ialah bahagian GP daripada keuntungan dana. Ia dibayar hanya jika dana memulangkan wang kepada LP, dan perjanjian perkongsian menetapkan bagaimana dan bila ia dikira.
Singkatan lazim ialah "2 dan 20": yuran pengurusan tahunan 2 peratus dan bahagian prestasi 20 peratus. Suruhanjaya Sekuriti dan Bursa AS (SEC) menerangkan singkatan itu dalam tindakan penguatkuasaan 2022 terhadap seorang pengurus venture yang mengiklankan yurannya sebagai "2 dan 20" piawaian industri. SEC menyatakan frasa itu akan menyebabkan pelabur percaya pengurus tersebut akan mengutip yuran pengurusan dua peratus pada setiap tahun dalam tempoh 10 tahun dananya, dan mengutip yuran prestasi 20 peratus secara berasingan. Itu bacaan yang berguna tentang maksud lazim frasa tersebut. Ia juga peringatan bahawa label itu ialah konvensyen, bukan peraturan. Dana sebenar menetapkan terma sendiri, dan LP menjalankan usaha wajar ke atasnya.
Berikut contoh hipotetikal dengan angka bulat, sekadar untuk menunjukkan mekanismenya:
- Kumpulan LP komited $100 juta kepada dana baharu.
- Dana mengenakan 2 peratus setahun. Untuk memudahkan aritmetik, andaikan yuran dikira atas $100 juta penuh selama sepuluh tahun. Itu $2 juta setahun, atau $20 juta sepanjang hayat dana.
- Dana akhirnya memulangkan $300 juta kepada LP dan GP secara gabungan.
- Pada bahagian prestasi 20 peratus, dan mengabaikan butiran bagaimana perjanjian sebenar mengira keuntungan, carry GP kira-kira $40 juta (20 peratus daripada keuntungan $200 juta).
Perjanjian sebenar berbeza tentang apa yang dikenakan yuran, sama ada yuran menurun selepas tempoh pelaburan, dan bagaimana keuntungan diukur. Intipati contoh ini ialah insentifnya. Yuran pengurusan membayar GP untuk meneruskan operasi, dan carry ialah tempat potensi keuntungan sebenar berada. Sebab itu GP sangat mengambil berat tentang mencari pemenang besar yang jarang ditemui.
Power law: mengapa VC membiayai apa yang dibiayainya
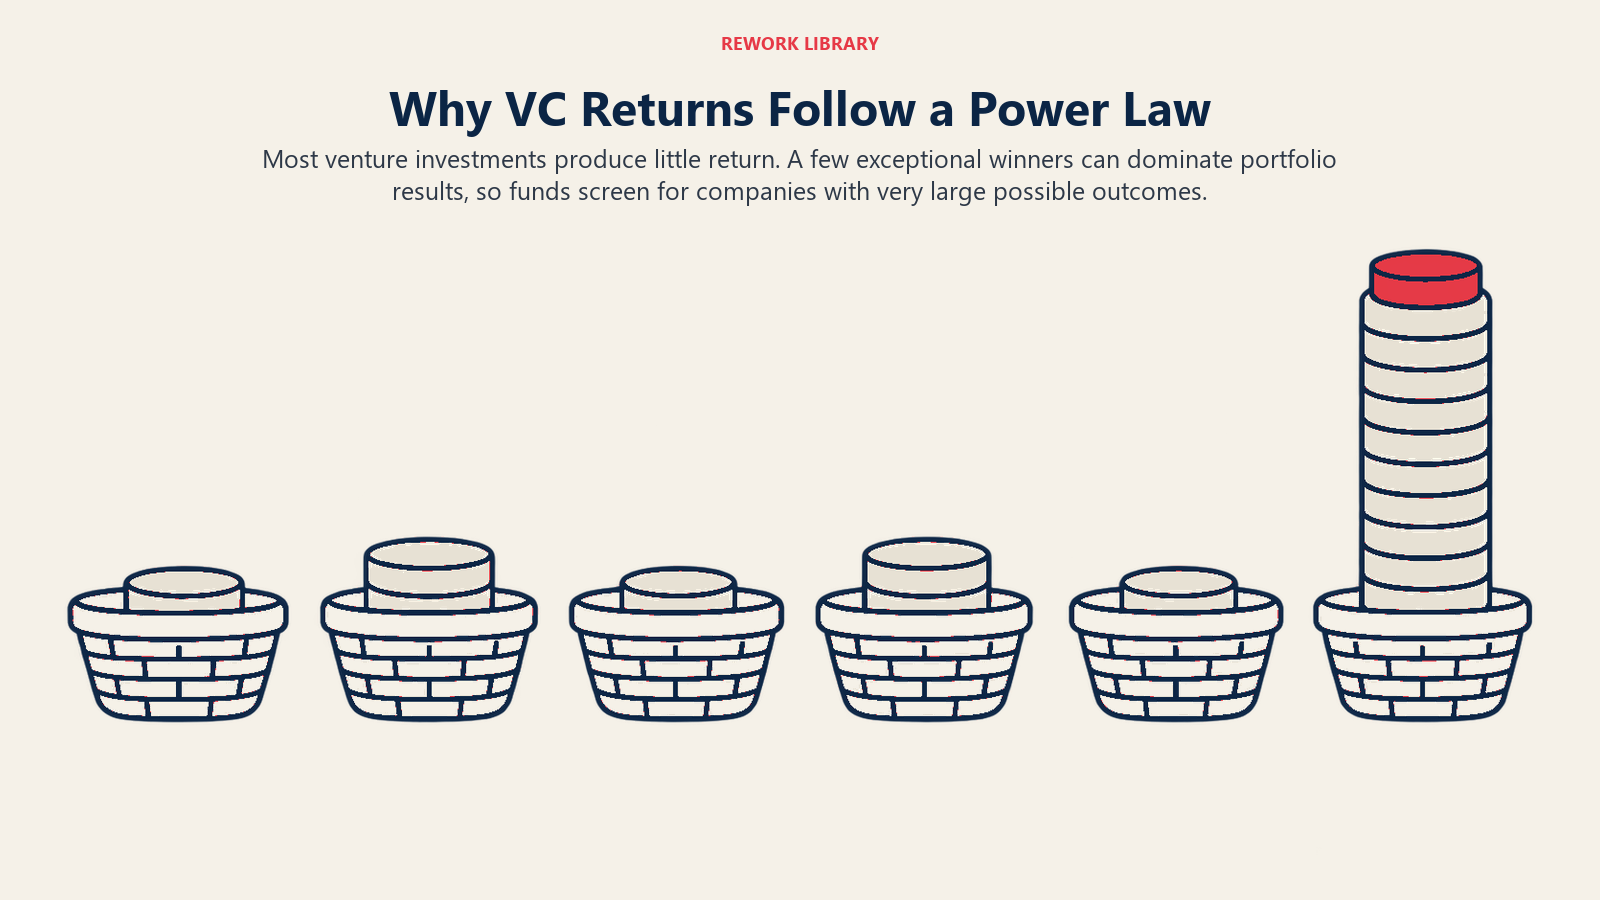
Portfolio venture bukan bakul tempat setiap syarikat menyumbang sama rata. Segelintir pelaburan menghasilkan hampir semua pulangan, dan kebanyakannya menghasilkan sedikit. Paul Graham dari Y Combinator menulis bahawa dalam pelaburan startup, hampir semua pulangan tertumpu pada beberapa pemenang besar. Contoh beliau: syarikat yang dibiayai Y Combinator bernilai sekitar $10 bilion pada masa itu, dan hanya dua daripadanya, Dropbox dan Airbnb, menyumbang kira-kira tiga perempat.
Corak ini mempunyai akibat langsung:
- VC memerlukan outlier. Dana tidak boleh memulangkan modalnya melalui longgokan hasil yang memuaskan. Ia memerlukan beberapa syarikat yang berkembang berkali-kali ganda. Perniagaan yang nilainya berganda dua kali kemudian mendatar ialah hasil yang baik bagi pengasas dan lemah bagi dana.
- Terlepas pemenang lebih mahal daripada menyokong yang gagal. Pelaburan yang gagal kehilangan paling banyak sebanyak cek itu. Outlier yang ditolak ialah kerugian bersaiz tanpa had, jadi VC sering memilih syarikat berani dengan peluang kecil untuk menjadi hebat berbanding syarikat selamat yang tiada peluang itu.
- Saiz pasaran menjadi ujian saringan. Jika hasil realistik terbaik ialah penjualan $50 juta, matematiknya jarang berjaya bagi dana yang memerlukan beberapa hasil sebilion dolar. Sebab itu pelabur bertanya tentang saiz pasaran begitu awal.
- Tekanan untuk berkembang. Oleh sebab pulangan dana bergantung pada beberapa syarikat, GP mendesak syarikat itu berkembang pantas dan mengumpul dana semula. Hasilnya ialah ketidakpadanan pengasas-pelabur yang diterangkan oleh startup bootstrapped berbanding yang disokong venture dari sisi pengasas.
Cara pelaburan VC berfungsi, langkah demi langkah
Prosesnya berbeza mengikut firma, tetapi kebanyakan perjanjian mengikut laluan yang serupa.
- Pencarian. Perjanjian datang melalui hubungan pengasas, rujukan, accelerator dan demo day, serta penyelidikan pelabur sendiri.
- Saringan. Seorang associate atau partner membuat panggilan pertama. Banyak firma menolak di sini, dan kebanyakan pengasas tidak pernah mendengar lebih daripada balasan ringkas.
- Mesyuarat partner. Para partner membahaskan pasukan, pasaran, produk dan traksi.
- Term sheet. Jika firma mahu menyertai, ia menghantar term sheet tidak mengikat yang merangkumi harga, kerusi lembaga pengarah dan hak. Pelabur yang menetapkan harga dan terma ialah pelabur utama.
- Usaha wajar. Firma mengesahkan dakwaan tentang perniagaan, kedudukan undang-undang dan kewangan. Lihat usaha wajar startup.
- Penutupan. Peguam memuktamadkan dokumen, wang dipindahkan, dan pelabur menerima saham serta sering sebuah kerusi lembaga pengarah.
- Selepas pelaburan. Firma menasihati, membuat perkenalan, membantu pengambilan pekerja, dan memutuskan sama ada hendak membuat pelaburan susulan dalam pusingan kemudian daripada rizabnya.
- Exit. Syarikat dijual atau disenaraikan secara awam, dan hasil mengalir semula melalui dana kepada LP, dengan carry dibayar kepada GP.
Setiap pusingan menjual sebahagian syarikat, yang menjadi subjek pencairan ekuiti. Nama peringkat (seed, Siri A, B, C) dibincangkan dalam pusingan seed dan pembiayaan Siri A, B dan C.
VC berbanding angel berbanding corporate venture capital
| Dana modal teroka | Pelabur angel | Corporate venture capital | |
|---|---|---|---|
| Wang siapa | Modal terkumpul LP | Wang individu itu sendiri | Kunci kira-kira syarikat induk atau dana khusus |
| Peringkat lazim | Seed hingga pertumbuhan, bergantung pada dana | Sering wang luar paling awal | Berbeza, sering terikat pada strategi syarikat induk |
| Matlamat | Pulangan kewangan kepada LP, yang membayar carry | Pulangan, serta minat terhadap pengasas atau sektor | Pulangan kewangan dan manfaat strategik |
| Proses keputusan | Partner mengundi, dengan strategi seluruh dana | Seorang individu, keputusan pantas | Kelulusan korporat, boleh lebih perlahan |
| Kapasiti susulan | Rizab terbina dalam dana | Biasanya terhad | Bergantung pada bajet syarikat induk |
| Jam dana | Hayat dana terhad | Tiada | Ditetapkan oleh syarikat induk |
Pelabur angel melabur dana peribadi, jadi tiada LP untuk dipertanggungjawabkan dan tiada jam dana. Sebab itu angel boleh menyokong syarikat yang tidak disokong dana, tetapi mereka jarang mempunyai rizab untuk mengikutinya melalui pusingan kemudian. Corporate venture capital datang daripada syarikat operasi yang mahukan pulangan kewangan dan juga sesuatu yang strategik, seperti akses kepada teknologi atau pelanggan baharu. Pengasas menimbang gabungan itu terhadap potensi konflik, terutamanya jika pelabur korporat bersaing dengan bakal pengambil alih mereka.
Apa yang patut diambil pengasas daripada ini
- Kenali dana, bukan sekadar partner. Tanya sebesar mana dana itu, bila ia dikumpulkan, berapa banyak diketepikan untuk pelaburan susulan, dan sama ada ia masih dalam tempoh pelaburan. Dana yang hampir tamat hayat bertindak berbeza daripada yang baharu.
- Kesesuaian lebih penting daripada kemasyhuran. Dana yang memerlukan hasil yang sangat besar akan mendesaknya. Jika rancangan anda ialah syarikat tahan lama dan menguntungkan bersaiz sederhana, laluan pembiayaan lain mungkin lebih berkhidmat kepada anda.
- Terma bertahan lebih lama daripada hubungan. Keutamaan, kerusi lembaga pengarah dan hak persetujuan kekal bersama syarikat selepas seorang partner meninggalkan firma.
- Ini pendidikan am. Ia bukan nasihat undang-undang atau kewangan, dan peraturan sekuriti serta dana berbeza mengikut negara.
Fakta Utama
- Kebanyakan dana venture ialah perkongsian liabiliti terhad: GP menguruskan dana dan LP membekalkan modal, menurut NVCA.
- LP komited modal yang ditarik melalui capital call apabila pelaburan dibuat (NVCA).
- Perjanjian perkongsian venture piawai berlangsung sepuluh tahun, dengan lanjutan yang dalam praktik menjadikan dana berjalan lebih lama (NVCA). Dana median mengambil masa sedikit lebih daripada 14 tahun untuk ditutup, menurut Institutional Investor.
- "2 dan 20" bermaksud yuran pengurusan tahunan 2 peratus ditambah yuran prestasi 20 peratus, seperti yang diterangkan SEC pada 2022.
- Graham melaporkan bahawa Dropbox dan Airbnb menyumbang kira-kira tiga perempat nilai syarikat yang dibiayai YC ketika beliau menulis esei itu.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Bagaimana dana VC distrukturkan
- Hayat dana dan tempoh pelaburan
- Bagaimana VC dibayar: yuran pengurusan dan carried interest
- Power law: mengapa VC membiayai apa yang dibiayainya
- Cara pelaburan VC berfungsi, langkah demi langkah
- VC berbanding angel berbanding corporate venture capital
- Apa yang patut diambil pengasas daripada ini
- Fakta Utama
- Bacaan Berkaitan