Apakah Itu Employee Stock Option Pool?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Employee stock option pool (kolam opsyen saham pekerja) ialah sekumpulan saham syarikat yang diketepikan untuk pemberian opsyen saham pada masa depan (dan kadangkala ganjaran ekuiti lain) kepada pekerja, penasihat dan penyedia perkhidmatan lain. Cooley GO mentakrifkannya sebagai saham yang diketepikan untuk diterbitkan kepada penyedia perkhidmatan melalui opsyen dan insentif ekuiti lain. Pool ini belum dimiliki sesiapa. Ia ialah simpanan yang dikurangkan oleh lembaga pengarah apabila orang diambil bekerja atau dinaikkan pangkat.
Para pengasas bertembung dengan option pool pada satu saat yang sangat khusus: term sheet bagi pusingan berharga. Pelabur lazimnya mahu pool itu ditetapkan saiznya dan disediakan sebelum mereka melabur, dan cara ia ditulis boleh mengubah secara senyap nilai sebenar sesuatu "penilaian" bagi mereka yang sudah memegang saham. Itulah yang dimaksudkan dengan "option pool shuffle", dan kita akan menghuraikan aritmetiknya di bawah.
Ini bahan rujukan, bukan nasihat undang-undang atau cukai. Terma, peraturan cukai dan undang-undang sekuriti berbeza mengikut bidang kuasa dan perjanjian, jadi minta peguam dan penasihat cukai menyemak sebarang pelan atau term sheet yang sebenar.
Mengapa Syarikat Mencipta Option Pool
Syarikat peringkat awal jarang dapat menandingi gaji syarikat besar. Opsyen membolehkan seorang pekerja baharu berkongsi potensi kenaikan nilai syarikat jika ia dijual atau disenaraikan kemudian, iaitu pertukaran yang diperihalkan Cooley GO dalam takrifan pool tersebut. Pool wujud supaya syarikat boleh menjanjikan potensi itu tanpa menerbitkan saham baharu dan meminda piagamnya setiap kali ia mengambil seseorang.
Dalam praktiknya, pool menjalankan tiga tugas:
- Pengambilan pekerja. Tawaran boleh merangkumi sejumlah opsyen di samping gaji.
- Pengekalan. Opsyen di-vest dari semasa ke semasa, jadi terus berkhidmat membawa ganjaran kewangan.
- Perancangan. Bilangan saham yang diketepikan memaksa pengasas dan lembaga pengarah memikirkan berapa ramai pekerja yang diperlukan pada peringkat seterusnya.
Pool lazimnya diwujudkan melalui resolusi lembaga pengarah dan pelan saham, dan penambahannya biasanya memerlukan kelulusan pemegang saham. Pembiayaan modal teroka ialah saat biasa apabila ia diperbesarkan, menurut entri glosari Cooley GO yang sama.
Seberapa Besar Pool Itu Patut Dibuat?
Tiada formula tetap. Panduan Cooley GO tentang merundingkan option pool menyatakan pelabur mungkin menganggap pool 20% sebagai "standard" bagi syarikat Series A berdasarkan pengalaman mereka dengan startup lain, dan mengesyorkan agar membina bajet opsyen sebaliknya. Bajet itu bermula daripada pengambilan pekerja yang diperlukan dalam lebih kurang 12 hingga 18 bulan akan datang untuk mencapai pelan operasi yang dibentangkan kepada pelabur, dan ia biasanya menghasilkan pool yang kerap kali lebih rendah daripada peratusan abstrak yang disangka diperlukan oleh pelabur.
Jadi, daripada memetik peratusan "tipikal", fikirkan saiz pool sebagai hasil daripada pelan pengambilan pekerja:
- Senaraikan peranan yang anda jangka akan diisi sebelum pembiayaan seterusnya.
- Tetapkan bagi setiap satu pemberian ekuiti kasar, berdasarkan kekananan dan amalan pasaran.
- Jumlahkan pemberian itu, tambah sedikit penimbal, dan nyatakan jumlahnya sebagai peratusan syarikat selepas pusingan ditutup.
Mana-mana angka yang disebut sebagai biasa bagi seed atau Series A ialah purata perjanjian orang lain. Pelan anda sendiri ialah sauh yang lebih baik.
Option Pool Shuffle: Pre-Money berbanding Post-Money
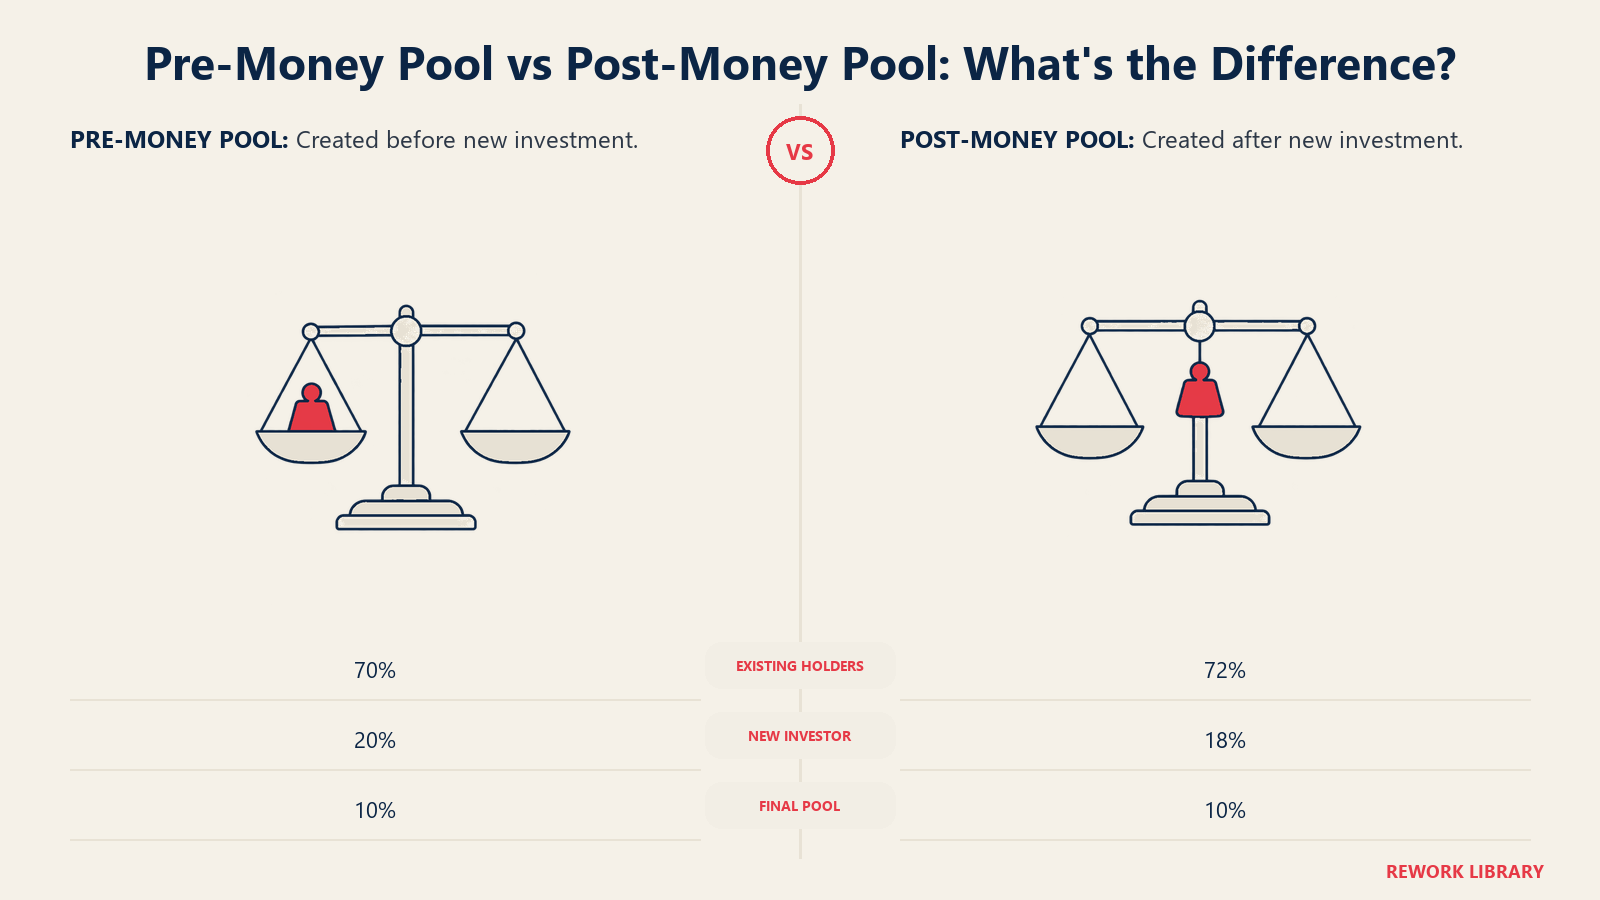
Saiz pool kurang penting berbanding kedudukannya dalam pengiraan. Cooley GO menjelaskan bahawa kebanyakan pelabur mengehendaki keseluruhan peratusan pool selepas penutupan dilayan sebagai sebahagian daripada permodalan sebelum penutupan semasa mengira harga sesaham, yang bermakna ia hanya mencairkan pegangan pemegang sedia ada dan bukan saham pelabur baharu. Itulah shuffle. Penilaian pre-money utama kekal sama, tetapi nilai pre-money berkesan bagi pemegang sedia ada menurun.
Panduan pengguna SAFE post-money Y Combinator menarik garis yang serupa bagi SAFE. Ia menjelaskan bahawa valuation cap post-money ialah "post" bagi opsyen dan option pool yang wujud sebelum pembiayaan ekuiti, tetapi bukan "post" bagi pool baharu atau yang ditambah sebagai sebahagian daripada pembiayaan itu. Anda boleh membaca lafaznya dalam dokumen YC.
Contoh Kerja (Ilustrasi)
Angka di bawah dibuat-buat untuk menunjukkan mekanismenya. Ia bukan data syarikat sebenar.
Andaikan pemegang sedia ada (pengasas dan pasukan awal) memiliki 8,000,000 saham dan belum ada pool. Seorang pelabur menawarkan $2M pada penilaian pre-money $8M, jadi penilaian post-money ialah $10M dan pelabur menjangka 20%. Pelabur juga mahukan pool tidak diterbitkan sebanyak 10%, diukur pada permodalan selepas penutupan.
Senario A: pool berada dalam pre-money (shuffle). Selepas penutupan, pelabur memegang 20%, pool memegang 10%, dan pemegang sedia ada mendapat baki: 70%.
- Jumlah saham selepas penutupan: 8,000,000 / 0.70 = kira-kira 11,428,571
- Pool: 10% = kira-kira 1,142,857 saham
- Pelabur: 20% = kira-kira 2,285,714 saham
- Harga sesaham: $2,000,000 / 2,285,714 = $0.875
Nilai 8,000,000 saham pemegang sedia ada ialah 8,000,000 x $0.875 = $7M. "Pre-money $8M" itu menjadi pre-money berkesan $7M bagi mereka.
Senario B: pool diwujudkan selepas pelaburan (post-money). Pelabur membeli 20% syarikat dahulu, pada $1.00 sesaham (2,000,000 saham baharu ke dalam jumlah 10,000,000). Kemudian pool ditambah supaya sama dengan 10% daripada jumlah akhir, yang mencairkan pegangan semua orang, termasuk pelabur.
- Jumlah akhir: 10,000,000 / 0.90 = kira-kira 11,111,111 saham
- Pool: kira-kira 1,111,111 saham (10%)
- Pelabur: 2,000,000 saham, iaitu 18%
- Pemegang sedia ada: 8,000,000 saham, iaitu 72%
| Metrik | A: pool dalam pre-money | B: pool selepas pelaburan |
|---|---|---|
| Harga sesaham | $0.875 | $1.00 |
| Pemilikan pemegang sedia ada | 70% | 72% |
| Pemilikan pelabur | 20% | 18% |
| Pool | 10% | 10% |
| Nilai pre-money berkesan kepada pemegang sedia ada | $7M | $8M |
Pool sama saiznya dalam kedua-dua kes. Yang berubah ialah siapa yang menanggungnya. Dalam praktiknya, term sheet jatuh di antara kedua-dua hujung ini, dan sasaran pemilikan pelabur sering menjadi perkara yang dirundingkan. Anggaplah contoh ini sebagai cara untuk melihat tuasnya, bukan penanda aras pasaran.
Fakta Utama: Employee Stock Option Pool
- Option pool ialah simpanan saham yang diketepikan untuk pemberian opsyen pada masa depan kepada pekerja, penasihat dan penyedia perkhidmatan lain (Cooley GO).
- Kebanyakan pelabur melayan pool selepas penutupan sebagai sebahagian daripada permodalan sebelum penutupan, jadi ia hanya mencairkan pegangan pemegang sedia ada (Cooley GO).
- Dalam contoh ilustrasi di atas, pool 10% dalam pre-money mengubah angka utama $8M menjadi pre-money berkesan $7M bagi pemegang sedia ada.
- Konvensyen vesting yang lazim ialah empat tahun dengan cliff satu tahun, kemudian vesting bulanan (WilmerHale).
- Di bawah kod cukai AS, incentive stock option tidak boleh mempunyai harga strike di bawah nilai pasaran saksama semasa pemberian (26 U.S.C. 422).
- Saiz pool patut datang daripada pelan pengambilan pekerja, bukan petua kasar.
Vesting: Bagaimana Opsyen Diperoleh
Opsyen tidak boleh digunakan sekali gus. Ia di-vest, iaitu pemegangnya memperoleh hak untuk melaksanakannya dari semasa ke semasa. Amalan startup WilmerHale menerangkan konvensyen biasa dalam rencananya tentang vesting saham pengasas: jadual empat tahun dengan cliff satu tahun, jadi 25% di-vest selepas setahun, diikuti vesting bulan demi bulan bagi tiga tahun yang berbaki. Rencana itu ditulis tentang saham pengasas. Pemberian opsyen pekerja sering mengikut corak serupa, tetapi jadual sebenar ditetapkan oleh pelan dan perjanjian pemberian setiap syarikat, dan ia berbeza-beza.
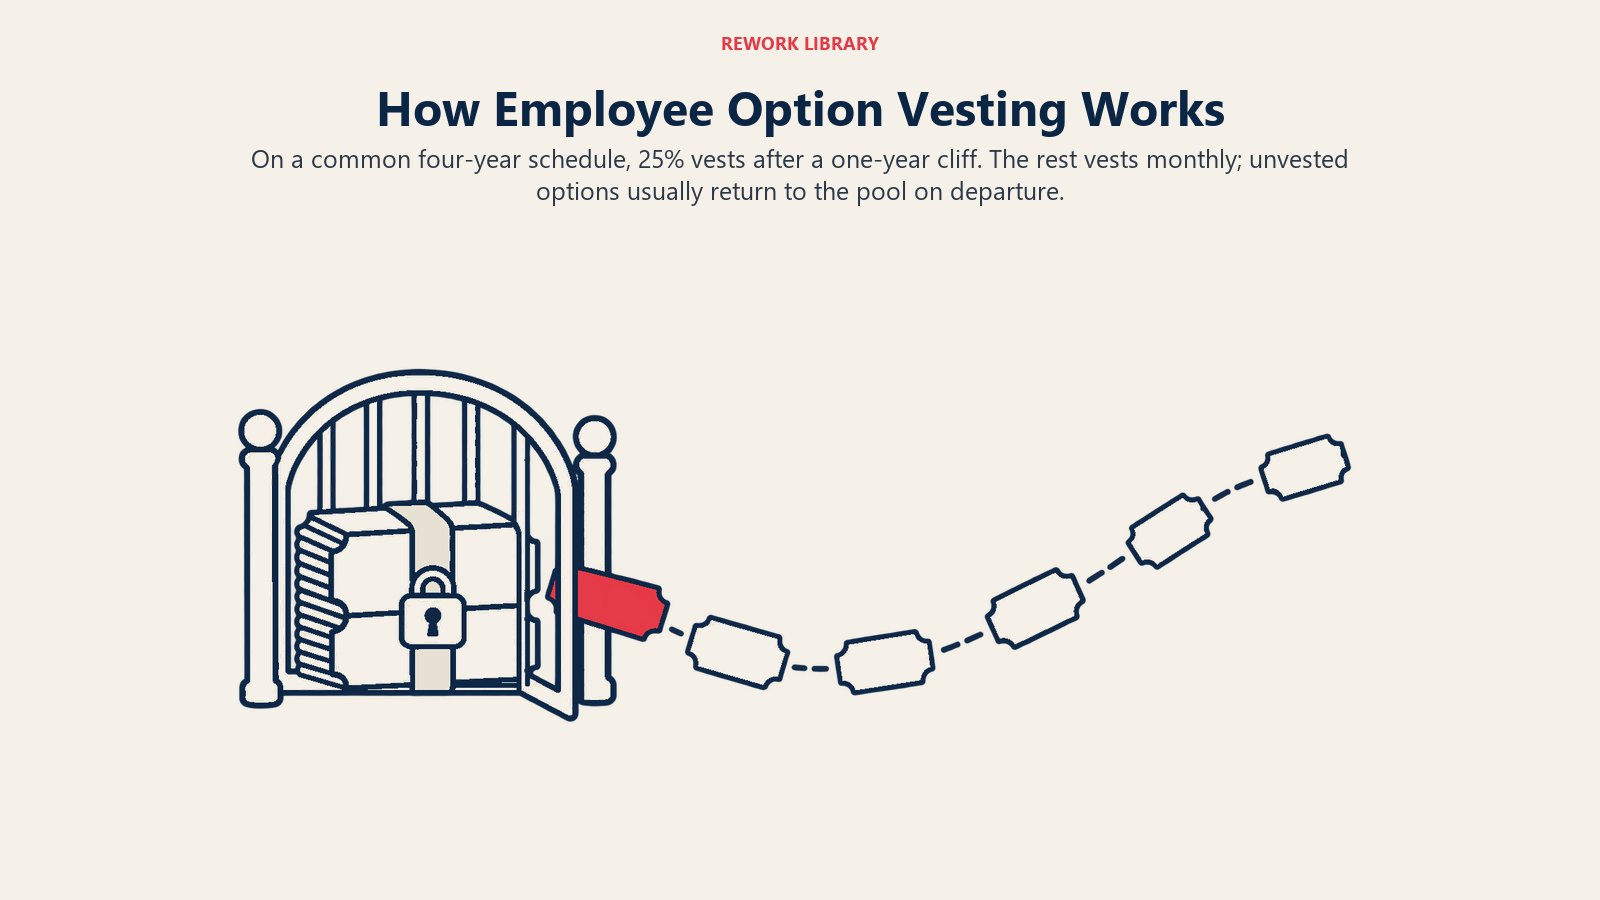
Cliff satu tahun bermakna sesiapa yang berhenti pada bulan kesebelas tidak mendapat apa-apa. Selepas cliff, setiap bulan menambah satu bahagian. Opsyen yang belum di-vest biasanya kembali ke pool apabila seseorang berhenti, yang menjadi sebahagian sebab pool boleh dikitar semula.
Harga Strike dan 409A
Opsyen memberi pemegangnya hak untuk membeli saham pada harga tetap, yang dipanggil harga strike atau harga laksana. Supaya opsyen itu bernilai, saham perlu bernilai lebih daripada harga strike apabila ia dilaksanakan.
Harga strike bukan pilihan bebas. Agar opsyen bukan kelayakan (non-qualified) kekal di luar peraturan pampasan tertunda AS, peraturan Perbendaharaan 26 CFR 1.409A-1 menyatakan harga laksana tidak boleh sekali-kali kurang daripada nilai pasaran saksama saham asas pada tarikh pemberian, dan bilangan saham mesti ditetapkan semasa pemberian. Bagi syarikat swasta, peraturan yang sama menetapkan anggapan kewajaran bagi kaedah penilaian tertentu, termasuk penilaian bebas yang usianya tidak melebihi 12 bulan pada masa ia digunakan. Peraturan itu juga membenarkan IRS menyangkal anggapan tersebut jika kaedah atau penggunaannya sangat tidak munasabah.
Itulah sebabnya startup AS lazimnya mengupah penilaian bebas, yang sering dipanggil penilaian 409A, sebelum memberikan opsyen dan memperbaruinya selepas pembiayaan atau peristiwa penting lain. Nilai saham biasa biasanya lebih rendah daripada harga saham keutamaan yang dibayar pelabur, kerana saham keutamaan membawa hak tambahan seperti keutamaan pencairan.
ISO berbanding NSO
Opsyen AS terbahagi kepada dua kategori cukai.
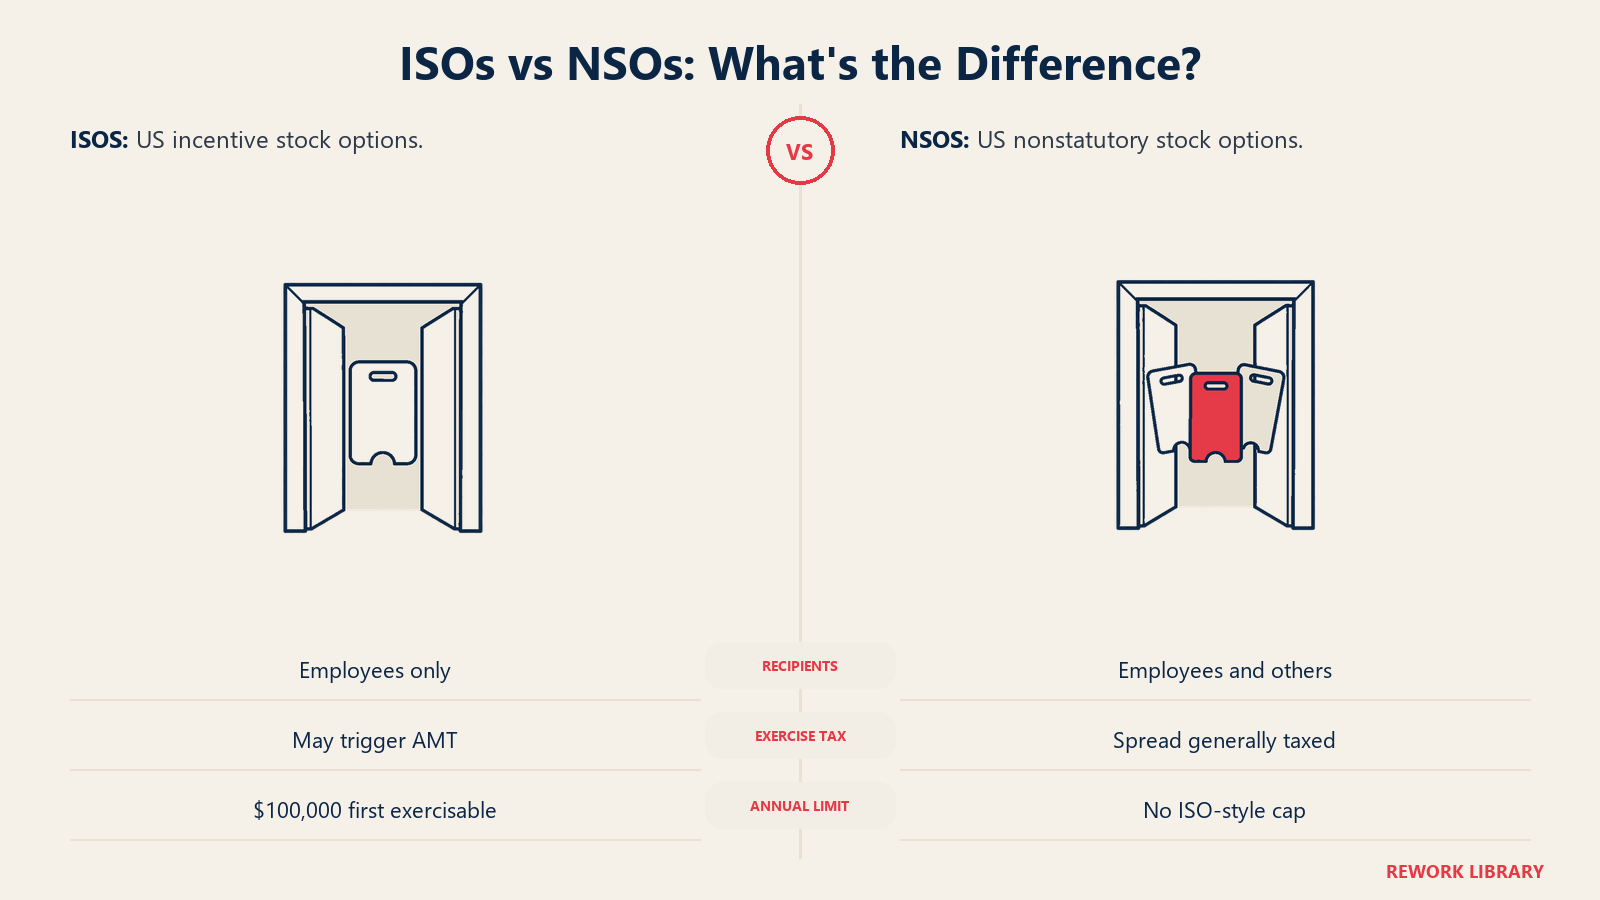
| Opsyen saham insentif (ISO) | Opsyen saham bukan statutori (NSO) | |
|---|---|---|
| Siapa boleh menerimanya | Pekerja sahaja | Pekerja, penasihat, kontraktor, pengarah |
| Cukai semasa pelaksanaan | Amnya tiada cukai pendapatan biasa; mungkin mencetuskan cukai minimum alternatif | Spread (nilai pasaran saksama tolak harga laksana) amnya dikenakan cukai semasa pelaksanaan apabila nilai tidak mudah ditentukan |
| Cukai semasa jualan | Amnya keuntungan modal jika syarat pegangan dipenuhi | Keuntungan atau kerugian modal atas perubahan nilai kemudian |
| Had dolar | Saham bernilai $100,000 yang mula boleh dilaksanakan setahun | Tiada |
Ringkasan IRS tentang opsyen saham menyatakan bahawa bagi ISO anda amnya tidak memasukkan sebarang jumlah ke dalam pendapatan semasa menerima atau melaksanakan opsyen, bahawa ia boleh tertakluk kepada cukai minimum alternatif pada tahun pelaksanaan, dan bahawa tempoh pegangan khas terpakai. Bagi NSO yang nilainya tidak mudah ditentukan, ia menyatakan spread dicukai semasa pelaksanaan. Statut di sebalik ISO, 26 U.S.C. 422, menambah syarat: harga opsyen tidak boleh di bawah nilai pasaran saksama semasa pemberian, opsyen tidak boleh dilaksanakan selepas sepuluh tahun, dan opsyen yang mula boleh dilaksanakan dalam sesuatu tahun kalendar melebihi nilai saham $100,000 dianggap sebagai bukan ISO. Terdapat juga peraturan khas bagi pemegang lebih 10% kuasa mengundi.
Pekerja di luar AS menghadapi peraturan berbeza, dan banyak negara mengenakan cukai ke atas opsyen secara berlainan. Dapatkan nasihat tempatan sebelum mereka bentuk pelan untuk pasukan antarabangsa.
Refresh: Menokok Tambah Pool Kemudian
Pool itu terhad. Apabila syarikat mengambil pekerja dan memberikan opsyen, bahagian yang tidak diterbitkan semakin mengecil, dan pelabur pada pusingan seterusnya sering meminta ia ditokok tambah. Tokok tambah itu dipanggil refresh. Ia biasanya berlaku dalam kedudukan pre-money yang sama seperti pool asal, jadi logik shuffle yang sama terpakai setiap kali.
Beberapa amalan praktikal membantu:
- Jejaki pool yang tidak diterbitkan, bukan sekadar jumlahnya. Pool yang 10% di atas kertas tetapi sudah 80% diberikan menyisakan ruang yang kecil.
- Gunakan pelan pengambilan pekerja untuk mewajarkan saiz refresh, seperti yang dicadangkan Cooley GO bagi pool awal.
- Modelkan setiap refresh dalam cap table sebelum bersetuju dengan term sheet, supaya anda melihat pencairan pegangan pengasas sebelum ia berlaku.
Kesilapan Biasa
- Hanya merundingkan penilaian. Harga utama yang lebih tinggi dengan pool pre-money yang besar boleh menyebabkan pemegang sedia ada mendapat kurang daripada harga yang lebih rendah dengan pool yang lebih kecil.
- Menetapkan saiz berdasarkan petua kasar. Peratusan yang dipinjam daripada perjanjian orang lain bukan pelan pengambilan pekerja.
- Memberikan opsyen tanpa penilaian semasa. Di AS, harga strike di bawah nilai pasaran saksama boleh mencetuskan masalah cukai kepada pemegang opsyen.
- Mengabaikan pekerja yang berhenti. Opsyen yang belum di-vest daripada mereka yang berhenti patut kembali ke pool, jadi semak sama ada pelan membenarkannya.
- Menganggap pool sebagai percuma. Setiap opsyen yang diberikan mencairkan pegangan semua orang lain apabila dilaksanakan, jadi setiap pemberian ialah kos.
Kaitan dengan Istilah Lain
- Penilaian. Angka utama. Pool shuffle menunjukkan mengapa nilai berkesan kepada pemegang sedia ada boleh berbeza.
- Down round. Pusingan berharga lebih rendah boleh menjadikan opsyen berada di bawah harga strike, yang menjadikan refresh dan penetapan harga semula perbincangan yang lebih sukar.
- Pelabur utama. Biasanya pihak yang menetapkan saiz pool dalam term sheet.
- Pre-money dan post-money. Dua kerangka yang menentukan siapa menanggung pencairan pegangan.
Soalan Lazim tentang Employee Option Pool
Apakah itu employee stock option pool?
Ia sekumpulan saham yang diketepikan untuk pemberian opsyen pada masa depan kepada pekerja, penasihat dan penyedia perkhidmatan lain. Saham itu tidak dimiliki sesiapa sehingga diberikan, dan lembaga pengarah mengurangkannya apabila mengambil pekerja.
Apakah itu option pool shuffle?
Ia amalan mengira option pool selepas penutupan sebagai sebahagian daripada permodalan sebelum penutupan semasa menentukan harga sesuatu pusingan. Penilaian pre-money utama tidak berubah, tetapi nilai pre-money berkesan kepada pemegang sedia ada menurun, kerana hanya mereka yang menanggung pencairan pegangan akibat pool. Dalam contoh ilustrasi di atas, angka utama $8M menjadi $7M.
Seberapa besar option pool patut dibuat?
Ia bergantung pada pelan pengambilan pekerja. Cooley GO mengesyorkan membina bajet opsyen daripada pengambilan pekerja yang diperlukan dalam 12 hingga 18 bulan akan datang, dan bukan menerima sesuatu peratusan semata-mata kerana pelabur menyebutnya standard.
Apakah maksud jadual vesting empat tahun dengan cliff satu tahun?
Tiada apa-apa di-vest pada tahun pertama, kemudian 25% di-vest pada penanda satu tahun, dan selebihnya di-vest setiap bulan dalam tiga tahun berikutnya. Ia konvensyen yang lazim, tetapi pelan setiap syarikat menetapkan termanya sendiri.
Apakah perbezaan antara ISO dan NSO?
ISO hanya tersedia kepada pekerja dan mendapat layanan cukai AS yang khas jika syarat pegangan dipenuhi, tetapi dihadkan kepada saham bernilai $100,000 yang mula boleh dilaksanakan setahun. NSO boleh diberikan kepada pekerja dan bukan pekerja dan amnya dicukai atas spread semasa pelaksanaan.
Apakah itu penilaian 409A?
Ia penilaian bebas terhadap saham biasa syarikat swasta yang digunakan untuk menetapkan harga strike opsyen. Peraturan Perbendaharaan menetapkan anggapan kewajaran bagi penilaian bebas yang usianya tidak melebihi 12 bulan, itulah sebabnya startup AS biasanya memperbaruinya selepas pembiayaan.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Mengapa Syarikat Mencipta Option Pool
- Seberapa Besar Pool Itu Patut Dibuat?
- Option Pool Shuffle: Pre-Money berbanding Post-Money
- Contoh Kerja (Ilustrasi)
- Vesting: Bagaimana Opsyen Diperoleh
- Harga Strike dan 409A
- ISO berbanding NSO
- Refresh: Menokok Tambah Pool Kemudian
- Kesilapan Biasa
- Kaitan dengan Istilah Lain
- Bacaan Berkaitan