Apakah Itu Corporate Venture Capital?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Corporate venture capital (CVC) ialah apabila syarikat mapan yang bukan institusi kewangan melabur wangnya sendiri dalam startup luar, lazimnya sebagai pertukaran untuk ekuiti minoriti. Pelabur itu ialah perniagaan operasi, seperti pengeluar cip, vendor perisian atau bank, dan bukannya dana yang tugas tunggalnya menghasilkan pulangan untuk rakan kongsi terhad (limited partner) dari luar.
Perbezaan tentang siapa yang menulis cek itu membentuk segala yang lain: mengapa wang itu ditawarkan, apa yang menyertainya, dan soalan apa yang perlu pengasas tanya sebelum menerimanya. CVC boleh membuka pintu kepada pelanggan, teknologi dan pengedaran yang tidak dapat diberikan pelabur kewangan. Ia juga boleh menutup pintu, kerana pesaing syarikat induk mungkin berhenti berunding dengan anda.
Artikel ini mentakrifkan istilah tersebut, menerangkan struktur yang digunakan CVC, membandingkannya dengan venture capital bebas, dan menyenaraikan apa yang perlu pengasas timbang. Ia bahan rujukan, bukan nasihat undang-undang. Terma dan peraturan berbeza mengikut bidang kuasa dan mengikut perjanjian, jadi dapatkan peguam menyemak sebarang perjanjian pelaburan.
Maksud Corporate Venture Capital
Program corporate venture capital mengambil pegangan minoriti dalam startup bagi pihak syarikat induk. Startup kekal bebas. Itulah yang membezakan CVC daripada pengambilalihan, di mana syarikat induk membeli syarikat itu sepenuhnya, dan daripada makmal R&D dalaman, di mana kerja kekal di dalam syarikat induk.
Kebanyakan CVC melabur untuk gabungan dua matlamat:
- Matlamat strategik. Mempelajari teknologi baharu, mendapat akses awal kepada produk yang mungkin kemudian dibeli atau disepadukan oleh syarikat induk, meningkatkan permintaan terhadap platform syarikat induk sendiri, atau memerhati pasaran yang belum dilayan syarikat induk.
- Matlamat kewangan. Memperoleh pulangan atas modal, seperti mana-mana pelabur lain.
Gabungannya berbeza mengikut program. Ada CVC yang mengatakan mereka terutamanya pelabur kewangan yang kebetulan mempunyai penyokong korporat. Yang lain wujud terutamanya untuk melayani strategi syarikat induk. Pengasas patut bertanya yang manakah yang mereka hadapi, kerana ia meramalkan bagaimana pelabur itu bertindak apabila kepentingan berbeza.
Intel Capital, yang menyifatkan dirinya di laman sendiri sebagai ditubuhkan pada 1991 sebagai firma corporate venture capital pertama, menyatakan ia bergantung pada sumber Intel untuk membantu syarikat portfolio, termasuk pengenalan kepada pelanggan dan pakar yang disertakan. Salesforce Ventures menyatakan di lamannya bahawa ia menumpukan pada startup teknologi perusahaan dari peringkat seed hingga pertumbuhan. GV, yang lamannya memperkenalkannya sebagai Google Ventures dan bermula pada 2009, menyenaraikan aplikasi AI, penjagaan kesihatan, alat pembangun, keselamatan dan infrastruktur antara sektornya. Ini ialah huraian oleh unit itu sendiri, bukan penilaian bebas terhadap hasil mereka.
Struktur Lazim
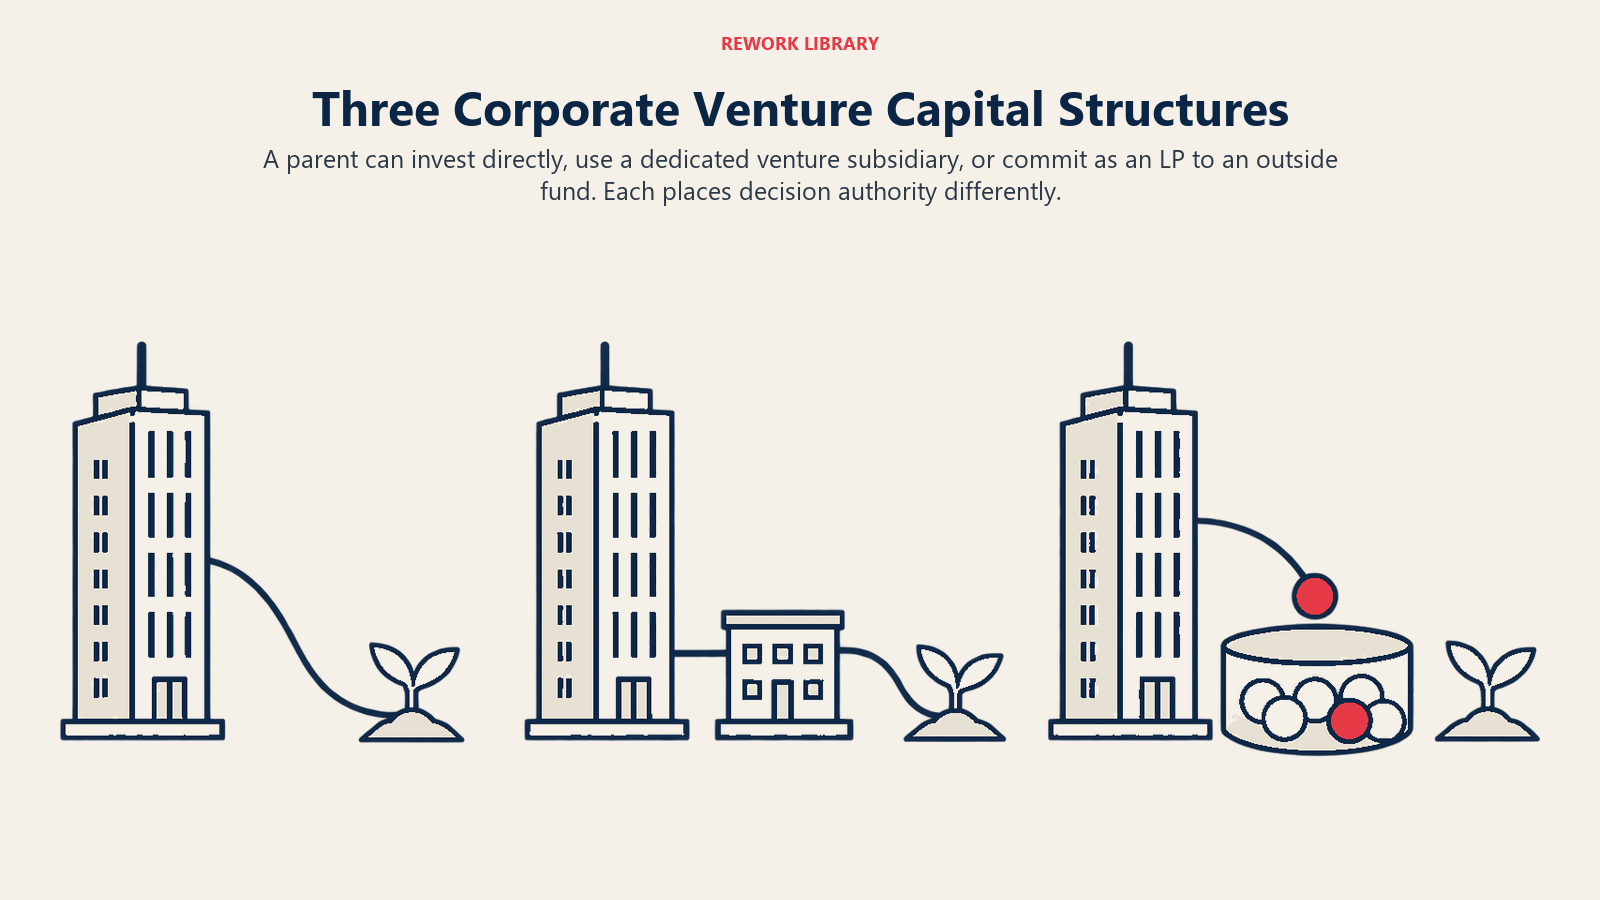
Tiada satu bentuk undang-undang tunggal. Tiga struktur paling kerap muncul.
Pelaburan melalui kunci kira-kira
Syarikat induk melabur secara langsung daripada kunci kira-kiranya sendiri, lazimnya melalui pasukan pembangunan korporat atau strategi yang kecil. Keputusan melalui proses kelulusan biasa syarikat. Ia susunan paling mudah dan paling rapat dengan keutamaan syarikat induk, tetapi boleh perlahan dan boleh bergantung pada eksekutif mana yang menaja program itu.
Dana khusus atau anak syarikat
Syarikat induk mencipta entiti berasingan dengan pasukan, jawatankuasa pelaburan dan kadangkala struktur imbuhannya sendiri. Ia tetap melabur wang syarikat induk, tetapi dengan lebih autonomi dan proses yang lebih pantas. Banyak jenama CVC yang terkenal beroperasi dengan cara ini.
Limited partner dalam dana bebas
Daripada melabur secara langsung, korporat itu menyalurkan wang sebagai rakan kongsi terhad (LP) dalam dana venture yang dikendalikan oleh firma luar. Korporat itu mendapat tingkap ke pasaran dan kadangkala hubungan dengan startup dana tersebut, sementara pengurus dana membuat keputusan pelaburan. Bagi pengasas, ini kelihatan seperti mana-mana pusingan VC bebas, dengan nama korporat di suatu tempat di belakangnya.
Sesetengah korporat juga menjalankan pemecut korporat, di mana startup menyertai program kohort selama beberapa bulan. Ini alat yang berbeza daripada cabang venture, walaupun kedua-duanya kadangkala wujud bersebelahan, dan pemecut boleh menyalurkan perjanjian kepada dana.
| Struktur | Siapa yang memutuskan | Kelajuan | Kedekatan dengan strategi syarikat induk |
|---|---|---|---|
| Pelaburan melalui kunci kira-kira | Pengurusan syarikat induk | Biasanya lebih perlahan | Tertinggi |
| Dana khusus atau anak syarikat | Pasukan pelaburannya sendiri | Lebih pantas | Berbeza mengikut mandat |
| LP dalam dana luar | Pengurus dana luar | Sama seperti mana-mana VC bebas | Terendah |
Perbezaan CVC daripada Venture Capital Bebas
Wangnya mata wang yang sama, tetapi insentifnya tidak.
| Dimensi | Corporate venture capital | Venture capital bebas |
|---|---|---|
| Sumber modal | Kunci kira-kira syarikat induk | Limited partner luar (pencen, endowmen, family office) |
| Matlamat utama | Kesesuaian strategik, sering bersama pulangan | Pulangan kewangan kepada LP dana |
| Hayat dana | Terikat pada bajet dan keutamaan syarikat induk | Lazimnya tempoh dana tetap yang ditetapkan dalam perjanjian perkongsian |
| Nilai selain wang tunai | Pelanggan, pengedaran, teknologi, jenama | Rangkaian, bantuan pengambilan pekerja, pusingan susulan |
| Risiko lazim kepada pengasas | Isyarat kepada pesaing, kebocoran maklumat, syarikat induk hilang minat | Tekanan untuk berkembang cukup pantas bagi memulangkan dana |
| Pembuat keputusan | Boleh termasuk eksekutif unit perniagaan | Rakan kongsi di firma |
Dana bebas juga mempunyai konflik tersendiri, seperti tekanan untuk memulangkan dana dalam tempoh yang ditetapkan. Maksud jadual ini bukanlah satu jenis lebih baik. Maksudnya ialah insentif berbeza, jadi soalan yang anda tanya pun patut berbeza.
Apa Kata Penyelidikan
Kajian awal yang paling banyak dipetik tentang persoalan ini ialah oleh Paul Gompers dan Josh Lerner, diterbitkan sebagai NBER Working Paper 6725 pada September 1998. Mereka meneliti lebih 30,000 transaksi venture dan mendapati pelaburan venture korporat kelihatan sekurang-kurangnya sama berjaya dengan yang disokong organisasi venture bebas, terutamanya apabila ada kesesuaian strategik antara syarikat induk dengan syarikat portfolio. Mereka juga mendapati program korporat tanpa tumpuan strategik cenderung tidak stabil dan sering berhenti melabur selepas bilangan perjanjian yang terhad, dan bahawa pelabur korporat membayar penilaian lebih tinggi daripada pelabur lain tanpa premium itu meningkat bagi perjanjian yang sejajar secara strategik.
Dua peringatan. Data itu meliputi era venture capital yang lebih awal, jadi anggaplah ia kerangka permulaan, bukan ukuran pasaran hari ini. Dan "sekurang-kurangnya sama berjaya" diukur melalui hasil seperti kebarangkalian syarikat portfolio disenaraikan di bursa, yang tidak sama dengan perjanjian yang lebih baik untuk setiap pengasas.
Pengajaran berguna ialah soal kestabilan. CVC yang mempunyai sebab strategik yang jelas untuk wujud lebih berkemungkinan terus melabur sepanjang turun naik pasaran berbanding yang ditubuhkan kerana seorang ahli lembaga mahukan cabang venture.
Fakta Utama: Corporate Venture Capital
- CVC bermaksud syarikat operasi melabur dalam startup luar, lazimnya untuk pegangan minoriti, dengan startup kekal bebas.
- Matlamatnya strategik (teknologi, pelanggan, wawasan pasaran) dan kewangan. Imbangannya berbeza mengikut program.
- Struktur lazim: pelaburan melalui kunci kira-kira, dana khusus atau anak syarikat, atau bertindak sebagai limited partner dalam dana VC luar.
- Kajian NBER 1998 oleh Gompers dan Lerner terhadap 30,000+ transaksi mendapati usaha niaga yang disokong korporat sekurang-kurangnya sama berjaya dengan yang disokong VC bebas, terutamanya dengan kesesuaian strategik.
- Kajian yang sama mendapati program korporat tanpa tumpuan strategik cenderung tidak stabil dan berhenti melabur selepas perjanjian yang terhad.
- Pengasas patut menyemak kesan isyarat, hak maklumat, konflik pesaing, dan sebarang hak penolakan pertama sebelum menerima.
Apa yang Perlu Pengasas Timbang
Isyarat
Nama korporat yang terkenal dalam cap table anda memberitahu pasaran sesuatu. Ia boleh memberi kredibiliti, terutamanya kepada pelanggan dalam industri syarikat induk. Ia juga boleh memberitahu pesaing syarikat induk bahawa anda berada dalam kem pihak lain. Fikirkan kepada siapa anda mahu menjual dalam tiga hingga lima tahun akan datang, dan sama ada ada antara mereka yang akan menganggap pelaburan itu sebagai konflik.
Hak maklumat
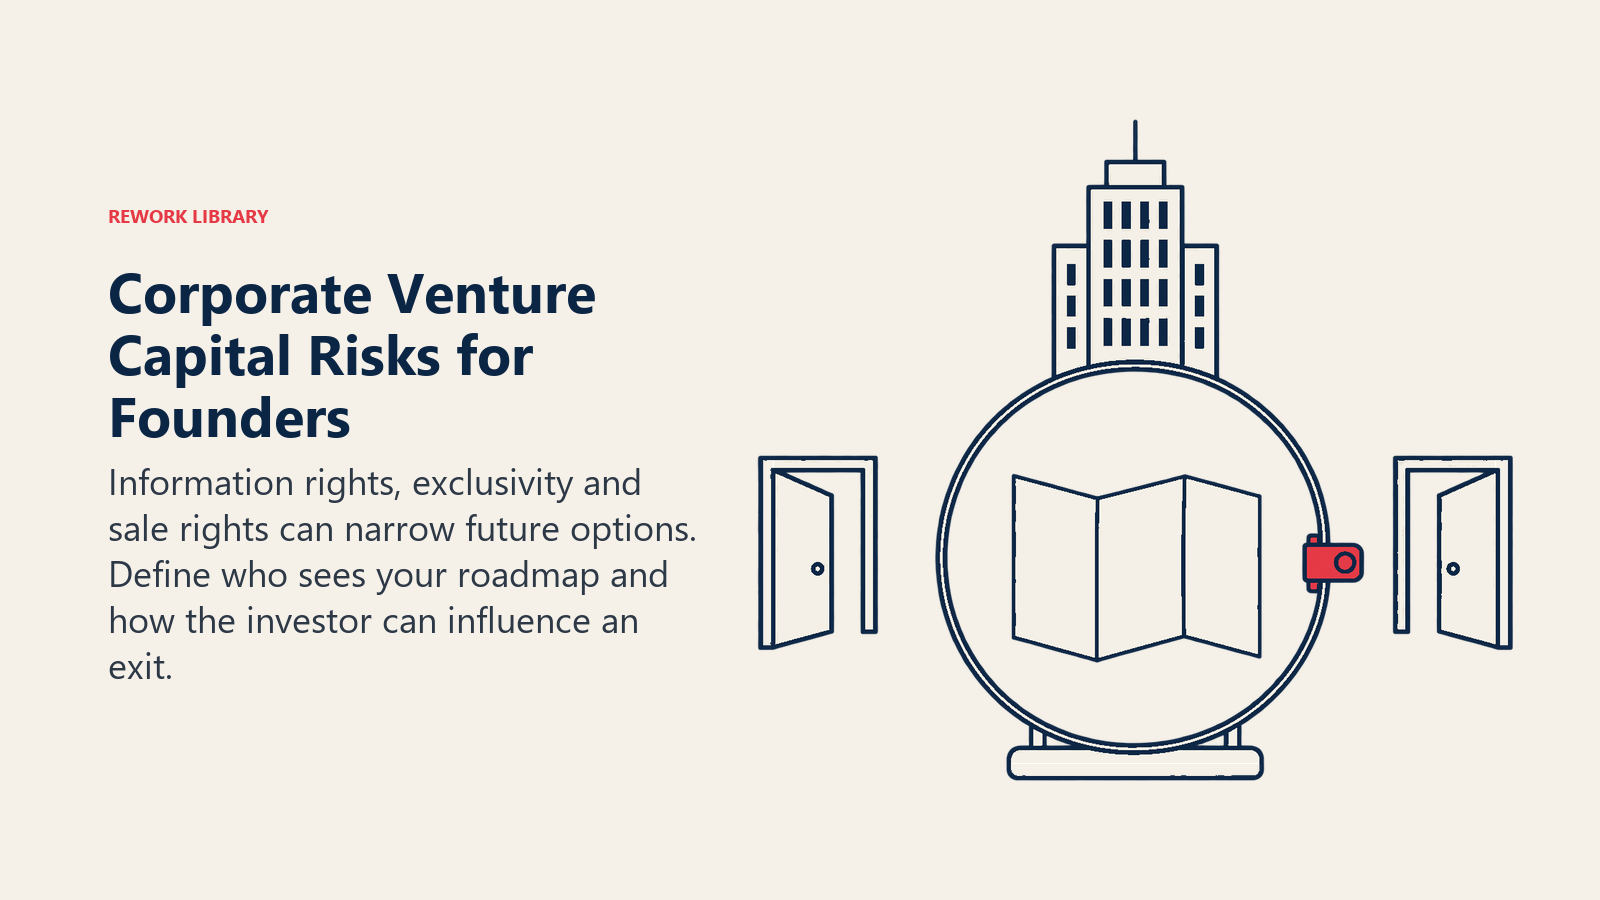
Pelabur sering meminta hak maklumat: penyata kewangan berkala, kerusi pemerhati lembaga atau akses kepada pelan hala tuju. Bagi pelabur kewangan itu pemantauan rutin. Bagi pelabur korporat ia berbeza, kerana orang yang membaca pelan produk anda mungkin bekerja untuk syarikat yang suatu hari nanti boleh bersaing dengan anda atau membina pesaing. Tanya siapa dalam syarikat induk yang melihat maklumat itu, sama ada ia diasingkan daripada unit perniagaan, dan apa yang berlaku jika hubungan itu berakhir. Minta had ini ditulis dalam perjanjian, bukan sekadar dijanjikan dalam mesyuarat.
Konflik dengan pesaing
Jika syarikat induk ialah pemain utama dalam kategori anda, pembeli atau rakan kongsi strategik lain mungkin menjauhi anda. Semak sama ada perjanjian pelaburan menyekat dengan siapa anda boleh bekerjasama, atau sama ada pelabur boleh menyekat perjanjian dengan pesaingnya. Terma eksklusiviti, terutamanya berkaitan pengedaran atau integrasi, patut dirundingkan dengan sengaja.
Hak penolakan pertama dan hak serupa
Sesetengah pelabur korporat meminta hak penolakan pertama (ROFR) atau hak rundingan pertama atas penjualan syarikat. ROFR membolehkan pelabur menyamai tawaran luar. Kesan praktikalnya boleh menghalang pembida lain, yang mungkin tidak mahu meluangkan masa untuk perjanjian yang boleh disamai oleh satu pihak. Hak seperti ini patut ditimbang berbanding manfaat hubungan itu, dan anda patut meminta peguam menerangkan bagaimana ia berinteraksi dengan bahagian lain term sheet.
Tingkah laku pelaburan susulan
CVC mungkin atau mungkin tidak menyokong pusingan kemudian. Hak pro-rata (lihat hak pro-rata) membolehkan pelabur mengekalkan bahagian pemilikannya dengan melabur dalam pusingan akan datang. Pelabur korporat yang mempunyai hak itu tetapi kemudian berhenti mengikuti boleh menghantar isyarat negatif, jadi tanya tentang sejarah program itu dengan pelaburan susulan. Semak juga bagaimana kitaran bajet syarikat induk boleh menjejaskannya.
Siapa yang mengetuai pusingan
Korporat sering menyertai pusingan yang diketuai firma kewangan dan bukannya mengetuainya. Baca apa yang dilakukan pelabur utama untuk memahami mengapa ini penting: pelabur utama lazimnya menetapkan harga dan terma utama, dan CVC yang mengambil bahagian bersama pelabur utama mungkin menerima terma tersebut. Minta maklumat yang sama tentang peranan CVC seperti yang anda minta daripada mana-mana pelabur.
Bilakah Wang CVC Wajar
CVC cenderung berfungsi paling baik apabila produk startup berhubung dengan platform atau asas pelanggan syarikat induk, manfaat strategiknya konkrit (saluran pengedaran, integrasi teknikal, pelanggan perintis), dan pelabur menerima peranan minoriti dengan hak kawalan yang terhad. Ia lebih berisiko apabila syarikat induk ialah pesaing langsung kepada bakal pengambil alih anda, atau apabila program itu baharu dan tiada sejarah pelaburan untuk disemak.
Bagi syarikat yang sangat awal, pelabur malaikat ialah alternatif lazim: tiada agenda korporat, walaupun biasanya wangnya kurang dan jangkauannya lebih terhad. Semak kesan cap table bagi sebarang pusingan, kerana setiap pemegang baharu yang mempunyai hak istimewa menambah kerumitan.
Untuk memahami bagaimana korporat yang lebih luas memikirkan hala tuju keseluruhannya, lihat strategi korporat, iaitu konteks di mana keputusan CVC biasanya terletak.
Kesilapan Biasa
- Menganggap nama korporat sebagai bukti kualiti. Jenama dalam cap table bukan usaha wajar. Semak rekod prestasi program dan siapa yang memutuskan.
- Memberi hak maklumat yang luas tanpa had. Nyatakan siapa melihat apa.
- Mengabaikan kesan exit. ROFR dan eksklusiviti boleh mengecilkan pilihan anda semasa penjualan.
- Menganggap syarikat induk bersifat monolitik. Pasukan venture, unit perniagaan dan pasukan undang-undang mungkin mahukan perkara berbeza. Tanya siapa yang menaja perjanjian itu secara dalaman.
- Melangkau nasihat tempatan. Peraturan tentang pelaburan asing dan pelabur korporat berbeza mengikut bidang kuasa, jadi rujuk peguam yang mengenali bidang kuasa anda.
Soalan Lazim tentang Corporate Venture Capital
Apakah corporate venture capital dalam istilah mudah?
Ia apabila syarikat mapan, seperti firma teknologi atau perindustrian, melabur dalam startup luar untuk pegangan minoriti. Syarikat itu mahukan manfaat strategik, seperti akses awal kepada teknologi baharu atau peningkatan permintaan terhadap produknya sendiri, dan lazimnya pulangan kewangan juga.
Bagaimana CVC berbeza daripada venture capital biasa?
Dana venture bebas mengumpul wang daripada pelabur luar dan terutamanya menyasarkan pulangan kewangan. CVC melabur wang syarikat induk dan sering mengejar matlamat strategik bersama pulangan. Itu boleh membawa pelanggan dan teknologi kepada startup, tetapi juga menimbulkan persoalan tentang isyarat dan perkongsian maklumat.
Apakah struktur utama CVC?
Tiga yang lazim ialah pelaburan melalui kunci kira-kira terus daripada syarikat induk, dana khusus atau anak syarikat dengan pasukannya sendiri, dan bertindak sebagai limited partner dalam dana venture luar. Ia berbeza dari segi siapa yang membuat keputusan dan sejauh mana pelaburan mengikut strategi syarikat induk.
Adakah startup yang disokong korporat lebih berjaya?
Kajian NBER 1998 oleh Gompers dan Lerner terhadap lebih 30,000 transaksi mendapati pelaburan venture korporat kelihatan sekurang-kurangnya sama berjaya dengan yang disokong VC bebas, terutamanya apabila kesesuaian strategiknya kukuh. Ia set data yang lebih lama, jadi gunakannya sebagai konteks, bukan ramalan untuk perjanjian anda.
Bolehkah pelabur korporat mendapat hak penolakan pertama?
Ia mungkin jika pengasas bersetuju dalam dokumen pelaburan. ROFR boleh membolehkan pelabur menyamai tawaran luar untuk syarikat, yang mungkin menghalang pembida lain. Dapatkan peguam menyemaknya dan timbang ia berbanding manfaat hubungan itu.
Adakah mengambil wang CVC akan menakutkan pesaing syarikat induk?
Boleh jadi. Nama pelabur korporat menandakan penjajaran, dan pesaing mungkin teragak-agak untuk bekerjasama dengan atau membeli startup yang disokong pesaing mereka. Fikirkan pelanggan dan pengambil alih anda yang berkemungkinan sebelum menerima.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Maksud Corporate Venture Capital
- Struktur Lazim
- Pelaburan melalui kunci kira-kira
- Dana khusus atau anak syarikat
- Limited partner dalam dana bebas
- Perbezaan CVC daripada Venture Capital Bebas
- Apa Kata Penyelidikan
- Apa yang Perlu Pengasas Timbang
- Isyarat
- Hak maklumat
- Konflik dengan pesaing
- Hak penolakan pertama dan hak serupa
- Tingkah laku pelaburan susulan
- Siapa yang mengetuai pusingan
- Bilakah Wang CVC Wajar
- Kesilapan Biasa
- Bacaan Berkaitan