Apakah Itu SAFE (Simple Agreement for Future Equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
SAFE, singkatan bagi Simple Agreement for Future Equity, ialah kontrak yang mana pelabur membayar wang kepada startup hari ini sebagai pertukaran untuk hak menerima saham kemudian, biasanya apabila syarikat menjual saham dalam pusingan berharga. SEC menerangkannya sebagai "perjanjian antara syarikat dengan pelabur yang mana syarikat berjanji memberi pelabur kepentingan pemilikan dalam syarikat pada masa depan jika peristiwa pencetus tertentu berlaku".
SAFE bukan pinjaman dan bukan saham. Pelabur tidak memegang sebarang saham sehingga peristiwa pencetus berlaku, dan syarikat tidak berhutang bayaran balik. Itu menjadikannya popular untuk pembiayaan yang sangat awal, apabila meletakkan harga pada syarikat kebanyakannya satu tekaan dan pengasas lebih suka menutup urusan dengan cepat daripada merundingkan penilaian.
Dari Mana SAFE Bermula
Halaman dokumen Y Combinator menyatakan SAFE "dicipta di Y Combinator oleh Carolynn Levy pada 2013" dan melaporkan bahawa ia telah digunakan untuk mengutip lebih $15 bilion bagi syarikat portfolio YC. Matlamatnya ialah dokumen piawai yang ringkas, menggantikan rundingan yang lebih berat berkaitan nota boleh tukar.
SAFE yang pertama ialah instrumen "pre-money." Pada September 2018, Y Combinator mengumumkan perjanjian piawai baharu yang dibina atas SAFE post-money, dan halaman dokumennya menyatakan YC "menjadikan SAFE post-money sebagai piawaian pada 2018."
Mengapa Beralih kepada Post-Money
Perubahan itu tentang kejelasan pemilikan. Dengan SAFE pre-money, mengira berapa banyak syarikat yang telah dijual bermakna mengambil kira setiap SAFE lain dan kenaikan kolam opsyen pada masa depan yang tidak akan dirundingkan sehingga bertahun-tahun kemudian. Pengumuman YC menerangkan pengiraan itu sebagai gelung rekursif yang sukar dijejak oleh pengasas.
Dengan SAFE post-money, cap itu merangkumi wang SAFE itu sendiri, jadi matematiknya runtuh menjadi pembahagian. Contoh YC sendiri: SAFE $500,000 pada cap post-money $10 juta bermakna pengasas telah menjual 5 peratus syarikat, dan menambah $1 juta pada cap post-money $16 juta menjual 6.25 peratus lagi, menjadikan jumlahnya 11.25 peratus. Seperti kata Michael Seibel dari YC dalam pengumuman itu, "anda tidak boleh mengoptimumkan apa yang tidak boleh anda ukur."
Pertukarannya ialah pengasas, bukan pelabur, kini menanggung pencairan daripada SAFE kemudian dan daripada penukaran SAFE. Untuk menyegarkan ingatan tentang perbezaannya, lihat penilaian pre-money vs post-money.
Variasi Utama SAFE
Halaman dokumen YC menyenaraikan tiga versi utama, ditakrifkan mengikut cara SAFE menetapkan harga penukaran.
| Variasi | Cara menetapkan harga | Apa yang dilakukannya |
|---|---|---|
| Had atas penilaian (valuation cap) | Siling pada penilaian yang digunakan untuk penukaran | Memberi ganjaran kepada pelabur awal jika syarikat dinilai melebihi cap |
| Diskaun | Peratusan potongan daripada harga pusingan seterusnya | Memberi ganjaran kepada pelabur awal walaupun pusingan dinilai di bawah cap |
| MFN (most favored nation) | Tiada cap atau diskaun sendiri | Secara automatik mengambil cap atau diskaun mana-mana SAFE yang diterbitkan syarikat kemudian |
YC mentakrifkan cap sebagai "penilaian tertinggi yang mana SAFE bertukar menjadi saham" dan diskaun sebagai yang "memberi ganjaran kepada pelabur awal dengan harga lebih rendah daripada pusingan berharga seterusnya startup anda." SAFE boleh menggabungkan cap dan diskaun, dan dalam keadaan itu pelabur umumnya mendapat mana-mana yang menghasilkan harga lebih rendah. Baca dokumen yang benar-benar anda tandatangani, kerana penggubalan berbeza-beza.
Apa yang Berlaku Semasa Penukaran
Halaman YC menyatakan bahawa apabila syarikat menjual saham keutamaan dalam pembiayaan ekuiti, SAFE yang belum selesai "akan bertukar menjadi saham keutamaan", dan penukaran ini bersifat automatik serta menamatkan SAFE. Harga setiap saham pelabur ialah yang lebih rendah antara harga cap dengan harga diskaun, jadi SAFE hampir sentiasa membeli saham lebih murah daripada yang dibayar pelabur baharu.
Contoh kerja hipotetikal
Angka di bawah ialah ilustrasi nombor bulat kami sendiri bagi cap post-money, bukan data perjanjian sebenar, dan aritmetiknya dipermudah (ia mengabaikan kolam opsyen baharu dan sebarang diskaun).
Persediaan:
- Sebuah startup mempunyai 9,000,000 saham tertunggak, dipegang oleh pengasas dan kolam opsyen sedia ada.
- Seorang pelabur melaburkan $1,000,000 dalam SAFE dengan cap penilaian post-money $10,000,000.
- Kemudian, syarikat mengutip $5,000,000 dalam Siri A berharga pada penilaian pre-money $20,000,000.
Langkah 1: Berapa banyak saham yang SAFE jadi? Pelaburan $1 juta pada cap post-money $10 juta ialah 10 peratus daripada permodalan syarikat, termasuk SAFE. Maka 9,000,000 saham yang lain mesti bersamaan 90 peratus. SAFE bertukar menjadi 9,000,000 / 0.9 x 0.1 = 1,000,000 saham, dengan harga cap $1,000,000 / 1,000,000 = $1.00 sesaham. Semak: 10,000,000 saham x $1.00 = $10,000,000, iaitu cap.
Langkah 2: Berapa harga yang dibayar pelabur Siri A? $20,000,000 / 10,000,000 saham = $2.00 sesaham. Harga cap ($1.00) mengalahkan harga pusingan, jadi SAFE bertukar pada cap.
Langkah 3: Siapa memiliki apa selepas pusingan? Pelabur baharu membeli $5,000,000 / $2.00 = 2,500,000 saham. Jumlah saham ialah 12,500,000.
| Pemegang | Saham | Pemilikan |
|---|---|---|
| Pengasas dan kolam sedia ada | 9,000,000 | 72.0% |
| Pelabur SAFE | 1,000,000 | 8.0% |
| Pelabur Siri A | 2,500,000 | 20.0% |
| Jumlah | 12,500,000 | 100% |
Pelabur SAFE membayar $1.00 sesaham untuk saham yang dibeli pelabur baharu pada $2.00, jadi $1,000,000 itu kini bernilai $2,000,000 pada harga pusingan. Sepuluh peratus yang dijanjikan pada cap menjadi 8 peratus selepas pusingan baharu mencairkan semua orang, dan beginilah pencairan ekuiti berfungsi. Modelkan senario seperti ini pada cap table sebelum menandatangani.
SAFE vs Nota Boleh Tukar
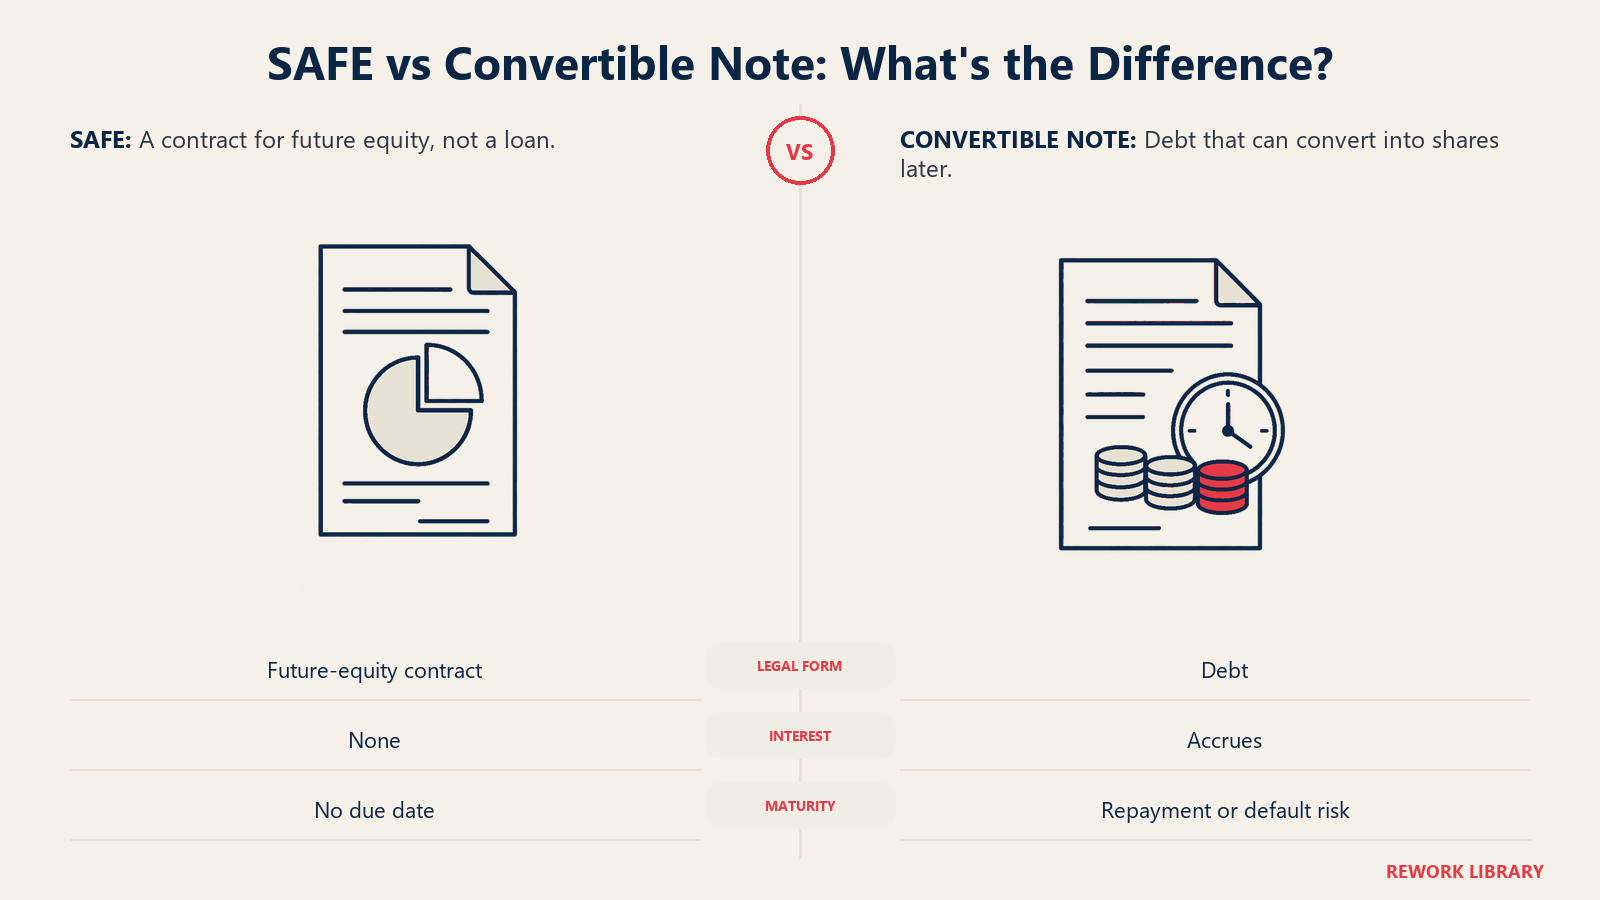
Kedua-dua instrumen menangguhkan soal penetapan harga, dan kedua-duanya biasanya bertukar dalam pusingan berharga seterusnya. Yang berbeza ialah sifat undang-undangnya. Halaman perbandingan YC menyatakan SAFE tidak mempunyai faedah atau tarikh matang dan, dalam pembubaran, ia berada pada kedudukan di bawah hutang dan setaraf dengan saham keutamaan, manakala hutang nota boleh tukar dibayar dahulu.
| SAFE | Nota boleh tukar | |
|---|---|---|
| Bentuk undang-undang | Kontrak untuk saham masa depan | Hutang |
| Faedah | Tiada | Terakru (YC menyebut kerap kali 2 hingga 8 peratus) |
| Tarikh matang | Tiada | Ada, boleh memaksa bayaran balik atau mungkir |
| Dokumentasi | Satu dokumen piawai | Lebih berat, lebih banyak rundingan |
| Kedudukan dalam pembubaran | Di bawah hutang, setaraf dengan saham keutamaan | Kanan, hutang dibayar dahulu |
| Pandangan YC tentang penggunaan | Lalai untuk pengumpulan dana awal | Warisan atau kes penggunaan khusus |
Kesan praktikalnya ialah nota meletakkan jam pada syarikat dan SAFE tidak. Itu menarik bagi pengasas yang mempunyai runway (tempoh kewangan bertahan) terhad, tetapi ia bermata dua: pelabur dalam SAFE juga tidak mempunyai tarikh tamat untuk dijadikan sandaran.
Apa yang SEC Amaran kepada Pelabur
SAFE dibina untuk pelabur teroka yang menyokong startup berkembang pesat, dan SEC telah memberi amaran bahawa ia mungkin tidak sesuai untuk semua orang. Dalam Buletin Pelabur Mei 2017 tentang SAFE dalam crowdfunding, Pejabat Pendidikan dan Advokasi Pelabur SEC menyatakan bahawa "walaupun namanya, SAFE mungkin tidak 'mudah' atau 'selamat.'" Amaran utamanya:
- Belum ada kepentingan pemilikan. SAFE bukan saham biasa. Pelabur mendapat kepentingan ekuiti pada masa depan hanya jika peristiwa pencetus berlaku, dan tidak memegang hak mengundi seperti pemegang saham.
- Pencetus mungkin tidak pernah berlaku. Jika syarikat menjadi menguntungkan dan tidak pernah mengutip pusingan lagi atau diambil alih, SAFE mungkin tidak pernah bertukar. Buletin itu turut menyatakan bahawa SAFE yang dikaitkan dengan tawaran saham keutamaan tidak akan bertukar jika syarikat mengutip wang dengan menjual lebih banyak SAFE, saham biasa atau nota boleh tukar, atau dengan mengambil pinjaman bank.
- Terma berbeza-beza. Buletin itu menyatakan "tiada apa yang piawai atau mudah tentang SAFE" dalam konteks crowdfunding, dan menasihati pelabur menyemak terma penukaran, hak pembelian semula, hak pembubaran dan hak mengundi.
- Berbeza daripada nota. Nota boleh tukar, kata SEC, umumnya mewakili kewajipan undang-undang semasa syarikat bagi jumlah tertunggak, yang tidak ada pada SAFE.
Buletin itu ditujukan kepada pelabur crowdfunding runcit. Pelabur teroka yang membeli SAFE YC piawai berada dalam kedudukan yang berbeza, tetapi perkara struktur itu terpakai kepada semua orang. Artikel ini menerangkan amalan lazim AS dan merupakan pendidikan umum, bukan nasihat undang-undang atau pelaburan.
Kesilapan Biasa
- Menyusun SAFE tanpa menjejakinya. Beberapa SAFE pada cap berbeza bertukar bersama, jadi tambahkan kesemuanya ke dalam satu senario cap table.
- Mengelirukan SAFE pre-money dengan post-money. Cap dolar yang sama mencairkan pengasas secara berbeza di bawah setiap satu.
- Menganggap SAFE wang percuma. Ia bertukar menjadi tuntutan pemilikan yang sebenar. Cap yang rendah mahal jika syarikat berjaya.
- Mengabaikan apa yang mencetuskan penukaran. Baca apa yang dikira sebagai pembiayaan ekuiti, dan apa yang berlaku dalam penjualan atau penutupan.
Fakta Utama
- SAFE ialah perjanjian untuk ekuiti masa depan, bukan hutang: tiada faedah, tiada tarikh matang (Y Combinator).
- Ia dicipta di Y Combinator oleh Carolynn Levy pada 2013, dan YC menjadikan versi post-money sebagai piawaian pada 2018 (Y Combinator).
- SAFE $500,000 pada cap post-money $10 juta menjual 5 peratus syarikat (pengumuman YC, September 2018).
- Tiga variasi utama ialah had atas penilaian (valuation cap), diskaun dan MFN (Y Combinator).
- SAFE bertukar secara automatik menjadi saham keutamaan dalam pembiayaan ekuiti (Y Combinator).
- SEC memberi amaran pada Mei 2017 bahawa SAFE mungkin tidak "mudah" atau "selamat," dan mungkin tidak pernah bertukar (Buletin Pelabur SEC).
Soalan Lazim tentang SAFE
Adakah SAFE hutang atau ekuiti?
Tidak kedua-duanya, secara tegasnya. SAFE ialah kontrak untuk ekuiti masa depan. Sehingga ia bertukar, pelabur tidak memegang saham dan syarikat tidak berhutang bayaran balik, jadi ia tidak mempunyai faedah dan tarikh matang.
Apakah beza antara SAFE pre-money dengan post-money?
Cap SAFE pre-money tidak termasuk wang SAFE, jadi jumlah pencairan bergantung pada SAFE lain dan kolam opsyen masa depan. Cap SAFE post-money termasuk wang SAFE, jadi pemilikan yang dijual bersamaan pelaburan dibahagi cap. Y Combinator menjadikan versi post-money sebagai piawaian pada 2018.
Apakah maksud MFN pada SAFE?
MFN bermaksud most favored nation. SAFE MFN tidak mempunyai cap atau diskaun sendiri dan secara automatik mengambil cap atau diskaun mana-mana SAFE yang diterbitkan syarikat kemudian, supaya pelabur awal tidak berada dalam kedudukan lebih buruk daripada pelabur kemudian.
Bilakah SAFE bertukar menjadi saham?
Biasanya pada pembiayaan ekuiti berharga seterusnya, apabila syarikat menjual saham keutamaan. SAFE bertukar secara automatik pada harga yang lebih rendah antara harga cap dengan harga diskaun, kemudian tamat. Terma turut menangani penjualan syarikat.
Bolehkah SAFE gagal bertukar?
Boleh. SEC telah menegaskan bahawa jika tiada peristiwa pencetus berlaku, misalnya syarikat tidak pernah mengutip pusingan ekuiti lagi dan tidak diambil alih, SAFE mungkin tidak pernah bertukar. Baca takrifan pencetus dengan teliti sebelum menandatangani.
Patutkah startup menggunakan SAFE atau nota boleh tukar?
Kedua-duanya menangguhkan penilaian. SAFE tidak mempunyai faedah atau tarikh matang, yang menghapuskan tekanan bayaran balik yang diwujudkan oleh nota. Y Combinator menyebut SAFE sebagai lalai untuk pengumpulan dana awal dan menyifatkan nota sebagai warisan atau kegunaan khusus. Minta peguam menyemak pilihan itu untuk keadaan anda.
Bacaan Berkaitan
