Peringkat-Peringkat Startup: Daripada Idea hingga Exit
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
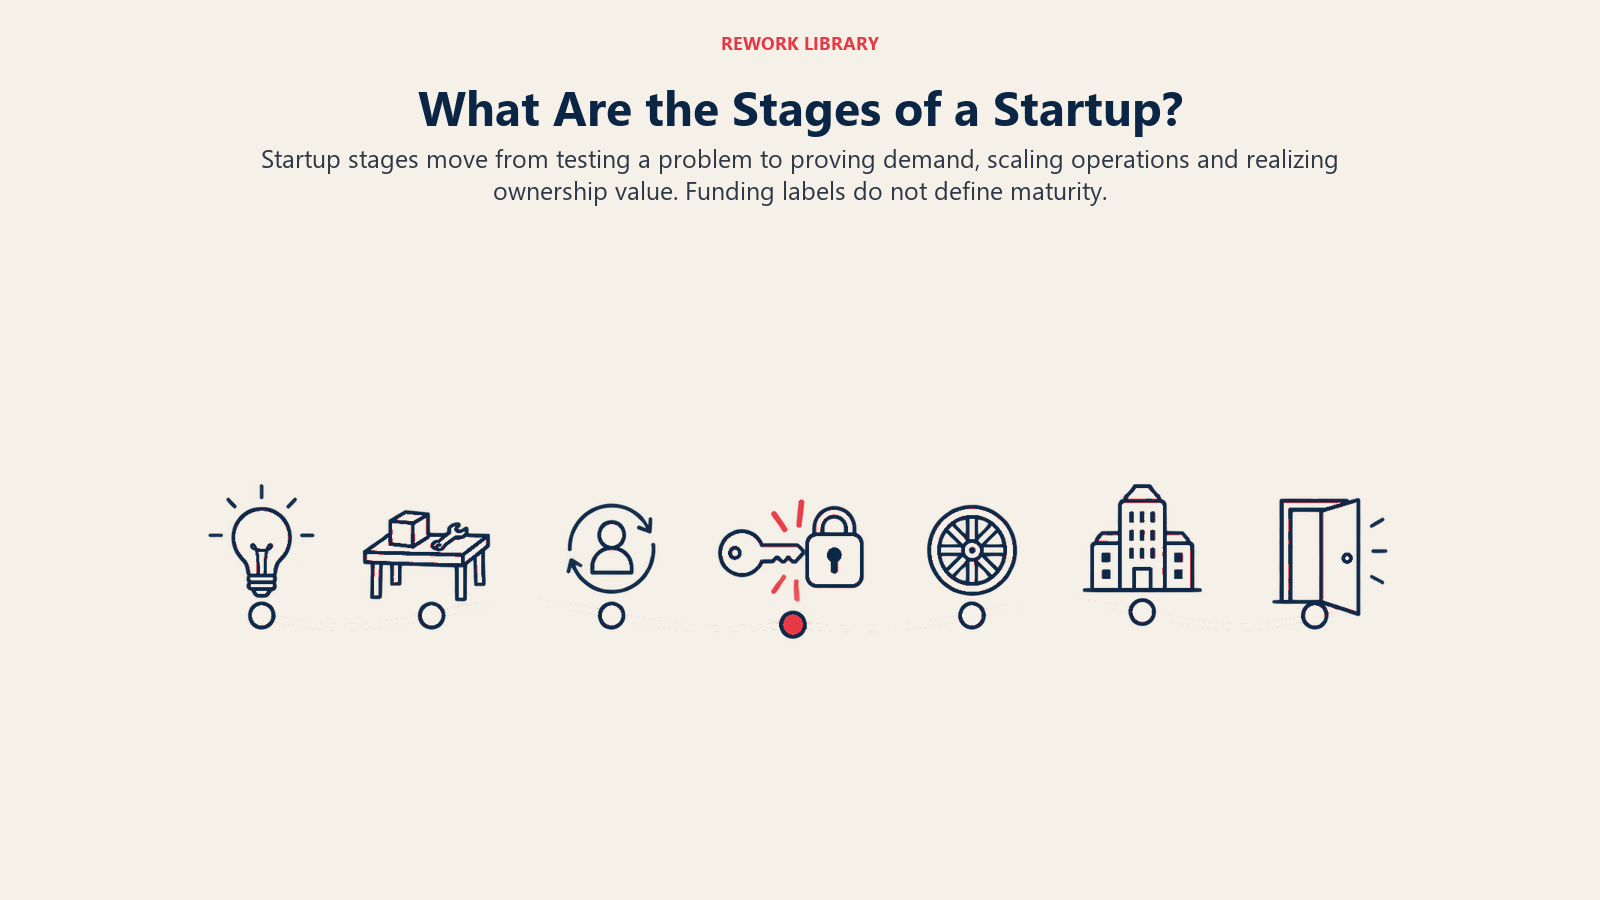
Startup lazimnya melalui enam atau tujuh peringkat: idea, pre-seed, seed, peringkat awal, pertumbuhan, skala, dan akhirnya exit seperti pengambilalihan atau penyenaraian awam. Setiap peringkat mempunyai tugas yang berbeza. Pada awalnya, tugasnya ialah mengetahui sama ada sesiapa mahukan apa yang anda bina. Kemudian, tugasnya ialah membina mesin yang berkembang secara boleh dipercayai, dan akhirnya memutuskan bagaimana cerita syarikat itu berakhir.
Tiada piawaian rasmi untuk label ini. Pelabur, akselerator dan pengasas menarik garisnya di tempat yang sedikit berbeza, dan istilah pembiayaan (pre-seed, seed, Series A) tidak sepadan kemas dengan kematangan syarikat. Jadi anggaplah peringkat di bawah sebagai peta kerja. Yang penting ialah soalan yang perlu dijawab oleh setiap peringkat, dan cara anda tahu anda sudah menjawabnya.
Mengapa startup mempunyai peringkat
Dua takrifan yang terkenal menerangkan mengapa idea tentang peringkat itu wujud. Steve Blank menggambarkan startup sebagai organisasi yang ditubuhkan untuk mencari model perniagaan yang berulang dan boleh diskalakan. Paul Graham menyatakannya dengan lebih terus terang: startup ialah syarikat yang direka untuk berkembang pantas.
Gabungkan kedua-duanya dan anda mendapat bentuk perjalanan itu. Pertama datang pencarian, di mana syarikat belum mengenali pelanggan, produk atau harganya. Kemudian datang pembinaan, di mana modelnya sudah diketahui dan kerjanya ialah mengulanginya dengan lebih pantas. Graham menyatakan corak itu dalam esei beliau sendiri: terdapat tempoh awal pertumbuhan perlahan atau tiada pertumbuhan semasa startup cuba memahami apa yang dilakukannya. Peringkat-peringkat itu hanyalah cara yang lebih halus untuk menggambarkan peralihan daripada mencari kepada melaksana.
Ia juga menerangkan mengapa nasihat yang sama boleh betul pada satu peringkat dan salah pada peringkat seterusnya. Mengambil pasukan jualan sebelum model terbukti membakar tunai. Enggan mengambilnya selepas terbukti menghentikan pertumbuhan.
Peringkat sekali pandang
| Peringkat | Soalan teras | Kerja utama | Sumber pembiayaan lazim | Selesai apabila |
|---|---|---|---|---|
| Idea | Adakah ini masalah sebenar yang berbaloi diselesaikan? | Perbualan pelanggan, takrifan masalah | Simpanan pengasas, masa | Anda boleh menerangkan pelanggan dan masalah yang khusus dengan bukti |
| Pre-seed | Bolehkah kami membina sesuatu yang orang akan cuba? | Prototaip atau versi pertama, pasukan pengasas | Pengasas, rakan dan keluarga, angel, akselerator | Produk yang berfungsi di tangan beberapa pengguna |
| Seed | Adakah orang menggunakannya dan kembali? | Pengguna awal, lelaran, hasil pertama atau penggunaan yang kukuh | Angel, dana seed, SAFE atau nota boleh tukar | Permintaan awal yang jelas dan cara berulang untuk menjangkaunya |
| Peringkat awal | Adakah ini benar-benar product-market fit? | Mempertajam produk, pergerakan jualan atau pemasaran pertama | Lanjutan seed, Series A | Pengekalan dan pertumbuhan yang tidak bergantung pada usaha luar biasa |
| Pertumbuhan | Bolehkah kami berkembang dengan cekap? | Mengembangkan perolehan, membina pasukan dan proses | Pusingan modal teroka, hasil | Pertumbuhan dengan unit economics yang munasabah |
| Skala dan kematangan | Bolehkah kami mempertahankan dan mengembangkan? | Pasaran baharu, produk, disiplin operasi | Modal peringkat lewat, keuntungan, hutang | Operasi yang boleh diramal, kedudukan pasaran |
| Exit | Bagaimana ini berakhir untuk pengasas dan pelabur? | Jualan, penyenaraian, atau kebebasan jangka panjang | Pembeli atau pasaran awam | Pemegang saham dapat merealisasikan nilai |
Peringkat 1: Idea
Segala-galanya bermula dengan masalah yang dipedulikan seseorang. Pada peringkat idea, selalunya tiada produk, tiada entiti syarikat dan tiada wang. Pengasas sedang menguji satu tesis: kumpulan orang ini mempunyai masalah ini, dan mereka sanggup membayar atau beralih untuk menyelesaikannya.
Kerjanya di sini ialah perbualan, bukan kod. Bercakap dengan bakal pelanggan, lihat cara mereka menangani masalah itu hari ini, dan lihat sama ada kesakitannya cukup tajam untuk mengubah tingkah laku. Marc Andreessen berhujah bahawa pasaran paling penting, dan bahawa "the #1 company-killer is lack of market." Peringkat idea yang melangkau penyelidikan pasaran sedang berjudi pada perkara itu.
Peringkat ini berakhir apabila anda boleh menamakan pelanggan yang khusus, menerangkan masalah dengan kata-kata mereka, dan menunjukkan sedikit bukti bahawa ia nyata. Pecahan lengkap ada dalam artikel khusus tentang startup peringkat idea.
Peringkat 2: Pre-seed
Pre-seed ialah tempat idea menjadi sesuatu yang nyata. Pasukan terbentuk, versi pertama dibina, dan syarikat biasanya diperbadankan. Ia peringkat yang paling kurang diseragamkan. Sesetengah pengasas membiayai sendiri, sesetengahnya menyertai akselerator, dan sesetengahnya mengumpul jumlah kecil daripada rakan dan keluarga atau pelabur angel.
Wang awal pada ketika ini kebanyakannya tentang masa. Pengasas yang mengetahui burn rate dan runway mereka boleh menyatakan dengan tepat berapa bulan pembinaan yang dibeli oleh wang itu, satu-satunya cara yang jujur untuk merancang pre-seed.
Instrumen pembiayaan biasanya ringan. Y Combinator mencipta SAFE, dan ia menyatakan bahawa SAFE bukan hutang dan bukan pinjaman, tanpa faedah dan tanpa tarikh matang sehingga ia bertukar menjadi saham keutamaan dalam pembiayaan ekuiti kemudian. Nota boleh tukar melakukan tugas yang serupa tetapi secara undang-undang ialah hutang. Kedua-duanya membolehkan syarikat mengumpul wang awal tanpa bersetuju tentang penilaian lagi.
Pre-seed selesai apabila produk yang berfungsi berada di tangan pengguna sebenar. Butirannya ada dalam artikel tentang startup pre-seed.
Peringkat 3: Seed
Seed ialah peringkat pertama di mana bukti mula lebih penting daripada cerita. Syarikat mempunyai pengguna awal atau pelanggan pertama, dan soalannya berubah daripada "adakah sesiapa akan mencuba ini?" kepada "adakah mereka terus menggunakannya, dan adakah mereka akan membayar?"
Peringkat seed yang sihat kelihatan seperti ini:
- Sekumpulan kecil pengguna yang kembali tanpa perlu dikejar.
- Gambaran jelas tentang siapa pelanggan yang paling sesuai, dan siapa yang bukan.
- Saluran pertama, walaupun kasar, untuk mencari lebih ramai daripada mereka.
- Sedikit hasil, atau penggunaan yang cukup kukuh untuk menuju ke arahnya.
Wang seed membiayai lelaran dan beberapa pengambilan pekerja pertama. Memandangkan saiz pusingan dan penilaian berubah mengikut pasaran dan wilayah, lebih baik menyemak data semasa untuk pasaran tempat anda mengumpul dana daripada bergantung pada angka tetap. Peraturan SEC juga membentuk siapa yang boleh melabur: pusingan swasta biasanya dijual kepada pelabur bertauliah, dan SEC mentakrifkannya sebagai nilai bersih melebihi $1 million tidak termasuk kediaman utama, atau pendapatan melebihi $200,000 (atau $300,000 bersama pasangan atau rakan kongsi) di AS. Negara lain menetapkan ujian kelayakan mereka sendiri.
Seed berakhir apabila permintaan kelihatan dan terdapat cara berulang yang munasabah untuk menjangkau lebih ramai pelanggan. Lihat huraian penuh tentang startup peringkat seed.
Peringkat 4: Peringkat awal dan product-market fit
Peringkat awal ialah label yang menyebabkan paling banyak kekeliruan, kerana orang menggunakannya untuk maksud daripada pre-seed hingga Series A. Dalam artikel ini ia bermaksud tempoh apabila syarikat sedang memastikan sama ada ia mempunyai product-market fit, kemudian membuktikannya.
Andreessen mentakrifkan istilah itu dengan ringkas: product/market fit bermaksud berada dalam pasaran yang baik dengan produk yang boleh memuaskan pasaran itu. Ia kedengaran lembut, tetapi anda boleh mencari isyarat yang tegas. Lengkung pengekalan mendatar dan tidak jatuh ke sifar. Pelanggan merujuk orang lain. Kitaran jualan memendek. Sokongan sibuk dengan soalan tentang kes penggunaan baharu dan bukan kekeliruan asas.
Pada peringkat ini syarikat lazimnya membina pergerakan go-to-market berulang yang pertama, sama ada jualan, layan diri, perkongsian atau kandungan. Metrik yang perlu diperhatikan ialah sama ada setiap pelanggan baharu berkos kurang daripada nilainya, di sinilah unit economics masuk. Bagi syarikat perisian, artikel product-market fit untuk SaaS membincangkannya lebih mendalam, dan model pertumbuhan peringkat awal memberikan kerangka tentang apa yang perlu diutamakan.
Syarikat yang belum menemui kesesuaian sering memerlukan pusingan jambatan untuk membeli lebih masa. Itu normal, tetapi ia harus disertai pelan yang berubah, bukan sekadar lebih banyak runway untuk pelan yang sama. Perbezaan antara peringkat awal dan pertumbuhan dibincangkan dalam peringkat awal lwn peringkat pertumbuhan.
Peringkat 5: Pertumbuhan
Apabila kesesuaian sudah nyata, soalannya terbalik. Bukannya "adakah sesiapa mahukan ini?" tetapi "secepat dan secekap mana kami boleh berkembang?" Wang disalurkan kepada perolehan, kapasiti jualan dan pemasaran, kejayaan pelanggan, dan lapisan pengurusan pertama.
Paul Graham menawarkan penanda aras berguna tentang cara syarikat muda memikirkan kelajuan: beliau menyatakan kadar pertumbuhan yang baik semasa YC ialah 5-7% seminggu, dan 10% seminggu amat baik. Angka itu khusus kepada fasa awal berasaskan kecil yang diperihalkannya. Ia bukan sasaran bagi syarikat yang mempunyai beribu-ribu pelanggan, di mana peratusan yang sama mustahil dicapai.
Risiko pada peringkat pertumbuhan ialah perkara yang berjaya apabila pasukan sepuluh orang berhenti berfungsi pada lima puluh. Komunikasi menjadi perlahan, peranan kabur, dan pengasas menjadi halangan. Model klasik pertumbuhan organisasi oleh Larry Greiner menerangkan ini sebagai urutan fasa yang dipisahkan oleh krisis, yang diterangkan dalam artikel tentang model pertumbuhan Greiner. Cara praktikal untuk menyemak kesediaan ialah penilaian peringkat pertumbuhan.
Khusus untuk syarikat perisian, artikel peringkat pertumbuhan SaaS memetakan peringkat ini kepada pencapaian hasil.
Peringkat 6: Skala dan kematangan
Skala bermaksud mengembangkan perniagaan tanpa mengembangkan kos dan kekusutan pada kadar yang sama. Kematangan ialah apa yang menyusul apabila pertumbuhan perlahan kerana pasaran sebahagian besarnya sudah dilayan. Syarikat mempunyai pangkalan pelanggan yang mantap, proses yang jelas, dan selalunya pelbagai produk atau wilayah.
Di sinilah startup berhenti menjadi startup dalam erti kata yang ketat. Menurut takrifan Blank, startup mencari model perniagaan. Syarikat yang sudah berskala telah menemuinya dan sedang melaksanakannya. Sesetengah syarikat matang mengekalkan semangat startup dengan melancarkan pertaruhan baharu dalam struktur yang lebih besar, dan kitaran hayat produk menawarkan sudut pandang untuk memutuskan bila tawaran teras perlu diperbaharui.
Keputusan utama di sini berkisar tentang disiplin: keuntungan, struktur modal, tadbir urus, dan sama ada untuk terus melabur untuk pertumbuhan atau mengembalikan nilai kepada pemilik.
Peringkat 7: Exit
Exit ialah cara pengasas dan pelabur menukar pemilikan kepada tunai atau saham cair. Terdapat beberapa laluan lazim:
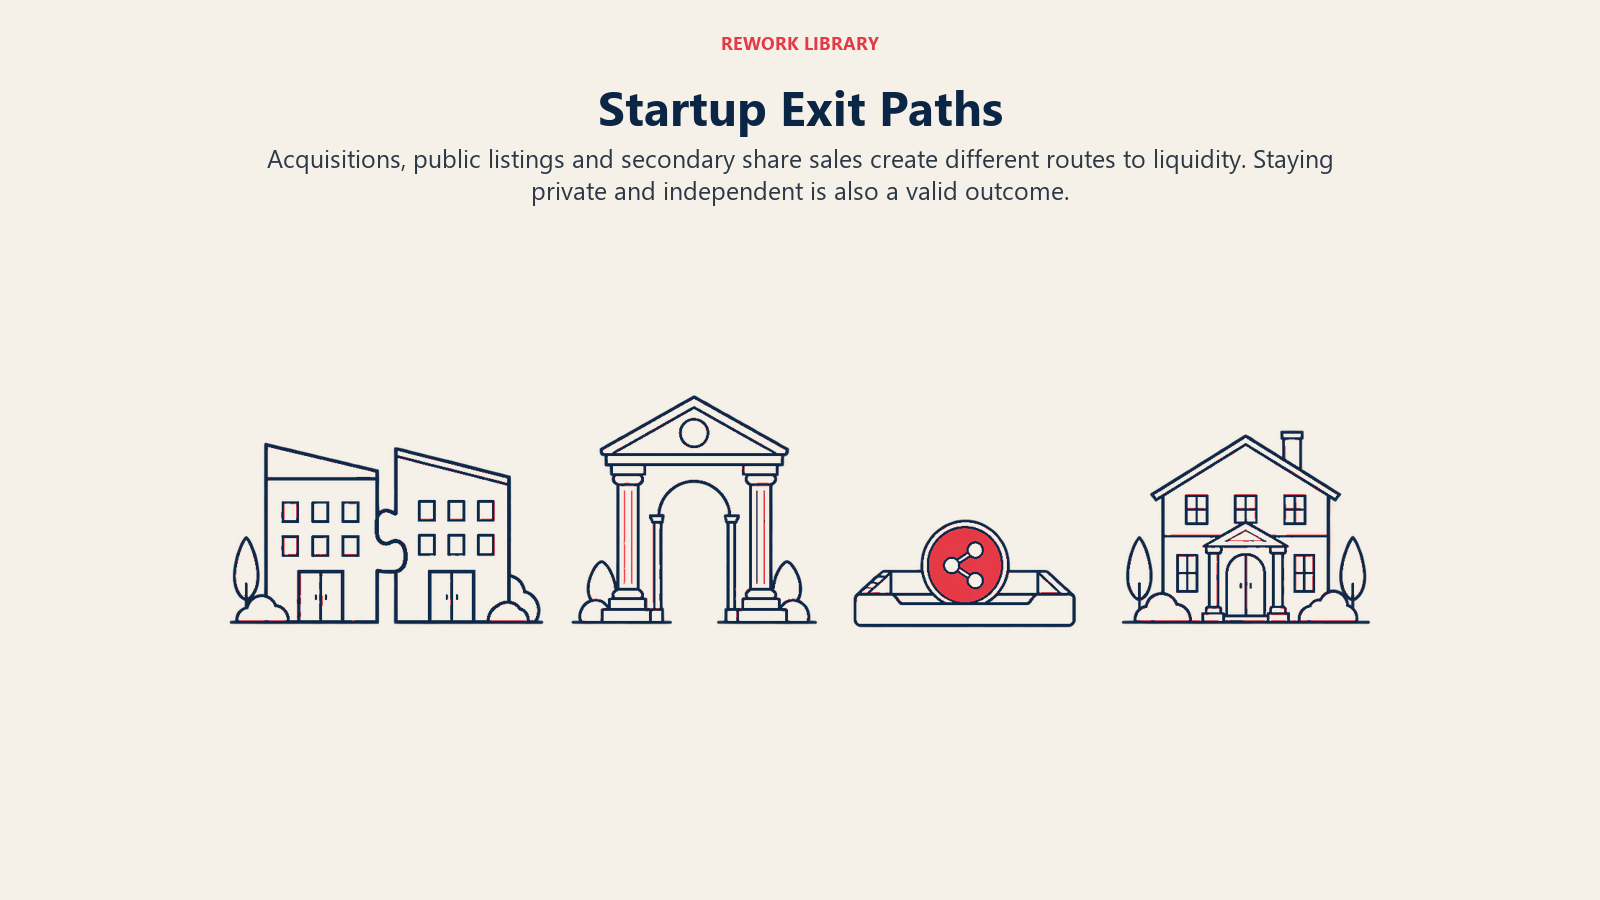
| Laluan exit | Apa yang berlaku | Sesuai untuk siapa |
|---|---|---|
| Pengambilalihan (M&A) | Syarikat lain membeli perniagaan atau asetnya | Syarikat yang produknya sesuai dengan strategi pembeli yang lebih besar |
| IPO | Syarikat menjual saham kepada orang awam | Syarikat besar dan mantap yang mempunyai skala untuk mengendalikan peraturan syarikat awam |
| Jualan sekunder | Pemegang awal menjual saham kepada pelabur baharu tanpa syarikat dijual | Pengasas dan penyokong awal yang mahukan kecairan separa |
| Tiada exit | Syarikat kekal swasta dan bebas, membayar dividen atau melabur semula | Pengasas yang mengutamakan kawalan dan aliran tunai |
SEC menerangkan IPO sebagai tawaran awam awal saham syarikat kepada orang awam, lazimnya untuk mengumpul modal tambahan, dan menyatakan bahawa syarikat mesti memfailkan penyata pendaftaran dengan SEC sebelum menawarkan sekuritinya untuk dijual. Keperluan itu ialah salah satu sebab IPO merupakan proses yang lebih berat daripada kebanyakan perjanjian swasta.
Bukan semua startup mencapai exit, dan bukan semua exit menggembirakan. Sesetengah syarikat ditutup, dan sesetengahnya dijual dengan harga kurang daripada yang dilaburkan pelabur. Rancangan yang betul ialah mengetahui, sejak peringkat awal, jenis hasil yang dijangka oleh pelabur yang anda ambil wang daripadanya.
Kelangsungan: berapa banyak startup yang berjaya
Peta peringkat boleh menjadikan laluan itu kelihatan lebih teratur daripada hakikatnya. Banyak perniagaan muda tidak sampai ke peringkat lewat. Biro Statistik Buruh AS menjejak ini dalam data kelangsungan bagi establishmen sektor swasta mengikut tahun pembukaan. Bagi kohort establishmen yang dibuka dalam tahun berakhir Mac 1994, 79.6% masih beroperasi setahun kemudian, 49.6% selepas lima tahun, dan 33.6% selepas sepuluh tahun.
Dua peringatan terpakai. Ini semua establishmen sektor swasta baharu, bukan hanya startup yang disokong modal teroka, dan angka-angka itu datang daripada satu kohort yang lebih lama, jadi ia menggambarkan bentuk pengurangan dan bukan meramalkan peluang anda. Namun, titik yang luas itu kekal benar: bertahan pada tahun-tahun awal ialah pencapaian sebenar yang pertama.
Kesilapan lazim apabila berfikir mengikut peringkat
- Menganggap pusingan pembiayaan sebagai peringkat. Mengumpul Series A tidak bermakna syarikat berada pada peringkat pertumbuhan. Wang mengikut bukti, tetapi keduanya tidak selalu sejajar.
- Melompat ke hadapan. Membina untuk skala sebelum ada kesesuaian membazirkan tunai. Berbelanja mendahului bukti memendekkan runway.
- Kekal dalam mod pencarian terlalu lama. Masalah yang bertentangan: tidak henti-henti mengubah suai produk sedangkan pelanggan sudah memberitahu anda apa yang berjaya.
- Meniru garis masa syarikat lain. Aplikasi pengguna, perniagaan perkakasan dan syarikat perisian B2B melalui peringkat dengan kelajuan yang sangat berbeza.
- Mengabaikan exit. Jika pelabur menjangkakan hasil berskala modal teroka dan pasaran tidak dapat menyokongnya, ketidakpadanan itu menyebabkan konflik kemudian.
Fakta Utama: Peringkat Startup
- Steve Blank mentakrifkan startup sebagai organisasi yang ditubuhkan untuk mencari model perniagaan yang berulang dan boleh diskalakan.
- Takrifan Paul Graham: syarikat yang direka untuk berkembang pantas. Beliau menyatakan pertumbuhan mingguan 5-7% adalah baik semasa YC dan 10% luar biasa.
- Marc Andreessen menyatakan pasaran paling penting dan mentakrifkan product/market fit sebagai berada dalam pasaran yang baik dengan produk yang boleh memuaskannya.
- SAFE tidak mempunyai faedah dan tarikh matang serta bertukar menjadi saham keutamaan pada pembiayaan ekuiti kemudian (Y Combinator).
- Di AS, pelabur bertauliah termasuk orang yang nilai bersihnya melebihi $1 million tidak termasuk kediaman utama (SEC).
- Daripada establishmen sektor swasta AS yang dibuka dalam tahun berakhir Mac 1994, 49.6% bertahan lima tahun dan 33.6% bertahan sepuluh tahun (BLS).
- IPO di AS memerlukan penyata pendaftaran difailkan dengan SEC sebelum saham ditawarkan (SEC).
Bacaan Berkaitan

Co-Founder & COO
On this page
- Mengapa startup mempunyai peringkat
- Peringkat sekali pandang
- Peringkat 1: Idea
- Peringkat 2: Pre-seed
- Peringkat 3: Seed
- Peringkat 4: Peringkat awal dan product-market fit
- Peringkat 5: Pertumbuhan
- Peringkat 6: Skala dan kematangan
- Peringkat 7: Exit
- Kelangsungan: berapa banyak startup yang berjaya
- Kesilapan lazim apabila berfikir mengikut peringkat
- Bacaan Berkaitan