ブートストラップ型とベンチャー出資型スタートアップ:トレードオフを徹底解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
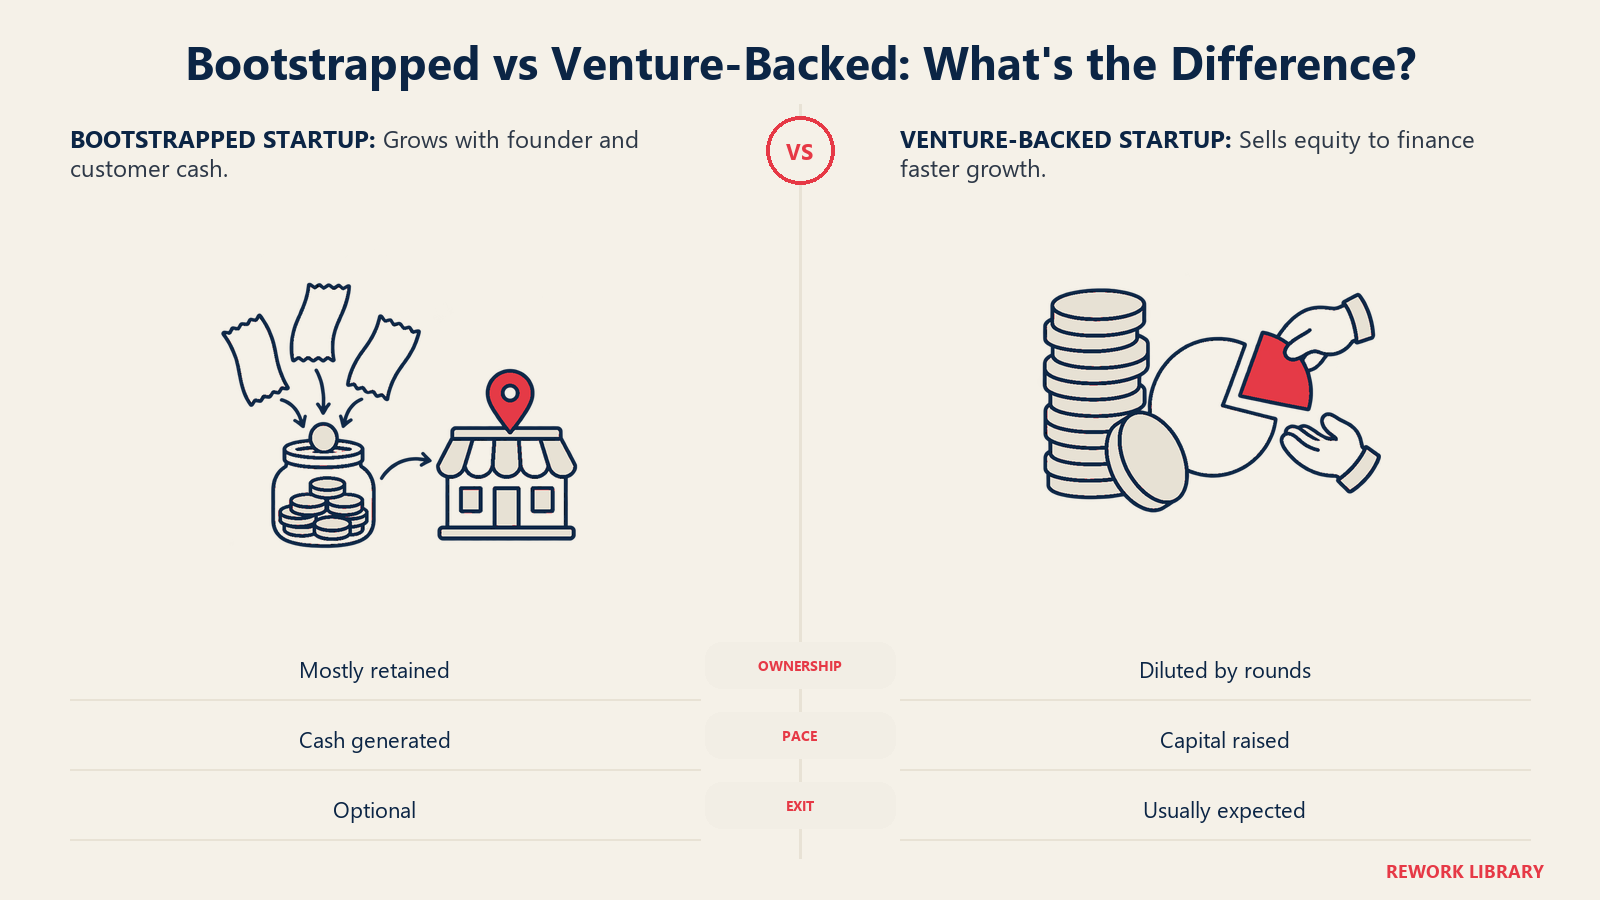
ブートストラップ型のスタートアップは、創業者の貯蓄と、できるだけ早い段階から得る顧客からの収益で自社を賄います。ベンチャー出資型のスタートアップは、所有権の一部をプロの投資家に売って資金を得る代わりに、非常に大きな成果を出す可能性を約束します。どちらかが一般的に優れているわけではありません。支払う代償が異なる、別種の賭けであり、どちらが適切かは、築こうとしている事業と、その間に望む生活によって決まります。
本記事では、それぞれの道が実際に何を意味するのか、何を手放し何を得るのか、その中間の選択肢がどう機能するのかを説明します。リファレンスとして書いているので、必要なセクションから読んでいただけます。
ブートストラップとは
ブートストラップとは、外部からの株式投資を受けずに会社を築くことです。資金は3つの出どころから、たいていは次の順で調達されます。
- 創業者の貯蓄と労力。 個人の資金、生活費をまかなう本業、あるいは製品を作る間の低コストな暮らしです。
- 収益。 早い段階から課金し、顧客からの現金で次の成長段階を賄います。
- 顧客に支えられた仕事。 先行予約、年間前払い、有償のパイロット、そして場合によっては製品開発を支えるサービス収益です。
決定的な特徴は貧しさではありません。創業者が所有権と意思決定を握り、会社の成長率が再投資できる範囲で決まることです。誰も口座を補充してくれないので、コスト管理の規律が最初から組み込まれます。
最初期の段階についてPaul Grahamが勧めるのは、少ない資金で素早く動くことです。これは、創業者が後で資金調達するかどうかにかかわらず、ブートストラップする人の習慣をよく表しています。また、コンサルティングが失敗の言い訳になりうると警告しています。サービス収入が安心できる水準に感じられると、製品に創業者が全力を注がなくなるためです。これが、顧客に支えられた仕事の主な落とし穴です。収益は本物でも、会社が本来なるはずだったものから遠ざけてしまうことがあります。
ベンチャー出資とは
ベンチャーキャピタルとは、若い企業に投資して株式(通常は優先株)を受け取るファンドの資金です。Grahamは、VCはファンドとして組織されていると述べており、ヘッジファンドや投資信託と同じ構造です。この構造が、ベンチャー投資家の行動のほぼすべてを説明します。
ファンドには存続期間があり、自らの投資家に資本を返す必要があります。そのため必要なのは、まずまずの投資を多数そろえることではなく、いくつかの投資が非常に大きくなることです。これがべき乗則ポートフォリオの考え方で、大半の企業はほとんど、あるいはまったく回収をもたらさず、ごく少数がファンド全体の成果を支えます。GrahamはY Combinatorの側からこのパターンを説明し、事実上、すべてのリターンは少数の大成功に集中していると述べています。彼の例では、DropboxとAirbnbの2社だけでYCのポートフォリオ価値の約4分の3を占め、そのポートフォリオはエッセイを書いた時点でおよそ100億ドルでした。
創業者にとっての帰結は見落とされがちです。ベンチャー投資家は、あなたの会社が良い事業であることを必要としていません。巨大な事業になる可能性を持っていることを必要としています。年20%で成長し、利益を出して独立を保つ堅実な会社は、創業者にとっては立派な結果ですが、ごく少数の大成功に依存するファンドにとっては物足りない結果です。このミスマッチが、創業者と投資家の対立のほとんどの根っこにあります。
初期の資金はエンジェル投資家や小規模なファンドから入り、後の資金はより大きなラウンドで入ることが多くなります。各ラウンドの資金は会社の一部と引き換えになります。これが株式の希薄化というテーマです。
支配権と希薄化
株式を売ることは、将来のあらゆる結果の一部を売ることを意味します。1回のラウンドで20%を売れば、エグジットの取り分も、配当される利益の1ドルごとの取り分も20%減ります。ラウンドは積み重なり、そのたびにあなたの持株比率は縮みます。キャップテーブルは各ラウンドの後に誰が何を所有しているかを記録しますが、資金調達の前にモデル化していない創業者は、最終的な状態に驚くことがよくあります。
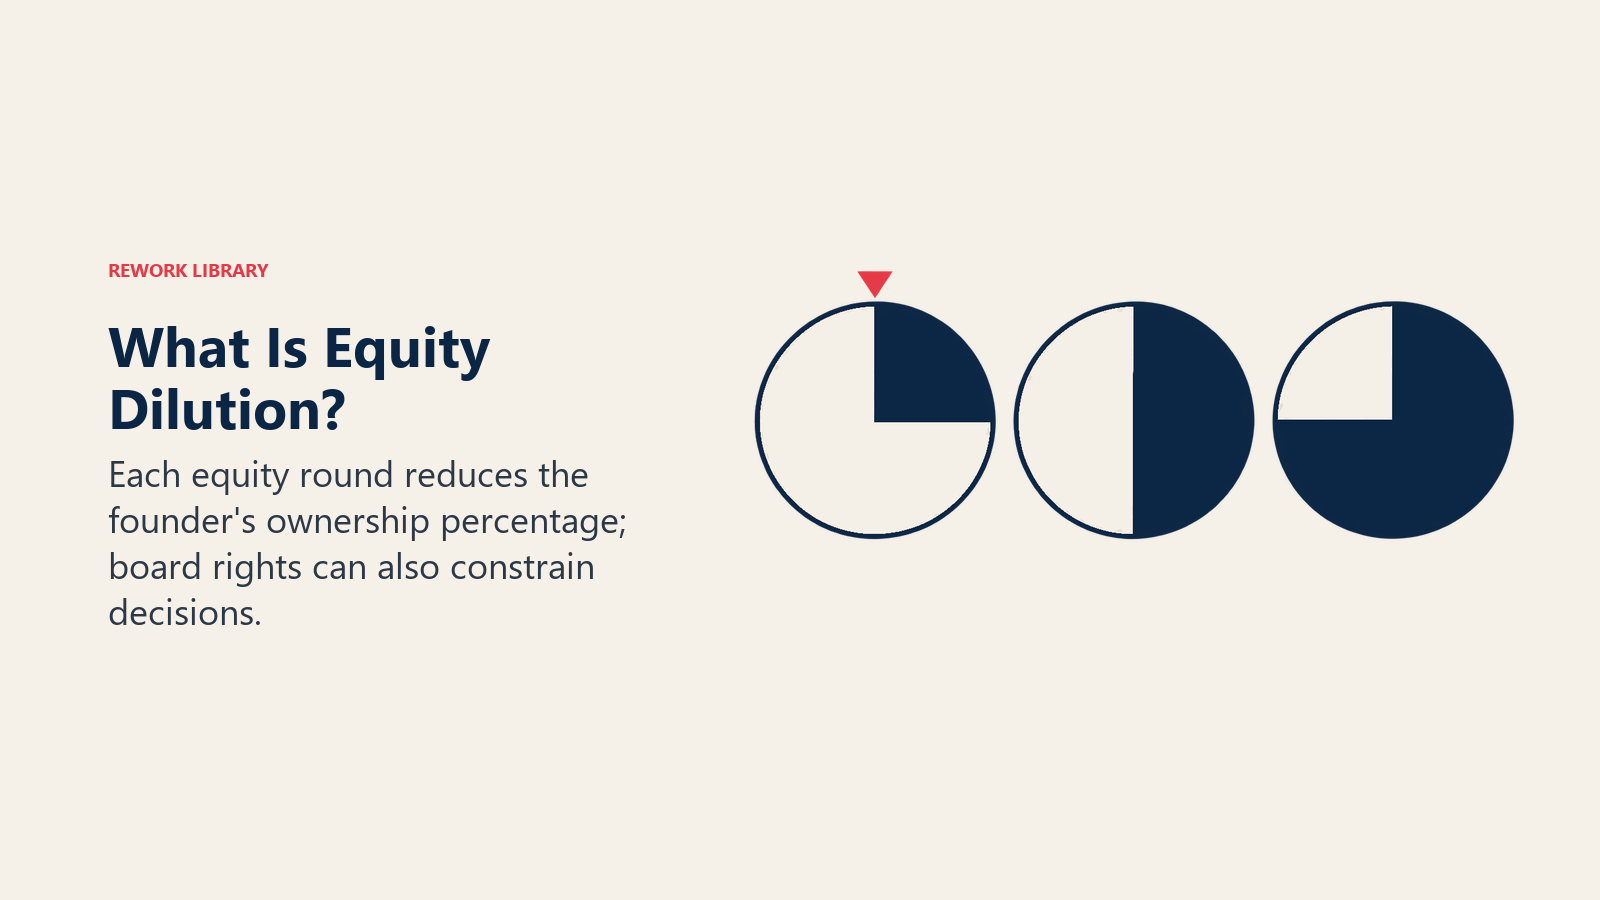
所有権は支配権の半分にすぎません。もう半分はガバナンスです。ベンチャー資金を受けると、通常は取締役会が組織され、投資家が議席や、新規の資金調達、売却、株式構成の変更といった重要な意思決定に対する特別な議決権を持つことがよくあります。Grahamは率直に、本格的なVC資金が入れば創業者はもはや完全な支配権を持たなくなるとまとめていますが、物事が順調な間は、取締役会があまり口を出さない傾向があるとも付け加えています。プレッシャーは、結果が期待を下回ったときに表れます。
取締役会の過半数を誰が握るかは重要です。創業者の支配権についてのエッセイで、Grahamは取締役会の過半数の議席を持っていれば、株主の利益になることについての自分の意見が通りやすいと書いています。また、シリーズAの後も創業者が支配権を保つケースが増えていると論じましたが、これは特定の時代についての主張であり、ルールではありません。目の前にある実際のタームシートを確認してください。
ブートストラップの創業者は、これらの大半を回避できます。責任を負う相手は顧客、従業員、そして自分自身の判断です。この自由にも代償があります。弱い前提を指摘してくれる上位者がおらず、会社が学ぶ教訓は自社の預金残高から得ることになります。
残余財産優先分配権:誰に支払われるかを変える条項
ブートストラップの創業者が決して直面しない、ベンチャー取引の特徴が残余財産優先分配権です。Cooley GOはこれを、清算時に、ある種類の株主が他の種類より先に支払いを受けられる権利と定義しており、ベンチャー出資を受けた企業では、投資家が通常これを使い、創業者や従業員などの普通株主が売却代金を受け取る前に、投資した資本を回収します。
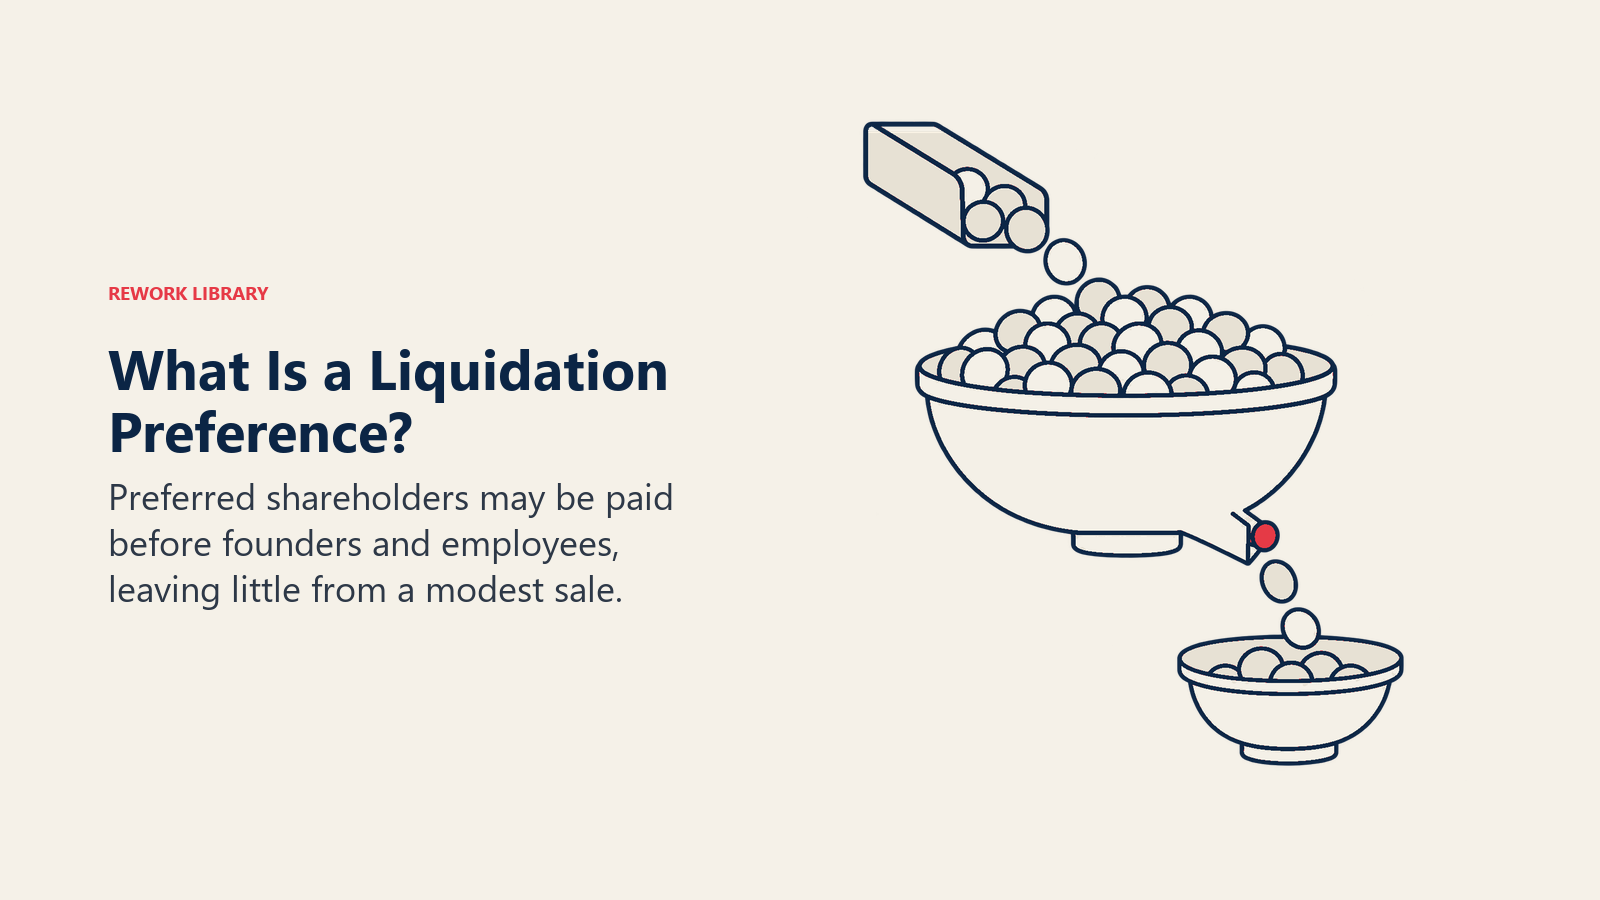
これが重要な理由は、調達額を下回る価格での売却では、見出しの価格がそれなりに聞こえても、創業者にはほとんど、あるいはまったく残らない場合があることです。多額の資金を調達したのちに控えめな価格で売却した会社では、売却代金の大半が優先株主にまず渡ることがあります。優先分配権に上限があるか、参加型かといった仕組みは取引ごとに異なるため、残余財産優先分配権の詳細は、署名する前に慎重に読む価値があります。また、ダウンラウンドとも作用し合い、評価額が下がると、さらなる希薄化や厳しい条件が引き起こされることがあります。
ブートストラップの会社には、こうしたものは一切ありません。売却する場合、所有権は単純で、代金は持株比率で分けられます。
成長スピード、プレッシャー、エグジットへの期待
資金は時間とスピードを買います。資金のある会社は、収益に先行して採用し、顧客獲得に投じ、競合より先に市場に参入できます。ネットワーク効果や規模の経済が最速の参入者に報いる、勝者総取りに近い市場では、これは大きな強みです。
同時に、期待も生まれます。高い評価額で資金を投じた投資家は、次のより高い評価額を正当化する成長を期待します。達成できなければ、良い条件での再調達が難しくなり、ダウンラウンドや急ぎの売却につながる可能性があります。資金は時計を動かし始めます。
ブートストラップの会社は、たいていの場合、成長が緩やかです。稼いだ分しか使えないからです。しかし、時計は別物です。求められるエグジットはなく、流動化イベントを待つ投資家もおらず、利益より成長を優先するプレッシャーもありません。創業者は、何十年も会社を経営することも、5年で売却することも、自分に配当を支払うことも選べます。成長と収益性のトレードオフが中心的な選択であり、ブートストラップはそれを、収益性を優先する側で決めてしまいます。
資金は、試せることも変えます。資金のある会社は、失敗するかもしれない実験にも投じられます。ブートストラップの会社は、あらゆる実験をすぐに回収しなければならないため、賭けの選択肢は狭まりますが、思考は研ぎ澄まされます。どちらの効果も現実のものです。
Default alive と default dead
この判断に最も役立つ視点の1つは、Paul Grahamによるものです。この考え方についてのエッセイで、彼は単純な問いを投げかけます。支出が変わらず、収益の伸びが直近のペースで続くとして、手元の資金で黒字化に到達できるか。到達できるなら default alive、できないなら default dead です。
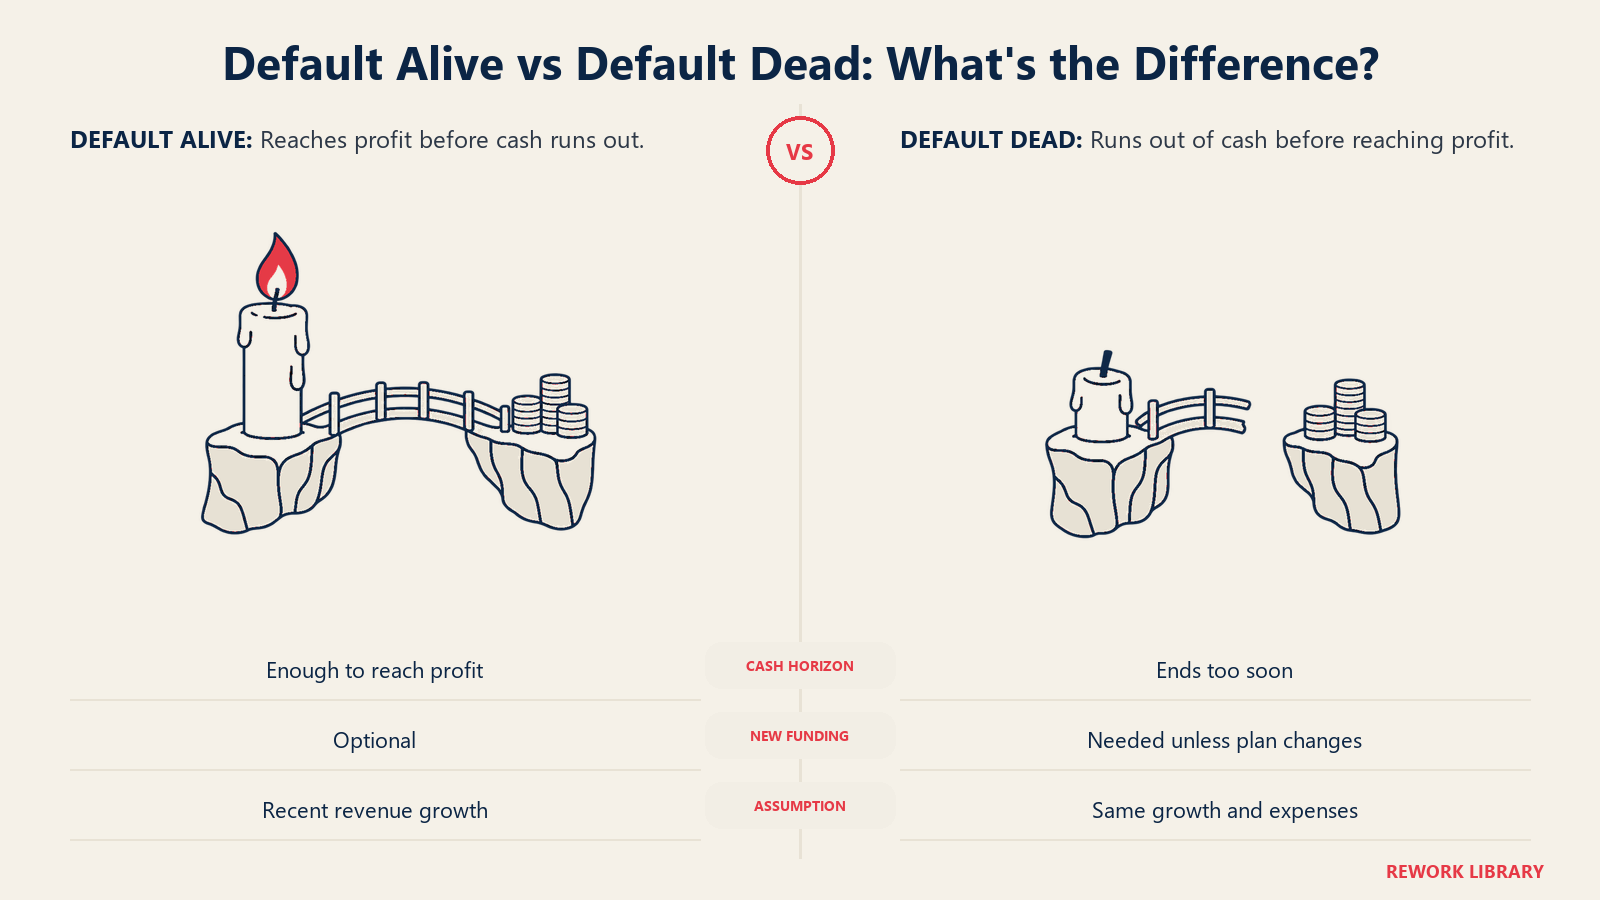
この考え方が示すのは、default alive の会社は資金調達するかどうかを自分で選べるということです。default dead の会社は投資家に頼っています。Grahamは、default dead でも安全と言えるのは投資家が救ってくれると当てにできる場合だけだと注意を促し、投資家の関心は原則として成長の関数であると指摘しています。さらに、投資家は気まぐれで、当てにし始めること以上はできないとも述べています。
実際には、資金調達を計画している創業者にとっても、ブートストラップは事業の良い試金石になります。自己資金と収益だけで default alive に到達できれば、資金調達は救済ではなく、スピードをめぐる判断になります。バーンレートとランウェイを把握することは、この問いに誠実に答えるための最低条件です。
並べて比較
| 項目 | ブートストラップ型 | ベンチャー出資型 |
|---|---|---|
| 資本の出どころ | 創業者の資金と顧客からの収益 | ファンドからの株式投資 |
| 所有権 | 創業者が大半、またはすべてを保持 | ラウンドごとに希薄化 |
| 支配権 | 創業者が決定 | 取締役会の議席と投資家の同意権 |
| 成長スピード | 生み出す現金に制約される | 調達額の範囲で収益を上回れる |
| プレッシャー | 顧客、キャッシュフロー | 突出したリターンを期待する投資家 |
| エグジット | 任意:売却、継続、配当のいずれも可 | 期待される。通常はファンドに資金を返す売却かIPO |
| 控えめな価格で売却した場合の下振れ | 創業者はコストを差し引いた残りを受け取る | 優先分配権により投資家が先に受け取る場合がある |
| 向いているケース | 収益性の高いニッチ、サービスに近いソフトウェア、小さな市場 | 勝者総取りになりやすい大きな市場 |
| 主なリスク | 投資不足で追い抜かれる | 成長目標を逃し、支配権を失う |
どのような事業がどちらの道に向くか
ビジネスモデルが、たいていは答えの方向を示します。
ブートストラップが向いているのは、次のような場合です。
- 顧客が早い段階から支払ってくれるため、ローンチ後すぐに収益が始まる。
- 市場は実在するが巨大ではなく、巨大な事業ではなく強い事業を築くには十分な規模である。
- コストの大半が人とソフトウェアであり、工場や規制当局の承認が必要ない。
- ユニットエコノミクスが最初から成立している。その意味についてはユニットエコノミクスをご覧ください。
- 創業者が、最大の成果よりも独立性と柔軟性を重視している。
ベンチャー出資が向いているのは、次のような場合です。
- 市場が非常に大きく、報酬の大半を最初にスケールした者が得る。
- 収益が出る前に、高度な研究、ハードウェア、双方の側を同時に構築する必要があるマーケットプレイスなど、多額の支出が必要である。
- 競合がすでに資金を得て、素早く動いている。
- 創業者が突出した成果を狙い、ゼロになるリスクを受け入れる覚悟がある。
どちらのリストもルールではありません。両方に当てはまる会社は多く、ブートストラップで十分に成り立つ市場でベンチャー資金を受け入れ、その後に期待が自分たちの目標と合わないことに気づく創業者もいます。どちらのモデルがより尊重されているかを問うよりも、「確率は低いが非常に大きな成果を求めるのか、確率の高い良い成果を求めるのか」と自問するほうが有益です。
ハイブリッドな道
選択は二者択一ではありません。中間のルートがいくつかあります。
シードストラッピング。 創業者が最初の製品と最初の顧客までブートストラップで進め、明確な使い道があるときにだけ、控えめなシードラウンドを実施します。会社は実績を携えて交渉の席に着き、より強い立場で交渉できます。このラウンドは需要を証明するためのものであり、模索のための資金ではありません。
調達を遅らせる。 数年にわたって収益で成長してから資金調達する会社は、同じ金額に対して手放す株式が少なくて済む可能性が高くなります。投資家が値付けしているリスクが、すでに下がっているためです。代償は、初期の数年間のスピードです。
レベニューベース・ファイナンス。 貸し手が資本を前貸しし、一定額が返済されるまで月次収益の一定割合で返済します。所有権は希薄化しませんが、キャッシュフローを圧迫するため、収益が予測しやすく利益率の高い会社には合い、売上に先行して投資する必要がある会社には合いません。
小規模なエンジェルラウンド。 エンジェルや友人・家族からの少額の資金は、ファンドのリターン期待を持ち込まずに、製品から収益までをつなぐことができます。投資家は引き続き会社の一部を所有するため条件は重要ですが、機関投資家がリードする場合に比べて、プレッシャーははるかに穏やかです。
助成金と顧客の前払い。 助成金や年間前払い契約のような非希薄化の資金は、株主を増やさずにブートストラップを延ばせます。
どの選択肢も比較できる有用な方法は、3つの問いを立てることです。所有権でいくら支払うのか。キャッシュフローでいくら支払うのか。見返りに何を期待されるのか。株式は所有権を差し出し、期待を伴います。負債に近い商品はキャッシュフローを差し出し、収益は稼ぐのにかかる時間を差し出します。
よくある間違い
- スタートアップがやることだからと資金調達する。 ベンチャー資金は特定の種類の会社に合うものです。投資家が期待する成長に到達する計画がないまま調達すると、まずまずの事業が苦しい事業に変わってしまいます。
- 規模が必要な事業でブートストラップする。 市場が最速の参入者に報いるなら、自己資金のペースでは、勝てたはずの競争に負けることになりかねません。
- キャップテーブルを無視する。 ラウンドをまたいだ希薄化をモデル化していない創業者は、後の計算で自分や従業員に十分な取り分が残らないことに気づく場合があります。
- 見出しだけを読み、条件を読まない。 評価額が注目されますが、残余財産優先分配権、取締役会の権限、希薄化防止条項のほうが重要なことがよくあります。
- 次のラウンドは必ず来ると思い込む。 投資家は気まぐれだというGrahamの指摘は、次のラウンドの成立に計画を依存させているすべての人に当てはまります。自社の default alive の状況を把握してください。
- 選択を永続的なものとして扱う。 会社はブートストラップしてから後で調達することも、一度調達してから収益で成長することもあります。永遠ではなく、現在の段階に合わせて決めてください。
重要なポイント: ブートストラップ型とベンチャー出資型
- ブートストラップとは、外部の株式投資家を入れず、創業者の貯蓄と顧客からの収益で成長を賄うことです。
- Paul Grahamは、VCをファンドとして組織されていると説明しており、だからこそ少数の非常に大きな成果が必要になります。
- Grahamは、事実上、すべてのリターンは少数の大成功に集中していると述べ、当時のYCのポートフォリオ価値の約4分の3がDropboxとAirbnbだったと例示しています。
- Grahamの default alive テスト:現在の支出と収益の伸びのもとで、会社は手元の資金で黒字化に到達できるか。
- Cooley GOによれば、残余財産優先分配権とは、清算時に投資家が他の種類の株主より先に支払いを受けられることです。
- ハイブリッドなルートには、シードストラッピング、調達を遅らせること、レベニューベース・ファイナンス、小規模なエンジェルラウンドがあります。
関連記事
