Was ist Wagniskapital? So funktionieren VC-Fonds
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
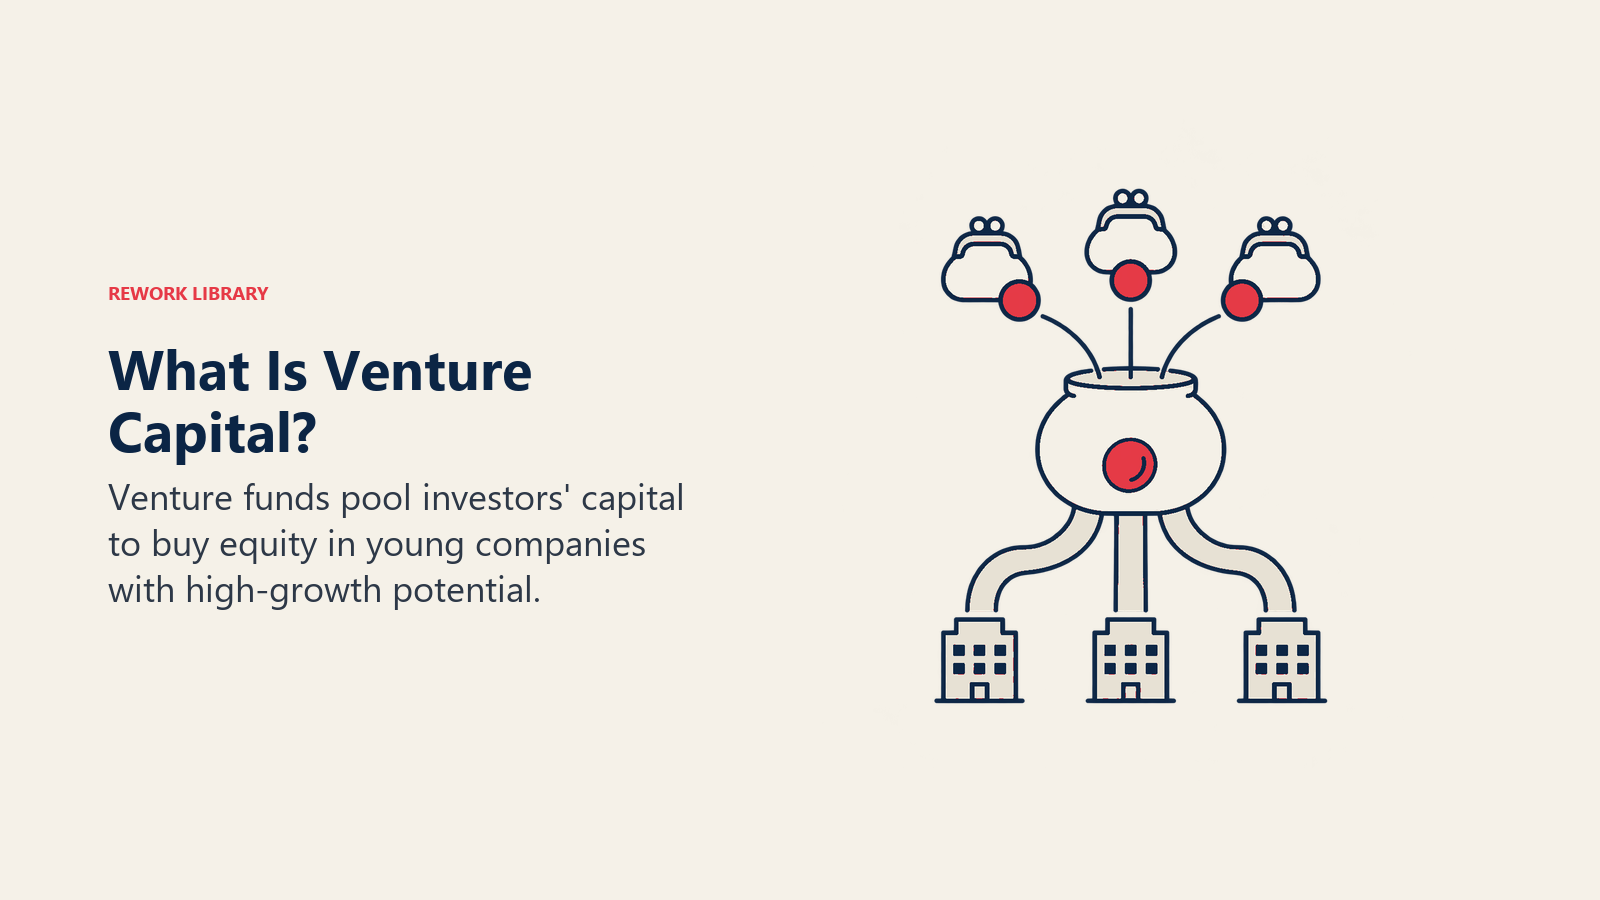
Wagniskapital (Venture Capital, VC) ist Geld professioneller Investmentfonds, die Anteile an jungen, schnell wachsenden Unternehmen kaufen, meist im Austausch gegen Vorzugsaktien. Die Menschen, die den Fonds führen, investieren das Geld anderer, nicht ihr eigenes, und sie werden teils über Gebühren und teils über einen Gewinnanteil vergütet. Diese Struktur erklärt den größten Teil dessen, was Venture-Investoren tun: warum sie sehr große Erfolge anstreben, warum sie auf schnelles Wachstum drängen und warum ein gutes, aber bescheidenes Geschäft für sie oft schlecht passt.
Dieser Artikel behandelt, wie ein VC-Fonds aufgebaut ist, wie die Menschen dahinter vergütet werden, warum Renditen einem Potenzgesetz folgen, wie eine typische Investition vom ersten Treffen bis zum Exit verläuft und worin sich VCs von Angels und Unternehmensinvestoren unterscheiden. Er beschreibt die in den USA übliche Praxis. Konditionen unterscheiden sich je nach Fonds, Firma und Land.
Wie ein VC-Fonds aufgebaut ist
Die meisten Venture-Fonds sind als Kommanditgesellschaften (Limited Partnerships) aufgesetzt. Die National Venture Capital Association (NVCA) formuliert es schlicht: Venture-Firmen gründen typischerweise eine Limited Partnership, in der die Investoren Limited Partner (LPs) und die Firma selbst der General Partner (GP) ist. Cooley GO, die Startup-Ressource einer Anwaltskanzlei, definiert die Struktur als einen General Partner, der das Geschäft führt und persönlich unbeschränkt haftet, und einen oder mehrere Limited Partner, die beschränkt haften, aber nicht an der Geschäftsführung teilnehmen dürfen. Ergänzend heißt es dort, institutionelle Venture-Fonds in den USA seien typischerweise als Limited Partnerships oder LLCs organisiert.
Es gibt also zwei Rollen:
- General Partner (GPs) sind die Investoren, denen Sie begegnen. Sie wählen Unternehmen aus, sitzen in Boards und entscheiden, wann verkauft wird.
- Limited Partner (LPs) stellen das Geld bereit und halten sich aus den Tagesentscheidungen heraus. Die NVCA nennt öffentliche Pensionsfonds, Unternehmenspensionsfonds, Versicherungen, Family Offices, Stiftungen und Stiftungsvermögen als Beispiele.
LPs überweisen ihr Geld nicht am ersten Tag vollständig. Sie sagen einen Gesamtbetrag zu, und der Fonds ruft ihn nach Bedarf ab. In den Worten der NVCA wird das Geld den Limited Partnern über „Capital Calls“ entnommen, sobald Investitionen getätigt werden.
Eine Firma betreibt über die Jahre meist eine Reihe von Fonds (Fund I, Fund II und so weiter). Jeder Fonds ist eine eigene Partnerschaft mit eigenen Investoren und ein vom vorigen getrennter Topf. Wenn Gründer sagen, eine Firma „hat einen neuen Fonds“, ist genau das gemeint: frisches Geld mit einer frischen Uhr.
Laufzeit des Fonds und Investitionsphase
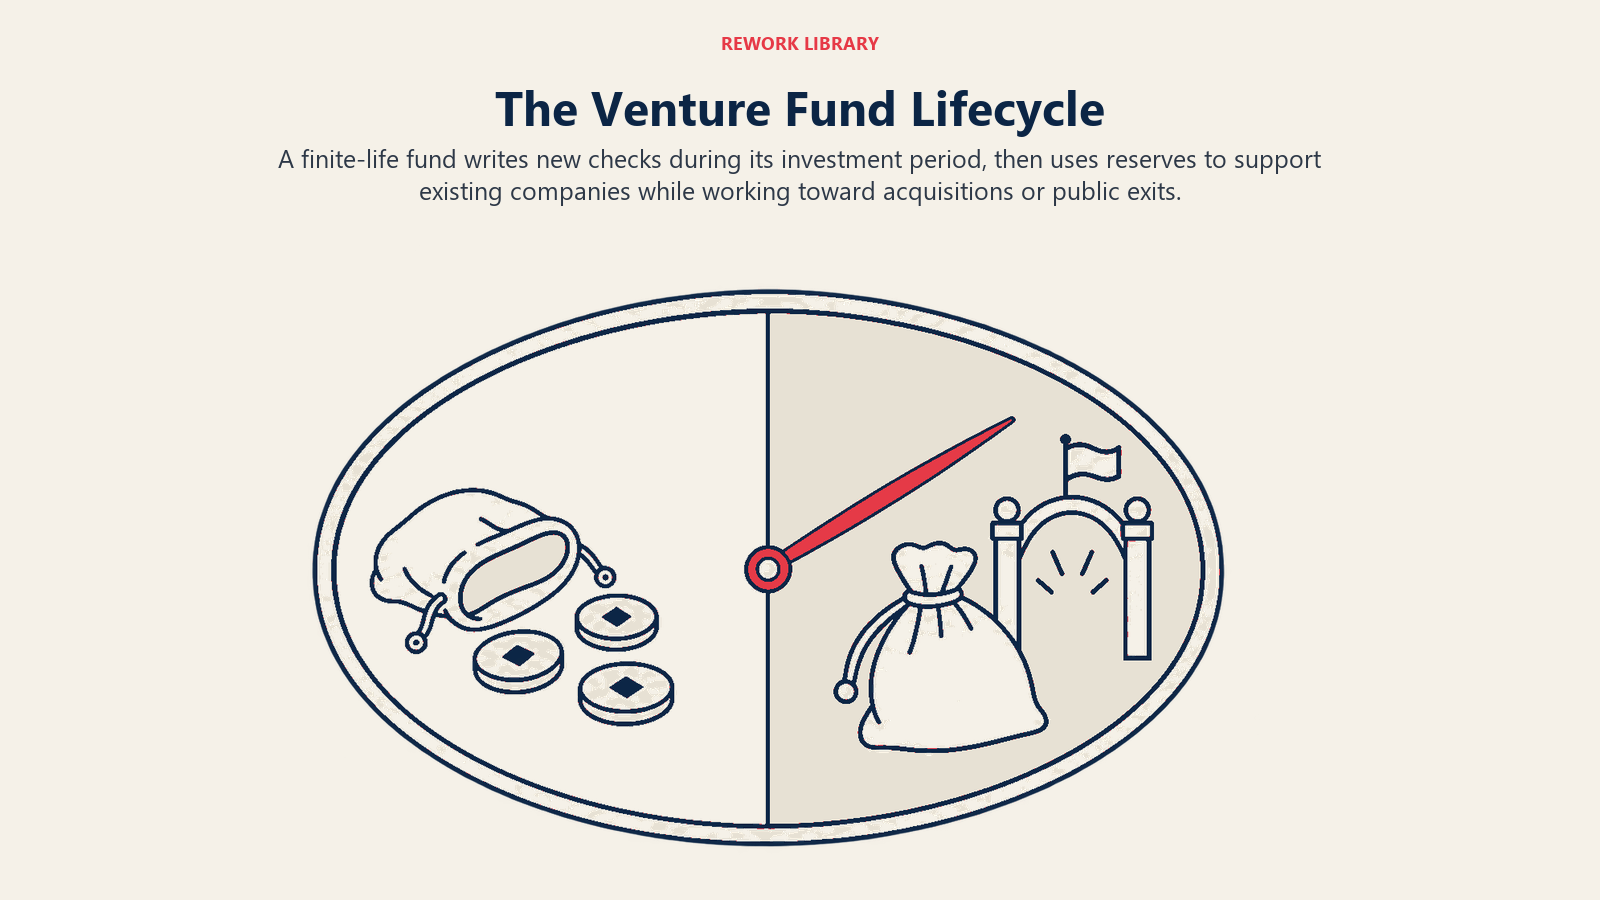
Ein Venture-Fonds hat eine begrenzte Laufzeit. Der übliche Partnerschaftsvertrag läuft zehn Jahre, mit Verlängerungen, die in der Praxis bedeuten, dass die Partnerschaften meist sogar länger laufen. Institutional Investor berichtet, die meisten Fondsverträge enthalten die Option auf mindestens zwei einjährige Verlängerungen, die die Laufzeit auf 12 Jahre bringen. Der Artikel nennt außerdem, dass der Median-Fonds etwas länger als 14 Jahre bis zur Abwicklung braucht und nur etwa 7 Prozent innerhalb eines Jahrzehnts liquidiert werden. Die Zehn-Jahres-Zahl beschreibt, wie Fonds vermarktet werden, nicht, wie lange das Geld tatsächlich gebunden ist.
Innerhalb dieser Laufzeit teilen sich Fonds meist in zwei Phasen:
- Investitionsphase. Die frühen Jahre, in denen der Fonds neue Schecks an neue Unternehmen ausstellt. Fonds verlangsamen oder beenden neue Investments häufig, wenn diese Phase endet, je nach Vertrag.
- Erntephase. Die späteren Jahre, in denen der Fonds bestehende Unternehmen unterstützt, aus Reserven Folgeinvestitionen tätigt und auf Exits hinarbeitet.
Reserven sind wichtiger, als Gründer erwarten. Die NVCA vermerkt, dass eine Erstfinanzierung eines Unternehmens den Venture-Fonds dazu veranlasst, das Drei- bis Vierfache dieser ersten Investition für Folgefinanzierungen zu reservieren. Ein Fonds, der 1 Million Dollar in eine Seed-Runde investiert, kann mehrere Millionen mehr für spätere Runden zurückgelegt haben, weshalb die Größe eines Fonds die Phase bestimmt, in die er investiert, und die Höhe des Schecks, den er schreiben kann.
Die Uhr des Fonds ist auch die Uhr der Gründer. Investoren brauchen Exits innerhalb der Fondslaufzeit, und das prägt, was sie unterstützen. Die NVCA sagt, die Auszahlung kommt, nachdem das Unternehmen übernommen wird oder an die Börse geht, und beziffert die durchschnittliche Verteilung der Exits auf etwa 15 Prozent über Börsengänge und etwa die Hälfte über Fusionen und Übernahmen.
Wie VCs verdienen: Management-Gebühr und Carried Interest
GPs verdienen auf zwei Wegen.
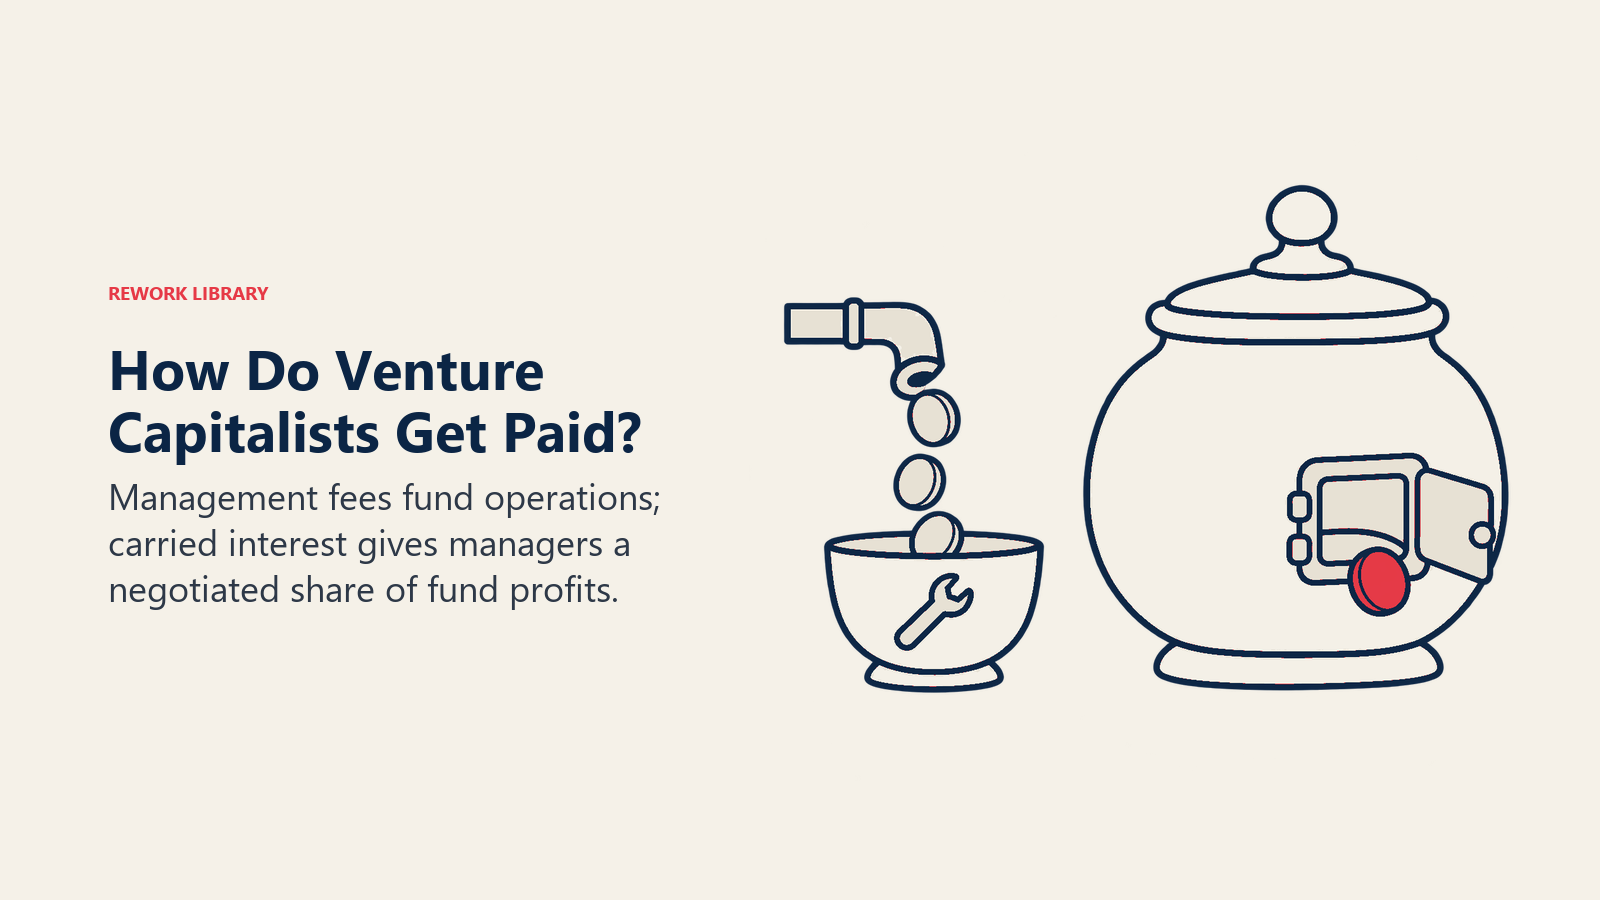
Die Management-Gebühr ist eine jährliche Abgabe, die Gehälter, Miete, Reisen und Recherche abdeckt. Sie wird gezahlt, unabhängig davon, ob der Fonds Geld verdient.
Carried Interest („Carry“) ist der Anteil der GPs am Gewinn des Fonds. Er wird nur gezahlt, wenn der Fonds Geld an die LPs zurückgibt, und der Partnerschaftsvertrag legt fest, wie und wann er berechnet wird.
Die gängige Kurzformel lautet „2 und 20“: eine jährliche Management-Gebühr von 2 Prozent und ein Erfolgsanteil von 20 Prozent. Die US-Börsenaufsicht (SEC) beschrieb diese Kurzformel 2022 in einem Verfahren gegen einen Venture-Manager, der seine Gebühren als Branchenstandard „2 und 20“ beworben hatte. Die SEC erklärte, die Formulierung lasse Investoren glauben, der Manager erhebe in jedem Jahr der zehnjährigen Laufzeit seiner Fonds eine Management-Gebühr von zwei Prozent und zusätzlich separat eine Erfolgsgebühr von 20 Prozent. Das ist eine nützliche Lesart dessen, was die Formel normalerweise bedeutet. Es ist auch eine Erinnerung daran, dass das Etikett eine Konvention ist, keine Regel. Tatsächliche Fonds legen ihre eigenen Konditionen fest, und LPs prüfen sie.
Hier ein hypothetisches Beispiel mit runden Zahlen, das nur die Mechanik zeigen soll:
- Eine LP-Gruppe sagt einem neuen Fonds 100 Millionen Dollar zu.
- Der Fonds berechnet 2 Prozent pro Jahr. Um die Rechnung einfach zu halten, nehmen wir an, die Gebühr wird zehn Jahre lang auf die vollen 100 Millionen Dollar berechnet. Das sind 2 Millionen Dollar pro Jahr oder 20 Millionen Dollar über die Laufzeit des Fonds.
- Der Fonds gibt schließlich 300 Millionen Dollar an LPs und GPs zusammen zurück.
- Bei einem Erfolgsanteil von 20 Prozent, und ohne die Details, wie ein realer Vertrag den Gewinn berechnet, läge der Carry der GPs bei etwa 40 Millionen Dollar (20 Prozent des Gewinns von 200 Millionen Dollar).
Reale Verträge unterscheiden sich darin, worauf die Gebühr berechnet wird, ob sie nach der Investitionsphase sinkt und wie der Gewinn gemessen wird. Der Sinn des Beispiels ist der Anreiz. Management-Gebühren bezahlen die GPs dafür, den Betrieb am Laufen zu halten, und im Carry liegt der eigentliche Gewinn. Deshalb liegt GPs so viel daran, einen seltenen, sehr großen Gewinner zu finden.
Das Potenzgesetz: warum VCs finanzieren, was sie finanzieren
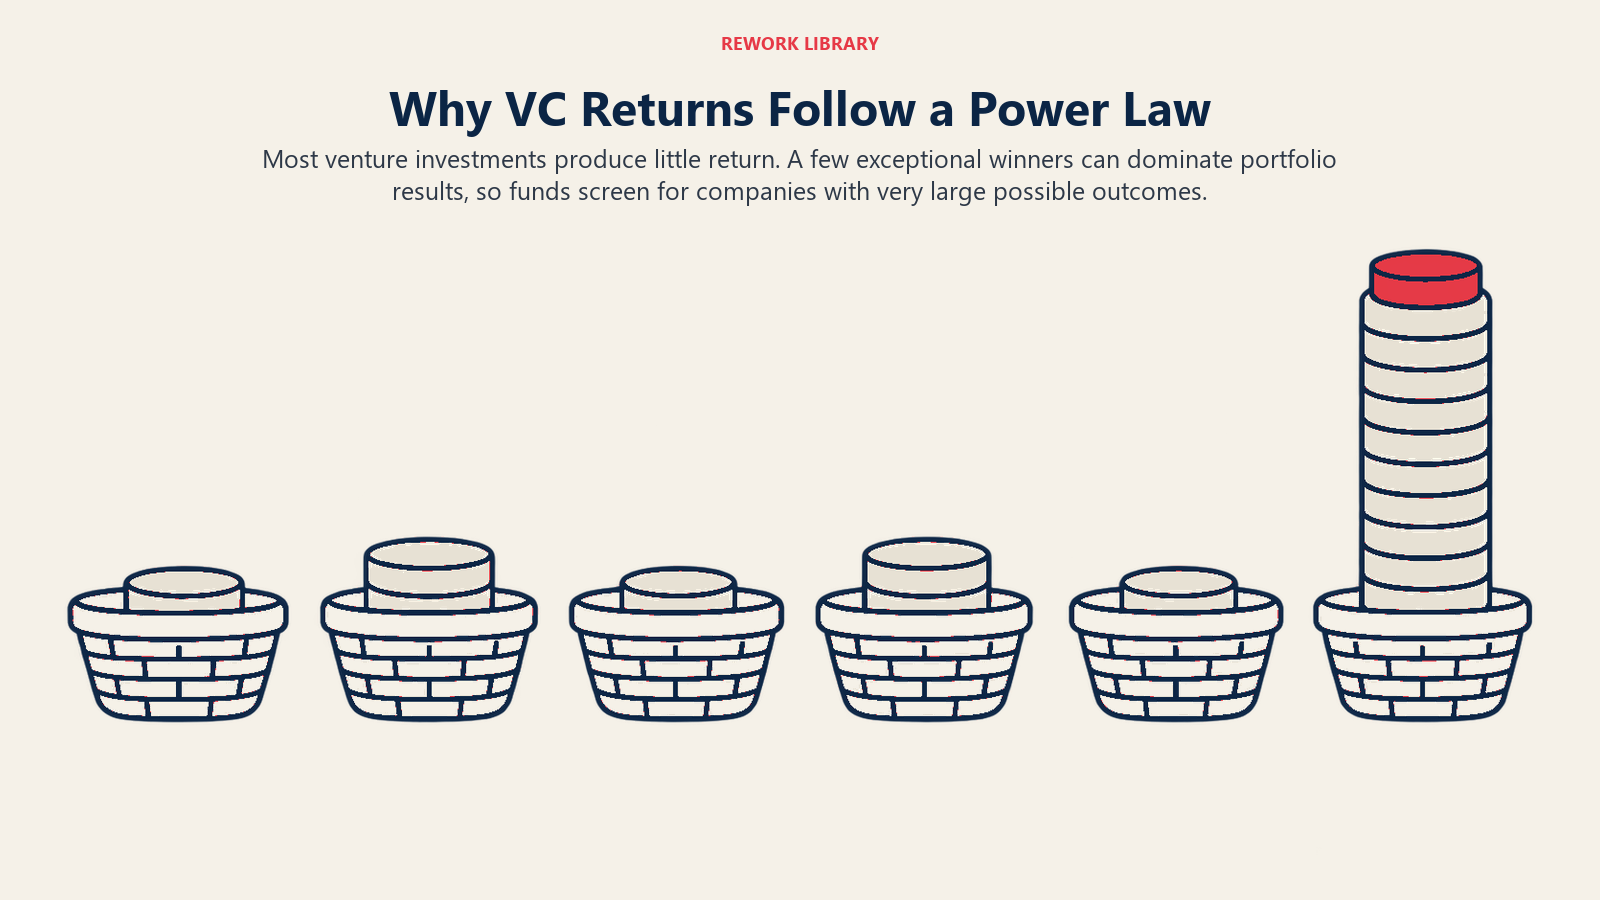
Ein Venture-Portfolio ist kein Korb, in dem jedes Unternehmen gleich viel beiträgt. Wenige Investments erzeugen fast die gesamte Rendite, und die meisten bringen wenig. Paul Graham von Y Combinator schrieb, bei Startup-Investments konzentriert sich praktisch die gesamte Rendite auf einige wenige große Gewinner. Sein Beispiel: Die Unternehmen, die Y Combinator finanziert hatte, waren damals rund 10 Milliarden Dollar wert, und allein zwei davon, Dropbox und Airbnb, machten etwa drei Viertel davon aus.
Dieses Muster hat unmittelbare Folgen:
- VCs brauchen Ausreißer. Ein Fonds kann sein Kapital nicht durch einen Haufen ordentlicher Ergebnisse zurückverdienen. Er braucht einige Unternehmen, die um ein Vielfaches wachsen. Ein Geschäft, das seinen Wert verdoppelt und dann stagniert, ist für Gründer ein gutes und für den Fonds ein schwaches Ergebnis.
- Einen Gewinner zu verpassen kostet mehr, als einen Verlierer zu unterstützen. Eine gescheiterte Investition verliert höchstens den Scheck. Ein verpasster Ausreißer ist ein Verlust unbegrenzter Größe, weshalb VCs ein mutiges Unternehmen mit kleiner Chance auf Großes oft einem sicheren ohne diese Chance vorziehen.
- Die Marktgröße wird zum Auswahlkriterium. Wenn das beste realistische Ergebnis ein Verkauf für 50 Millionen Dollar ist, geht die Rechnung für einen Fonds, der einige Ergebnisse im Milliardenbereich braucht, selten auf. Deshalb fragen Investoren so früh nach der Marktgröße.
- Wachstumsdruck. Weil die Rendite des Fonds von wenigen Unternehmen abhängt, drängen die GPs diese Unternehmen, schnell zu wachsen und erneut Kapital aufzunehmen. Daraus ergibt sich ein Missverhältnis zwischen Gründer und Investor, das der Artikel zu Bootstrapping vs. wagniskapitalfinanzierte Startups aus Sicht der Gründer erklärt.
So läuft eine VC-Investition Schritt für Schritt ab
Der Prozess unterscheidet sich je nach Firma, doch die meisten Deals folgen einem ähnlichen Weg.
- Sourcing. Deals kommen über Ansprache durch Gründer, Empfehlungen, Accelerators und Demo Days sowie die eigene Recherche des Investors.
- Screening. Ein Associate oder Partner führt ein erstes Gespräch. Viele Firmen sagen hier ab, und die meisten Gründer hören nicht mehr als eine kurze Antwort.
- Partner-Meetings. Die Partner diskutieren Team, Markt, Produkt und Traktion.
- Term Sheet. Will die Firma einsteigen, schickt sie ein unverbindliches Term Sheet mit Preis, Board-Sitzen und Rechten. Der Investor, der Preis und Konditionen festlegt, ist der Lead-Investor.
- Due Diligence. Die Firma überprüft die Angaben zu Geschäft, Rechtslage und Finanzen. Siehe Due Diligence im Startup.
- Abschluss. Juristen finalisieren die Dokumente, das Geld wird überwiesen, und der Investor erhält Anteile und oft einen Board-Sitz.
- Nach der Investition. Die Firma berät, stellt Kontakte her, hilft bei Einstellungen und entscheidet, ob sie in späteren Runden aus ihren Reserven nachinvestiert.
- Exit. Das Unternehmen wird verkauft oder geht an die Börse, und die Erlöse fließen über den Fonds an die LPs zurück, wobei der Carry an die GPs gezahlt wird.
Jede Runde verkauft einen Teil des Unternehmens, worum es bei der Verwässerung der Anteile geht. Die Phasenbezeichnungen (Seed, Series A, B, C) behandeln Seed-Runde und Series A, B und C Finanzierung.
VC vs. Business Angel vs. Corporate Venture Capital
| Venture-Capital-Fonds | Business Angel | Corporate Venture Capital | |
|---|---|---|---|
| Wessen Geld | Gebündeltes Kapital der LPs | Das eigene Geld der Einzelperson | Die Bilanz des Mutterkonzerns oder ein eigener Fonds |
| Typische Phase | Seed bis Wachstum, je nach Fonds | Oft das früheste externe Geld | Unterschiedlich, oft an die Strategie des Mutterkonzerns gebunden |
| Ziel | Finanzielle Rendite für die LPs, aus der der Carry gezahlt wird | Rendite sowie Interesse am Gründer oder Sektor | Finanzielle Rendite und strategischer Nutzen |
| Entscheidungsprozess | Partner stimmen ab, mit einer fondsweiten Strategie | Eine Person, schnelle Entscheidungen | Konzerninterne Genehmigungen, kann langsamer sein |
| Kapazität für Folgeinvestitionen | In den Fonds eingebaute Reserven | Meist begrenzt | Abhängig vom Budget des Mutterkonzerns |
| Uhr des Fonds | Begrenzte Fondslaufzeit | Keine | Vom Mutterkonzern bestimmt |
Ein Business Angel investiert eigenes Geld, sodass keine LPs Rechenschaft verlangen und keine Fondsuhr tickt. Deshalb können Angels ein Unternehmen unterstützen, das ein Fonds nicht unterstützen würde, haben aber selten die Reserven, es durch spätere Runden zu begleiten. Corporate Venture Capital stammt von einem operativen Unternehmen, das eine finanzielle Rendite und zusätzlich etwas Strategisches will, etwa Zugang zu neuer Technologie oder neuen Kunden. Gründer wägen diese Mischung gegen mögliche Interessenkonflikte ab, besonders wenn der Corporate Investor mit ihren künftigen Käufern konkurriert.
Was Gründer daraus mitnehmen sollten
- Kennen Sie den Fonds, nicht nur den Partner. Fragen Sie, wie groß der Fonds ist, wann er aufgelegt wurde, wie viel für Folgeinvestitionen reserviert ist und ob er noch in der Investitionsphase steckt. Ein Fonds am Ende seiner Laufzeit verhält sich anders als ein neuer.
- Passung zählt mehr als Bekanntheit. Ein Fonds, der sehr große Ergebnisse braucht, wird darauf drängen. Wenn Ihr Plan ein dauerhaftes, profitables Unternehmen von moderater Größe ist, passt womöglich ein anderer Finanzierungsweg besser.
- Konditionen überdauern die Beziehung. Präferenzen, Board-Sitze und Zustimmungsrechte bleiben beim Unternehmen, auch wenn ein Partner die Firma verlässt.
- Das ist allgemeine Information. Es ist keine Rechts- oder Finanzberatung, und Regeln für Wertpapiere und Fonds unterscheiden sich je nach Land.
Wichtige Fakten
- Die meisten Venture-Fonds sind Limited Partnerships: GPs führen den Fonds, und LPs stellen das Kapital bereit, laut NVCA.
- LPs sagen Kapital zu, das über Capital Calls abgerufen wird, sobald Investitionen getätigt werden (NVCA).
- Der übliche Venture-Partnerschaftsvertrag läuft zehn Jahre, mit Verlängerungen, die Fonds in der Praxis länger laufen lassen (NVCA). Der Median-Fonds braucht etwas länger als 14 Jahre bis zur Abwicklung, laut Institutional Investor.
- „2 und 20“ bedeutet eine jährliche Management-Gebühr von 2 Prozent plus eine Erfolgsgebühr von 20 Prozent, wie die SEC es 2022 beschrieb.
- Graham berichtet, dass Dropbox und Airbnb etwa drei Viertel des Werts der von YC finanzierten Unternehmen ausmachten, als er den Essay schrieb.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wie ein VC-Fonds aufgebaut ist
- Laufzeit des Fonds und Investitionsphase
- Wie VCs verdienen: Management-Gebühr und Carried Interest
- Das Potenzgesetz: warum VCs finanzieren, was sie finanzieren
- So läuft eine VC-Investition Schritt für Schritt ab
- VC vs. Business Angel vs. Corporate Venture Capital
- Was Gründer daraus mitnehmen sollten
- Wichtige Fakten
- Weiterführende Lektüre