Was sind Pro-rata-Bezugsrechte?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pro-rata-Bezugsrechte sind ein vertragliches Recht, das einem bestehenden Investor erlaubt, einen Teil der künftigen Finanzierungsrunden des Unternehmens im Verhältnis zu seinem bisherigen Anteil zu kaufen, damit sein Eigentumsanteil nicht schrumpft, wenn neue Anteile ausgegeben werden. Y Combinator definiert das Recht als das Recht, nicht die Pflicht, eines Investors, Geld in die künftige Runde mit festgelegter Bewertung eines Startups zu investieren, um seinen prozentualen Eigentumsanteil zu halten. Sie hören auch die Bezeichnungen Vorkaufsrechte (Preemptive Rights) oder Beteiligungsrecht. In den US-Standarddokumenten für Venture-Deals lautet die Formulierung „Right of First Offer“.
Für Gründer ist der Begriff wichtig, weil er bestimmt, wer eine künftige Runde füllen kann. Ein Investor mit Pro-rata-Bezugsrechten hat den ersten Zugriff auf einen Teil der Zuteilung, noch bevor ein neuer Lead einen Dollar davon sieht. Für einen neuen Lead-Investor ist er aus dem umgekehrten Grund wichtig: Ein Teil der Runde ist womöglich bereits vergeben.
Dies ist Referenzmaterial, keine Rechtsberatung. Konditionen unterscheiden sich je nach Rechtsordnung und Deal, und wer diese Dokumente unterzeichnet, sollte sie von einem Rechtsbeistand prüfen lassen.
Wie Pro-rata-Bezugsrechte funktionieren
Jedes Mal, wenn ein Unternehmen neue Anteile verkauft, besitzen die bestehenden Inhaber ein kleineres Stück. Das ist Equity-Verwässerung, und sie ist normal. Pro-rata-Bezugsrechte geben einem Investor die Möglichkeit, sie auszugleichen, indem er einen Teil der neuen Runde zum selben Preis und zu denselben Konditionen wie alle anderen kauft.
Der Anspruch des Investors ist an seinen Eigentumsanteil gekoppelt. Ein Startup-Recht-Blog von Yokum Taku von Startup Company Lawyer beschreibt die Standardformel (in einem Beitrag von 2007) als das Verhältnis der Vorzugsaktien des Investors, auf umgewandelter Basis gezählt, zur vollständig verwässerten Kapitalisierung des Unternehmens. Einfach gesagt: Besitzen Sie 10 % des Unternehmens, können Sie 10 % der neu verkauften Anteile kaufen.
Zwei Details übersieht man leicht:
- Es ist eine Option, keine Pflicht. Der Investor entscheidet zum Zeitpunkt der Runde, ob er den Betrag einzahlt.
- Es kauft, es schenkt nichts. Die Ausübung des Rechts kostet echtes Geld zum Preis der neuen Runde. Es schützt den Prozentsatz, nicht den Wert der früheren Investition.
Ein Rechenbeispiel
Die folgenden Zahlen sind illustrativ und stammen nicht von einem realen Unternehmen oder aus einer Studie. Angenommen, ein Investor besitzt nach einer Series A 10 % eines Startups. Das Unternehmen nimmt dann in einer Series B $20 Mio. bei einer Pre-Money-Bewertung von $80 Mio. auf, womit die Post-Money-Bewertung $100 Mio. beträgt. Neue Investoren erhalten somit 20 % des Unternehmens ($20 Mio. von $100 Mio.).
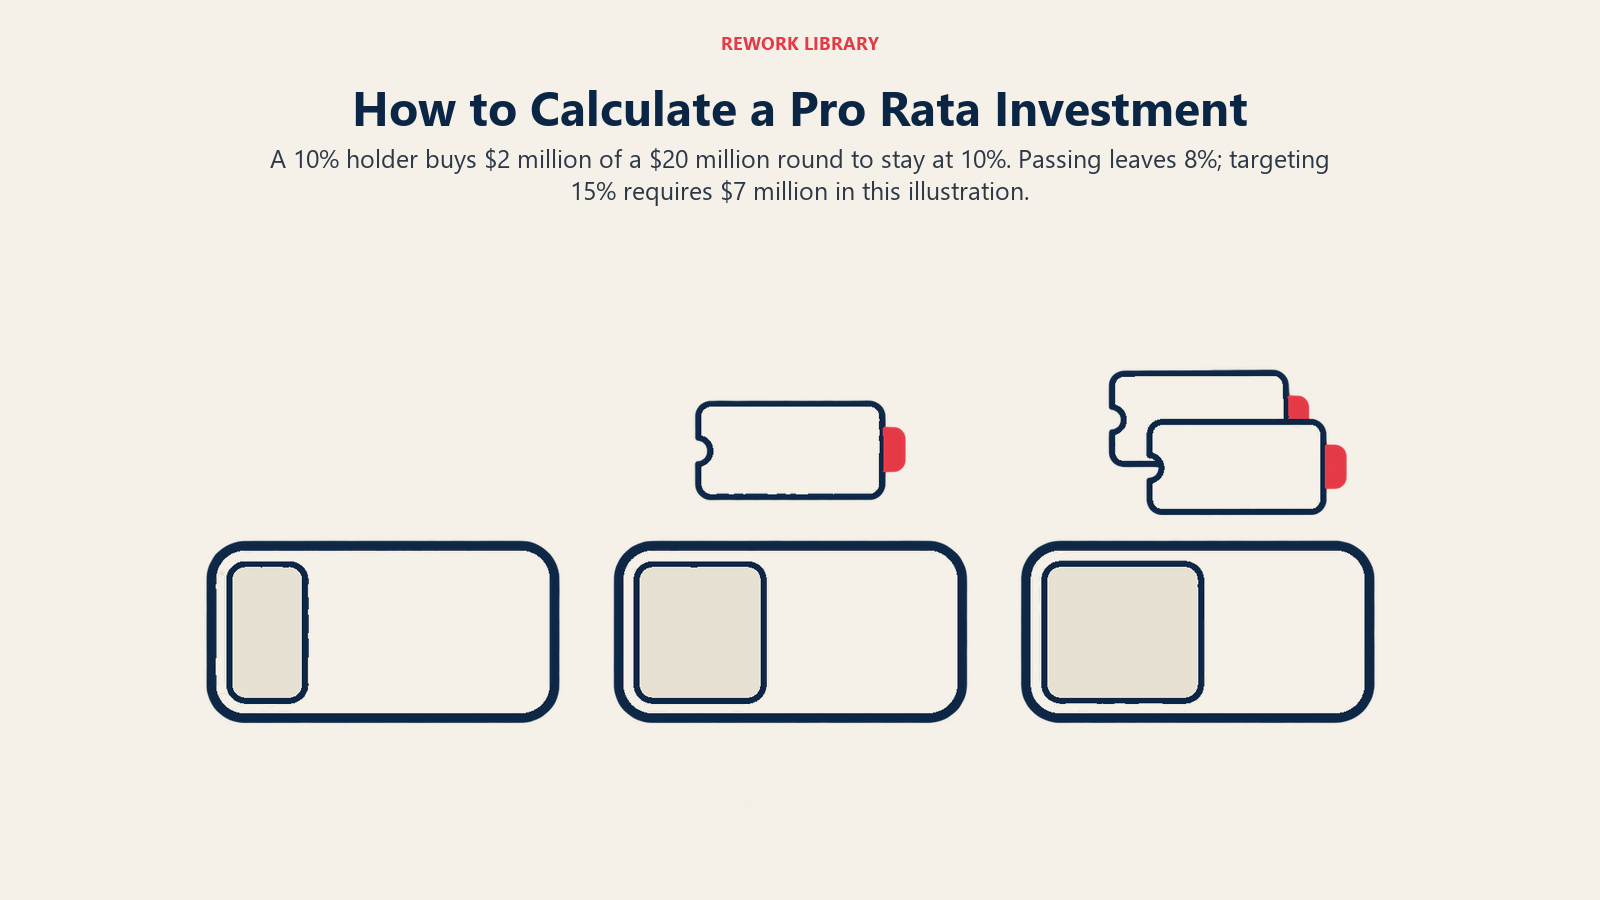
| Szenario | Anteil des Investors nach der Series B | Wie |
|---|---|---|
| Investor verzichtet | 8 % | 10 % x (1 - 20 %) = 8 %, verwässert durch die neuen Anteile |
| Investor nimmt volles Pro rata wahr | 10 % | Kauft 10 % der Runde von $20 Mio.: $2 Mio., entspricht 2 % eines Unternehmens von $100 Mio. |
| Super Pro Rata, Ziel 15 % | 15 % | Braucht 7 weitere Punkte eines Unternehmens von $100 Mio.: $7 Mio., oder 35 % der Runde |
Der Betrag für das volle Pro rata beträgt $2 Mio., weil 2 % von $100 Mio. $2 Mio. sind und 8 % + 2 % wieder 10 % ergeben. Dieselbe Arithmetik zeigt die Kosten des Verzichts: Der Investor hält 8 %, und ein Gründer, der vor der Runde 50 % hielt, hält 40 %, egal ob der Investor sich beteiligt. Was die Entscheidung des Investors ändert, ist, wem die übrigen Anteile gehören. Verzichtet er, gehen die $2 Mio. an jemand anderen.
Wichtige Fakten: Pro-rata-Bezugsrechte
- Ein Recht, keine Pflicht, einen Teil einer künftigen Runde zu kaufen, um den eigenen Eigentumsanteil zu halten.
- Meist bemessen als umgewandelter Anteil des Investors geteilt durch die vollständig verwässerten Anteile, angewandt auf die neuen Wertpapiere.
- In US-Venture-Deals steht es normalerweise in der Investors' Rights Agreement, oft beschränkt auf „Major Investors“.
- Bei einem SAFE lässt Y Combinator Pro-rata-Bezugsrechte aus dem SAFE heraus und bietet stattdessen einen optionalen Side Letter an.
- Illustration: Ein Inhaber von 10 % kauft in einer Runde von $20 Mio. bei $80 Mio. Pre-Money für $2 Mio., um bei 10 % zu bleiben. Verzichtet er, bleiben ihm 8 %.
- Super-Pro-rata-Rechte gehen über das Halten hinaus und erlauben einem Investor, seinen Anteil zu erhöhen.
Wo Pro-rata-Bezugsrechte festgehalten werden
In einer Runde mit festgelegter Bewertung. In US-Venture-Deals steht das Recht üblicherweise in der Investors' Rights Agreement (IRA), einem der Standarddokumente, die mit der Finanzierung unterzeichnet werden, wobei der genaue Ort je nach Deal variiert. Die National Venture Capital Association veröffentlicht Mustervertragsdokumente, darunter die Investors' Rights Agreement (dort mit Stand Oktober 2025 aufgeführt), die US-Deals üblicherweise als Ausgangspunkt nutzen. Die NVCA-Seite listet das Dokument auf, der detaillierte Wortlaut steht im Muster selbst, und reale Deals weichen davon ab, maßgeblich ist also die unterzeichnete Vereinbarung.
Bei einem SAFE. Der Post-Money-SAFE von Y Combinator enthält kein Pro-rata-Recht. Die Dokumentenseite von YC sagt, Pro-rata-Rechte stehen in einem optionalen, standardisierten Side Letter und nicht im SAFE selbst. Ein Gründer, der den Side Letter unterzeichnet, gibt diesem SAFE-Investor das Recht, sich an der Runde mit festgelegter Bewertung zu beteiligen, in die der SAFE umgewandelt wird. Gründer, die ein Wandeldarlehen oder ein individuelles Instrument nutzen, müssen prüfen, ob das Recht überhaupt enthalten ist.
Wer das Recht erhält: Schwellen für Major Investors
Unternehmen vergeben Pro-rata-Bezugsrechte selten an alle, denn Dutzende kleiner Inhaber könnten jeweils einen Teil jeder Runde beanspruchen. Die übliche Lösung ist eine Definition des „Major Investor“. Der Beitrag von Startup Company Lawyer sagt, das Recht sei typischerweise auf Major Investors beschränkt, die eine Mindestbeteiligung halten, niedrig genug angesetzt, damit der kleinste Venture-Fonds oder ein bedeutender Business Angel in einem Syndikat sie erreicht, und hoch genug, um zahlreiche Kleinaktionäre auszuschließen.
CRV, eine Venture-Firma, schreibt auf ihrer Website, der NVCA-Standard binde Pro rata an Investoren, die ein bis zwei Prozent des vollständig verwässerten Eigenkapitals halten. Das ist die Beschreibung eines einzelnen Investors, betrachten Sie 1 % bis 2 % also als grobes Muster und nicht als Regel. Die tatsächliche Schwelle ist eine verhandelte Zahl, oft als Anteilszahl oder Investitionsbetrag ausgedrückt. Ein Business Angel, der früh einen kleinen Betrag einzahlt, kann leicht darunter fallen.
Super-Pro-rata-Rechte
Standard-Pro-rata hält einen Prozentsatz. Super Pro Rata erlaubt einem Investor, mehr als seinen Anteil zu kaufen, sodass sein Eigentumsanteil steigt. Im obigen Beispiel kostet das Ziel von 15 % $7 Mio. einer Runde von $20 Mio., das 3,5-Fache der $2 Mio., die ein Standardrecht erlauben würde.
Die Empfehlung von CRV dazu ist deutlich: Man solle Super Pro Rata mit Vorsicht angehen, weil die Klauseln die Fähigkeit eines Unternehmens, neue Investoren aufzunehmen, stark einschränken können. Das ist die zugeschriebene Meinung einer einzelnen Firma, doch die Mechanik stützt sie: Jeder Dollar, der für einen Super-Pro-rata-Inhaber reserviert ist, ist ein Dollar, den ein neuer Lead nicht nehmen kann.
Warum Gründer und neue Leads sich dafür interessieren: überfüllte Runden
Eine Runde hat eine feste Größe. Nehmen bestehende Investoren mit Pro-rata-Bezugsrechten ihre volle Zuteilung wahr, bleibt weniger für neue Investoren, und der einsteigende Lead wird womöglich gebeten, ein kleineres Stück zu nehmen, als er wollte.
- Für Gründer: Das Pro rata bestehender Investoren kann ein Vertrauensbeweis sein. Es kann aber auch einen neuen Investor verdrängen, der Expertise oder einen besseren Preis mitbringen würde.
- Für einen neuen Lead: Fragen Sie früh, wie viel der Runde bereits bestehenden Inhabern zugesagt ist. Ein Lead, der einen Zielanteil will, braucht womöglich eine größere Runde oder lehnt ab.
- Für den Prozess: Benachrichtigungsfristen verlangsamen die Abläufe. Der Beitrag von Startup Company Lawyer weist darauf hin, dass andere Rechteinhaber eine Überzuteilungsoption auf die nicht gezeichneten Anteile erhalten können, wenn manche Investoren nicht voll mitgehen, was das Closing verzögern kann.
Zu den Empfehlungen von CRV an Gründer gehört, Rechte nur an Major Investors zu vergeben, dem Lead das vollständige Pro rata zu geben und Zeit- oder Rundenlimits einzubauen, damit das Recht nicht ewig läuft. Das sind die Ansichten einer einzelnen Firma, und Ihr Rechtsbeistand sieht es womöglich anders.
Was passiert, wenn Investoren nicht ausüben
Verzichtet ein Investor auf seine Zuteilung, folgt je nach Dokumenten typischerweise Dreierlei:
- Die Anteile werden frei. Das Unternehmen kann sie an neue Investoren oder andere Rechteinhaber verkaufen, manchmal über die oben beschriebene Überzuteilungsoption.
- Der Investor wird normal verwässert. Im Beispiel landet er bei 8 % statt bei 10 %.
- Das Recht kann bestehen bleiben oder nicht. Manche Vereinbarungen erhalten das Recht für künftige Runden. Andere beenden es, vor allem wenn Rechtsbeistände Rundenlimits ausgehandelt haben. Prüfen Sie den Wortlaut, und beachten Sie, dass ein Muster des Verzichts in Folgerunden einen Investor später mit weniger Einfluss zurücklassen kann.
Zusammenhang mit Verwässerung und Anti-Dilution
Pro-rata-Bezugsrechte und Anti-Dilution-Schutz werden oft verwechselt, funktionieren aber unterschiedlich.
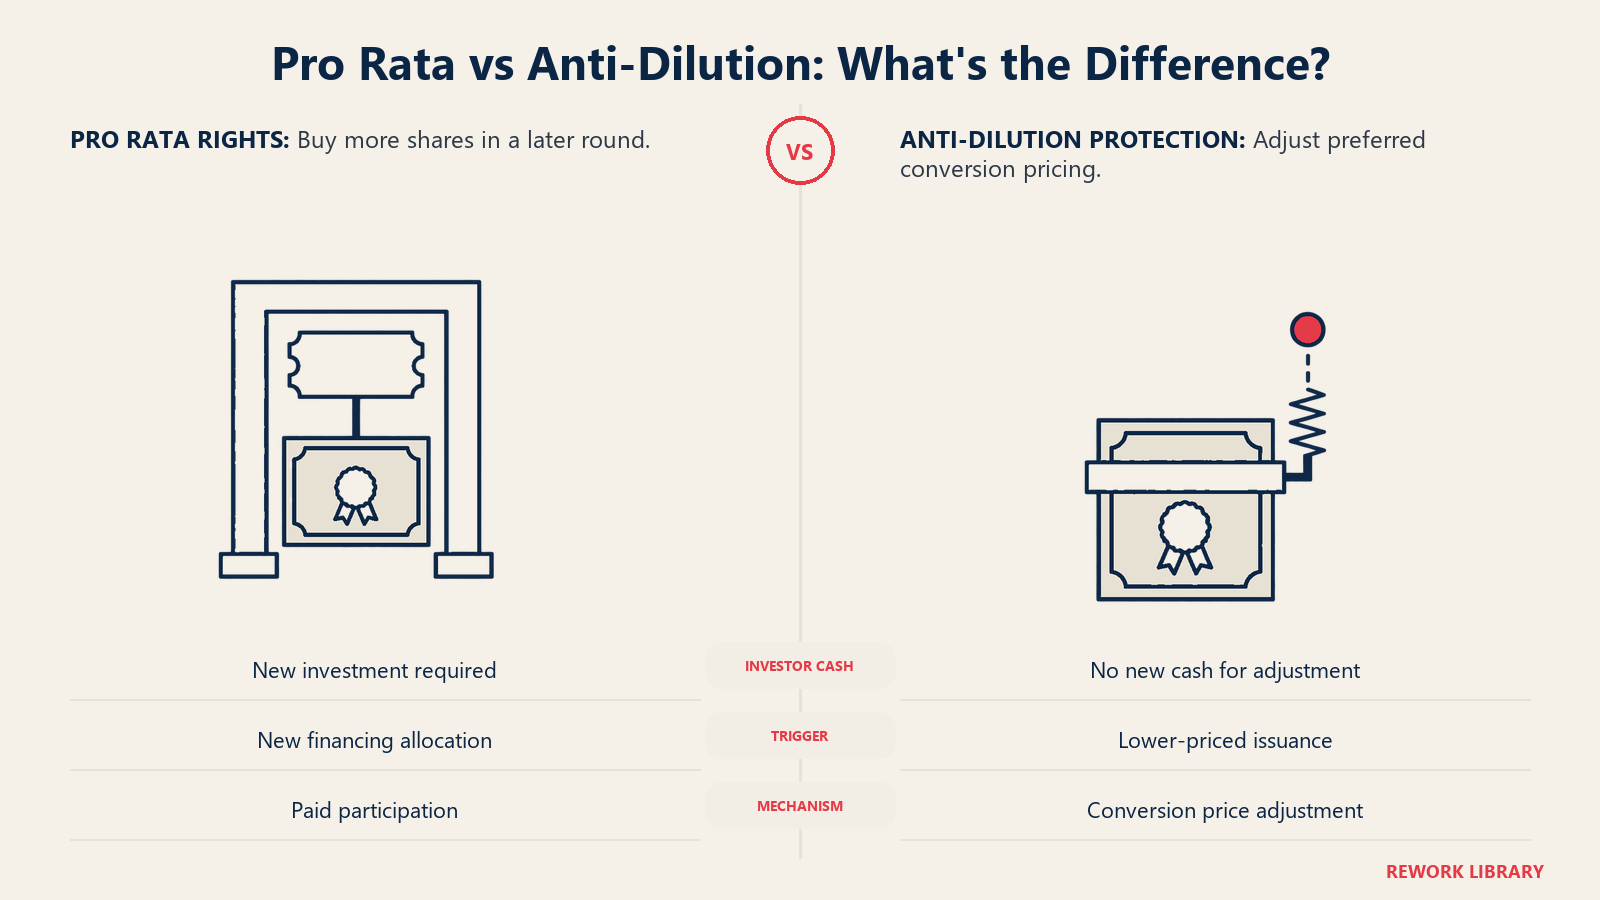
- Pro-rata-Bezugsrechte lassen den Investor zahlen, um Verwässerung zu vermeiden. Sie kosten Geld.
- Anti-Dilution-Schutz passt den Umwandlungspreis des Investors an, wenn das Unternehmen später Anteile zu einem niedrigeren Preis verkauft. Er ist vor allem bei einer Down Round relevant. Er kostet den Investor nichts, und die Gründer tragen die Wirkung.
Ein Investor kann das eine haben, beides oder keines von beiden. Gründer, die eine künftige Runde durchrechnen, sollten prüfen, wie beides die Cap Table beeinflusst, einschließlich des Mitarbeiter-Optionspools, denn eine größere Zuteilung an bestehende Investoren kann bedeuten, dass ein größerer Teil der Verwässerung bei den Inhabern von Stammaktien landet.
Häufige Fehler
- Zu großzügig vergeben. Gibt man jedem kleinen Investor das Recht, kann sich jede künftige Runde nur langsam abschließen lassen.
- Super Pro Rata übersehen. Ein einzeiliger Zusatz in einem Side Letter oder Term Sheet kann einen großen Teil späterer Runden reservieren.
- Den SAFE-Side-Letter vergessen. Die Unterzeichnung des optionalen YC-Side-Letters schafft das Recht, obwohl der SAFE selbst es nicht enthält.
- Den Betrag nicht durchrechnen. Investoren sollten Kapital für Folgeinvestitionen reservieren, und Gründer sollten wissen, welche Inhaber ihr Recht wahrscheinlich nutzen.
Häufig gestellte Fragen zu Pro-rata-Bezugsrechten
Was bedeutet Pro rata im Venture Capital?
Es bedeutet im Verhältnis zum Eigentumsanteil. Ein Pro-rata-Recht erlaubt einem Investor, denselben Anteil einer künftigen Runde zu kaufen, den er bereits am Unternehmen hält, sodass ein Inhaber von 10 % 10 % der neuen Anteile kaufen und seinen Anteil vor dem Sinken bewahren kann.
Sind Pro-rata-Bezugsrechte automatisch?
Nein. Sie müssen vertraglich festgehalten werden, in einer Runde mit festgelegter Bewertung meist in der Investors' Rights Agreement oder bei einem YC-SAFE in einem optionalen Side Letter. Der SAFE von Y Combinator enthält das Recht nicht von sich aus.
Was ist ein Major Investor?
Es ist ein definierter Begriff, der einschränkt, welche Investoren Pro-rata-Bezugsrechte erhalten, meist über eine Mindestbeteiligung oder einen Mindestinvestitionsbetrag. Eine Venture-Firma beschreibt den NVCA-Standard mit ein bis zwei Prozent des vollständig verwässerten Eigenkapitals, die genaue Schwelle wird aber in jedem Deal verhandelt.
Was ist Super Pro Rata?
Es ist ein Recht, mehr als den anteiligen Betrag zu kaufen, sodass der Eigentumsanteil steigt, statt nur gehalten zu werden. Es kann neue Investoren verdrängen, weshalb Gründer es meist mit Vorsicht behandeln.
Verhindern Pro-rata-Bezugsrechte Verwässerung?
Nur für den Investor, der zahlt. Die Ausübung des Rechts hält den Prozentsatz dieses Investors stabil, doch die Gründer werden durch die neuen Anteile weiterhin verwässert. Anti-Dilution-Schutz ist ein anderer Mechanismus, der den Preis nach einer Down Round anpasst.
Was passiert, wenn ein Investor sein Pro-rata-Recht nicht nutzt?
Die nicht verkauften Anteile können an neue Investoren oder andere Rechteinhaber gehen, und der Anteil des Investors wird normal verwässert. Ob er das Recht für spätere Runden behält, hängt von den Dokumenten ab.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wie Pro-rata-Bezugsrechte funktionieren
- Ein Rechenbeispiel
- Wo Pro-rata-Bezugsrechte festgehalten werden
- Wer das Recht erhält: Schwellen für Major Investors
- Super-Pro-rata-Rechte
- Warum Gründer und neue Leads sich dafür interessieren: überfüllte Runden
- Was passiert, wenn Investoren nicht ausüben
- Zusammenhang mit Verwässerung und Anti-Dilution
- Häufige Fehler
- Weiterführende Lektüre