Was ist eine Liquidationspräferenz?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Eine Liquidationspräferenz ist ein Recht, das an Vorzugsaktien geknüpft ist und Investoren ermöglicht, aus den Erlösen eines „Liquidationsereignisses“ bezahlt zu werden, bevor die Inhaber von Stammaktien (meist Gründer und Mitarbeiter) etwas erhalten. Ein Liquidationsereignis bedeutet normalerweise den Verkauf des Unternehmens, eine Fusion oder eine Abwicklung. Die Präferenz wird als Vielfaches des investierten Geldes angegeben: Eine 1x-Präferenz bedeutet, dass der Investor zuerst das Einfache seiner Investition zurückerhält.
Sie ist wichtig, weil die Bewertung des Unternehmens im Term Sheet und der Betrag, den Gründer bei einem Exit tatsächlich mitnehmen, zwei verschiedene Zahlen sind. Die Liquidationspräferenz liegt dazwischen. Bei einem großen Exit fällt sie kaum ins Gewicht. Bei einem bescheidenen Exit oder nach einer Down Round kann sie entscheiden, wer bezahlt wird und wer leer ausgeht.
Dieser Artikel erklärt, wie die Präferenz funktioniert, welche drei Hauptstrukturen es gibt, wie der Rang die Zahlungsreihenfolge verändert, und zeigt ein Rechenbeispiel mit ausgewiesener Arithmetik. Es ist Referenzmaterial, keine Rechtsberatung. Konditionen unterscheiden sich je nach Rechtsordnung und Deal, und Gründer sollten jedes Term Sheet vor der Unterzeichnung von einem Rechtsbeistand prüfen lassen.
Wie eine Liquidationspräferenz funktioniert
Wenn Investoren in einer Runde mit festgelegter Bewertung Vorzugsaktien kaufen, bringen diese Aktien gegenüber den von Gründern gehaltenen Stammaktien zusätzliche Rechte mit. Die Liquidationspräferenz gehört zu den wichtigsten. So beschreibt es die Startup-Praxis von WilmerHale: Sie ist der Betrag aus den Verkaufs- oder Liquidationserlösen, den die Inhaber von Vorzugsaktien erhalten, bevor die Inhaber von Stammaktien überhaupt Anspruch auf etwas haben.
Drei Größen definieren die Präferenz:
- Das Vielfache. Meist 1x. Eine 2x-Präferenz zahlt das Doppelte des investierten Betrags zurück, bevor Stammaktien etwas erhalten.
- Participation. Ob der Investor die Präferenz erhält und zusätzlich am Rest beteiligt wird, oder sich für eines von beiden entscheiden muss.
- Rang. Wer bei mehreren Investorenrunden zuerst bezahlt wird, wenn das Geld nicht für alle reicht.
Der rechtliche Wortlaut steht in der Gründungsurkunde des Unternehmens (Certificate of Incorporation). Die National Venture Capital Association veröffentlicht Mustervertragsdokumente, darunter eine Muster-Gründungsurkunde, die in US-Venture-Deals häufig als Ausgangspunkt dienen und alternative Formulierungen für diese Klauseln anbieten. Reale Deals weichen vom Muster ab, maßgeblich sind also die unterzeichneten Dokumente.
Ein Punkt, der viele Gründer beim ersten Mal überrascht: Die Präferenz zählt nur, wenn das Unternehmen verkauft oder abgewickelt wird. Solange das Unternehmen arbeitet, bewirkt sie nichts. Sie ist auch keine Schuld. Reicht der Verkaufspreis nicht, um die Präferenz zu decken, schuldet man dem Investor die Differenz später nicht.
Die drei Strukturen
Non-participating Preferred
Der Investor wählt eines von zwei Ergebnissen: den Präferenzbetrag nehmen oder in Stammaktien umwandeln und am Erlös nach Eigentumsanteil teilhaben. Er nimmt, was mehr einbringt. Das ist die gründerfreundlichste Struktur und die, die am häufigsten als Standard bezeichnet wird.
Participating Preferred
Der Investor nimmt zuerst die Präferenz und wird dann zusätzlich am verbleibenden Erlös beteiligt, als hätte er umgewandelt. Man nennt das „Double Dipping“. Es verschiebt bei jeder Exit-Größe mehr vom Verkaufspreis zum Investor.
Capped Participating Preferred
Ein Mittelweg. Der Investor wird nach der Präferenz beteiligt, doch die Gesamterlöse aus Präferenz plus Beteiligung sind auf ein festgelegtes Vielfaches der ursprünglichen Investition gedeckelt (3x ist ein gängiges Beispiel). Sobald der umgewandelte Wert seiner Anteile den Deckel überstiege, wandelt der Investor in Stammaktien um und nimmt den größeren Betrag.
| Struktur | Der Investor erhält | Wen sie begünstigt |
|---|---|---|
| Non-participating | Präferenz ODER umgewandelten Anteil, je nachdem, was mehr ist | Gründer |
| Participating | Präferenz UND umgewandelten Anteil am Rest | Investoren |
| Capped participating | Präferenz plus Beteiligung bis zu einem Deckel, oder Umwandlung, wenn das mehr wert ist | Dazwischen |
Eine Exit-Waterfall im Rechenbeispiel
Die folgenden Zahlen sind illustrative Arithmetik, keine Daten aus einer Studie oder von einem realen Unternehmen. Angenommen, ein Investor legt $5 Mio. in eine Series A für 20 % des Unternehmens ein, die Post-Money-Bewertung beträgt also $25 Mio. Alle anderen (Gründer, Mitarbeiter, Optionsinhaber) halten die übrigen 80 % als Stammaktien. Es gibt keine Schulden und keine weiteren Vorzugsaktien. Wir betrachten drei Exit-Werte und drei Strukturen, jeweils mit einem Vielfachen von 1x.
Non-participating 1x
| Exit-Wert | Investor Option A: $5 Mio. Präferenz nehmen | Investor Option B: in 20 % umwandeln | Investor erhält | Stammaktien erhalten |
|---|---|---|---|---|
| $4 Mio. | $4 Mio. (nur $4 Mio. verfügbar) | $0,8 Mio. | $4 Mio. | $0 |
| $20 Mio. | $5 Mio. | $4 Mio. | $5 Mio. | $15 Mio. |
| $60 Mio. | $5 Mio. | $12 Mio. | $12 Mio. (wandelt um) | $48 Mio. |
Bei $4 Mio. liegt der Exit unter der Präferenz, der Investor nimmt also die gesamten $4 Mio., und Stammaktien erhalten nichts. Bei $20 Mio. schlägt die Präferenz ($5 Mio.) die Umwandlung ($4 Mio.), der Investor behält die Präferenz, und Stammaktien erhalten $15 Mio. Bei $60 Mio. ist die Umwandlung mehr wert, die Präferenz entfällt, und alle werden nach Eigentumsanteil bezahlt.
Participating 1x (ohne Deckel)
| Exit-Wert | Präferenz | Anteil am Rest | Investor erhält | Stammaktien erhalten |
|---|---|---|---|---|
| $4 Mio. | $4 Mio. | $0 | $4 Mio. | $0 |
| $20 Mio. | $5 Mio. | 20 % x $15 Mio. = $3 Mio. | $8 Mio. | $12 Mio. |
| $60 Mio. | $5 Mio. | 20 % x $55 Mio. = $11 Mio. | $16 Mio. | $44 Mio. |
Bei $20 Mio. nimmt der Investor 40 % der Erlöse, obwohl ihm 20 % des Unternehmens gehören. Bei $60 Mio. nimmt er etwa 27 % ($16 Mio. von $60 Mio.). Das Plus geht direkt zulasten der Inhaber von Stammaktien: $15 Mio. gegenüber $12 Mio. beim Exit von $20 Mio. und $48 Mio. gegenüber $44 Mio. bei $60 Mio.
Capped participating 1x, mit 3x-Deckel ($15 Mio. insgesamt)
| Exit-Wert | Participating-Rechnung | Deckel-Prüfung | Investor erhält | Stammaktien erhalten |
|---|---|---|---|---|
| $20 Mio. | $5 Mio. + $3 Mio. = $8 Mio. | Unter dem Deckel von $15 Mio. | $8 Mio. | $12 Mio. |
| $60 Mio. | $5 Mio. + $11 Mio. = $16 Mio. | Über dem Deckel, daher auf $15 Mio. begrenzt (Umwandlung ergibt nur $12 Mio.) | $15 Mio. | $45 Mio. |
Der Investor gibt den Deckel nur auf und wandelt in Stammaktien um, wenn 20 % des Exit-Werts mehr als $15 Mio. wert sind. Das ist oberhalb eines Exits von $75 Mio. der Fall (20 % x $75 Mio. = $15 Mio.).
Was ein 2x-Vielfaches bewirkt
Bei einer Non-participating-2x-Präferenz beträgt die Präferenz des Investors $10 Mio. Beim Exit von $20 Mio. würde er die $10 Mio. nehmen, statt umzuwandeln (20 % von $20 Mio. sind nur $4 Mio.), und Stammaktien erhielten $10 Mio. statt der $15 Mio. unter 1x.
Wichtige Fakten: Liquidationspräferenz
- Eine Liquidationspräferenz bezahlt Vorzugsaktionäre bei Verkauf, Fusion oder Abwicklung vor den Inhabern von Stammaktien.
- Sie wird als Vielfaches des investierten Kapitals angegeben (1x, 2x). Sie ist keine Schuld und bewirkt nichts, solange das Unternehmen arbeitet.
- Non-participating: Der Investor nimmt die Präferenz oder wandelt um, nie beides. Participating: beides. Capped: beides, bis zu einer Grenze.
- Der Rang bestimmt die Zahlungsreihenfolge über die Runden hinweg: Standard (neueste zuerst) oder Pari Passu (alle teilen anteilig).
- Im Rechenbeispiel oben (illustrativ) nimmt eine Investition von $5 Mio. für 20 % bei einem Exit von $20 Mio. $5 Mio. mit, wenn sie non-participating ist, aber $8 Mio., wenn sie participating ist.
- Die Präferenz wirkt am stärksten bei bescheidenen Exits und nach Down Rounds. Oberhalb eines bestimmten Exit-Werts wandeln Non-participating-Investoren um, und die Präferenz spielt keine Rolle mehr.
Rang: Wer zuerst bezahlt wird
Hat ein Unternehmen mehrere Runden aufgenommen, hat die Vorzugsaktie jeder Runde ihre eigene Präferenz. Die Gründungsurkunde legt die Zahlungsreihenfolge fest.
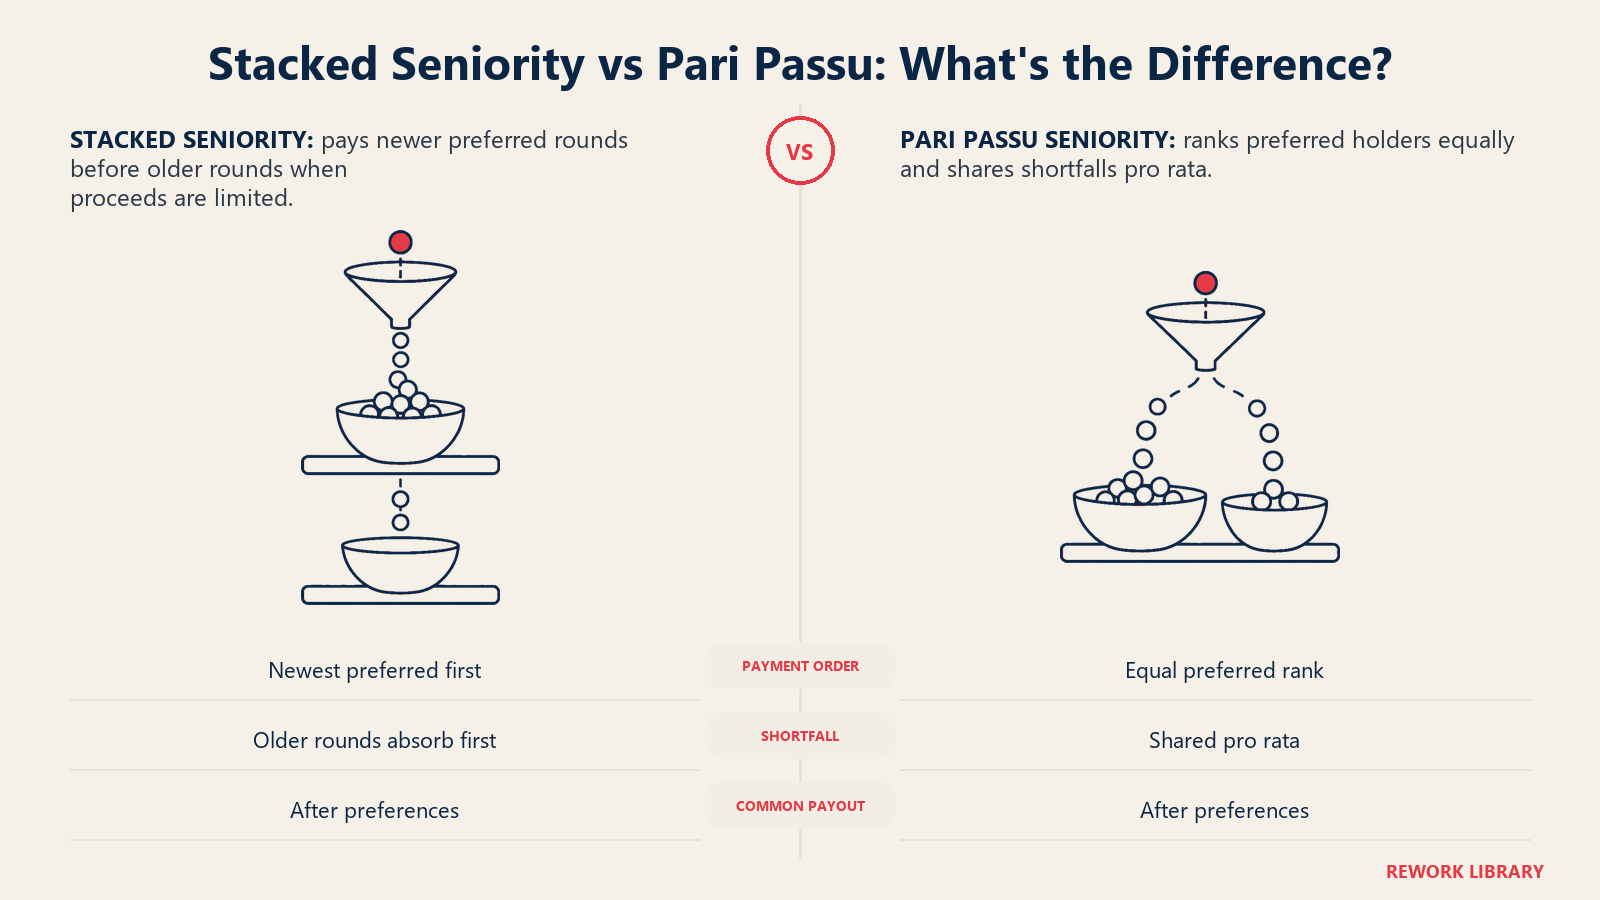
Standardrang (gestapelt). Die neueste Runde wird zuerst bezahlt, dann die davor und so weiter, danach die Stammaktien. Die Zusammenfassung von WilmerHale beschreibt die gestapelte Struktur so, dass der zuletzt eingestiegene Investor zuerst bezahlt wird. Sie taucht oft in späteren Runden auf, wenn Investoren bei höheren Bewertungen Schutz wollen.
Pari Passu. Alle Inhaber von Vorzugsaktien stehen im gleichen Rang. Decken die Erlöse nicht jede Präferenz, teilen sie das Verfügbare im Verhältnis zu den ihnen geschuldeten Beträgen.
Hier eine Illustration mit erfundenen Zahlen. Ein Seed-Investor hat $2 Mio. eingezahlt und ein Series-A-Investor $5 Mio., beide mit 1x-Non-participating-Präferenzen. Das Unternehmen wird für $6 Mio. verkauft.
| Rang | Series A erhält | Seed erhält | Stammaktien erhalten |
|---|---|---|---|
| Standard (Series A zuerst) | $5 Mio. | $1 Mio. | $0 |
| Pari Passu | $6 Mio. x 5/7 = etwa $4,29 Mio. | $6 Mio. x 2/7 = etwa $1,71 Mio. | $0 |
Die Präferenzen betragen zusammen $7 Mio., mehr als die verfügbaren $6 Mio., Stammaktien erhalten also in beiden Fällen nichts. Der Unterschied liegt nur darin, welcher Investor den Fehlbetrag trägt.
Warum sie bei Down Rounds und bescheidenen Exits zählt
Venture-Investoren kalkulieren meist auf außergewöhnliche Ergebnisse, doch die meisten Verkäufe sind nicht außergewöhnlich. Wird ein Unternehmen für weniger verkauft, als es aufgenommen hat, oder für etwa den Wert seiner letzten Bewertung, spüren Gründer die Präferenzen.
In einer Down Round verlangen neue Investoren oft vorrangige Präferenzen, höhere Vielfache oder Participation als Ausgleich für das Risiko, da das Unternehmen weniger wert ist als in seiner letzten Runde mit festgelegter Bewertung. Dann bleibt Gründern und Mitarbeitern womöglich nur ein kleiner Anteil an einem Exit, dessen Schlagzeilenpreis ordentlich aussieht. Ein Verkauf für $30 Mio. klingt nach einem Erfolg, bis Präferenzen von $25 Mio. oder mehr vor den Stammaktien stehen.
Deshalb sollten Gründer Exits durchrechnen und nicht nur Eigentumsanteile betrachten. Eine Cap Table mit 60 % Gründeranteil sagt nichts über die Auszahlung bei einem Exit unterhalb der Summe aller Präferenzen. Tools für das Cap-Table-Management enthalten dafür oft eine Waterfall-Modellierung.
Dieselbe Logik gilt, wenn eine Bridge-Runde oder ein Wandeldarlehen später in Vorzugsaktien umgewandelt wird: Die Inhaber der umgewandelten Instrumente bringen womöglich eine eigene Präferenz mit, die dem Stapel eine weitere Ebene hinzufügt.
Wie der Markt aussieht
Die Entwicklung geht zu einfacheren Strukturen. Der Venture-Financing-Report von Cooley für das erste Quartal 2019 ergab, dass der Anteil der Deals mit voll teilnehmenden Liquidationspräferenzen auf 8 % der Transaktionen gesunken war. Das ist ein älterer Datenpunkt, und spätere Ausgaben können abweichen. Prüfen Sie daher den aktuellsten Bericht einer Anwaltskanzlei oder eines Datenanbieters wie Carta, bevor Sie eine Zahl als aktuell behandeln. Wie der Durchschnitt auch aussieht, Ihr eigener Deal wird verhandelt. Ein Lead-Investor legt in der Regel die Konditionen der Runde fest, und die übrigen Investoren folgen meist.
Häufige Fehler und Fallstricke für Gründer
- Nur die Bewertung verhandeln. Eine höhere Bewertung mit Participation und einer 2x-Präferenz kann Gründer schlechter stellen als eine niedrigere Bewertung mit einer sauberen 1x-Non-participating-Präferenz. Rechnen Sie beides bei mehreren Exit-Werten durch.
- Den kumulierten Stapel ignorieren. Jede Runde fügt Präferenzen hinzu. Addieren Sie sie vor der nächsten Finanzierung und prüfen Sie, wie hoch der Exit sein muss, damit Stammaktien überhaupt etwas erhalten.
- Die Mitarbeiter vergessen. Optionsinhaber sind Stammaktionäre. Ein bescheidener Exit, der Gründern wenig auszahlt, zahlt Mitarbeitern womöglich nichts, was die Bindung schon lange vor einem Exit beschädigt.
- Das Vielfache mit dem Participation-Recht verwechseln. „1x“ nennt die Größe der Präferenz. Es sagt nicht, ob der Investor zusätzlich beteiligt wird. Fragen Sie nach beiden Konditionen.
- Das Term Sheet für endgültig halten. Kurze Term Sheets pressen diese Klauseln auf eine oder zwei Zeilen. Die Gründungsurkunde enthält die vollständige Mechanik, einschließlich Umwandlungsauslösern und dem Umgang mit Dividenden.
- Lokale Beratung auslassen. Strukturen von Vorzugsaktien, Investorenrechte und Durchsetzbarkeit unterscheiden sich je nach Land. Wer bei regionalen oder ausländischen Fonds Kapital aufnimmt, sollte einen Rechtsbeistand haben, der die jeweilige Rechtsordnung kennt.
Abgrenzung zu verwandten Begriffen
- Bewertung. Die Bewertung legt den Preis pro Anteil und den Eigentumsanteil fest. Die Liquidationspräferenz legt fest, wer aus den Exit-Erlösen zuerst bezahlt wird. Das sind getrennte Stellschrauben, und Investoren tauschen oft eine gegen die andere.
- Anti-Dilution-Schutz. Schützt den Eigentumsanteil des Investors, wenn eine spätere Runde niedriger bewertet wird. Eine Liquidationspräferenz schützt die Auszahlung des Investors beim Exit. Beides wird nach einer Down Round oft gemeinsam verhandelt.
- Fremdkapital. Schulden müssen unabhängig vom Wert des Unternehmens zurückgezahlt werden und können eine Insolvenz erzwingen. Eine Präferenz greift nur, wenn es Erlöse zu verteilen gibt.
- Runway und Burn Rate. Sie bestimmen, wie wahrscheinlich ein Unternehmen vor einem Verkauf zu niedrigem Preis oder einer Abwicklung steht, und genau dann wird die Präferenz zur Hauptsache.
Häufig gestellte Fragen zur Liquidationspräferenz
Was bedeutet eine 1x-Liquidationspräferenz?
Sie bedeutet, dass Vorzugsinvestoren Anspruch auf das Einfache ihres investierten Betrags haben, bevor Inhaber von Stammaktien aus den Exit-Erlösen bezahlt werden. Eine Investition von $5 Mio. trägt eine Präferenz von $5 Mio. Ob sie zusätzlich am Rest beteiligt werden, hängt davon ab, ob die Aktien participating sind.
Was ist der Unterschied zwischen Participating und Non-participating Preferred?
Bei Non-participating Preferred nimmt der Investor entweder die Präferenz oder den umgewandelten Stammanteil, je nachdem, was größer ist. Bei Participating Preferred nimmt der Investor die Präferenz und wird dann zusätzlich am Rest beteiligt. Im Rechenbeispiel oben ergibt eine Investition von $5 Mio. für 20 % bei einem Exit von $20 Mio. $5 Mio. non-participating, aber $8 Mio. participating.
Gilt eine Liquidationspräferenz auch, wenn das Unternehmen schließt?
Ja, in dem Sinne, dass Inhaber von Vorzugsaktien bei allem, was nach Bezahlung der Gläubiger übrig bleibt, vor den Inhabern von Stammaktien rangieren. Eine Präferenz ist aber keine Schuld. Bleibt wenig oder nichts übrig, schuldet man dem Investor den Fehlbetrag später nicht.
Was ist der Unterschied zwischen Standardrang und Pari Passu?
Beim Standardrang wird die neueste Runde zuerst bezahlt, und ältere Runden werden aus dem Rest bedient. Bei Pari Passu stehen alle Inhaber von Vorzugsaktien im gleichen Rang und teilen anteilig, wenn die Erlöse die Summe der Präferenzen nicht decken.
Wann spielt die Liquidationspräferenz keine Rolle mehr?
Bei Non-participating Preferred wandelt der Investor in Stammaktien um, sobald sein umgewandelter Anteil an den Erlösen die Präferenz übersteigt, und die Präferenz ist dann unerheblich. Im Beispiel oben mit 20 % Eigentumsanteil und einer Präferenz von $5 Mio. ist das oberhalb eines Exits von $25 Mio. der Fall.
Können Gründer die Liquidationspräferenz verhandeln?
Ja. Vielfaches, Participation, Deckel und Rang sind alle verhandelbar, und der Spielraum hängt davon ab, wie umkämpft die Runde ist und wie das Unternehmen dasteht. Gründer sollten Auszahlungen bei mehreren Exit-Werten durchrechnen und die Konditionen von einem Rechtsbeistand prüfen lassen.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wie eine Liquidationspräferenz funktioniert
- Die drei Strukturen
- Non-participating Preferred
- Participating Preferred
- Capped Participating Preferred
- Eine Exit-Waterfall im Rechenbeispiel
- Non-participating 1x
- Participating 1x (ohne Deckel)
- Capped participating 1x, mit 3x-Deckel ($15 Mio. insgesamt)
- Was ein 2x-Vielfaches bewirkt
- Rang: Wer zuerst bezahlt wird
- Warum sie bei Down Rounds und bescheidenen Exits zählt
- Wie der Markt aussieht
- Häufige Fehler und Fallstricke für Gründer
- Abgrenzung zu verwandten Begriffen
- Weiterführende Lektüre