Was ist Verwässerung? Wie Finanzierungsrunden die Beteiligung verändern
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Verwässerung ist die Verringerung der Beteiligungsquote eines bestehenden Gesellschafters, die eintritt, wenn ein Unternehmen neue Anteile ausgibt. Ihre Anteile verschwinden nicht, und Sie haben nichts verkauft. Das Unternehmen hat lediglich mehr Anteile im Umlauf, sodass dieselbe Anzahl von Anteilen ein kleineres Stück einer größeren Gesamtmenge ist.
Gründer verstehen „Verwässerung“ oft als Verlust. Das ist sie nicht automatisch. 20 % an einem zehnmal wertvolleren Unternehmen sind besser als 60 % am kleineren. Die eigentliche Frage bei jeder Anteilsausgabe lautet, ob das neue Geld, die neuen Mitarbeiter oder die neuen Deals das verbleibende Stück mehr wert machen, als das alte war.
Dieser Artikel behandelt die Formel, die wichtigsten Quellen der Verwässerung, ein Rechenbeispiel von der Gründung bis zur Series A, den Unterschied zwischen Beteiligung und Wert und die Schutzmechanismen, mit denen Investoren ihre eigene Verwässerung begrenzen. Es ist Referenzmaterial, keine Rechts- oder Steuerberatung. Konditionen unterscheiden sich je nach Rechtsordnung und Deal, lassen Sie daher alle Finanzierungsunterlagen von einem Rechtsbeistand prüfen.
Die Verwässerungsformel
Die Beteiligungsquote ist eine einfache Division:
Beteiligung in % = Ihre Anteile ÷ gesamte vollständig verwässerte Anteile
„Vollständig verwässert“ (fully diluted) zählt jeden Anteil, der existiert oder entstehen könnte: ausgegebene Aktien, den reservierten Optionspool und Wertpapiere, die in Aktien wandelbar sind. In der Cap Table steht diese Zählung.
Werden neue Anteile ausgegeben, bleibt Ihre Anteilszahl gleich, und die Gesamtzahl wächst. Daher gilt:
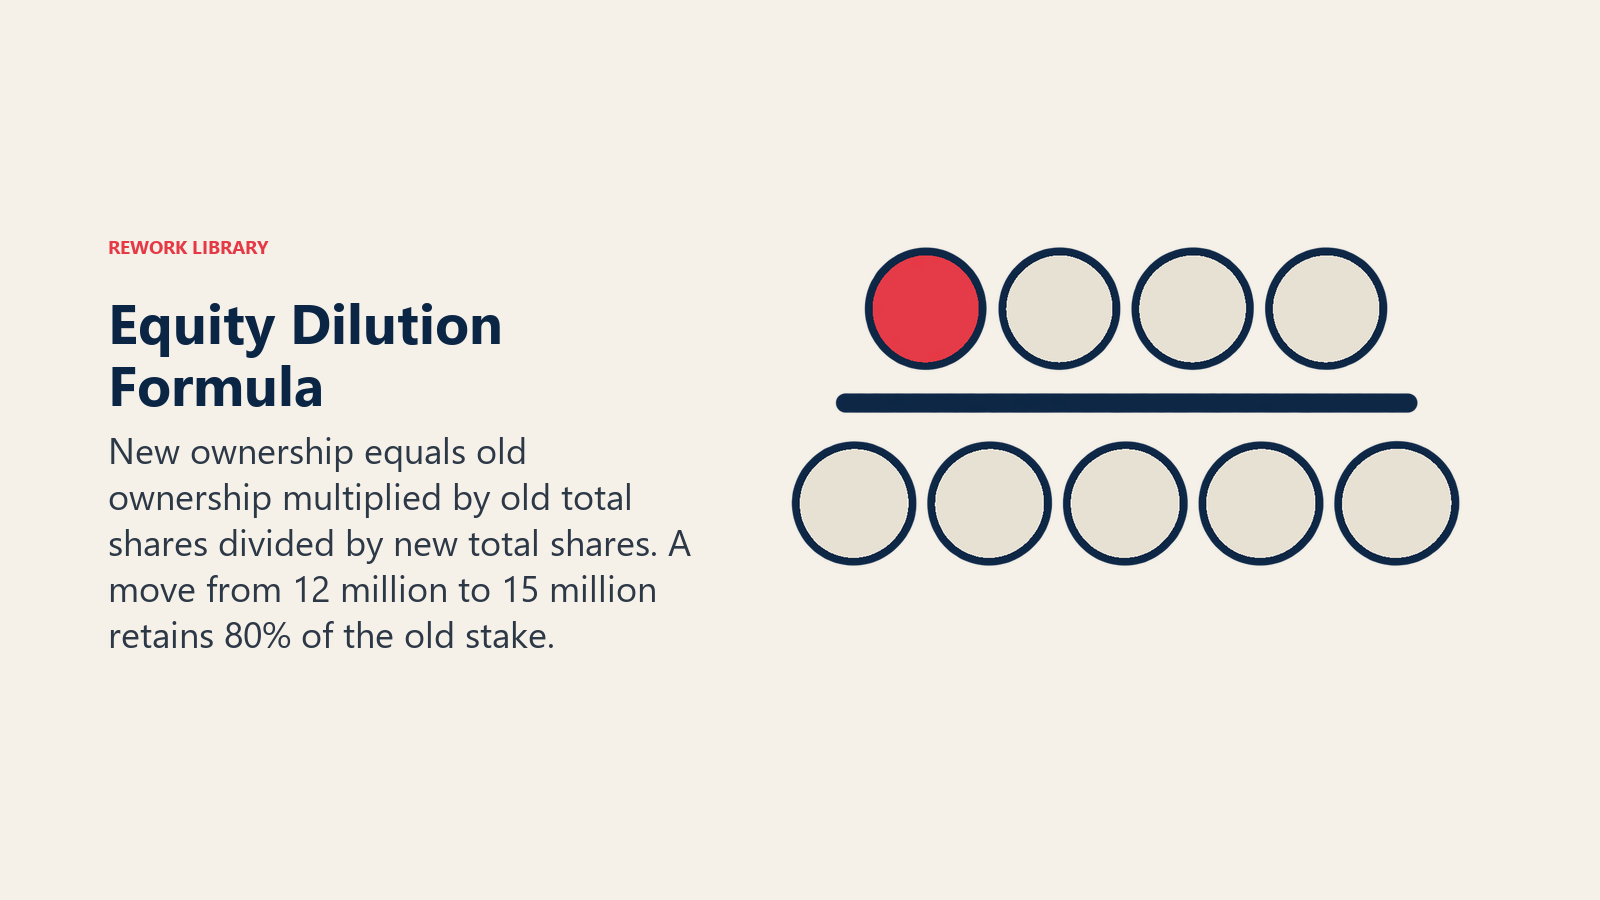
Neue Beteiligung in % = alte Beteiligung in % × (alte Gesamtanteile ÷ neue Gesamtanteile)
Der Bruch in der Klammer ist der Verwässerungsfaktor. Steigt die Gesamtzahl durch eine Runde von 12.000.000 auf 15.000.000 Anteile, beträgt der Faktor 12 ÷ 15 = 0,80, und jeder bisherige Inhaber behält 80 % seiner bisherigen Quote. Die Verwässerung sind die übrigen 20 %.
Eine schnelle Faustregel: Kaufen neue Investoren nach der Runde einen bestimmten Prozentsatz des Unternehmens (ihre Post-Money-Beteiligung), werden die bisherigen Inhaber um genau diesen Prozentsatz verwässert, plus alles, was zugleich ausgegeben wurde, etwa ein größerer Optionspool. Wie diese Beteiligung festgelegt wird, lesen Sie unter Pre-Money- vs. Post-Money-Bewertung.
Woher die Verwässerung kommt
Jede Ausgabe neuer Anteile oder von Rechten auf Anteile verwässert die bisherigen Inhaber. Die üblichen Quellen:
- Runden mit festgelegter Bewertung. Neue Investoren kaufen neu ausgegebene Vorzugsaktien zu einem festen Preis. Das ist die größte und sichtbarste Quelle.
- Der Optionspool. Für aktuelle und künftige Mitarbeiter reservierte Anteile zählen zur vollständig verwässerten Gesamtzahl. Cooley GO definiert einen Optionspool als Anteile, die für die Ausgabe an Dienstleister im Rahmen von Optionen und anderen Beteiligungsanreizen reserviert sind, und merkt an, dass Pools bei Finanzierungsrunden typischerweise wachsen. Investoren verlangen oft, dass die Aufstockung vor ihrem Einstieg bemessen wird, sodass die Verwässerung die bisherigen Inhaber trifft. Siehe Mitarbeiter-Optionspool.
- Wandlung von SAFEs und Wandeldarlehen. Diese Instrumente geben am ersten Tag keine Anteile aus, werden aber in der nächsten Runde mit festgelegter Bewertung zu Anteilen. Die SAFE-Dokumentenseite von Y Combinator erklärt, dass bei einem SAFE mit Post-Money-Valuation-Cap die verkaufte Beteiligung der Investition geteilt durch die Valuation Cap entspricht. $1 Mio. bei einer Post-Money-Cap von $8 Mio. sind also 12,5 %. Ein Wandeldarlehen (Convertible Note) funktioniert ähnlich, bringt aber Zinsen und eine Fälligkeit mit.
- Warrants. Ein Warrant ist ein Recht, später Anteile zu einem festen Preis zu kaufen, oft an Kreditgeber oder Bridge-Investoren vergeben. Wird er ausgeübt, kommen Anteile hinzu.
- Sonstige Vergaben. Beteiligungen für Berater, in Aktien gezahlte Übernahmegegenleistungen und das Vesting von Mitgründern erhöhen die Zahl ebenfalls.
Der gemeinsame Nenner: Verwässerung ist der Preis jeder Kapital- oder Talentquelle, die mit Eigenkapital bezahlt wird.
Ein Rechenbeispiel: von der Gründung bis zur Series A
Die folgenden Zahlen sind illustrative runde Werte, keine Daten eines realen Unternehmens. Zwei Gründer starten zusammen mit 10.000.000 Anteilen. Drei Ereignisse folgen.
Ereignis 1: Optionspool. Das Unternehmen reserviert 1.000.000 Anteile für Mitarbeiter. Gesamtzahl: 11.000.000.
Ereignis 2: Seed-SAFE. Ein Investor steckt $1 Mio. in einen Post-Money-SAFE mit einer Cap von $8 Mio. Bei der Wandlung hält er 12,5 % der Kapitalisierung (einschließlich Pool, vor dem Geld der Series A). Die Zahl der SAFE-Anteile x löst x ÷ (11.000.000 + x) = 0,125, also ist x = 1.571.429 Anteile. Gesamt: 12.571.429.
Ereignis 3: Series A. Neue Investoren investieren $5 Mio. bei einer Pre-Money-Bewertung von $20 Mio., also $25 Mio. Post-Money, und kaufen damit 20 % des Unternehmens nach der Runde. Sie verlangen außerdem, dass der Pool 10 % der Anteile nach der Runde beträgt, wobei die Aufstockung in die Pre-Money eingerechnet wird. Die Gründer (10.000.000) plus der SAFE (1.571.429) ergeben 11.571.429 Anteile, die 70 % der neuen Gesamtzahl entsprechen müssen (100 % minus 20 % Investoren minus 10 % Pool). Neue Gesamtzahl = 11.571.429 ÷ 0,70 = 16.530.612 Anteile. Das bedeutet 3.306.122 Anteile für die Series A und einen Pool von 1.653.061 (eine Aufstockung um 653.061).
| Phase | Gesamtanteile | Gründer | Seed-SAFE | Optionspool | Series A |
|---|---|---|---|---|---|
| Gründung | 10.000.000 | 100,00 % | k. A. | k. A. | k. A. |
| Nach dem Optionspool | 11.000.000 | 90,91 % | k. A. | 9,09 % | k. A. |
| Seed-SAFE (gewandelt) | 12.571.429 | 79,55 % | 12,50 % | 7,95 % | k. A. |
| Nach der Series A | 16.530.612 | 60,49 % | 9,51 % | 10,00 % | 20,00 % |
Prüfen Sie die Zeile zur Series A: 10.000.000 ÷ 16.530.612 = 60,49 % für die Gründer, und 1.571.429 ÷ 16.530.612 = 9,51 % für den SAFE-Inhaber. Der Verwässerungsfaktor für die Gründer über die Series A beträgt 12.571.429 ÷ 16.530.612 = 0,7605, und 79,55 % × 0,7605 ergibt dieselben 60,49 %.
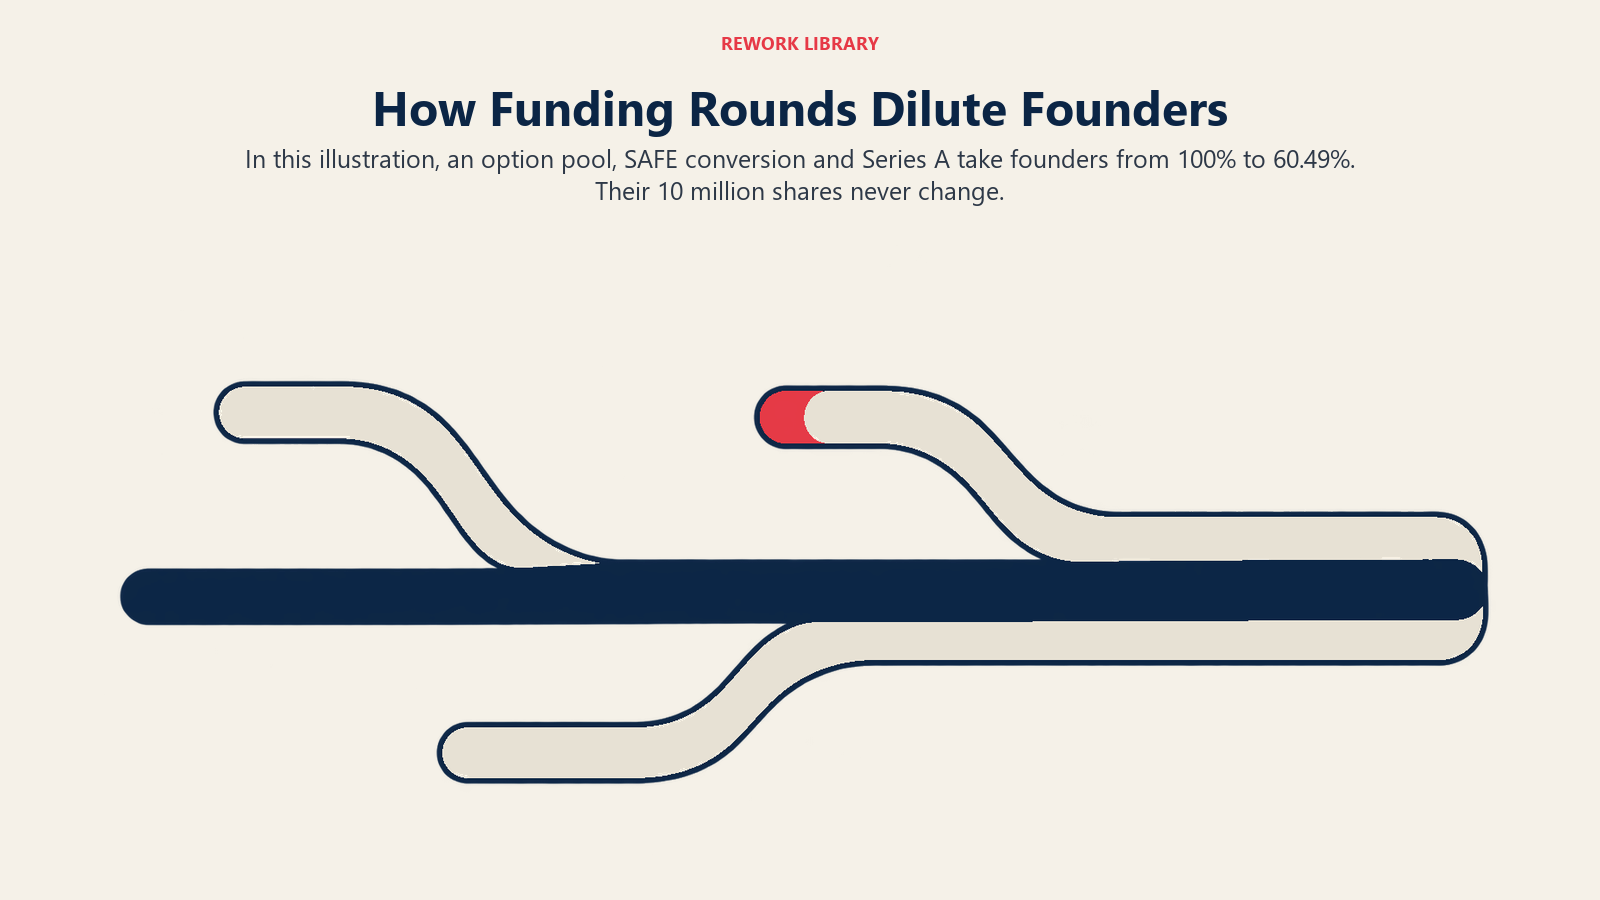
Beachten Sie, dass die Gründer nie einen Anteil verkauft haben. Ihre Zahl blieb durchgehend bei 10.000.000. Ihre Quote sank von 100 % auf 60,49 %, weil drei weitere Gruppen zur Gesamtzahl hinzukamen. Die Poolaufstockung hat die Zahl der Gründer ebenfalls bewegt, obwohl die Investoren der Series A nur 20 % kauften.
Wichtige Fakten: Verwässerung
- Verwässerung ist der Rückgang Ihrer Beteiligungsquote, wenn neue Anteile ausgegeben werden. Ihre Anteilszahl ändert sich nicht.
- Neue Beteiligung in % = alte Beteiligung in % × (alte Gesamtanteile ÷ neue Gesamtanteile).
- Quellen: Runden mit festgelegter Bewertung, Poolaufstockungen, Wandlung von SAFEs und Darlehen, Warrants und Aktienvergaben.
- Bei einem SAFE mit Post-Money-Valuation-Cap entspricht die verkaufte Beteiligung der Investition geteilt durch die Cap (Y Combinator).
- Im illustrativen Beispiel oben fallen die Gründer durch einen Pool, einen SAFE und eine Series A von 100 % auf 60,49 %, ohne einen Anteil zu verkaufen.
- Anti-Dilution-Klauseln schützen Investoren, und die Kosten tragen die übrigen Inhaber.
Beteiligung vs. Wert
Quote und Wert sind unterschiedliche Maße. Der Wert ist Ihre Quote multipliziert mit dem Unternehmenswert.
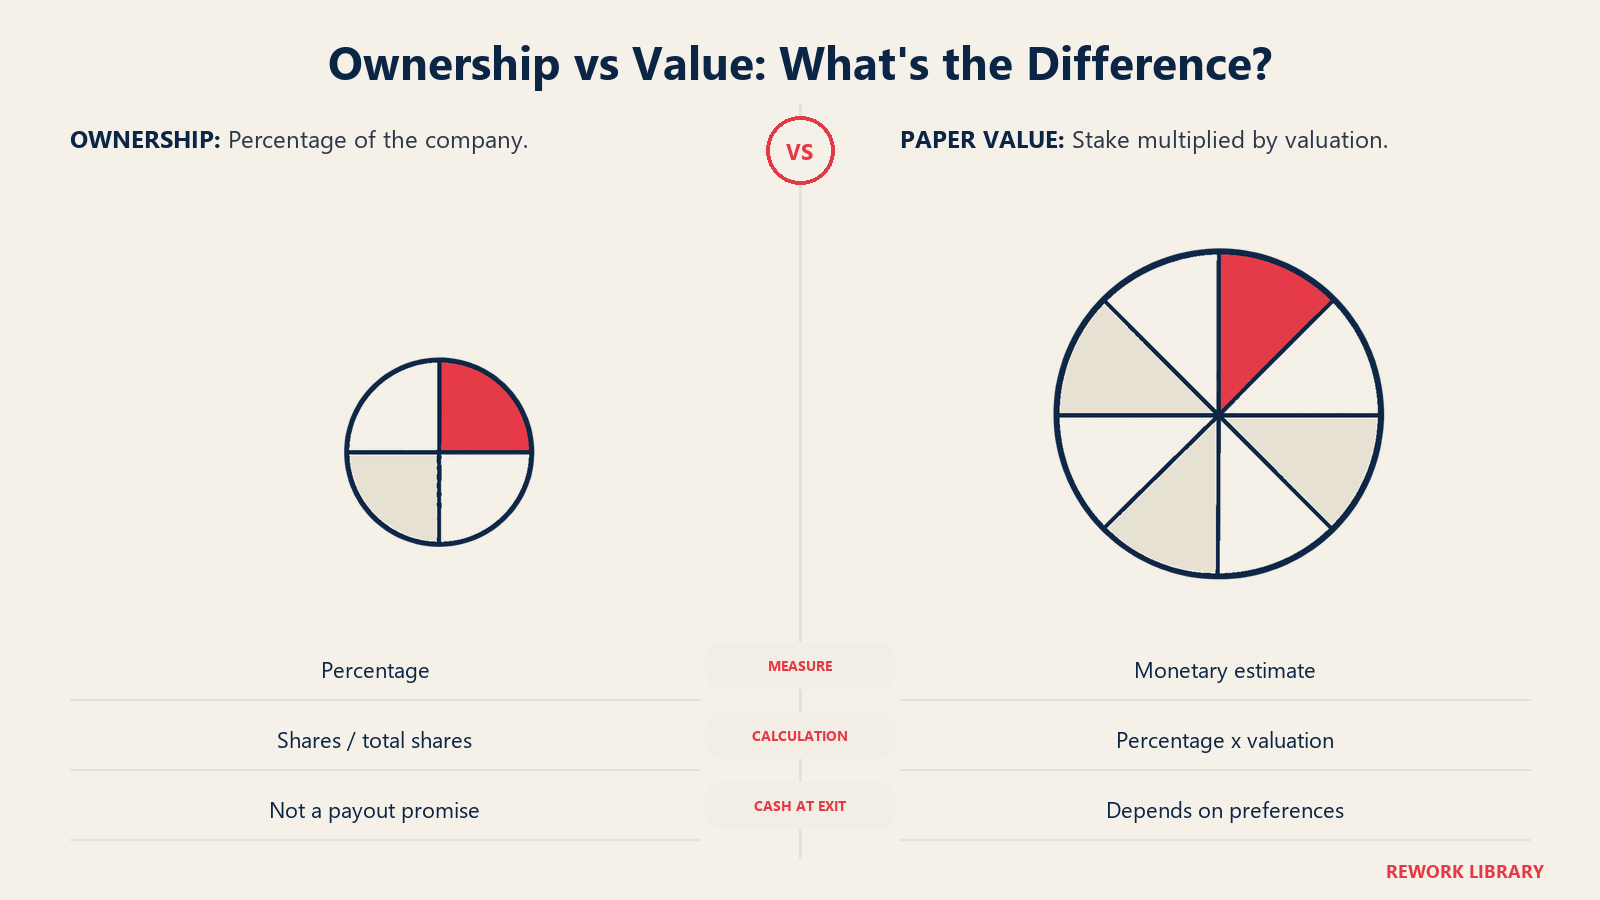
Mit den illustrativen Zahlen von oben zahlen die Investoren der Series A $5 Mio. für 20 %, was eine Post-Money-Bewertung von $25 Mio. impliziert. Die 60,49 % der Gründer sind dann auf dem Papier etwa $15,1 Mio. wert (60,49 % × $25 Mio.). Vor der Runde hätte ein Gründer mit 100 % an einem Unternehmen, das Investoren mit etwa $1 Mio. bewertet hätten, $1 Mio. gehalten. Die Quote fiel um rund 40 Punkte, während der Papierwert um mehr als das Fünfzehnfache stieg.
Das ist das Argument, Verwässerung in Kauf zu nehmen, wenn das Geld arbeitet: Das Unternehmen wächst schneller, als das Stück schrumpft. Den umgekehrten Fall gibt es auch. Eine Down Round kann Quote und Wert zugleich senken, und dann schmerzt Verwässerung. Papierwert ist zudem kein Bargeld. Die Anteile zahlen erst bei einem Exit aus, und auch dann erst, nachdem etwaige Präferenzen bedient wurden. Zur Rolle der Bewertung in dieser Rechnung lesen Sie den dortigen Eintrag.
Zwei praktische Hinweise zu Gründeranteilen: Entscheiden Sie vor der ersten Finanzierung, wie viel Gesamtverwässerung Sie akzeptieren, und modellieren Sie, wie viele Runden das trägt. Ein Gründer, der in vier Runden jeweils ein Viertel des Unternehmens abgibt, behält am Ende etwa 32 % (0,75 hoch vier ergibt 0,316), noch vor Poolerhöhungen.
Anti-Dilution-Schutz
Auch Investoren lassen sich nicht gern verwässern, besonders nicht durch eine billigere Runde. Vorzugsaktien tragen oft einen Anti-Dilution-Schutz (Verwässerungsschutz) in der Gründungsurkunde des Unternehmens. Die National Venture Capital Association veröffentlicht Musterdokumente, darunter eine Mustersatzung, die bei US-Venture-Deals ein üblicher Ausgangspunkt sind. Unterzeichnete Konditionen weichen vom Muster ab, entscheidend ist also die tatsächliche Satzung.
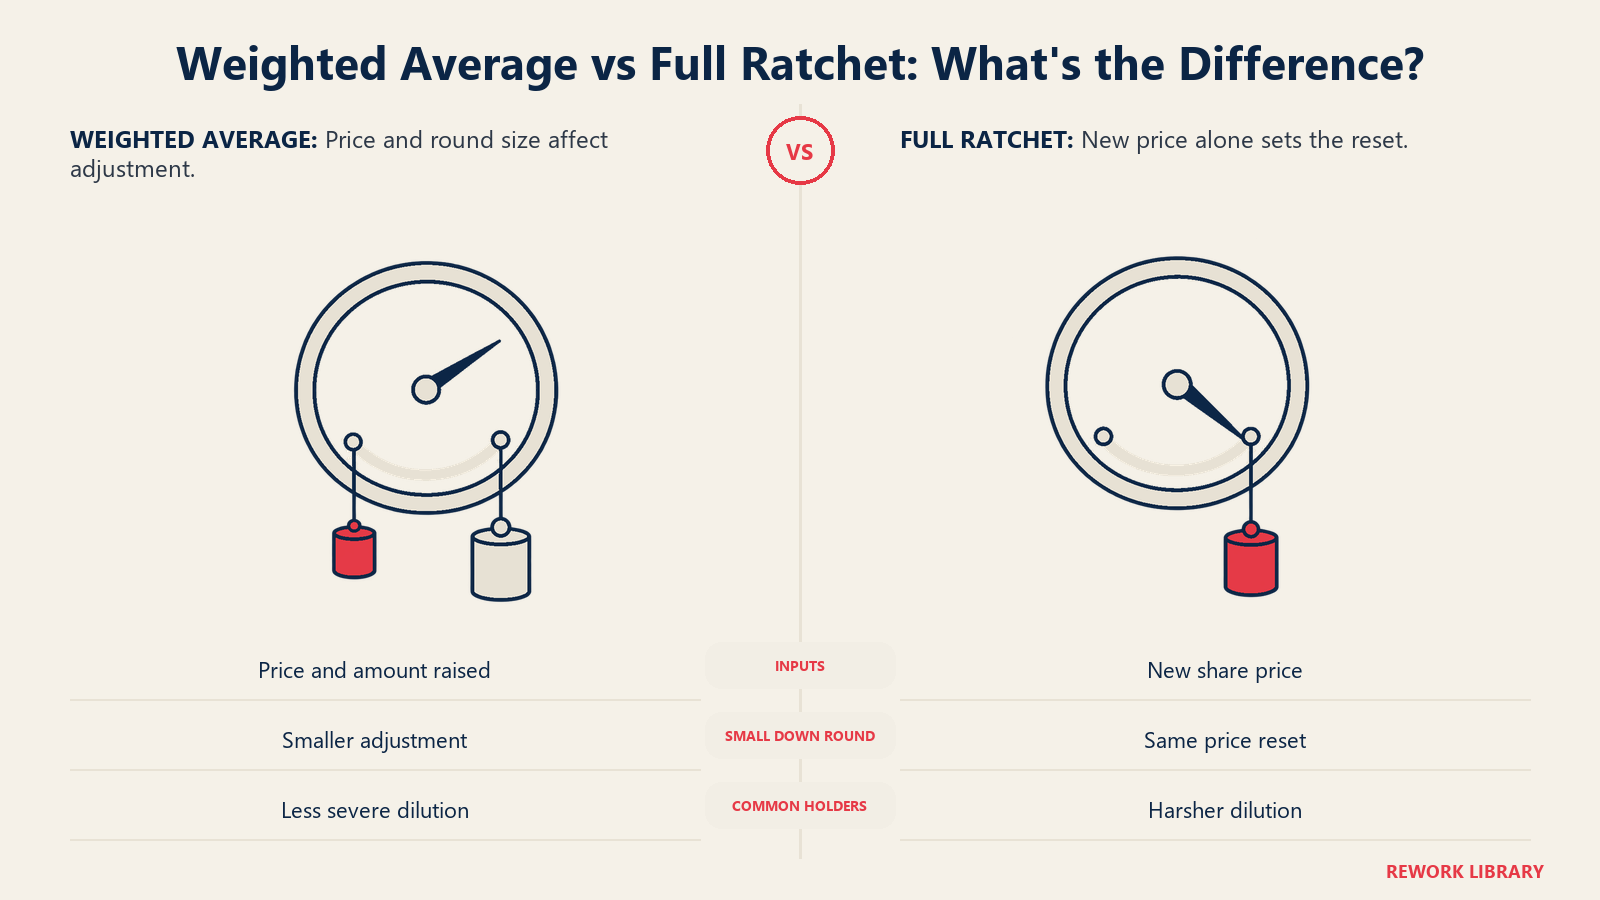
Es gibt zwei Hauptformen, die unter Down Round ausführlicher behandelt werden:
- Breit angelegter gewichteter Durchschnitt (Broad-based weighted average). Die Anpassung des Wandlungspreises der Vorzugsaktien hängt sowohl vom neuen, niedrigeren Preis als auch davon ab, wie viel aufgenommen wird. Der Glossareintrag von Cooley GO merkt an, dass eine Down Round mit $1 Mio. verkaufter Anteile eine viel kleinere Anpassung des Wandlungspreises ergibt als eine zum selben Preis mit $10 Mio.
- Full Ratchet. Der Eintrag von Cooley GO stellt ihn dem gewichteten Durchschnitt gegenüber: Die Anpassung richtet sich allein nach dem neuen Anteilspreis, unabhängig vom verkauften Betrag. Für Inhaber von Stammaktien ist das die härtere Form.
Anti-Dilution-Schutz gilt nur für preisbedingte Verwässerung durch eine Ausgabe zu niedrigerem Preis. Er verhindert keine Verwässerung durch eine normale Up Round, eine Poolaufstockung oder die Wandlung eines SAFE. Und er ist nicht gratis: Die zusätzlichen Wandlungsanteile gehen an den geschützten Investor und verwässern alle anderen, die Gründer eingeschlossen.
Pro rata: Die Verteidigung des Investors
Das Gegenmittel der Investoren gegen Verwässerung ist das Recht, in spätere Runden einzusteigen. Ein Pro-rata-Bezugsrecht erlaubt es einem Investor, genug von einer neuen Runde zu kaufen, um seine Quote stabil zu halten.
Illustration mit dem Beispiel oben: Der Seed-Investor hält nach der Series A 9,51 %. Sammelt eine Series B $10 Mio. ein, bedeutet die Ausübung des Pro-rata-Rechts, etwa 9,51 % der Runde zu investieren, also rund $0,95 Mio. Er behielte 9,51 % des Unternehmens, statt zu fallen. Die genaue Rechnung hängt davon ab, wie die Vereinbarung die Basis definiert, verstehen Sie dies also als vereinfachtes Modell.
Pro rata kostet den Investor in jeder Runde mehr Bargeld. Es nimmt zudem anderen Investoren Zuteilung weg, weshalb ein neuer Lead manchmal Widerstand leistet.
So modellieren Sie Verwässerung
Gründer, die vor den Verhandlungen modellieren, vermeiden die meisten Überraschungen. Ein bewährtes Vorgehen:
- Beginnen Sie mit der vollständig verwässerten Cap Table. Nehmen Sie ausgegebene Anteile, den Optionspool und jeden noch nicht gewandelten SAFE oder jedes Darlehen auf.
- Wählen Sie die Rundenannahmen. Aufgenommener Betrag, Pre-Money-Bewertung und eine etwaige Poolaufstockung.
- Modellieren Sie die Wandlungen. Rechnen Sie jeden SAFE oder jedes Darlehen zur Cap oder zum Discount und nehmen Sie die Variante, die dem Investor mehr Anteile gibt, falls beide gelten.
- Berechnen Sie die neue Anteilszahl und die Quoten. Nutzen Sie die Formeln oben.
- Wiederholen Sie das für die nächsten beiden Runden mit einer Bandbreite an Bewertungen, auch einer gleichbleibenden und einer niedrigeren.
- Prüfen Sie die Auszahlung beim Exit, nicht nur die Prozentsätze. Präferenzen stehen vor den Stammaktien, die Beteiligung allein sagt Ihnen also nicht, was Sie erhielten. Siehe Liquidationspräferenz.
Für ein oder zwei Runden genügt eine Tabellenkalkulation. Sobald es mehrere SAFEs, Darlehensbedingungen und Optionsvergaben gibt, ist ein spezielles Cap-Table-Tool weniger fehleranfällig.
Häufig gestellte Fragen zur Verwässerung
Was ist Verwässerung in einfachen Worten?
Verwässerung ist der Rückgang Ihrer Beteiligungsquote, wenn ein Unternehmen neue Anteile ausgibt. Sie halten weiterhin dieselbe Anzahl von Anteilen, aber sie sind ein kleinerer Teil einer größeren Gesamtmenge. Sie kann von Investoren, einem Optionspool oder der Wandlung von SAFEs und Darlehen herrühren.
Ist Verwässerung immer schlecht?
Nein. Wenn das neue Kapital das Unternehmen genug wachsen lässt, kann eine kleinere Quote mehr wert sein als eine größere am alten Unternehmen. Zum Problem wird sie, wenn die Runde niedrig bewertet ist, der Pool überdimensioniert ist oder das Geld kein Wachstum erzeugt.
Wie berechne ich die Verwässerung durch eine Runde?
Teilen Sie Ihre Anteile durch die gesamten vollständig verwässerten Anteile nach der Runde. Oder multiplizieren Sie Ihre alte Quote mit den alten Gesamtanteilen geteilt durch die neuen Gesamtanteile. Steigt die Gesamtzahl zum Beispiel von 12.000.000 auf 15.000.000, behält jeder Inhaber 80 % seiner bisherigen Quote.
Was verwässert Gründer außer Investoren?
Die Schaffung und Aufstockung des Optionspools, die Wandlung von SAFEs und Wandeldarlehen, Warrants sowie Aktien, die an Berater vergeben oder bei Übernahmen eingesetzt werden. Poolaufstockungen, die in die Pre-Money eingerechnet werden, treffen die bisherigen Inhaber und nicht die neuen Investoren.
Was ist der Unterschied zwischen Anti-Dilution nach gewichtetem Durchschnitt und Full Ratchet?
Beide passen den Wandlungspreis eines Investors nach einer Runde zu niedrigerem Preis an. Der gewichtete Durchschnitt skaliert die Anpassung mit dem aufgenommenen Betrag, während Full Ratchet unabhängig vom Betrag auf den neuen Preis zurücksetzt. Full Ratchet ist für Gründer härter.
Kann ein Investor Verwässerung vermeiden?
Teilweise. Ein Pro-rata-Recht erlaubt einem Investor, in spätere Runden einzusteigen, um seine Quote zu halten, und Anti-Dilution-Klauseln passen Wandlungspreise nach einer Runde zu niedrigerem Preis an. Beides geschieht nicht automatisch, und beides hängt von den unterzeichneten Dokumenten ab.
Weiterführende Lektüre
