Was ist ein Mitarbeiter-Optionspool?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Mitarbeiter-Optionspool ist ein Block von Unternehmensanteilen, der für künftige Vergaben von Aktienoptionen (und manchmal anderen Beteiligungsprogrammen) an Mitarbeiter, Berater und andere Dienstleister reserviert ist. Cooley GO definiert ihn als Aktien, die für die Ausgabe an Dienstleister im Rahmen von Optionen und anderen Beteiligungsanreizen reserviert sind. Der Pool gehört noch niemandem. Er ist eine Reserve, die das Board abbaut, wenn Personen eingestellt oder befördert werden.
Gründer begegnen dem Optionspool in einem ganz bestimmten Moment: im Term Sheet einer Runde mit festgelegter Bewertung. Investoren wollen den Pool in der Regel vor ihrem Einstieg bemessen und eingerichtet sehen, und die Art, wie das formuliert ist, kann unbemerkt verändern, was eine „Bewertung“ für die bisherigen Anteilseigner wert ist. Genau darauf bezieht sich der „Option-Pool-Shuffle“, dessen Rechnung wir unten durchgehen.
Dies ist Referenzmaterial, keine Rechts- oder Steuerberatung. Konditionen, Steuerregeln und Wertpapierrecht unterscheiden sich je nach Rechtsordnung und Deal. Lassen Sie daher jeden realen Plan und jedes Term Sheet von einem Rechtsbeistand und einem Steuerberater prüfen.
Warum Unternehmen einen Optionspool anlegen
Junge Unternehmen können Gehälter von Großkonzernen selten erreichen. Optionen lassen eine neue Kraft am Aufwärtspotenzial des Unternehmens teilhaben, falls es später verkauft wird oder an die Börse geht. Diesen Tausch beschreibt Cooley GO in seiner Definition des Pools. Der Pool existiert, damit das Unternehmen dieses Potenzial zusagen kann, ohne bei jeder Einstellung neue Anteile auszugeben und die Satzung zu ändern.
In der Praxis erfüllt der Pool drei Aufgaben:
- Recruiting. Angebote können neben dem Gehalt eine Anzahl von Optionen enthalten.
- Bindung. Optionen werden über die Zeit unverfallbar (Vesting), sodass Bleiben sich finanziell lohnt.
- Planung. Eine reservierte Anzahl von Anteilen zwingt Gründer und Board, darüber nachzudenken, wie viele Einstellungen die nächste Phase erfordert.
Der Pool wird in der Regel per Board-Beschluss und Beteiligungsplan geschaffen, und für seine Erhöhung ist typischerweise die Zustimmung der Anteilseigner nötig. Finanzierungsrunden sind der übliche Zeitpunkt für eine Aufstockung, so derselbe Eintrag im Cooley-GO-Glossar.
Wie groß sollte der Pool sein?
Eine feste Formel gibt es nicht. Die Hinweise von Cooley GO zum Verhandeln des Optionspools besagen, dass Investoren aufgrund ihrer Erfahrung mit anderen Startups einen Pool von 20 % für eine Series A für „Standard“ halten könnten, und empfehlen stattdessen ein Optionsbudget. Dieses Budget geht von den Einstellungen aus, die in den nächsten 12 bis 18 Monaten nötig sind, um den Investoren vorgelegten Operativplan zu erreichen, und es ergibt meist einen Pool, der häufig kleiner ist als der abstrakte Prozentsatz, den Investoren für nötig halten.
Statt also einen „typischen“ Prozentsatz zu zitieren, sollten Sie die Poolgröße als Ergebnis eines Einstellungsplans betrachten:
- Listen Sie die Rollen auf, die Sie vor der nächsten Finanzierung besetzen wollen.
- Ordnen Sie jeder Rolle eine grobe Beteiligung zu, abhängig von Seniorität und Marktpraxis.
- Addieren Sie die Vergaben, schlagen Sie einen kleinen Puffer auf und drücken Sie die Summe als Prozentsatz des Unternehmens nach Abschluss der Runde aus.
Jede Zahl, die als normal für Seed oder Series A genannt wird, ist ein Durchschnitt fremder Deals. Ihr eigener Plan ist der bessere Anker.
Der Option-Pool-Shuffle: Pre-Money vs. Post-Money
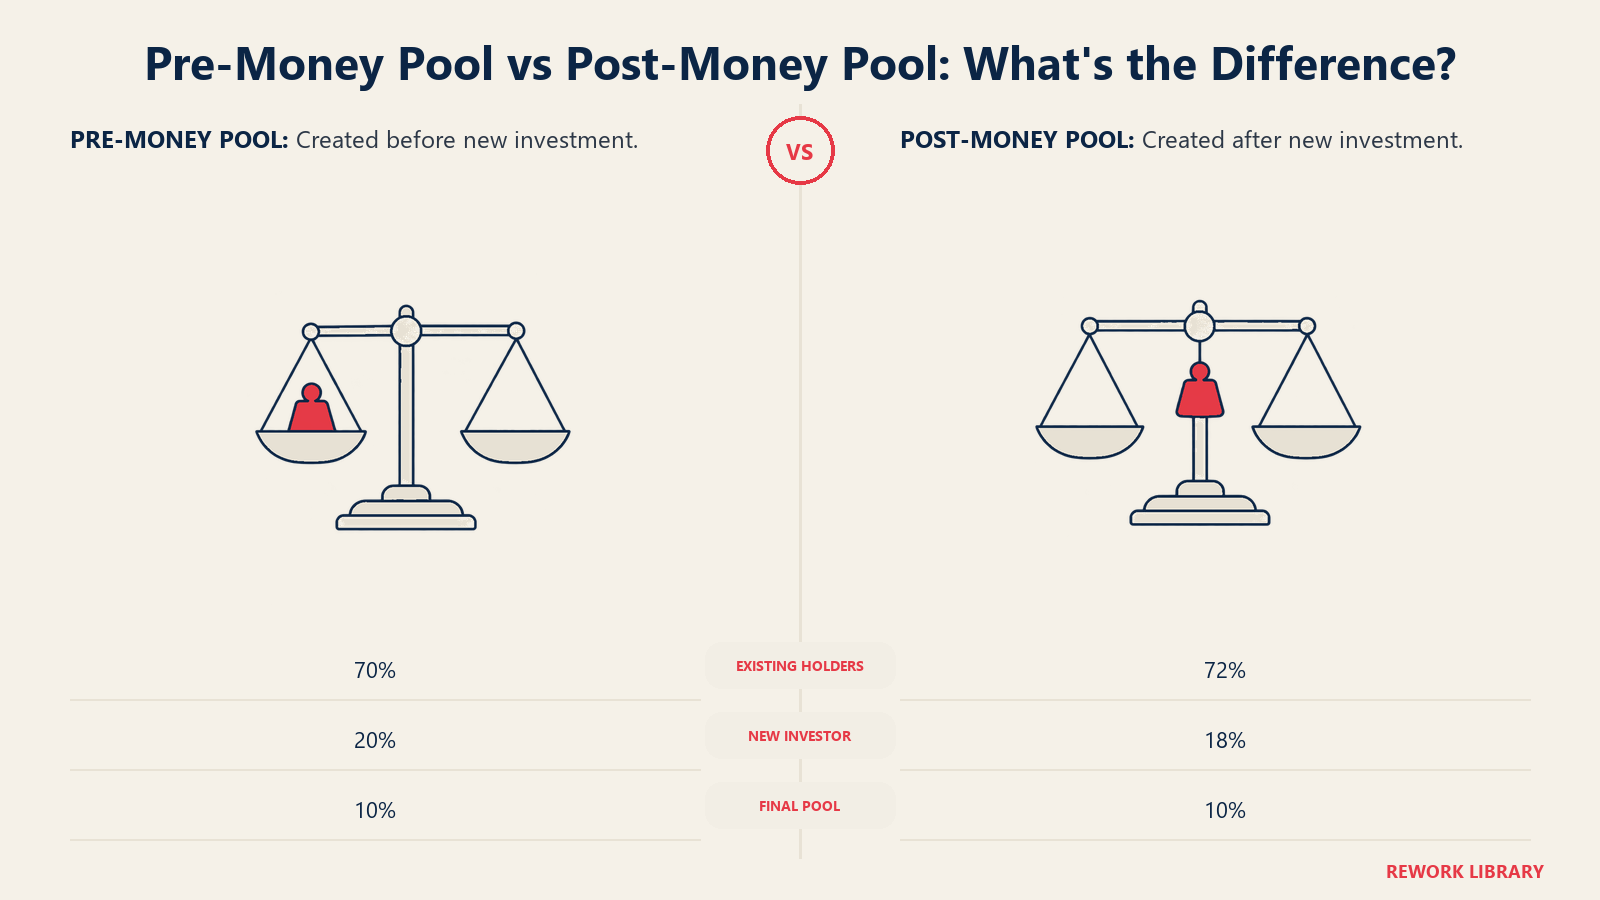
Die Größe des Pools zählt weniger als seine Position in der Rechnung. Cooley GO erklärt, dass die meisten Investoren verlangen, den vollen Poolanteil nach Abschluss bei der Preisberechnung pro Anteil zur Kapitalisierung vor Abschluss zu rechnen. Das bedeutet, dass er nur die bisherigen Inhaber verwässert und nicht die Anteile der neuen Investoren. Das ist der Shuffle. Die ausgewiesene Pre-Money-Bewertung bleibt gleich, aber der effektive Pre-Money-Wert für die bisherigen Inhaber sinkt.
Der Post-Money-SAFE-Leitfaden von Y Combinator zieht für SAFEs eine ähnliche Linie. Er erklärt, dass die Post-Money-Valuation-Cap „post“ zu den Optionen und dem Optionspool ist, die vor der Eigenkapitalfinanzierung bestehen, nicht aber „post“ zum neuen oder erhöhten Pool, der im Rahmen dieser Finanzierung beschlossen wird. Den Wortlaut finden Sie in den YC-Dokumenten.
Ein Rechenbeispiel (illustrativ)
Die folgenden Zahlen sind erfunden, um die Mechanik zu zeigen. Es sind keine Daten eines realen Unternehmens.
Angenommen, die bisherigen Inhaber (Gründer und frühes Team) besitzen 8.000.000 Anteile, und es gibt noch keinen Pool. Ein Investor bietet $2 Mio. bei einer Pre-Money-Bewertung von $8 Mio., die Post-Money-Bewertung beträgt also $10 Mio., und der Investor erwartet 20 %. Die Investoren wollen außerdem einen nicht ausgegebenen Pool von 10 %, gemessen an der Kapitalisierung nach Abschluss.
Szenario A: Der Pool liegt in der Pre-Money (der Shuffle). Nach Abschluss hält der Investor 20 %, der Pool 10 %, und die bisherigen Inhaber bekommen den Rest: 70 %.
- Gesamtanteile nach Abschluss: 8.000.000 / 0,70 = etwa 11.428.571
- Pool: 10 % = etwa 1.142.857 Anteile
- Investor: 20 % = etwa 2.285.714 Anteile
- Preis pro Anteil: $2.000.000 / 2.285.714 = $0,875
Die 8.000.000 Anteile der bisherigen Inhaber sind mit 8.000.000 x $0,875 = $7 Mio. bewertet. Aus den „$8 Mio. Pre-Money“ wurden für sie effektiv $7 Mio.
Szenario B: Der Pool entsteht nach der Investition (Post-Money). Der Investor kauft zuerst 20 % des Unternehmens zu $1,00 pro Anteil (2.000.000 neue Anteile bei insgesamt 10.000.000). Danach wird der Pool so ergänzt, dass er 10 % der Endsumme entspricht, was alle verwässert, auch den Investor.
- Endsumme: 10.000.000 / 0,90 = etwa 11.111.111 Anteile
- Pool: etwa 1.111.111 Anteile (10 %)
- Investor: 2.000.000 Anteile, das sind 18 %
- Bisherige Inhaber: 8.000.000 Anteile, das sind 72 %
| Kennzahl | A: Pool in der Pre-Money | B: Pool nach der Investition |
|---|---|---|
| Preis pro Anteil | $0,875 | $1,00 |
| Bisherige Inhaber halten | 70 % | 72 % |
| Investor hält | 20 % | 18 % |
| Pool | 10 % | 10 % |
| Effektiver Pre-Money-Wert für bisherige Inhaber | $7 Mio. | $8 Mio. |
In beiden Fällen ist der Pool gleich groß. Was sich ändert, ist, wer ihn bezahlt. In der Praxis landen Term Sheets irgendwo zwischen diesen beiden Enden, und verhandelt wird oft die angestrebte Beteiligungsquote des Investors. Verstehen Sie das Beispiel als Möglichkeit, den Hebel zu erkennen, nicht als Marktwert.
Wichtige Fakten: Mitarbeiter-Optionspool
- Ein Optionspool ist eine Anteilsreserve für künftige Optionsvergaben an Mitarbeiter, Berater und andere Dienstleister (Cooley GO).
- Die meisten Investoren rechnen den Pool nach Abschluss zur Kapitalisierung vor Abschluss, sodass er nur die bisherigen Inhaber verwässert (Cooley GO).
- Im illustrativen Beispiel oben macht ein Pool von 10 % in der Pre-Money aus ausgewiesenen $8 Mio. effektiv $7 Mio. Pre-Money für die bisherigen Inhaber.
- Eine gängige Vesting-Konvention sind vier Jahre mit einem Cliff von einem Jahr, danach monatliches Vesting (WilmerHale).
- Nach dem US-Steuerrecht darf der Ausübungspreis einer Incentive Stock Option bei der Vergabe nicht unter dem Marktwert liegen (26 U.S.C. 422).
- Die Poolgröße sollte aus einem Einstellungsplan folgen, nicht aus einer Faustregel.
Vesting: Wie Optionen verdient werden
Optionen sind nicht auf einmal nutzbar. Sie werden unverfallbar (Vesting), das heißt, der Inhaber erwirbt das Recht, sie im Lauf der Zeit auszuüben. Die Startup-Praxis von WilmerHale beschreibt die übliche Konvention in ihrem Beitrag zum Vesting von Gründeranteilen: ein Plan über vier Jahre mit einem Cliff von einem Jahr, sodass nach einem Jahr 25 % unverfallbar werden, gefolgt von monatlichem Vesting über die verbleibenden drei Jahre. Der Beitrag handelt von Gründeranteilen. Optionsvergaben an Mitarbeiter folgen oft einem ähnlichen Muster, aber der tatsächliche Plan wird durch den Beteiligungsplan und die Vergabevereinbarung des jeweiligen Unternehmens festgelegt und variiert.
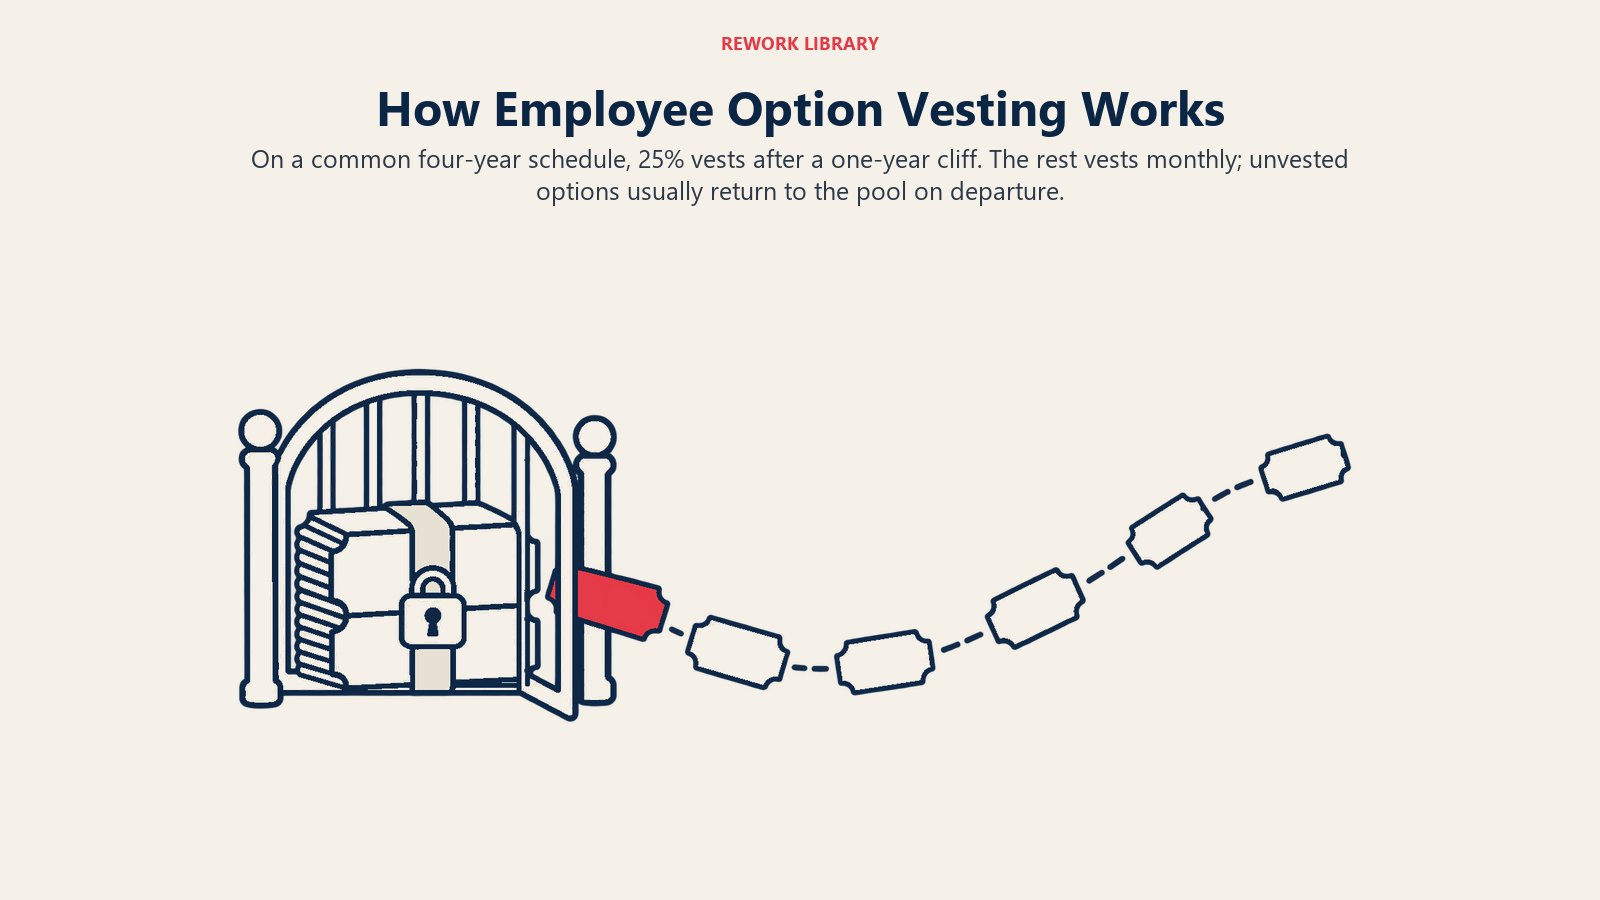
Ein Cliff von einem Jahr bedeutet, dass jemand, der in Monat elf geht, nichts erwirbt. Nach dem Cliff kommt jeden Monat ein weiterer Teil hinzu. Nicht unverfallbare Optionen fallen beim Ausscheiden meist an den Pool zurück, weshalb sich ein Pool wiederverwerten lässt.
Ausübungspreis und 409A
Eine Option gibt dem Inhaber das Recht, Anteile zu einem festen Preis zu kaufen, dem Strike Price oder Ausübungspreis. Damit die Option etwas wert ist, müssen die Anteile bei Ausübung mehr wert sein als der Ausübungspreis.
Der Ausübungspreis ist keine freie Wahl. Damit eine nicht qualifizierte Option außerhalb der US-Regeln zur aufgeschobenen Vergütung bleibt, besagt die Treasury-Verordnung 26 CFR 1.409A-1, dass der Ausübungspreis nie unter dem Marktwert der zugrunde liegenden Aktie am Vergabetag liegen darf und die Anzahl der Anteile bei der Vergabe feststehen muss. Für private Unternehmen sieht dieselbe Verordnung eine Angemessenheitsvermutung für bestimmte Bewertungsmethoden vor, darunter ein unabhängiges Gutachten, das zum Zeitpunkt der Anwendung höchstens 12 Monate alt ist. Die Verordnung erlaubt der Steuerbehörde IRS zudem, diese Vermutung zu widerlegen, wenn die Methode oder ihre Anwendung grob unvernünftig war.
Deshalb beauftragen US-Startups üblicherweise eine unabhängige Bewertung, oft 409A-Bewertung genannt, bevor sie Optionen vergeben, und aktualisieren sie nach einer Finanzierung oder einem anderen wesentlichen Ereignis. Die Bewertung von Stammaktien liegt meist unter dem Preis der Vorzugsaktien, den Investoren zahlen, weil Vorzugsaktien zusätzliche Rechte wie eine Liquidationspräferenz tragen.
ISOs vs. NSOs
US-Optionen fallen in zwei steuerliche Kategorien.
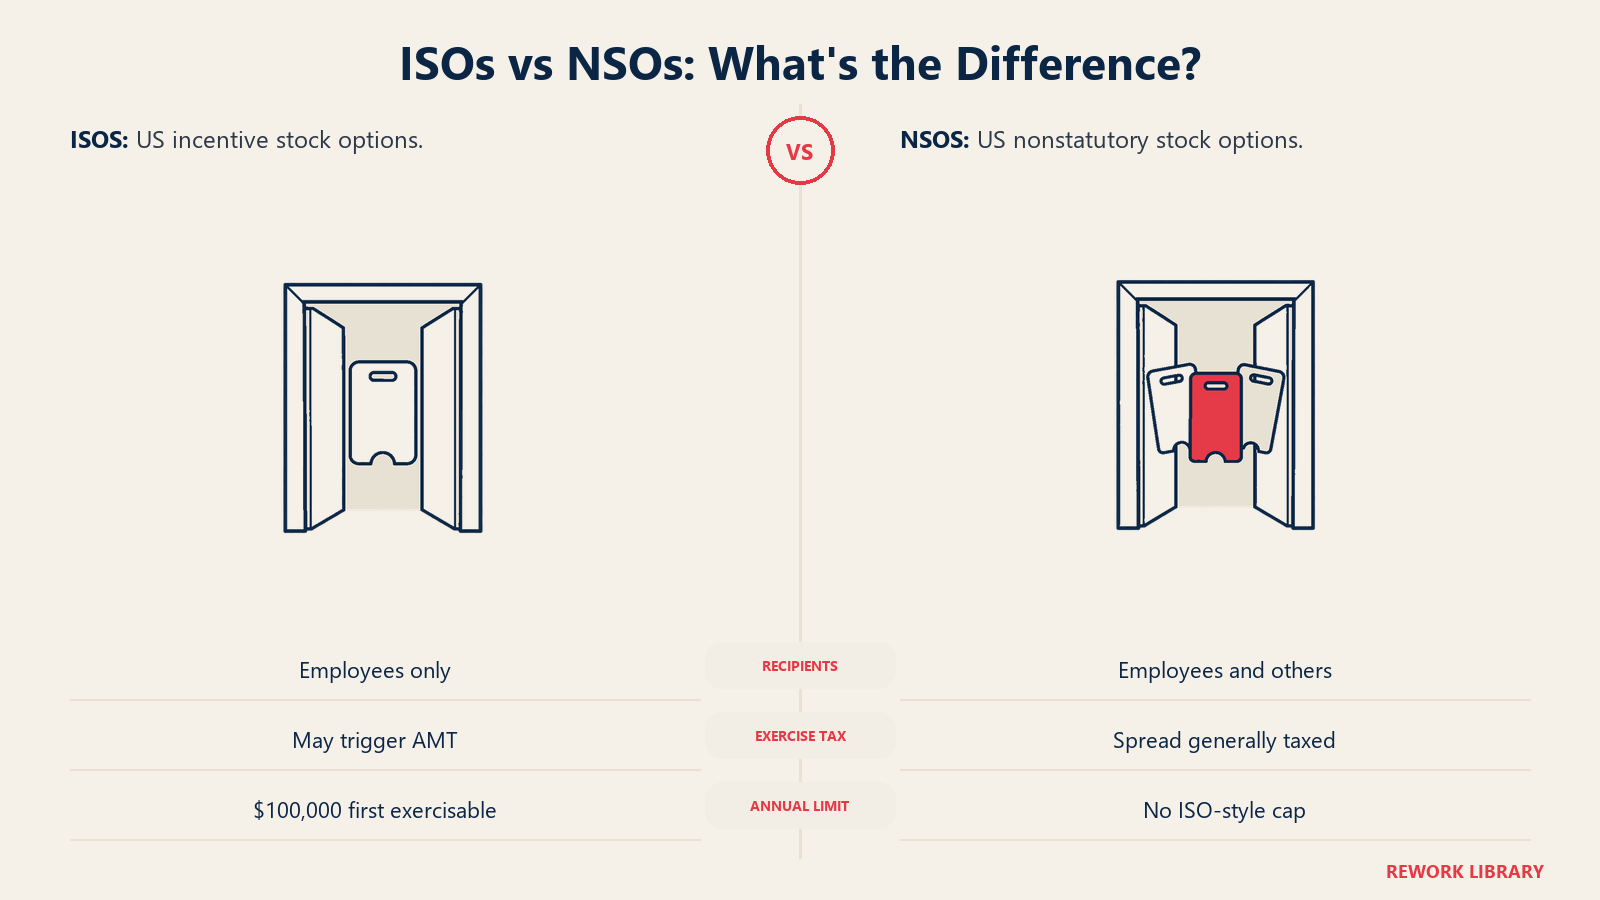
| Incentive Stock Option (ISO) | Nonstatutory Stock Option (NSO) | |
|---|---|---|
| Wer sie erhalten kann | Nur Mitarbeiter | Mitarbeiter, Berater, Auftragnehmer, Direktoren |
| Steuer bei Ausübung | Im Allgemeinen keine reguläre Einkommensteuer; kann die Alternative Minimum Tax auslösen | Die Differenz (Marktwert minus Ausübungspreis) ist im Allgemeinen bei Ausübung steuerpflichtig, wenn der Wert nicht ohne Weiteres bestimmbar ist |
| Steuer beim Verkauf | Im Allgemeinen Kapitalgewinn, wenn die Haltefristen erfüllt sind | Kapitalgewinn oder -verlust aus der späteren Wertänderung |
| Obergrenze | $100.000 an erstmals ausübbaren Anteilen pro Jahr | Keine |
Die IRS-Zusammenfassung zu Aktienoptionen besagt, dass bei einer ISO im Allgemeinen weder beim Erhalt noch bei der Ausübung ein Betrag zum Einkommen zählt, dass sie im Ausübungsjahr der Alternative Minimum Tax unterliegen kann und dass besondere Haltefristen gelten. Für NSOs ohne Weiteres bestimmbarem Wert besagt sie, dass die Differenz bei Ausübung besteuert wird. Das Gesetz hinter den ISOs, 26 U.S.C. 422, ergänzt die Bedingungen: Der Optionspreis darf bei Vergabe nicht unter dem Marktwert liegen, die Option darf nicht länger als zehn Jahre ausübbar sein, und Optionen, die in einem Kalenderjahr erstmals ausübbar werden und über $100.000 an Aktienwert liegen, gelten als Nicht-ISOs. Für Inhaber von mehr als 10 % der Stimmrechte gibt es zudem eine Sonderregel.
Mitarbeiter außerhalb der USA unterliegen anderen Regeln, und viele Länder besteuern Optionen anders. Holen Sie lokalen Rat ein, bevor Sie einen Plan für ein internationales Team entwerfen.
Refreshes: den Pool später aufstocken
Ein Pool ist endlich. Mit Einstellungen und Optionsvergaben schrumpft der nicht ausgegebene Teil, und Investoren der nächsten Runde verlangen oft, dass er aufgestockt wird. Diese Aufstockung heißt Refresh. Sie erfolgt meist in derselben Pre-Money-Position wie der ursprüngliche Pool, sodass jedes Mal dieselbe Shuffle-Logik gilt.
Ein paar praktische Gewohnheiten helfen:
- Verfolgen Sie den nicht ausgegebenen Pool, nicht nur die Gesamtsumme. Ein Pool, der auf dem Papier 10 % beträgt, aber schon zu 80 % vergeben ist, lässt wenig Spielraum.
- Nutzen Sie einen Einstellungsplan, um die Größe des Refreshes zu begründen, wie Cooley GO es für den ursprünglichen Pool vorschlägt.
- Modellieren Sie jeden Refresh in der Cap Table, bevor Sie einem Term Sheet zustimmen, damit Sie die Verwässerung für die Gründer sehen, bevor sie eintritt.
Häufige Fehler
- Nur über die Bewertung verhandeln. Ein höherer ausgewiesener Preis mit einem großen Pre-Money-Pool kann die bisherigen Inhaber schlechter stellen als ein niedrigerer Preis mit einem kleineren Pool.
- Die Größe nach einer Faustregel bemessen. Ein Prozentsatz aus dem Deal eines anderen ist kein Einstellungsplan.
- Optionen ohne aktuelle Bewertung vergeben. In den USA kann ein Ausübungspreis unter dem Marktwert für den Optionsinhaber steuerliche Probleme schaffen.
- Abgänge ignorieren. Nicht unverfallbare Optionen ausscheidender Personen sollten an den Pool zurückfallen. Prüfen Sie daher, ob der Plan das zulässt.
- Den Pool als kostenlos behandeln. Jede vergebene Option verwässert bei Ausübung alle anderen, also ist jede Vergabe ein Kostenfaktor.
Bezug zu anderen Begriffen
- Bewertung. Die ausgewiesene Zahl. Der Pool-Shuffle zeigt, warum der effektive Wert für die bisherigen Inhaber abweichen kann.
- Down Round. Eine Runde zu niedrigerem Preis kann Optionen „unter Wasser“ setzen, was Refreshes und Neupreisungen zu schwierigeren Gesprächen macht.
- Lead-Investor. Meist die Partei, die die Poolgröße im Term Sheet festlegt.
- Pre-Money und Post-Money. Die zwei Betrachtungsweisen, die entscheiden, wer die Verwässerung trägt.
Häufig gestellte Fragen zu Mitarbeiter-Optionspools
Was ist ein Mitarbeiter-Optionspool?
Es ist ein Anteilsblock, der für künftige Optionsvergaben an Mitarbeiter, Berater und andere Dienstleister reserviert ist. Die Anteile gehören bis zur Vergabe niemandem, und das Board baut sie bei Einstellungen ab.
Was ist der Option-Pool-Shuffle?
Das ist die Praxis, den Optionspool nach Abschluss bei der Preisfindung einer Runde zur Kapitalisierung vor Abschluss zu rechnen. Die ausgewiesene Pre-Money-Bewertung ändert sich nicht, aber der effektive Pre-Money-Wert für die bisherigen Inhaber sinkt, weil nur sie die Verwässerung durch den Pool tragen. Im illustrativen Beispiel oben wurden aus $8 Mio. effektiv $7 Mio.
Wie groß sollte ein Optionspool sein?
Das hängt vom Einstellungsplan ab. Cooley GO empfiehlt, ein Optionsbudget aus den Einstellungen der nächsten 12 bis 18 Monate aufzubauen, statt einen Prozentsatz zu akzeptieren, nur weil ein Investor ihn Standard nennt.
Was bedeutet ein vierjähriger Vesting-Plan mit einem Cliff von einem Jahr?
Im ersten Jahr wird nichts unverfallbar, dann werden nach einem Jahr 25 % unverfallbar, und der Rest wird in den folgenden drei Jahren monatlich unverfallbar. Das ist eine gängige Konvention, aber der Plan jedes Unternehmens legt eigene Bedingungen fest.
Was ist der Unterschied zwischen ISOs und NSOs?
ISOs sind nur für Mitarbeiter verfügbar und erhalten eine steuerliche Sonderbehandlung in den USA, wenn Haltefristen erfüllt sind, sind aber auf $100.000 an erstmals ausübbaren Anteilen pro Jahr begrenzt. NSOs können an Mitarbeiter und Nicht-Mitarbeiter gehen und werden im Allgemeinen auf die Differenz bei Ausübung besteuert.
Was ist eine 409A-Bewertung?
Es ist eine unabhängige Bewertung der Stammaktien eines privaten Unternehmens, mit der Ausübungspreise für Optionen festgelegt werden. Die Treasury-Verordnungen sehen eine Angemessenheitsvermutung für ein unabhängiges Gutachten vor, das höchstens 12 Monate alt ist, weshalb US-Startups es nach einer Finanzierung meist aktualisieren.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Warum Unternehmen einen Optionspool anlegen
- Wie groß sollte der Pool sein?
- Der Option-Pool-Shuffle: Pre-Money vs. Post-Money
- Ein Rechenbeispiel (illustrativ)
- Vesting: Wie Optionen verdient werden
- Ausübungspreis und 409A
- ISOs vs. NSOs
- Refreshes: den Pool später aufstocken
- Häufige Fehler
- Bezug zu anderen Begriffen
- Weiterführende Lektüre