Was ist eine Down Round?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Eine Down Round ist eine Finanzierungsrunde mit festgelegter Bewertung, in der die neuen Investoren pro Anteil weniger zahlen als die früheren Investoren. Einfach gesagt: Das Unternehmen ist auf dem Papier weniger wert als bei der letzten Finanzierung. Der sauberste Test vergleicht die Pre-Money-Bewertung der neuen Runde mit der Post-Money-Bewertung der Runde davor. Ist die erste Zahl niedriger, liegt eine Down Round vor.
Down Rounds sind kein Zeichen von Betrug oder Zusammenbruch. Sie treffen gesunde Unternehmen, wenn Märkte neu bewerten, das Wachstum hinter dem Plan zurückbleibt oder die letzte Runde zu aggressiv bepreist wurde. Sie haben aber echte Kosten: mehr Verwässerung, belastete Cap Tables, unangenehme Gespräche mit Mitarbeitern und mitunter einen Wechsel bei der Kontrolle über das Unternehmen.
Wie eine Down Round funktioniert
Jede Eigenkapitalrunde mit festgelegter Bewertung setzt einen Preis pro Anteil. Nehmen Sie die Pre-Money-Bewertung, teilen Sie durch die Zahl der vollständig verwässerten Anteile, und Sie erhalten den Preis. Eine Down Round ergibt schlicht einen niedrigeren Preis als die vorherige Runde.
Hier ist der Teil, den Gründer oft übersehen: Der entscheidende Vergleich ist die Pre-Money-Bewertung gegen die vorherige Post-Money-Bewertung. Angenommen, ein Unternehmen hat bei einer Post-Money-Bewertung von $40 Mio. eingeworben. Eine neue Runde bei $30 Mio. Pre-Money ist eine Down Round, auch wenn das Unternehmen nach dem Eintreffen des neuen Geldes $35 Mio. wert sein wird. Der Preis pro Anteil ist niedriger als zuvor, und das ist der Auslöser für die meisten vertraglichen Folgen unten.
Ein paar Begriffe, die man trennen sollte:
- Bewertung ist die Zahl, auf die sich beide Seiten einigen, was das Unternehmen in diesem Moment wert ist. Wie solche Zahlen zustande kommen, erklärt Bewertung.
- Preis pro Anteil bestimmt tatsächlich die Umwandlungsverhältnisse und Anti-Dilution-Anpassungen.
- Flat Round bedeutet, dass der neue Preis dem alten entspricht. Technisch ist sie keine Down Round, fühlt sich für alle Beteiligten aber so an.
Warum Down Rounds entstehen
Selten gibt es eine einzige Ursache. Die gängigen:
- Neubewertung des Marktes. Der Appetit der Investoren auf eine ganze Branche kühlt ab, und vergleichbare Unternehmen werben zu niedrigeren Multiplikatoren ein. Das Unternehmen ist nicht schlechter geworden, aber der Maßstab hat sich verschoben.
- Verfehlter Plan. Das Umsatzwachstum blieb hinter dem zurück, was die letzte Bewertung unterstellte. Eine Runde, die auf einer 3x-Wachstumsstory bepreist wurde, übersteht eine 1,5x-Realität nicht.
- Überhöhte letzte Runde. Eine hohe Bewertung fühlt sich in dem Moment großartig an. Dann muss das Unternehmen in sie hineinwachsen, und wenn es das nicht schafft, setzt die nächste Runde die Zahl zurück.
- Kurzer Runway. Ein Unternehmen mit drei Monaten Geld hat wenig Verhandlungsmacht. Investoren wissen das und bepreisen entsprechend. Eine hohe Burn Rate verschärft das.
- Schwache Unit Economics. Halten die Unit Economics der Due Diligence nicht stand, muss die Bewertung das Risiko auffangen.
Was eine Down Round mit den Eigentumsanteilen macht
Verwässerung gibt es in jeder Runde, weil neue Anteile ausgegeben werden. In einer Down Round kaufen dieselben Dollar mehr Anteile, weil jeder Anteil billiger ist. Eine gegebene Finanzierung verwässert die bestehenden Inhaber also stärker, als sie es zu einem höheren Preis getan hätte.
Illustrative Arithmetik, keine Daten eines realen Unternehmens: Ein Unternehmen mit 20.000.000 vollständig verwässerten Anteilen hat zu einem Anteilspreis von $2,00 eingeworben ($40 Mio. Post-Money zu der Zeit). Nun wirbt es $5 Mio. zu $1,00 pro Anteil ein. Die neuen Investoren erhalten 5.000.000 Anteile. Wären dieselben $5 Mio. zu $2,00 geflossen, hätten sie nur 2.500.000 Anteile bekommen. Die zusätzlichen 2.500.000 Anteile gehen zulasten der Eigentumsanteile aller anderen.
Verwässerung ist aber nur die erste Ebene. Der größere Ausschlag kommt meist vom Anti-Dilution-Schutz.
Anti-Dilution-Schutz in einer Down Round
Viele Investoren in Vorzugsaktien handeln einen Schutz in der Gründungsurkunde (Certificate of Incorporation) aus. Verkauft das Unternehmen später Anteile zu einem niedrigeren Preis, werden die Vorzugsaktien der früheren Investoren in zusätzliche Stammaktien umgewandelt, was ihren Verlust abfedert. Dieser Schutz wird genau durch dieses Ereignis ausgelöst, eine Down Round. Der Mechanismus sitzt im Umwandlungspreis der Vorzugsaktien, die Anpassung erfolgt also automatisch, sobald die Bedingungen erfüllt sind.
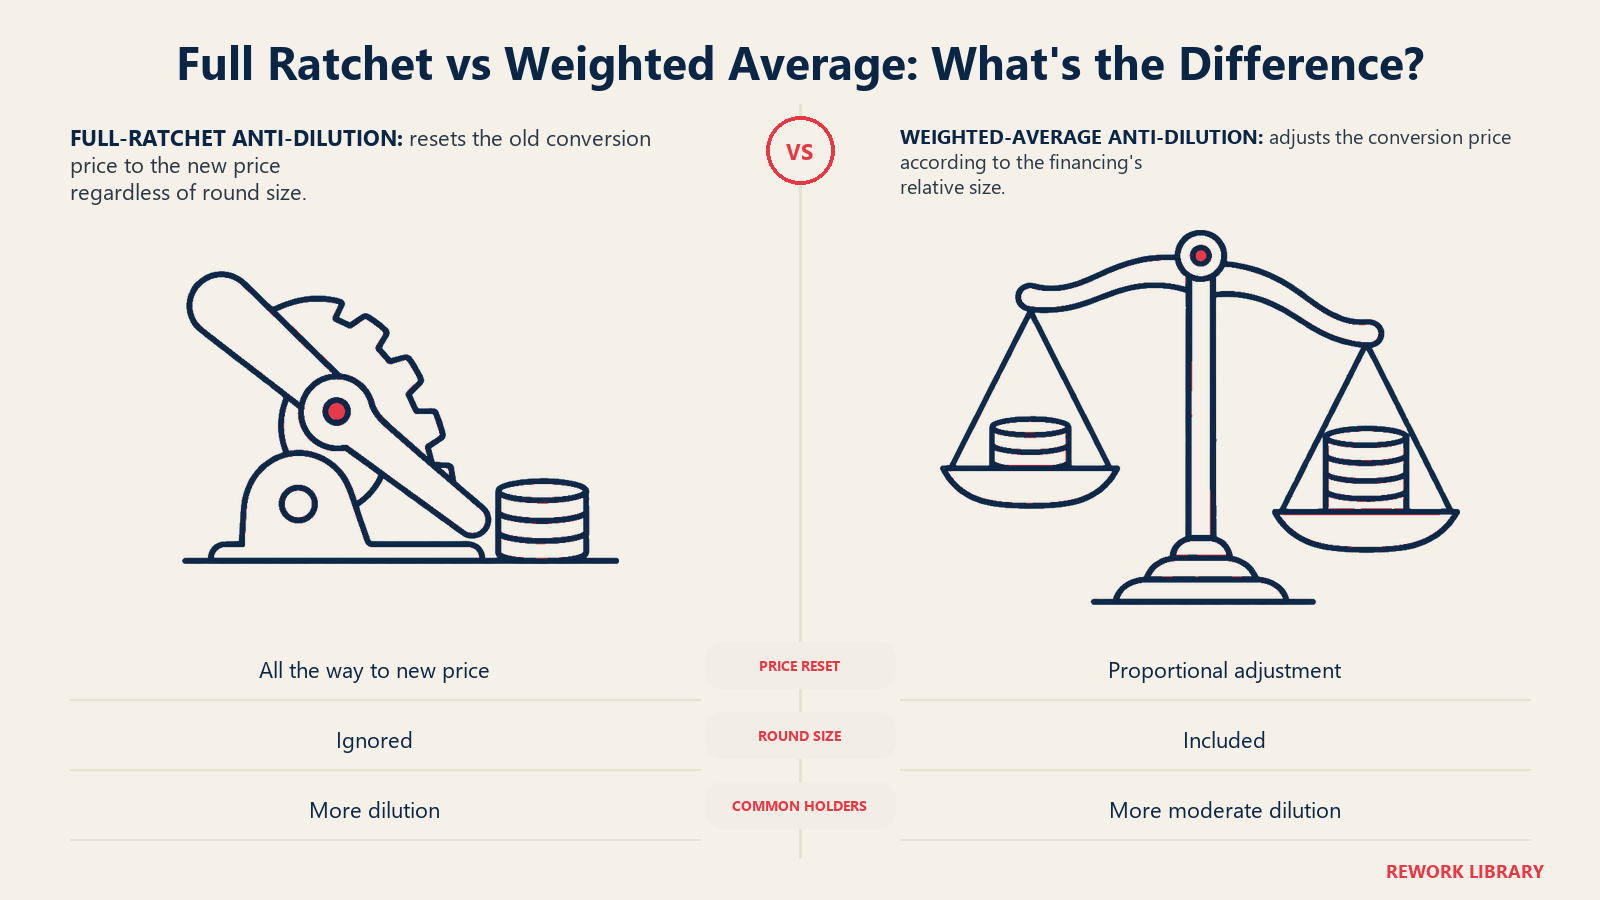
Es gibt zwei Hauptvarianten, und sie wirken sehr unterschiedlich.
Full Ratchet. Der Umwandlungspreis der früheren Investoren sinkt komplett auf den neuen, niedrigeren Preis. Wie viel Geld eingeworben wurde, spielt keine Rolle. Selbst eine winzige Down Round zu einem niedrigeren Preis setzt die früheren Investoren zurück, als hätten sie zu diesem Preis gekauft.
Broad-Based Weighted Average. Die Anpassung hängt sowohl vom Preisrückgang als auch von der Größe der neuen Finanzierung im Verhältnis zum ganzen Unternehmen ab. Das Glossar von Cooley GO bringt es auf den Punkt: Eine Down Round, die Anteile für $1 Million verkauft, ergibt eine deutlich kleinere Umwandlungsanpassung als eine zum selben Preis, die Anteile für $10 Millionen verkauft. Es ist die moderatere Form und die, die in den Satzungen vieler wagniskapitalfinanzierter Unternehmen steht.
Ein Rechenbeispiel
Alles Folgende ist illustrative Arithmetik mit runden Zahlen, aufbauend auf dem Unternehmen oben. Sie nutzt die häufig zitierte Broad-Based-Formel: neuer Umwandlungspreis = alter Preis × (A + B) ÷ (A + C), wobei A die Anteile vor der Runde sind (Broad-Based-Zählweise), B die Anteile, die das neue Geld zum alten Preis gekauft hätte, und C die tatsächlich zum neuen Preis ausgegebenen Anteile. Reale Dokumente definieren A und die Ausnahmen unterschiedlich, verstehen Sie das also als Lehrmodell.
Ausgangslage:
- Der Series-A-Investor hält 5.000.000 Vorzugsaktien, gekauft zu $2,00 ($10 Mio. investiert).
- Alle anderen (Gründer, Mitarbeiter, andere Inhaber) halten 15.000.000 Anteile.
- Neue Runde: $5 Mio. zu $1,00 pro Anteil, also C = 5.000.000. Zum alten Preis hätten $5 Mio. B = 2.500.000 Anteile gekauft.
| Kein Schutz | Broad-Based Weighted Average | Full Ratchet | |
|---|---|---|---|
| Neuer Umwandlungspreis | $2,00 | $1,80 | $1,00 |
| Series-A-Anteile nach Umwandlung | 5.000.000 | etwa 5.555.556 | 10.000.000 |
| Gesamtzahl der Anteile nach der Runde | 25.000.000 | etwa 25.555.556 | 30.000.000 |
| Eigentumsanteil Series A | 20,0 % | etwa 21,7 % | 33,3 % |
| Eigentumsanteil aller anderen | 60,0 % | etwa 58,7 % | 50,0 % |
| Eigentumsanteil der neuen Investoren | 20,0 % | etwa 19,6 % | 16,7 % |
Die Weighted-Average-Rechnung: $2,00 × (20.000.000 + 2.500.000) ÷ (20.000.000 + 5.000.000) = $2,00 × 0,9 = $1,80. Die 5.000.000 Anteile von Series A werden dann im Verhältnis $2,00 ÷ $1,80, etwa 1,111, umgewandelt und ergeben rund 5.555.556 Stammaktien.
Dasselbe Unternehmen, dasselbe neue Geld, sehr unterschiedliche Ergebnisse. Bei Full Ratchet verlieren die übrigen Inhaber im Vergleich zu keinem Schutz volle zehn Prozentpunkte Eigentumsanteil. Bei Weighted Average verlieren sie etwa 1,3. Auch die neuen Investoren merken es: Ihr Prozentsatz schrumpft, wenn frühere Inhaber geschützt sind, weshalb sie oft darauf drängen, diese Rechte als Bedingung für die Führung der Runde neu zu verhandeln oder aufzugeben.
Folgen jenseits der Cap Table
Mitarbeiteroptionen unter Wasser (Underwater). Optionen werden mit einem Ausübungspreis vergeben, der an eine Unternehmensbewertung gekoppelt ist. Fällt der neue Anteilspreis darunter, sind die Optionen auf dem Papier nichts wert. Mitarbeiter, die zum Höhepunkt eingestiegen sind, halten Papiere, die sich nur auszahlen, wenn das Unternehmen weit über den alten Preis hinauswächst. Viele Unternehmen reagieren mit einer Neubewertung der Optionen, einer neuen Vergabe oder einem Auffrischungsprogramm, jeweils mit bilanziellen und steuerlichen Fragen, die ein Rechtsbeistand prüfen sollte.
Moral und Signalwirkung. Eine niedrigere Bewertung ist im Unternehmen öffentlich und oft auch außerhalb. Top-Performer bekommen Anrufe von Recruitern. Bestehende Investoren zögern womöglich bei Folgeinvestitionen. Kunden lesen es mitunter als Stabilitätsrisiko. Wie die Führung die Runde erklärt, zählt so viel wie die Konditionen.
Kontrolle und Governance. Investoren mit Verhandlungsmacht verlangen womöglich mehr Board-Sitze, engere Vetorechte oder eine größere Liquidationspräferenz. Ein neuer Lead-Investor legt diese Konditionen fest, und die früheren Investoren müssen der Struktur meist zustimmen.
Künftige Finanzierung. Die nächste Runde wird an dieser gemessen. Eine Down Round setzt den Referenzpreis für alles Folgende zurück.
Pay-to-Play und Rekapitalisierungen
Zwei Strukturen tauchen auf, wenn eine Down Round zugleich eine Rettung ist.
Pay-to-Play. Bestehende Inhaber von Vorzugsaktien müssen ihren Pro-rata-Anteil in der neuen Runde einzahlen, um ihre Sonderrechte wie den Anti-Dilution-Schutz zu behalten. Investoren, die nicht teilnehmen, sehen ihre Vorzugsaktien in Stammaktien umgewandelt oder verlieren einen Teil des Schutzes. Es belohnt die Investoren, die das Unternehmen weiter unterstützen, und drängt die anderen, sich entweder zu verpflichten oder zurückzutreten.
Rekapitalisierung (Recap). Die Cap Table wird umstrukturiert, oft indem ältere Vorzugsaktien in Stammaktien umgewandelt, Präferenzen zurückgesetzt oder aufgelaufene Konditionen gestrichen werden, damit das Unternehmen neues Kapital anziehen kann. Recaps sind schwergewichtig: Sie erfordern meist umfangreiche Verhandlungen zwischen Gründern, bestehenden Investoren und dem neuen Geld. Sie sind tendenziell die Antwort, wenn die alte Cap Table keinen finanzierbaren Deal mehr trägt.
Alternativen zur Down Round
Eine Down Round ist nicht immer der einzige Weg. Die realistischen Optionen:
| Alternative | Bedeutung | Wichtigster Zielkonflikt |
|---|---|---|
| Flat Round | Zum selben Preis wie zuletzt einwerben | Vermeidet das Auslösen preisbasierter Schutzmechanismen, gibt aber keine Bewertungsgutschrift für die vergangene Zeit |
| Strukturierte Konditionen | Die Schlagzeilenbewertung halten, aber eine größere Liquidationspräferenz, Beteiligung oder andere Schutzrechte hinzufügen | Sieht auf dem Papier besser aus, verschiebt aber unauffällig Wert zum neuen Investor |
| Überbrückung (Bridge) | Jetzt einen kleineren Betrag einwerben, oft über ein Wandelinstrument, um Zeit zu gewinnen | Vertagt die Preisentscheidung. Siehe Bridge-Runde und Wandeldarlehen |
| Kostensenkungen | Burn senken und Runway verlängern, damit die nächste Runde aus einer Position der Stärke stattfindet | Kann das Wachstum bremsen und kostet Stellen |
| Von Bestandsinvestoren geführte Runde | Bestehende Investoren bepreisen und finanzieren die nächste Runde | Schneller, aber die Konditionen hängen davon ab, wie sehr Insider ihren eigenen Anteil schützen wollen |
Strukturierte Konditionen verdienen besondere Vorsicht. Eine Schlagzeilenbewertung, die gleich oder höher aussieht, kann Konditionen verbergen, die die tatsächliche Ökonomie für Inhaber von Stammaktien verschlechtern. Lesen Sie das ganze Term Sheet, nicht nur die Bewertungszeile.
Häufige Fehler von Gründern
- Zu lange warten. Mit nur noch wenigen Monaten Geld einzuwerben, übergibt dem Investor die Preismacht. Früh zu beginnen, gibt Ihnen die Option, Nein zu sagen.
- Die Cap Table nicht durchrechnen. Rechnen Sie jedes Anti-Dilution-Szenario durch, bevor Sie Konditionen zustimmen. Ein Cap-Table-Tool macht das schneller und weniger fehleranfällig.
- Mitarbeiter ignorieren. Schweigen über Optionen unter Wasser nährt Gerüchte. Ein klarer Plan zur Auffrischung der Anteile hilft bei der Bindung.
- Um den Preis statt um die Konditionen kämpfen. Eine etwas niedrigere Bewertung mit sauberen Konditionen kann eine höhere schlagen, die mit Präferenzen und Ratchets beladen ist.
- Die rechtliche Prüfung überspringen. Die Formulierung von Anti-Dilution ist technisch und variiert je nach Deal. Lassen Sie die Konditionen von einem Rechtsbeistand prüfen. Nichts hier ist Rechtsberatung, und Regeln und Marktpraxis unterscheiden sich je nach Rechtsordnung.
Wichtige Fakten
- Eine Down Round ist eine Runde mit festgelegter Bewertung zu einem niedrigeren Preis pro Anteil als in der vorherigen Runde, meist geprüft als neue Pre-Money-Bewertung unter der vorherigen Post-Money-Bewertung.
- Anti-Dilution-Schutz wird in den USA typischerweise in die Gründungsurkunde eines Unternehmens geschrieben und durch eine Down Round ausgelöst.
- Full Ratchet setzt den Umwandlungspreis der früheren Investoren unabhängig von der Rundengröße auf den neuen Preis zurück. Broad-Based Weighted Average skaliert die Anpassung danach, wie viel eingeworben wird (Cooley GO).
- In der Illustration oben ließ dieselbe Finanzierung von $5 Mio. die übrigen Inhaber bei 60,0 %, 58,7 % oder 50,0 %, je nachdem, ob Schutz fehlte, Weighted Average oder Full Ratchet galt.
- Optionen mit einem Ausübungspreis über dem neuen Anteilspreis sind unter Wasser, und Unternehmen reagieren oft mit Auffrischungsvergaben oder Neubewertung.
- Konditionen und Marktpraxis unterscheiden sich je nach Land, klären Sie lokale Regeln daher mit einem Rechtsbeistand.
Häufig gestellte Fragen zu Down Rounds
Ist eine Down Round immer schlecht?
Sie ist schmerzhaft, aber nicht immer fatal. Eine Down Round, die einem Unternehmen genug Geld und eine realistische Bewertung verschafft, kann gesünder sein als ein überdehnter Preis, dem es nicht gerecht werden kann. Der Schaden entsteht durch die Konditionen und das Signal, nicht nur durch die Zahl.
Was ist der Unterschied zwischen einer Down Round und einer Flat Round?
Eine Down Round bepreist Anteile unter der vorherigen Runde. Eine Flat Round bepreist sie auf demselben Niveau. Beide vermeiden einen Bewertungsanstieg, aber nur eine Down Round löst normalerweise preisbasierte Anti-Dilution-Anpassungen aus.
Was ist der Unterschied zwischen Full Ratchet und Broad-Based Weighted Average bei Anti-Dilution?
Full Ratchet setzt den Umwandlungspreis der früheren Investoren auf den neuen, niedrigeren Preis zurück, unabhängig davon, wie viel Geld eingeworben wurde. Broad-Based Weighted Average passt ihn um einen kleineren Betrag an, der von der Größe der neuen Runde im Verhältnis zu allen bestehenden Anteilen abhängt. Das Rechenbeispiel oben zeigt die Lücke bei den Eigentumsanteilen.
Was passiert mit Mitarbeiter-Aktienoptionen in einer Down Round?
Optionen mit einem Ausübungspreis über dem neuen Anteilspreis liegen unter Wasser. Unternehmen können neue Vergaben zum niedrigeren Ausübungspreis ausgeben, bestehende Optionen neu bewerten oder andere Auffrischungen der Anteile anbieten. Jeder Weg hat steuerliche und bilanzielle Folgen, die ein Rechtsbeistand prüfen sollte.
Was ist eine Pay-to-Play-Klausel?
Sie verpflichtet bestehende Inhaber von Vorzugsaktien, im Verhältnis zu ihren Beständen neues Geld in die Runde einzuzahlen. Investoren, die das nicht tun, können Sonderrechte verlieren oder ihre Vorzugsaktien in Stammaktien umgewandelt bekommen. Sie dient dazu, bestehende Unterstützer bei der Stange zu halten.
Können Gründer eine Down Round vermeiden?
Manchmal. Zu den Optionen zählen eine Flat Round, eine Überbrückung, strukturierte Konditionen, eine von Bestandsinvestoren geführte Runde oder das Senken der Burn zur Verlängerung des Runways. Jede hat Zielkonflikte, und früh anzufangen lässt am meisten Spielraum zur Wahl.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wie eine Down Round funktioniert
- Warum Down Rounds entstehen
- Was eine Down Round mit den Eigentumsanteilen macht
- Anti-Dilution-Schutz in einer Down Round
- Ein Rechenbeispiel
- Folgen jenseits der Cap Table
- Pay-to-Play und Rekapitalisierungen
- Alternativen zur Down Round
- Häufige Fehler von Gründern
- Wichtige Fakten
- Weiterführende Lektüre