Was ist Corporate Venture Capital?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Corporate Venture Capital (CVC) liegt vor, wenn ein etabliertes Unternehmen außerhalb der Finanzbranche eigenes Geld in externe Startups investiert, in der Regel im Austausch gegen Minderheitsbeteiligungen. Der Investor ist ein operatives Unternehmen, etwa ein Chiphersteller, ein Softwareanbieter oder eine Bank, und kein Fonds, dessen einzige Aufgabe es ist, Renditen für externe Limited Partner zu erwirtschaften.
Dieser Unterschied, wer den Scheck ausstellt, prägt alles Weitere: warum das Geld angeboten wird, was damit einhergeht und welche Fragen ein Gründer vor der Annahme stellen sollte. Ein CVC kann Türen zu Kunden, Technologie und Vertrieb öffnen, die ein Finanzinvestor nicht öffnen kann. Er kann aber auch Türen schließen, weil die Wettbewerber des Mutterkonzerns womöglich nicht mehr mit Ihnen sprechen.
Dieser Artikel definiert den Begriff, erklärt die Strukturen, die CVCs nutzen, vergleicht sie mit unabhängigem Venture Capital und listet auf, was Gründer abwägen sollten. Er ist Referenzmaterial, keine Rechtsberatung. Konditionen und Vorschriften unterscheiden sich je nach Rechtsordnung und Deal, lassen Sie daher jeden Beteiligungsvertrag von einem Rechtsbeistand prüfen.
Was Corporate Venture Capital bedeutet
Ein Corporate-Venture-Capital-Programm erwirbt im Auftrag eines Mutterkonzerns Minderheitsanteile an Startups. Das Startup bleibt unabhängig. Das unterscheidet CVC von einer Übernahme, bei der der Konzern das Unternehmen komplett kauft, und von einem internen F&E-Labor, in dem die Arbeit im Konzern bleibt.
Die meisten CVCs investieren aus einer Mischung zweier Ziele:
- Strategische Ziele. Etwas über eine neue Technologie lernen, frühen Zugang zu einem Produkt erhalten, das der Konzern später kaufen oder integrieren könnte, die Nachfrage nach der eigenen Plattform des Konzerns steigern oder einen Markt beobachten, den der Konzern noch nicht bedient.
- Finanzielle Ziele. Eine Rendite auf das Kapital erzielen, wie jeder andere Investor auch.
Die Mischung variiert je nach Programm. Manche CVCs sagen, sie seien vor allem Finanzinvestoren, die zufällig einen Konzern im Rücken haben. Andere existieren hauptsächlich, um der Strategie des Mutterkonzerns zu dienen. Gründer sollten fragen, mit welchem Typ sie es zu tun haben, denn das sagt voraus, wie sich der Investor verhält, wenn die Interessen auseinanderlaufen.
Intel Capital, das sich auf der eigenen Website als 1991 gegründet und als erste Corporate-Venture-Capital-Gesellschaft bezeichnet, sagt, es stütze sich auf die Ressourcen von Intel, um Portfoliounternehmen zu helfen, unter anderem mit Kundeneinführungen und eingebetteten Experten. Salesforce Ventures erklärt auf seiner Website, den Fokus auf Enterprise-Technologie-Startups von der Seed- bis zur Wachstumsphase zu legen. GV, das auf seiner Website als Google Ventures auftritt und auf 2009 zurückgeht, nennt unter seinen Sektoren KI-Anwendungen, Gesundheitswesen, Entwickler-Tools, Sicherheit und Infrastruktur. Das sind die Selbstbeschreibungen der Einheiten, keine unabhängigen Bewertungen ihrer Ergebnisse.
Gängige Strukturen
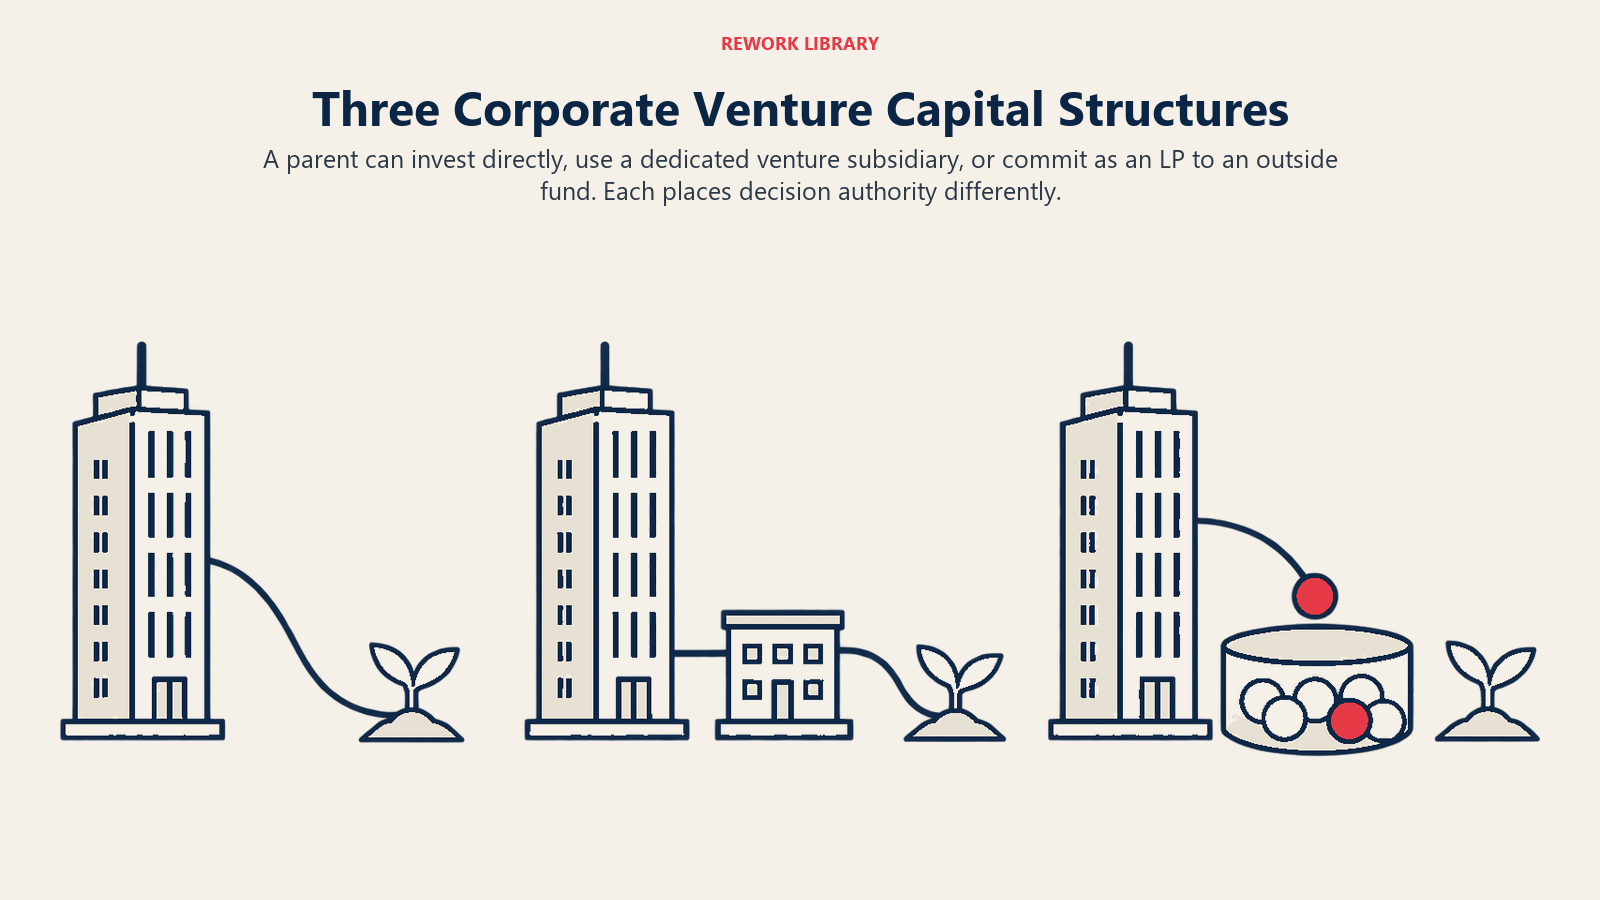
Es gibt keine einheitliche Rechtsform. Drei Strukturen kommen am häufigsten vor.
Investieren aus der Bilanz
Der Mutterkonzern investiert direkt aus der eigenen Bilanz, meist über ein kleines Team für Unternehmensentwicklung oder Strategie. Entscheidungen durchlaufen den normalen Genehmigungsprozess des Unternehmens. Das ist der einfachste Aufbau und am engsten an die Prioritäten des Konzerns gekoppelt, kann aber langsam sein und davon abhängen, welche Führungskraft das Programm fördert.
Eigener Fonds oder Tochtergesellschaft
Der Konzern gründet eine separate Einheit mit eigenem Team, eigenem Investitionskomitee und manchmal eigener Vergütungsstruktur. Sie investiert weiterhin das Geld des Konzerns, aber mit mehr Autonomie und schnelleren Abläufen. Viele der bekanntesten CVC-Marken arbeiten so.
Limited Partner in einem unabhängigen Fonds
Statt direkt zu investieren, sagt der Konzern als Limited Partner (LP) Kapital in einem Venture-Fonds zu, den eine externe Gesellschaft führt. Der Konzern erhält einen Einblick in den Markt und mitunter eine Beziehung zu den Startups des Fonds, während der Fondsmanager die Investitionsentscheidungen trifft. Für einen Gründer sieht das aus wie jede unabhängige VC-Runde, mit einem Konzernnamen irgendwo im Hintergrund.
Manche Konzerne betreiben auch Corporate Accelerators, in denen Startups einige Monate lang an einem Kohortenprogramm teilnehmen. Das ist ein anderes Instrument als ein Venture-Arm, auch wenn beide manchmal nebeneinander bestehen und der Accelerator dem Fonds Deals zuspielen kann.
| Struktur | Wer entscheidet | Tempo | Nähe zur Strategie des Mutterkonzerns |
|---|---|---|---|
| Investieren aus der Bilanz | Management des Mutterkonzerns | Meist langsamer | Am höchsten |
| Eigener Fonds oder Tochtergesellschaft | Das eigene Investmentteam | Schneller | Je nach Mandat unterschiedlich |
| LP in einem externen Fonds | Der externe Fondsmanager | Wie bei jedem unabhängigen VC | Am niedrigsten |
Wie sich CVC von unabhängigem Venture Capital unterscheidet
Das Geld ist dieselbe Währung, die Anreize sind es nicht.
| Dimension | Corporate Venture Capital | Unabhängiges Venture Capital |
|---|---|---|
| Kapitalquelle | Die Bilanz des Mutterkonzerns | Externe Limited Partner (Pensionskassen, Stiftungen, Family Offices) |
| Primäres Ziel | Strategische Passung, oft neben der Rendite | Finanzielle Rendite für die LPs des Fonds |
| Fondslaufzeit | An Budget und Prioritäten des Konzerns gebunden | Typischerweise eine feste Fondslaufzeit laut Gesellschaftsvertrag |
| Wert über das Geld hinaus | Kunden, Vertrieb, Technologie, Marke | Netzwerk, Unterstützung bei der Personalsuche, Folgerunden |
| Typisches Risiko für den Gründer | Signalwirkung gegenüber Rivalen, Informationsabfluss, der Konzern verliert das Interesse | Druck, schnell genug zu wachsen, um den Fonds zurückzuzahlen |
| Entscheider | Können Führungskräfte aus Geschäftsbereichen einschließen | Partner der Gesellschaft |
Auch unabhängige Fonds haben eigene Interessenkonflikte, etwa den Druck, einen Fonds innerhalb eines festen Zeitraums zurückzuzahlen. Die Tabelle will nicht sagen, dass ein Typ besser ist. Sie zeigt, dass die Anreize abweichen und deshalb auch die Fragen abweichen sollten, die Sie stellen.
Was die Forschung sagt
Die meistzitierte frühe Studie zu dieser Frage stammt von Paul Gompers und Josh Lerner und erschien im September 1998 als NBER Working Paper 6725. Sie untersuchten mehr als 30.000 Venture-Transaktionen und stellten fest, dass Corporate-Venture-Investments offenbar mindestens so erfolgreich sind wie solche unabhängiger Venture-Organisationen, besonders wenn zwischen Konzern und Portfoliounternehmen eine strategische Passung besteht. Außerdem fanden sie, dass Konzernprogramme ohne strategischen Fokus tendenziell instabil sind und nach einer begrenzten Zahl von Deals oft aufhören zu investieren und dass Konzerninvestoren höhere Bewertungen zahlten als andere Investoren, ohne dass dieser Aufschlag bei strategisch passenden Deals stieg.
Zwei Vorbehalte. Die Daten stammen aus einer früheren Ära des Venture Capital, verstehen Sie sie also als Ausgangsrahmen und nicht als Maßstab für den heutigen Markt. Und „mindestens so erfolgreich“ wurde an Ergebnissen wie der Wahrscheinlichkeit gemessen, dass das Portfoliounternehmen an die Börse geht, was nicht dasselbe ist wie ein besserer Deal für jeden Gründer.
Die nützliche Erkenntnis ist der Punkt zur Stabilität. Ein CVC mit einem klaren strategischen Existenzgrund investiert eher durch Marktschwankungen hindurch weiter als einer, der gegründet wurde, weil ein Verwaltungsratsmitglied einen Venture-Arm wollte.
Wichtige Fakten: Corporate Venture Capital
- CVC bedeutet, dass ein operatives Unternehmen in externe Startups investiert, normalerweise für Minderheitsanteile, wobei das Startup unabhängig bleibt.
- Die Ziele sind strategisch (Technologie, Kunden, Markteinblick) und finanziell. Das Gewicht unterscheidet sich je nach Programm.
- Gängige Strukturen: Investieren aus der Bilanz, ein eigener Fonds oder eine Tochtergesellschaft oder die Rolle als Limited Partner in einem externen VC-Fonds.
- Die NBER-Studie von 1998 von Gompers und Lerner zu mehr als 30.000 Transaktionen fand konzerngestützte Beteiligungen mindestens so erfolgreich wie solche mit unabhängigem VC, besonders bei strategischer Passung.
- Dieselbe Studie fand, dass Konzernprogramme ohne strategischen Fokus tendenziell instabil waren und nach wenigen Deals aufhörten zu investieren.
- Gründer sollten vor der Annahme Signalwirkungen, Informationsrechte, Konflikte mit Wettbewerbern und jedes Vorkaufsrecht prüfen.
Was Gründer abwägen sollten
Signalwirkung
Ein bekannter Konzernname in Ihrer Cap Table sagt dem Markt etwas. Er kann Glaubwürdigkeit verleihen, besonders bei Kunden aus der Branche des Konzerns. Er kann aber auch den Wettbewerbern des Konzerns signalisieren, dass Sie im Lager eines anderen stehen. Überlegen Sie, an wen Sie in den nächsten drei bis fünf Jahren verkaufen wollen und ob irgendeiner davon die Beteiligung als Interessenkonflikt lesen wird.
Informationsrechte
Investoren verlangen oft Informationsrechte: regelmäßige Finanzzahlen, Beobachterplätze im Board oder Einblick in Roadmaps. Für einen Finanzinvestor ist das routinemäßige Überwachung. Für einen Konzerninvestor ist es etwas anderes, denn wer Ihre Produktpläne liest, arbeitet womöglich für ein Unternehmen, das eines Tages mit Ihnen konkurrieren oder ein Konkurrenzprodukt bauen könnte. Fragen Sie, wer im Konzern die Informationen sieht, ob sie von den Geschäftsbereichen abgeschottet bleiben und was passiert, wenn die Beziehung endet. Lassen Sie diese Grenzen in den Vertrag schreiben, statt sie sich nur in einem Meeting versprechen zu lassen.
Konflikte mit Wettbewerbern
Ist der Konzern ein großer Player in Ihrer Kategorie, meiden Sie womöglich andere strategische Käufer oder Partner. Prüfen Sie, ob der Beteiligungsvertrag einschränkt, mit wem Sie zusammenarbeiten dürfen, oder ob der Investor Geschäfte mit seinen Wettbewerbern blockieren kann. Exklusivitätsklauseln, besonders rund um Vertrieb oder Integration, sollten bewusst verhandelt werden.
Vorkaufsrechte und ähnliche Rechte
Manche Konzerninvestoren verlangen ein Vorkaufsrecht (Right of First Refusal, ROFR) oder ein Vorverhandlungsrecht für den Verkauf des Unternehmens. Ein ROFR erlaubt dem Investor, ein externes Angebot zu übernehmen. In der Praxis kann das andere Bieter abschrecken, die keine Zeit in einen Deal stecken wollen, den eine Partei übernehmen kann. Solche Rechte sollten gegen den Nutzen der Beziehung abgewogen werden, und Sie sollten sich von einem Rechtsbeistand erklären lassen, wie sie mit dem Rest des Term Sheets zusammenspielen.
Verhalten bei Folgerunden
Ein CVC unterstützt spätere Runden möglicherweise, möglicherweise auch nicht. Pro-rata-Bezugsrechte erlauben einem Investor, seinen Anteil durch Investitionen in künftige Runden zu halten. Ein Konzerninvestor mit diesen Rechten, der dann nicht nachlegt, kann ein negatives Signal senden. Fragen Sie deshalb nach der Historie des Programms bei Folgeinvestitionen. Prüfen Sie außerdem, wie sich der Budgetzyklus des Konzerns darauf auswirken könnte.
Wer die Runde anführt
Ein Konzern steigt oft in eine Runde ein, die ein Finanzhaus anführt, statt sie selbst anzuführen. Lesen Sie, was ein Lead-Investor tut, um zu verstehen, warum das zählt: Der Lead legt in der Regel den Preis und die Hauptkonditionen fest, und ein CVC, der neben einem Lead teilnimmt, akzeptiert diese Konditionen womöglich. Fragen Sie nach der Rolle des CVC dieselben Informationen ab wie bei jedem Investor.
Wann CVC-Geld sinnvoll ist
CVC funktioniert tendenziell am besten, wenn das Produkt des Startups an die Plattform oder den Kundenstamm des Konzerns anknüpft, der strategische Nutzen konkret ist (ein Vertriebskanal, eine technische Integration, ein Pilotkunde) und der Investor eine Minderheitsrolle mit begrenzten Kontrollrechten akzeptiert. Riskanter ist es, wenn der Konzern ein direkter Wettbewerber Ihrer wahrscheinlichen Käufer ist oder das Programm neu ist und keine Investitionshistorie hat, die sich prüfen ließe.
Für sehr junge Unternehmen ist ein Business Angel eine gängige Alternative: keine Konzernagenda, aber meist weniger Geld und weniger Reichweite. Prüfen Sie bei jeder Runde die Auswirkung auf die Cap Table, denn jeder neue Inhaber mit Sonderrechten erhöht die Komplexität.
Wie der übrige Konzern über seine Gesamtausrichtung denkt, zeigt die Unternehmensstrategie, der Kontext, in dem CVC-Entscheidungen normalerweise stehen.
Häufige Fehler
- Einen Konzernnamen als Qualitätsnachweis behandeln. Eine Marke in der Cap Table ersetzt keine Due Diligence. Prüfen Sie die Erfolgsbilanz des Programms und wer entscheidet.
- Weite Informationsrechte ohne Grenzen einräumen. Legen Sie fest, wer was sieht.
- Exit-Effekte ignorieren. ROFRs und Exklusivität können Ihre Optionen bei einem Verkauf einengen.
- Annehmen, der Konzern sei ein Block. Venture-Team, Geschäftsbereich und Rechtsabteilung wollen womöglich Unterschiedliches. Fragen Sie, wer den Deal intern fördert.
- Lokale Beratung überspringen. Regeln zu Auslandsinvestitionen und Konzerninvestoren unterscheiden sich je nach Rechtsordnung, holen Sie daher Rat von einem Rechtsbeistand ein, der Ihre kennt.
Häufig gestellte Fragen zu Corporate Venture Capital
Was ist Corporate Venture Capital in einfachen Worten?
Es ist, wenn ein etabliertes Unternehmen, etwa ein Technologie- oder Industriekonzern, für Minderheitsanteile in externe Startups investiert. Das Unternehmen will strategische Vorteile, etwa frühen Zugang zu neuer Technologie oder mehr Nachfrage nach den eigenen Produkten, und meist auch eine finanzielle Rendite.
Wie unterscheidet sich CVC von klassischem Venture Capital?
Unabhängige Venture-Fonds sammeln Geld bei externen Investoren ein und zielen hauptsächlich auf finanzielle Renditen. Ein CVC investiert das Geld des Mutterkonzerns und verfolgt neben der Rendite oft strategische Ziele. Das kann dem Startup Kunden und Technologie bringen, wirft aber auch Fragen zu Signalwirkung und Informationsaustausch auf.
Was sind die wichtigsten CVC-Strukturen?
Die drei gängigen sind das Investieren direkt aus der Bilanz des Mutterkonzerns, ein eigener Fonds oder eine Tochtergesellschaft mit eigenem Team und die Rolle als Limited Partner in einem externen Venture-Fonds. Sie unterscheiden sich darin, wer entscheidet und wie eng die Investitionen der Strategie des Mutterkonzerns folgen.
Sind konzerngestützte Startups erfolgreicher?
Eine NBER-Studie von Gompers und Lerner aus dem Jahr 1998 zu mehr als 30.000 Transaktionen fand Corporate-Venture-Investments offenbar mindestens so erfolgreich wie solche mit unabhängigem VC, besonders bei starker strategischer Passung. Es ist ein älterer Datensatz, verstehen Sie ihn also als Kontext und nicht als Prognose für Ihren Deal.
Kann ein Konzerninvestor ein Vorkaufsrecht erhalten?
Möglich ist es, wenn die Gründer in den Beteiligungsunterlagen zustimmen. Ein ROFR kann dem Investor erlauben, ein externes Angebot für das Unternehmen zu übernehmen, was andere Bieter abschrecken kann. Lassen Sie es von einem Rechtsbeistand prüfen und gegen den Nutzen der Beziehung abwägen.
Schreckt CVC-Geld Wettbewerber des Mutterkonzerns ab?
Das kann sein. Der Name eines Konzerninvestors signalisiert Nähe, und Rivalen zögern womöglich, mit einem von einem Wettbewerber gestützten Startup zu kooperieren oder es zu kaufen. Überlegen Sie vor der Annahme, wer Ihre wahrscheinlichen Kunden und Käufer sind.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was Corporate Venture Capital bedeutet
- Gängige Strukturen
- Investieren aus der Bilanz
- Eigener Fonds oder Tochtergesellschaft
- Limited Partner in einem unabhängigen Fonds
- Wie sich CVC von unabhängigem Venture Capital unterscheidet
- Was die Forschung sagt
- Was Gründer abwägen sollten
- Signalwirkung
- Informationsrechte
- Konflikte mit Wettbewerbern
- Vorkaufsrechte und ähnliche Rechte
- Verhalten bei Folgerunden
- Wer die Runde anführt
- Wann CVC-Geld sinnvoll ist
- Häufige Fehler
- Weiterführende Lektüre