Was ist ein Wandeldarlehen (Convertible Note)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Wandeldarlehen ist ein Kredit, den ein Startup in Anteilen statt in bar zurückzahlen will. Ein Investor leiht jetzt Geld, das Darlehen wird verzinst, und wenn das Unternehmen später eine Runde mit festgelegter Bewertung abschließt, wird das Darlehen samt Zinsen in Anteile umgewandelt, in der Regel zu einem besseren Preis, als ihn die neuen Investoren zahlen. Die US-Börsenaufsicht SEC beschreibt es als „ein Darlehen eines Investors an ein Unternehmen, das in ein anderes Wertpapier umgewandelt werden kann“.
Gründer nutzen Wandeldarlehen, weil junge Unternehmen schwer zu bepreisen sind. Statt über eine Bewertung zu streiten, wenn es kaum Umsatz als Anker gibt, einigen sich beide Seiten darauf, die Frage zu vertagen, bis ein größerer Investor eine festlegt. Das ist der ganze Tausch: jetzt Tempo, später eine Preisentscheidung.
Wie ein Wandeldarlehen funktioniert
Der Ablauf hat vier Schritte.
- Der Investor überweist den Darlehensbetrag. Das Unternehmen verbucht ihn als Fremdkapital, nicht als Eigenkapital. Es werden noch keine Anteile ausgegeben.
- Zinsen laufen auf. Die meisten Wandeldarlehen berechnen einfache Zinsen, und diese werden bei der Umwandlung normalerweise in Anteilen statt in bar beglichen.
- Ein Auslöser tritt ein. Meist ist das eine Runde mit festgelegter Bewertung (eine „qualifizierte Finanzierung“), doch je nach Vertrag kann auch ein Verkauf des Unternehmens die Umwandlung oder Rückzahlung auslösen.
- Das Darlehen wird umgewandelt oder fällig. Bei einer qualifizierten Finanzierung werden Darlehensbetrag plus aufgelaufene Zinsen in Anteile umgewandelt. Passiert vor dem Fälligkeitsdatum nichts, kann der Investor in der Regel die Rückzahlung verlangen oder eine Umwandlung bzw. Verlängerung aushandeln.
Dieselbe SEC-Seite ergänzt, dass das Darlehen typischerweise automatisch in Vorzugsaktien umgewandelt wird, sobald die nächste Runde abgeschlossen ist oder andere vereinbarte Bedingungen erfüllt sind. Weil der Investor ein Risiko eingegangen ist, bevor die Runde bepreist war, erhält er über einen Cap, einen Discount oder beides eine Gegenleistung.
Wichtige Konditionen eines Wandeldarlehens
| Begriff | Bedeutung | Wen er begünstigt |
|---|---|---|
| Darlehensbetrag (Principal) | Der verliehene Betrag | Neutral |
| Zinssatz | Jahreszins, der auf den Darlehensbetrag aufläuft und normalerweise in Anteile umgewandelt wird | Investor |
| Fälligkeitsdatum | Der Tag, an dem die Schuld fällig wird | Investor |
| Valuation Cap | Die höchste Bewertung, zu der das Darlehen umgewandelt wird, egal wie die neue Runde bepreist ist | Investor |
| Discount | Ein prozentualer Abschlag auf den Preis, den neue Investoren zahlen | Investor |
| Schwelle für qualifizierte Finanzierung | Mindestbetrag an neuem Kapital, den eine Runde einwerben muss, um die automatische Umwandlung auszulösen | Unternehmen (eine höhere Hürde verzögert die Umwandlung) |
| Behandlung bei Fälligkeit | Was passiert, wenn keine Runde stattfindet: Rückzahlung, Umwandlung oder Verlängerung | Hängt von der Formulierung ab |
Cooley GO, die Startup-Ressource einer Anwaltskanzlei, nennt typische Spannen. Demnach lagen die Zinsen früher bei 6 bis 10 Prozent, und rund 4 Prozent sind häufiger geworden. Als typischen Discount nennt sie 15 bis 25 Prozent auf den Preis, den spätere Eigenkapitalinvestoren zahlen. Und die Schwelle für die qualifizierte Finanzierung liege üblicherweise bei „etwa dem Ein- bis Zweifachen des Betrags der ausstehenden Darlehen“. Verstehen Sie das als Richtwerte, nicht als Marktregeln. Konditionen bewegen sich mit der Konjunktur, dem Investor und der Verhandlungsposition der Gründer.
In der Praxis zählen zwei Konditionen am meisten.
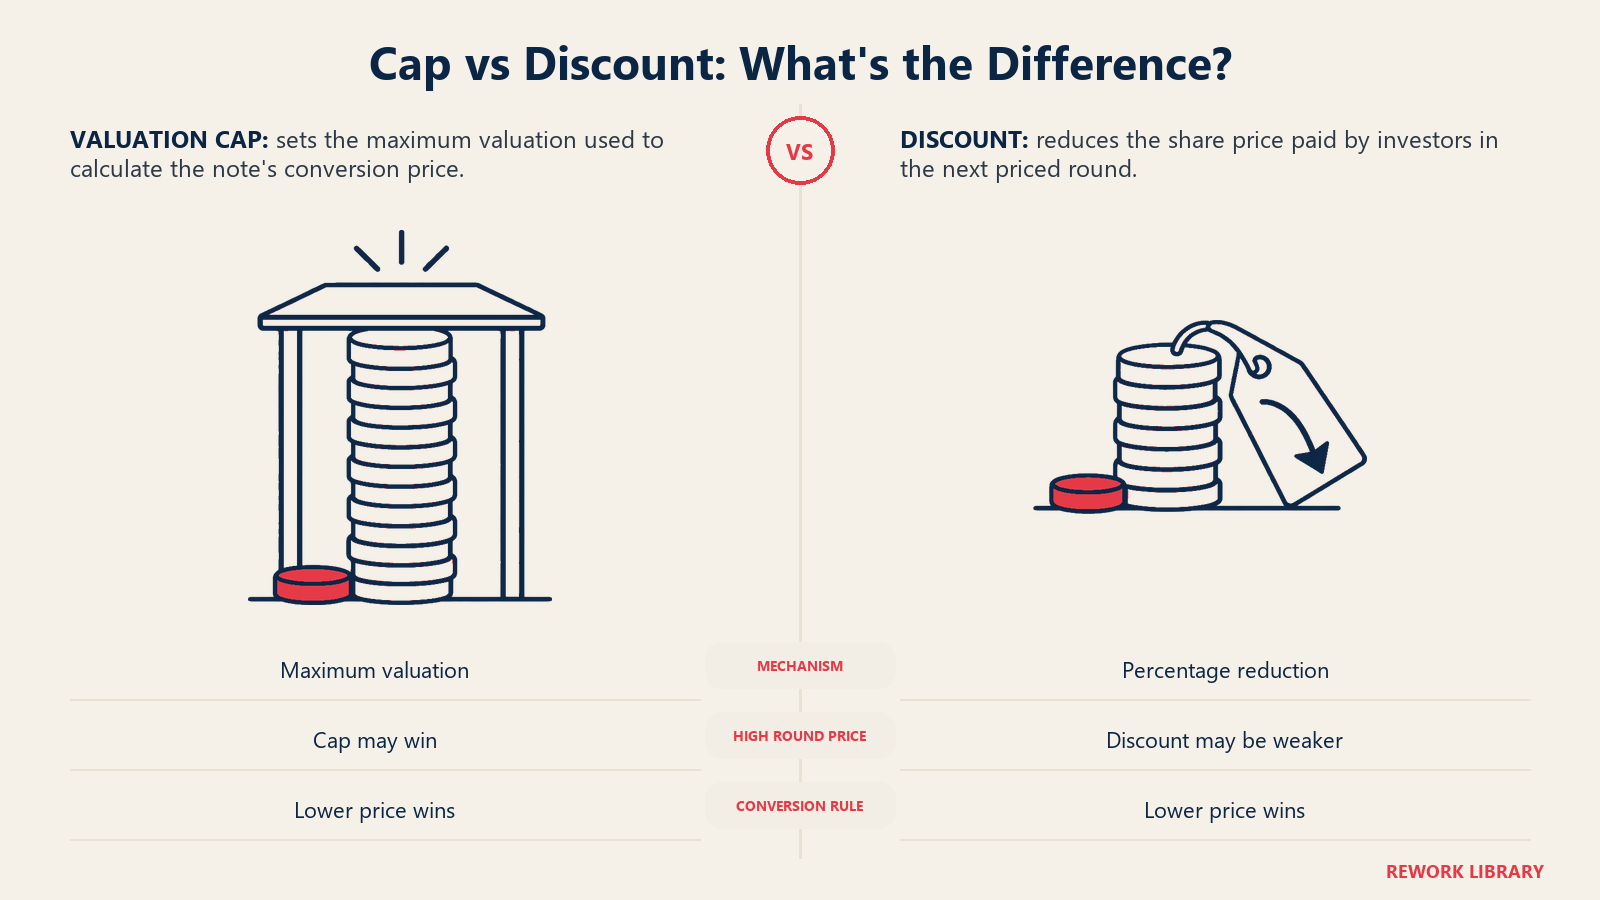
Der Valuation Cap schützt den Investor vor einer ausufernden Runde. Wird das Unternehmen mit $20 Millionen bewertet, wird ein Darlehen mit einem Cap von $8 Millionen trotzdem so umgewandelt, als wäre das Unternehmen $8 Millionen wert, sodass der Investor mehr Anteile pro Dollar erhält.
Der Discount schützt ihn vor dem umgekehrten Problem. Wird die nächste Runde niedrig bepreist, bewirkt ein Cap oberhalb dieses Preises nichts, ein Discount von 20 Prozent liefert aber weiterhin einen niedrigeren Preis, als ihn die neuen Investoren zahlen.
Wandeldarlehen können nur einen Cap, nur einen Discount, beides oder keines von beidem haben. Bei beidem erhält der Investor in der Regel, was den niedrigeren Umwandlungspreis ergibt.
Ein Rechenbeispiel: Cap vs. Discount
Die folgenden Zahlen sind unsere eigene illustrative Arithmetik, keine Daten aus einer Studie. Reale Konditionen variieren.
Ausgangslage:
- Ein Unternehmen nimmt ein Wandeldarlehen über $500.000 auf.
- Konditionen: 6 Prozent einfache Zinsen, ein Valuation Cap von $8.000.000, ein Discount von 20 Prozent.
- 18 Monate später schließt das Unternehmen eine Series A mit festgelegter Bewertung ab.
- Das Unternehmen hat vor der Runde 12.000.000 vollständig verwässerte Anteile (eine Vereinfachung, die den neuen Optionspool und die durch die Darlehen selbst hinzukommenden Anteile außer Acht lässt).
Schritt 1: Aufgelaufene Zinsen. $500.000 x 6 % x 1,5 Jahre = $45.000. Der umzuwandelnde Betrag beträgt $545.000.
Szenario A: Die Runde wird hoch bepreist ($12 Mio. Pre-Money).
- Series-A-Preis pro Anteil: $12.000.000 / 12.000.000 = $1,00
- Discount-Preis: $1,00 x (1 - 0,20) = $0,80
- Cap-Preis: $8.000.000 / 12.000.000 = $0,6667
- Der Cap-Preis ist niedriger, also setzt sich der Cap durch.
- Ausgegebene Anteile: $545.000 / $0,6667 = 817.500 Anteile
- Zum Series-A-Preis sind diese Anteile $817.500 wert, etwa das 1,5-Fache dessen, was der Darlehensgeber samt Zinsen eingezahlt hat.
Szenario B: Die Runde wird niedrig bepreist ($9 Mio. Pre-Money).
- Series-A-Preis pro Anteil: $9.000.000 / 12.000.000 = $0,75
- Discount-Preis: $0,75 x 0,80 = $0,60
- Cap-Preis: $0,6667 (unverändert)
- Der Discount-Preis ist niedriger, also setzt sich der Discount durch.
- Ausgegebene Anteile: $545.000 / $0,60 = 908.333 Anteile
| Runde mit $12 Mio. bepreist | Runde mit $9 Mio. bepreist | |
|---|---|---|
| Series-A-Preis pro Anteil | $1,00 | $0,75 |
| Discount-Preis (20 % Abschlag) | $0,80 | $0,60 |
| Cap-Preis (Cap von $8 Mio.) | $0,6667 | $0,6667 |
| Vom Darlehen verwendeter Preis | $0,6667 (Cap) | $0,60 (Discount) |
| Anteile aus $545.000 | 817.500 | 908.333 |
Die Lehre für Gründer: Je höher Ihre nächste Runde bepreist wird, desto mehr Verwässerung erzeugt der Cap, denn das Darlehen wird mit einem kräftigen Abschlag auf diesen Preis umgewandelt. Der Cap ist eine Wette auf Ihren Erfolg, und ein gutes Ergebnis macht ihn teuer. Mehrere Darlehen mit unterschiedlichen Caps summieren sich schnell, und oft sieht der Gründer die kombinierte Verwässerung erst, wenn das Term Sheet eintrifft.
Wandeldarlehen vs. SAFE
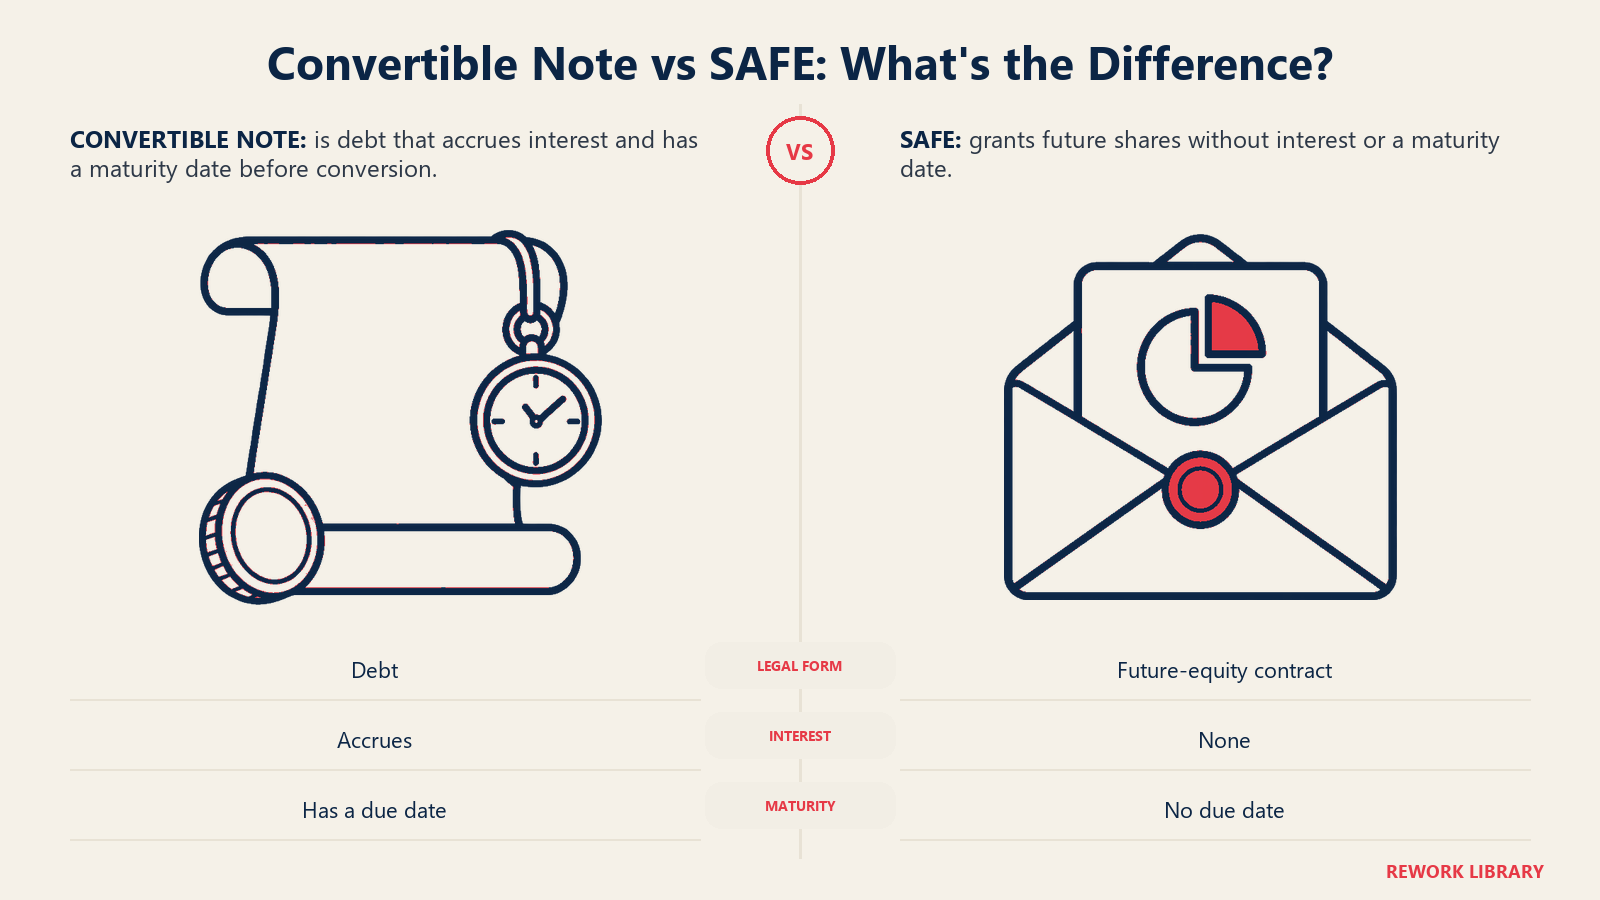
Y Combinator hat den SAFE (Simple Agreement for Future Equity) als Alternative eingeführt. Auf der eigenen Website heißt es, der SAFE sei „2013 bei Y Combinator von Carolynn Levy entwickelt“ worden, und der Unterschied wird klar benannt: Ein Wandeldarlehen ist Fremdkapital mit auflaufenden Zinsen und einem Fälligkeitsdatum für Rückzahlung oder Zwangsumwandlung, ein SAFE dagegen ist kein Fremdkapital und kennt weder Zinsen noch ein Fälligkeitsdatum.
| Wandeldarlehen | SAFE | |
|---|---|---|
| Rechtsform | Fremdkapital | Vertrag über künftige Anteile |
| Zinsen | Laufen auf | Keine |
| Fälligkeitsdatum | Ja | Keines |
| Rückzahlungsrisiko | Ja, bei Fälligkeit | Keine Rückzahlungspflicht |
| Papierkram | Aufwendiger, mehr Verhandlung | Standardisiert, kürzer |
| Üblich bei | Bridge-Runden, manchen Angel- und Seed-Deals | Pre-Seed und Seed, besonders bei Deals im YC-Stil |
Das Fälligkeitsdatum eines Wandeldarlehens ist der entscheidende Unterschied. Es schafft einen Druckpunkt, den ein SAFE nicht hat. Diesen Druck will ein versierter Investor mitunter, und ein versierter Gründer will ihn vermeiden. Wandeldarlehen tauchen weiterhin auf, wenn Investoren einen Gläubigeranspruch wünschen, wenn ein Kreditgeber wie eine Bank oder ein Anbieter von Venture Debt beteiligt ist oder wenn die lokale Rechtspraxis Schuldinstrumente begünstigt.
Risiken bei Fälligkeit
Bei der Fälligkeit wird es für Wandeldarlehen unbequem. Gründer behandeln ein Wandeldarlehen manchmal als „kostenloses Geld, das zu Eigenkapital wird“ und vergessen, dass es weiterhin eine Schuld mit Fälligkeitstermin ist.
1. Keine Runde kommt rechtzeitig. Hat das Unternehmen keine qualifizierte Finanzierung abgeschlossen, kann der Investor möglicherweise die Rückzahlung von Darlehensbetrag plus Zinsen verlangen. Ein Unternehmen mit sechs Monaten Runway kann diesen Scheck in der Regel nicht ausstellen. Cooley GO erklärt, dass die Investoren bei Fälligkeit typischerweise die Rückzahlung oder die Umwandlung in Eigenkapital zu einem vorab vereinbarten Preis wählen können und die Parteien stattdessen das Datum verlängern können.
2. Verlängerungen kosten Verhandlungsmacht. Investoren, die einer Verlängerung zustimmen, verlangen womöglich einen niedrigeren Cap, einen höheren Zinssatz oder mehr Rechte. Ein Unternehmen, das über eine Verlängerung verhandelt, verhandelt aus einer Position der Schwäche.
3. Mehrere Darlehen werden zu unterschiedlichen Zeitpunkten fällig. Ein Unternehmen, das über mehrere Monate hinweg Darlehen ausgegeben hat, kann mit einer Häufung von Fälligkeitsterminen konfrontiert sein, jeweils mit anderen Investoren, die womöglich unterschiedliche Ergebnisse wollen.
4. Überraschungen bei der Umwandlungsrechnung. Zinsen erzeugen Anteile, Caps wandeln zu alten Preisen um, und ein größerer Optionspool in der neuen Runde verschiebt die Verwässerung zulasten der bestehenden Inhaber. Rechnen Sie das vor der Unterzeichnung durch, am besten in einem Cap-Table-Tool.
5. Eine schwache Folgerunde. Ist die nächste Runde eine Down Round, verschafft der Discount den Darlehensgebern weiterhin einen besseren Preis als den neuen Investoren, und die Gründer tragen die Verwässerung.
Manche Gründer überbrücken eine Lücke mit einer Bridge-Runde, die auf Wandeldarlehen aufbaut. Das funktioniert, wenn alle bald mit einer Runde mit festgelegter Bewertung rechnen, und weniger gut, wenn der Plan ins Rutschen geraten ist.
Häufige Fehler
- Wandeldarlehen stapeln, ohne sie durchzurechnen. Nehmen Sie jedes Darlehen in das Cap-Table-Szenario auf, bei einigen Rundengrößen, bevor Sie die nächste Runde einwerben.
- Den Cap zu niedrig ansetzen. Ein Cap, der dem Gründer am ersten Tag großzügig erscheint, kann weit mehr Anteile kosten, wenn das Unternehmen gut läuft.
- Die Schwelle für die qualifizierte Finanzierung ignorieren. Liegt die Schwelle zu hoch, löst eine bescheidene Runde die Umwandlung nicht aus, und die Schuld bleibt in den Büchern.
- Das Fälligkeitsdatum vergessen. Tragen Sie jedes Fälligkeitsdatum in den Finanzkalender ein, neben eine Liquiditätsprognose.
- Die rechtliche Prüfung überspringen. Konditionen unterscheiden sich je nach Rechtsordnung, und die Wertpapierregeln weichen von Land zu Land ab. In den USA sind Wandeldarlehen Wertpapiere, die nach Bundes- und Landesrecht für Wertpapiere angeboten werden. Außerhalb der USA entscheidet das lokale Recht, wie Fremd- und Eigenkapitalinstrumente behandelt werden, lassen Sie die Konditionen daher von einem Rechtsbeistand prüfen. Dieser Artikel ist allgemeine Information, keine Rechtsberatung.
Wichtige Fakten
- Ein Wandeldarlehen ist Fremdkapital, das in Eigenkapital umgewandelt wird, typischerweise in der nächsten Runde mit festgelegter Bewertung.
- Seine Preishebel sind der Valuation Cap und der Discount. Zinsen werden meist in zusätzliche Anteile umgewandelt.
- Cooley GO nennt typische Discounts von 15 bis 25 Prozent und Schwellen für die qualifizierte Finanzierung vom Ein- bis Zweifachen des Darlehensbetrags.
- Ein Wandeldarlehen hat ein Fälligkeitsdatum, ein SAFE nicht.
- Y Combinator hat den SAFE 2013 als einfachere Alternative entwickelt.
- Höhere künftige Bewertungen machen einen Cap für den Gründer teurer.
Wer Wandeldarlehen typischerweise nutzt
Wandeldarlehen tauchen am häufigsten in drei Situationen auf. Die erste ist frühe Seed-Finanzierung durch einen Business Angel, bei der ein schneller Abschluss wichtiger ist als ein genauer Preis. Die zweite ist eine kurze Überbrückung zwischen Runden, in der bestehende Investoren Geld leihen, um einen Meilenstein zu erreichen. Die dritte sind Deals, bei denen dem Investor eine Gläubigerposition wichtig ist. Gründer, die größere Runden einwerben, wie im Leitfaden zur strategischen Finanzierung beschrieben, wechseln häufiger zu Eigenkapital mit festgelegter Bewertung, bei dem ein Lead-Investor den Preis und die Vorzugsrechte festlegt, darunter die Liquidationspräferenz.
Häufig gestellte Fragen zu Wandeldarlehen
Ist ein Wandeldarlehen Fremd- oder Eigenkapital?
Es beginnt als Fremdkapital und soll Eigenkapital werden. Bis zur Umwandlung schuldet das Unternehmen den Darlehensbetrag samt aufgelaufenen Zinsen, und der Investor hält keine Anteile. Bei einer qualifizierten Finanzierung wird der Saldo in Anteile umgewandelt, normalerweise in Vorzugsaktien.
Was ist der Unterschied zwischen Valuation Cap und Discount?
Ein Cap legt die maximale Bewertung fest, die zur Berechnung des Umwandlungspreises des Investors dient. Ein Discount nimmt einen Prozentsatz vom Preis ab, den neue Investoren zahlen. Bei beidem erhält der Investor in der Regel, was den niedrigeren Preis ergibt, wie das Rechenbeispiel oben zeigt.
Was passiert, wenn ein Wandeldarlehen sein Fälligkeitsdatum vor einer Finanzierungsrunde erreicht?
Das hängt von den Konditionen ab. Der Investor kann in der Regel Rückzahlung oder Umwandlung wählen, oder die Parteien vereinbaren eine Verlängerung des Datums, oft im Austausch gegen neue Konditionen. Ein Unternehmen ohne Geld für die Rückzahlung hat dann weniger Verhandlungsmacht.
Werden die Zinsen auf ein Wandeldarlehen in bar gezahlt?
Meist nicht. Die meisten Wandeldarlehen berechnen einfache Zinsen, die zum Darlehensbetrag addiert und mit ihm in Anteile umgewandelt werden. Prüfen Sie den Vertrag, denn manche verlangen Barzahlung.
Sollte ein Startup ein Wandeldarlehen oder einen SAFE verwenden?
Beide vertagen die Preisentscheidung. Ein SAFE hat weder Zinsen noch Fälligkeitsdatum, birgt also weniger Rückzahlungsrisiko für das Unternehmen. Ein Wandeldarlehen kann zu Deals passen, bei denen der Investor einen Schuldanspruch wünscht. Vergleichen Sie beide mit dem Runway des Unternehmens und lassen Sie die Konditionen von einem Rechtsbeistand prüfen.
Wie stark verwässern Wandeldarlehen die Gründer?
Das hängt von Cap, Discount, Zinsen und der Größe der nächsten Runde ab. Im Rechenbeispiel oben wurden $545.000 umzuwandelnde Schuld je nach Rundenpreis zu 817.500 oder 908.333 Anteilen. Rechnen Sie Ihre eigenen Zahlen vor der Unterzeichnung in einer Cap Table durch.
Weiterführende Lektüre
