スタートアップのエグジットを解説:買収、IPO、セカンダリー売却
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
スタートアップのエグジットとは、創業者、従業員、投資家が自分の持ち分を現金や自由に取引できる株式に変えられるようになる出来事のことです。主な道筋は、買収、新規株式公開(IPO)、既存株式のセカンダリー売却、そして経営陣またはプライベートエクイティ会社によるバイアウトです。ダイレクトリスティングとSPACとの合併は、株式公開のバリエーションです。事業の清算は、その時点で価値の大半が失われているため、本来はエグジットとは言えません。
どの道筋が現実的かは、3つの要素で決まります。会社のステージ、規模と成長、そしてキャップテーブルに載っている投資家が何を必要としているかです。本記事では、それぞれの道筋、取引が成立した後にお金がどう動くか、そして会社によって答えが変わる理由を整理します。リファレンスですので、どれを選ぶべきかではなく、仕組みがどう働くかを説明しています。
「エグジット」の意味と、誰のためのものか
非公開企業の持ち分は流動性がありません。株式は公開市場で売却できず、ほとんどは会社の契約によって譲渡が制限されています。エグジットは、それが変わる瞬間です。目的の異なる3つのグループにとって重要です。
- 創業者は、経済的なリターンと、製品やチームにふさわしい受け皿の両方を望むことが多くなります。
- 従業員は、ストックオプションや株式を持っている場合、その持ち分を現実のお金にしたいと考えます。
- 投資家は、自分たちの出資者に現金を返す必要があります。ベンチャーファンドには期限があるため、ポジションを永久に持ち続けることはできません。
この最後の点が、すべてを方向づけます。スタートアップの段階がエグジットで終わるのは、ベンチャーキャピタルがエグジットを前提に設計されているからです。ベンチャーの資金を受け入れる創業者は、実質的に、売却か上場で終わる道筋に同意することになります。ブートストラップで経営する創業者は、エグジットをしない、あるいはもっとゆっくりしたスケジュールでエグジットするという自由度が高くなります。
主なエグジットの道筋の一覧
| 道筋 | 何が起こるか | 誰が支払いを受けるか | 典型的な適合先 |
|---|---|---|---|
| 買収(事業会社または戦略的な売却) | 別の会社が事業またはその株式を買う | すべての株主。取引と優先権で定められた順序で支払われる | ベンチャー出資を受けた企業や創業者所有の企業の多くのエグジット |
| アクハイヤー(acqui-hire) | 買い手が主にチームを求め、製品は閉じられることが多い | 構造次第。投資家はほとんど受け取れない場合もあり、主要な人材にはオファーが出る | 優秀な人材はいるが製品が行き詰まった小規模チーム |
| IPO | 会社が新株を一般に販売し、取引所に上場する | 会社が資金を調達する。既存の保有者はロックアップ後に売却できる | 大規模で成長しており、予測可能性の高い事業 |
| ダイレクトリスティング | 従来の引受による募集を行わずに、既存株式が上場して取引される | 売却を選んだ既存の保有者 | 新たな資本を必要としない、知名度の高い企業 |
| SPAC合併 | 上場している箱会社がスタートアップと合併する | 交渉された条件による | より速く、交渉によって上場に至る道を求める企業 |
| セカンダリー売却またはテンダーオファー | 既存株式が新しい投資家または会社に売却される | 売り手のみ。会社は非公開のまま | 創業者と従業員の部分的な流動性 |
| 経営陣によるバイアウトまたはPEバイアウト | 経営陣または金融の買い手が支配権を購入する | 売却する株主 | 収益性が高く安定した企業 |
| 事業の清算 | 会社が事業を停止し、残りを売却する | 債権者が先で、残りがあれば株主 | 失敗した企業 |
買収
買収は、非公開のスタートアップが終わる一般的な形であり、創業者所有の企業の多くが現実的に到達できる道筋です。戦略的買い手または事業会社の買い手と呼ばれることの多い大手企業が、現金、自社株式、またはその両方の組み合わせで対象企業を購入します。買い手が対価を払う対象は、顧客、技術、流通、人材、競合の排除などさまざまです。戦略的買い手と財務的買い手の記事では、戦略的買い手が財務的買い手より高く払うことがある理由と、創業者がコントロールできないシナジーによって価格が大きく動く理由を説明しています。
取引は通常、2つの方法のいずれかで構成されます。株式売却では、買い手が株主から株式を購入します。資産売却では、買い手が特定の資産と契約を購入し、元の会社は売却代金と残りの負債を抱えたままになります。構造によって、税務上の扱い、承認が必要な相手、売却代金の分け方が変わります。そのため、何かに署名する前に法務と税務のアドバイスが重要です。
対価も重要です。全額現金であれば単純です。株式交換の取引では、売り手は買い手の株式を受け取り、買い手のリスクを負います。多くの取引には、アーンアウト(事業が目標を達成した場合の追加支払い)やエスクロー(成立後の請求に備えて価格の一部を留保すること)が加わります。公表された価格が、初日に株主の口座に入る金額になることはまれです。
サブタイプとしてのアクハイヤー
アクハイヤーは、本当の狙いが製品ではなくチームにある買収です。買い手はスタッフの一部または全員を採用し、製品は閉じられるか、買い手自身の製品に統合されることが多くなります。取引が購入ではなく、ライセンスと採用の組み合わせとして構成されることもあり、その場合、投資家のリターンが通常の買収より小さくなることがあります。
アクハイヤーは通常、優秀な人材はいるものの、product-market fitを見つけられなかった、あるいはランウェイが尽きかけた会社で起こります。創業者や主要な従業員は、リテンション・パッケージによって良い結果を得られる一方、優先株主は資金の一部しか回収できないこともあります。ソフトランディングですが、成長を背景にした売却とは異なると、はっきり認識しておくことが大切です。
エグジット市場の変動
ベンチャー出資を受けた企業にとって、買収とIPOは2大チャネルです。PitchBookと全米ベンチャーキャピタル協会(NVCA)は、PitchBook-NVCA Venture Monitorでこれらを追跡しています。2026年第2四半期版によると、米国のベンチャー出資企業のエグジット額は、2021年が2,068件で8,650億ドル、2025年が1,578件で2,841億ドルでした。同じレポートは、いくつかの注目IPOを除けば日常的なエグジットの道筋は細いままであり、注目IPOへの道がない典型的なベンチャー出資企業の多くは、ピーク時の期待をかなり下回る価格を受け入れざるをえない可能性があると指摘しています。
エグジット市場は周期的に動きます。2021年の好機を前提に計画していた会社は調整を迫られましたし、同じことは再び起こるでしょう。
IPO
新規株式公開(IPO)とは、会社が初めて株式を一般に販売することです。SECはこれを株式を一般に販売して上場することと説明し、証券法により、会社は証券を販売する前にSECに登録届出書を提出することが求められると述べています。Investor.govも、IPOを会社が初めて株式を一般に販売するときと、同様の表現で定義しています。
買収との大きな違いは、IPOでは会社が株式を発行するため、通常は会社に新たな資金が入り、既存の保有者は最初の段階では売却しないか、ほとんど売却しないことです。初期の投資家と従業員は通常、ロックアップ(契約上の期間で、一般に数か月間、売却できない)の対象となります。期間が終われば、証券規制の範囲内で公開市場で売却できます。
IPOは大きな負担でもあります。会社には、監査済みの財務諸表、上場企業にふさわしい取締役会とガバナンス、継続的な報告、そして四半期ごとの厳しい目に耐える力が必要です。そのため、より大規模で予測可能性の高い事業に向いています。
IPOがいかにまれか
フロリダ大学のJay Ritterのデータは、長期的な姿を示しています。SPAC、ペニーストック、ユニット・オファー、ADRなどのカテゴリーを除外したうえで、彼のIPO統計表は、米国の事業会社のIPOを2021年に311件、2022年に38件、2025年に90件と数えています。2021年の数字はピークであり、2022年の数字は好機がいかに早く閉じるかを示しています。毎年創業されるベンチャー出資企業の数と比べると、IPOは例外です。
ダイレクトリスティングとSPAC
公開上場への道筋はほかに2つあり、どちらも従来のIPOより規模は小さくなります。
ダイレクトリスティング
ダイレクトリスティングでは、会社が従来の引受による募集を行わずに、既存の株式を取引所に上場します。典型的な形では、会社は資金調達のための新株を発行せず、売却を希望する保有者は取引が始まった時点で売却します。すでに強いブランドを持ち、資本を必要とせず、引受プロセスを省きたい会社に向いています。
Ritterのダイレクトリスティングの表がそのパターンを示しています。米国の代表的なダイレクトリスティングには、Spotify(2018年)、Slack(2019年)、AsanaとPalantir(2020年)、RobloxとCoinbase(2021年)があります。彼はまた、2022年から2026年にかけてダイレクトリスティングを行った企業は、概してマイクロキャップ株だったとも指摘しています。つまり、実在する道筋ですが、狭い道です。
SPAC合併
特別目的買収会社(SPAC)は、自らのIPOで資金を調達し、非公開企業と合併して、その企業を上場させることを目的とする箱会社です。対象企業にとっての魅力は、ロードショーの代わりに交渉による取引ができる点です。SPACの投資家にとってのリスクは、買う時点で対象企業が分からないことです。
SPACは波のように現れます。RitterのSPACの表(表15b)によると、2021年のSPACのIPOは613件で1,445.3億ドルを調達し、2022年は86件で120.8億ドルにとどまりました。ある年に主流だった道筋が翌年には周辺的になるのは、市場心理に左右されるエグジットのチャネルによく見られることです。
セカンダリー売却とテンダーオファー
セカンダリー売却とは、会社が新株を発行するのではなく、既存の株主が自分の株式を売却する取引です。会社は独立を保ちます。これは部分的な流動性を得るための道筋です。たとえば、資金の一部を現金化したい創業者や、何年もオプションを持ち続けている従業員が使います。
一般的な形がいくつかあります。
- 投資家間のセカンダリー。 初期の投資家が持ち分を新規または既存の投資家に売却します。新たな資金調達ラウンドと同時に行われることが多くなります。
- 創業者のセカンダリー。 創業者が、資金調達ラウンドの一環として持ち株の一部を売却します。意欲のある創業者の引き留めに役立つ場合、投資家が認めることもありますが、金額に上限を設けるところも多くあります。
- 従業員向け流動性プログラム。 会社が期間を設け、現在または過去の従業員が権利確定済みの株式を売却できるようにします。
- テンダーオファー。 Investor.govは、テンダーオファーを会社の証券の相当な割合を購入するための広範な勧誘と説明しており、期間は限定され、個々の証券保有者に対して行われ、応募するかどうかは保有者が決めます。会社が自社株を買う場合は発行者によるテンダーオファー、第三者が買う場合は第三者によるテンダーオファーです。
非公開企業のセカンダリーの多くは会社の同意が必要です。株式は通常、譲渡制限や先買権の対象となっているためです。また、会社は誰が財務情報を見られるかも管理します。価格は交渉で決まり、買い手は直近のプライマリーラウンドからの割引を求めることがよくあります。株式が優先株ではなく普通株であることが多く、保護が少ないためです。
セカンダリーは、会社の物語を終わらせるものではありません。一部の保有者が先へ進む一方で、事業は続きます。その後の買収やIPOとも、無理なく両立します。
経営陣によるバイアウトとプライベートエクイティによるバイアウト
すべてのエグジットが戦略的買い手や公開市場に向かうわけではありません。経営陣によるバイアウトでは、既存の経営陣が事業を購入し、通常は外部の投資家や貸し手が資金を出します。プライベートエクイティによるバイアウトでは、金融会社が支配権を買い、創業者や経営陣が売却代金の一部を再投資して、次の段階でも持ち分を維持することがよくあります。
これらの道筋は、資金を消費している初期段階のスタートアップではなく、収益性が高く、キャッシュを生み出す会社に向く傾向があります。借入金で支払う買い手は、返済に充てられる安定した収益を求めるためです。そのため、バイアウトはベンチャーキャピタルを調達したことのない創業者所有の事業の一般的な道筋になっています。事業オーナーのエグジットの選択肢の記事では、これらの道筋を、競合への売却や会社の承継と比較しています。
事業の清算:エグジットではないもの
多くのスタートアップは、買い手が現れないまま終わります。清算では、会社が事業を停止し、未回収の債権を回収し、設備や知的財産を売却し、債権者に支払い、残りを分配します。順序が重要です。債権者やその他の債務が先に支払われ、株主がお金を受け取るのは、何かが残っている場合に限られます。
清算はエグジットというより失敗の結果ですが、整然とした終わり方は、突然の崩壊よりは望ましいものです。清算に至る前にアクハイヤーや資産売却を目指す創業者もいます。小さな売却でも、清算より多く回収できることがあるからです。きれいに閉じることは、投資家や従業員に対する創業者の評判を守ることにもつながります。
売却代金の流れ:優先権とキャップテーブル
ある価格で会社を売却しても、全員がその価格に対する自分の持ち分比率どおりに受け取れるわけではありません。誰が先に、いくら受け取るかは、会社の資本構成によって決まります。
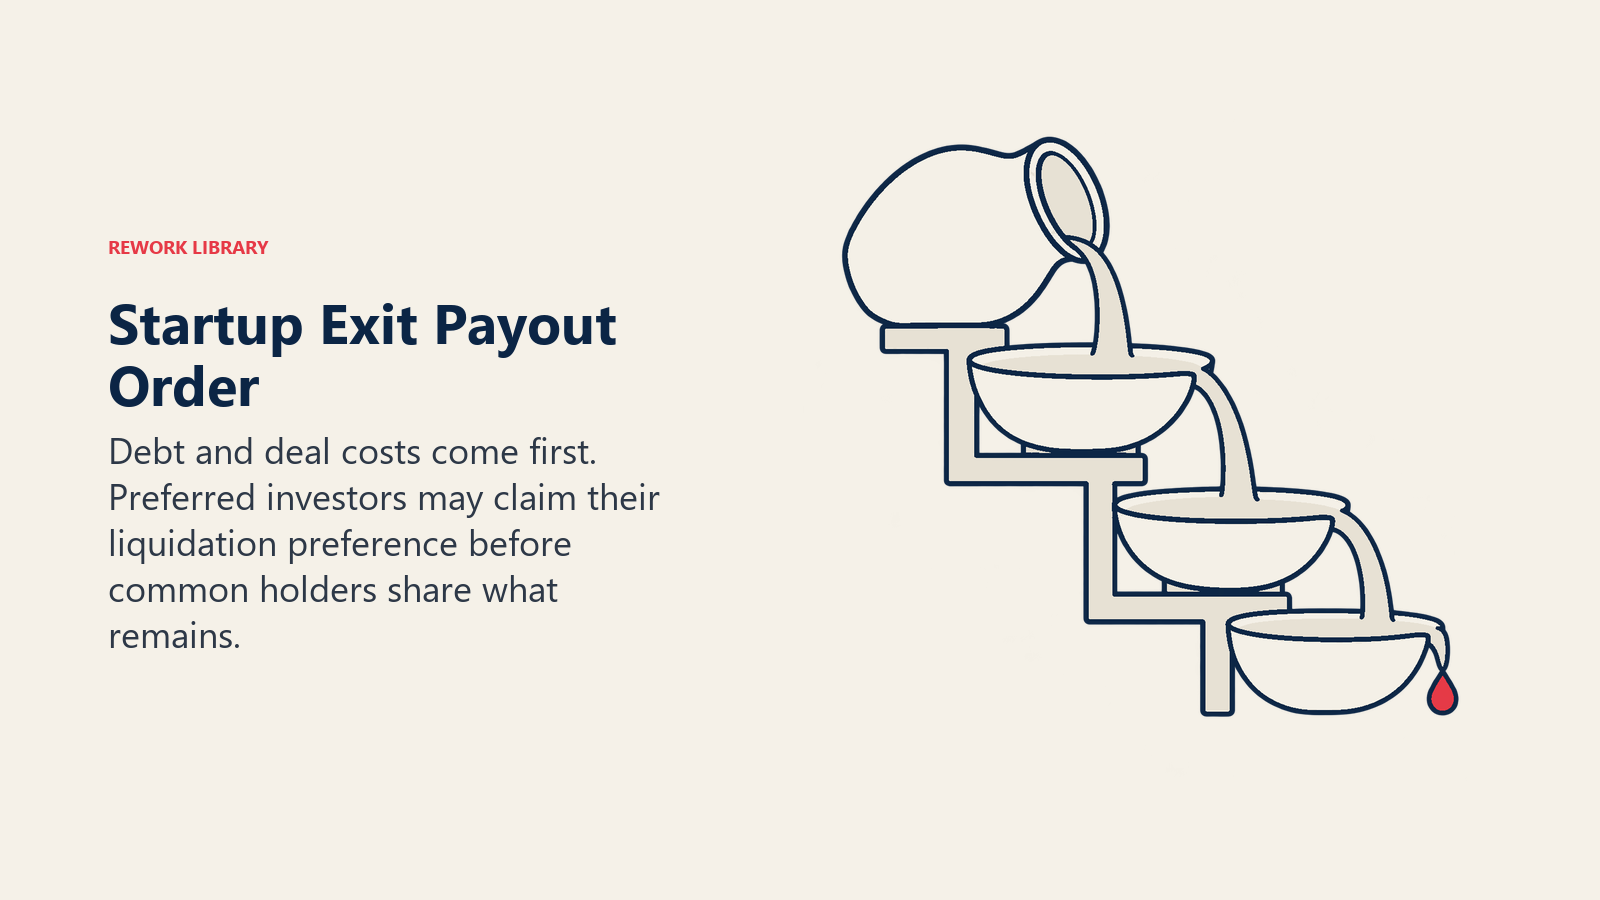
キャップテーブルには、すべての株主、その株式クラス、持ち分比率が載っています。ベンチャー出資を受けた企業では、投資家は通常優先株を保有しており、これには残余財産優先分配権(liquidation preference)が付いています。これは、普通株主が何かを受け取る前に、出資額またはその倍数を取り戻す権利です。創業者と従業員は通常普通株を保有しており、順位は後になります。
簡単な例で、仕組みを見てみましょう。投資家が、1倍の非参加型優先権が付いた優先株に1,000万ドルを投じ、その後に会社が3,000万ドルで売却されたとします。
- 投資家は2つの選択肢のうち有利なほうを選びます。1,000万ドルの優先権を受け取るか、普通株に転換して売却価格に対する自分の持ち分比率分を受け取るかです。
- 持ち分が25%の場合、転換すると750万ドルとなり、1,000万ドルを下回ります。したがって優先権を受け取ります。
- 残りの2,000万ドルは、普通株主(および転換するその他の保有者)の間で、持ち分に応じて分配されます。
ここで、売却価格を500万ドルに変えてみます。投資家はまず優先権を受け取りますが、500万ドルでは優先権すら満たせないことがあり、その場合、普通株主は何も受け取れません。参加型の優先株、複数倍の優先権、資金調達ラウンド間の優先順位によって、数字はさらに変わります。負債、取引手数料、経営陣向けの取り分、エスクロー、オプションの行使コストも、普通株の保有者に何かが届く前に差し引かれます。
実務上の教訓は、会社にとっての「良い」価格が、すべての保有者にとって良い結果とは限らないということです。優先権の積み上げが大きいと、同じ売却が投資家には思わぬ利益となり、従業員には小さな支払いにとどまることがあります。実態を知る唯一の方法は、各資金調達ラウンドの実際の条件を読むことです。
エグジットの道筋はステージと投資家のタイプで決まる
道筋は、会社の歩みのあらゆる時点で等しく開かれているわけではありません。
| ステージ | 最も現実的な道筋 | 理由 |
|---|---|---|
| アイデアとプレシード | 事業の清算、アクハイヤー | 収益がほとんどなく、チームが主な資産 |
| シードと初期段階 | 買収、アクハイヤー、小規模なセカンダリー | 会社が大きくなる前でも、製品の手応えが買い手を引き寄せることがある |
| 成長 | 買収、セカンダリー、PEバイアウト | 収益と顧客が、買い手にとっての評価対象になる |
| スケールと成熟 | IPO、大型買収、ダイレクトリスティング、バイアウト | 規模、予測可能性、ガバナンスが、公開または大型の非公開取引を支える |
投資家のタイプも同じくらい重要です。少数の勝ち組から非常に大きなリターンを必要とするベンチャーファンドは、それを生み出せる道筋、たとえばIPOや大型の戦略的売却を後押しすることが多く、控えめな買収は見送ることもあります。小切手の額が小さいエンジェル投資家は、より早く小さな結果でも満足するかもしれません。プライベートエクイティの買い手は、安定したキャッシュフローと守れる立ち位置を求めます。異なる種類の投資家を迎えた創業者は、それぞれの意向が別々の方向に引っ張り合うことに気づくかもしれません。エグジットをめぐる意見の対立の多くが、実際にはキャップテーブルをめぐる対立であるのは、そのためです。
資金の出どころが会社の進路をどう形づくるかについての全体像は、ブートストラップ型とベンチャー出資型のスタートアップをご覧ください。
重要なポイント:スタートアップのエグジットの種類
- 主な道筋:買収(アクハイヤーを含む)、IPO、ダイレクトリスティング、SPAC合併、セカンダリー売却またはテンダーオファー、経営陣またはPEによるバイアウト、そして事業の清算(エグジットではないもの)。
- SECによると、会社が上場する際、証券法により、証券を販売する前に登録届出書を提出することが求められます。
- テンダーオファーは、期間が限定され、個々の証券保有者に対して行われ、応募するかどうかは保有者が決めます(Investor.gov)。
- 米国のベンチャー出資企業のエグジット額は、2021年が2,068件で8,650億ドル、2025年が1,578件で2,841億ドルでした(PitchBook-NVCA Venture Monitor、2026年第2四半期)。
- Jay Ritterの基準による米国の事業会社のIPOは、2021年が311件、2022年が38件、2025年が90件でした(RitterのIPO統計)。
- SPACのIPOは、2021年が613件(調達額1,445.3億ドル)、2022年が86件(120.8億ドル)でした(同じ出典)。
- 残余財産優先分配権(liquidation preference)が付いた優先株は普通株より先に支払われるため、売却価格と創業者の受取額が大きく異なることがあります。
