Salidas de una startup explicadas: adquisición, IPO y ventas secundarias
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una salida de startup es cualquier evento que permite a los fundadores, los empleados y los inversionistas convertir su participación en efectivo o en acciones de libre negociación. Las vías principales son una adquisición, una oferta pública inicial (IPO), una venta secundaria de acciones existentes y una compra por parte de la dirección o de una firma de capital privado. Los listados directos y las fusiones con SPAC son variantes de salir a bolsa. Un cierre ordenado (wind-down) no es realmente una salida, porque para entonces la mayor parte del valor se ha perdido.
Qué vía es realista depende de tres cosas: la etapa de la empresa, su tamaño y crecimiento, y lo que necesitan los inversionistas que figuran en la cap table. Este artículo expone cada vía, cómo se mueve el dinero una vez que se cierra una operación y por qué la respuesta cambia de una empresa a otra. Es una pieza de referencia, así que describe cómo funcionan los mecanismos en lugar de decirle cuál elegir.
Qué significa "salida" y para quién es
La propiedad de una empresa privada es ilíquida. Las acciones no pueden venderse en un mercado público, y la mayoría está sujeta a límites de transferencia en los acuerdos de la empresa. Una salida es el momento en que eso cambia. Importa a tres grupos con objetivos distintos:
- Los fundadores suelen querer una mezcla de retorno financiero y un hogar adecuado para el producto y el equipo.
- Los empleados con opciones sobre acciones o con acciones quieren que su participación se convierta en dinero real.
- Los inversionistas necesitan devolver efectivo a sus propios aportantes. Un fondo de capital de riesgo tiene una vida finita, así que no puede mantener una posición para siempre.
Ese último punto lo determina todo. Las etapas de una startup terminan con una salida porque el capital de riesgo está estructurado en torno a una. Un fundador que acepta dinero de capital de riesgo está, en la práctica, aceptando un camino que termina con una venta o un listado. Un fundador que se autofinancia (bootstrapping) tiene más libertad para no salir nunca, o para salir en un plazo más lento.
Las principales vías de salida de un vistazo
| Vía | Qué ocurre | Quién cobra | Ajuste típico |
|---|---|---|---|
| Adquisición (venta comercial o estratégica) | Otra empresa compra el negocio o sus acciones | Todos los accionistas, en el orden que fijan la operación y las preferencias | La mayoría de las salidas de empresas respaldadas por capital de riesgo y de propiedad de los fundadores |
| Acqui-hire | El comprador quiere sobre todo al equipo; el producto suele cerrarse | Depende de la estructura; los inversionistas pueden recibir poco, el personal clave recibe ofertas | Equipos pequeños con mucho talento pero con un producto estancado |
| IPO | La empresa vende acciones nuevas al público y cotiza en una bolsa | La empresa capta capital; los titulares existentes pueden vender más tarde, tras los lock-ups | Negocios grandes, en crecimiento y predecibles |
| Listado directo | Las acciones existentes se listan y cotizan sin una oferta tradicional con suscripción | Los titulares existentes que decidan vender | Empresas muy conocidas que no necesitan capital nuevo |
| Fusión con SPAC | Una sociedad vehículo ya listada se fusiona con la startup | Depende de las condiciones negociadas | Empresas que buscan una vía de listado más rápida y negociada |
| Venta secundaria u oferta pública de adquisición (tender offer) | Las acciones existentes se venden a nuevos inversionistas o a la propia empresa | Solo los vendedores; la empresa sigue siendo privada | Liquidez parcial para fundadores y empleados |
| Buyout de la dirección o de capital privado | Los directivos o un comprador financiero adquieren el control | Los accionistas vendedores | Empresas rentables y estables |
| Wind-down | La empresa deja de operar y vende lo que queda | Primero los acreedores, luego los accionistas si queda algo | Empresas fallidas |
Adquisición
Una adquisición es una forma común de que termine una startup privada, y la vía que la mayoría de las empresas de propiedad de sus fundadores puede alcanzar de forma realista. Una empresa más grande, a menudo llamada comprador estratégico o comercial, adquiere el objetivo por efectivo, con sus propias acciones o con una mezcla de ambos. Los compradores pagan por cosas distintas: clientes, tecnología, distribución, talento o la eliminación de un competidor. El artículo sobre compradores estratégicos frente a financieros explica por qué un comprador estratégico puede pagar más que uno financiero, y por qué el precio puede oscilar según sinergias que los fundadores no controlan.
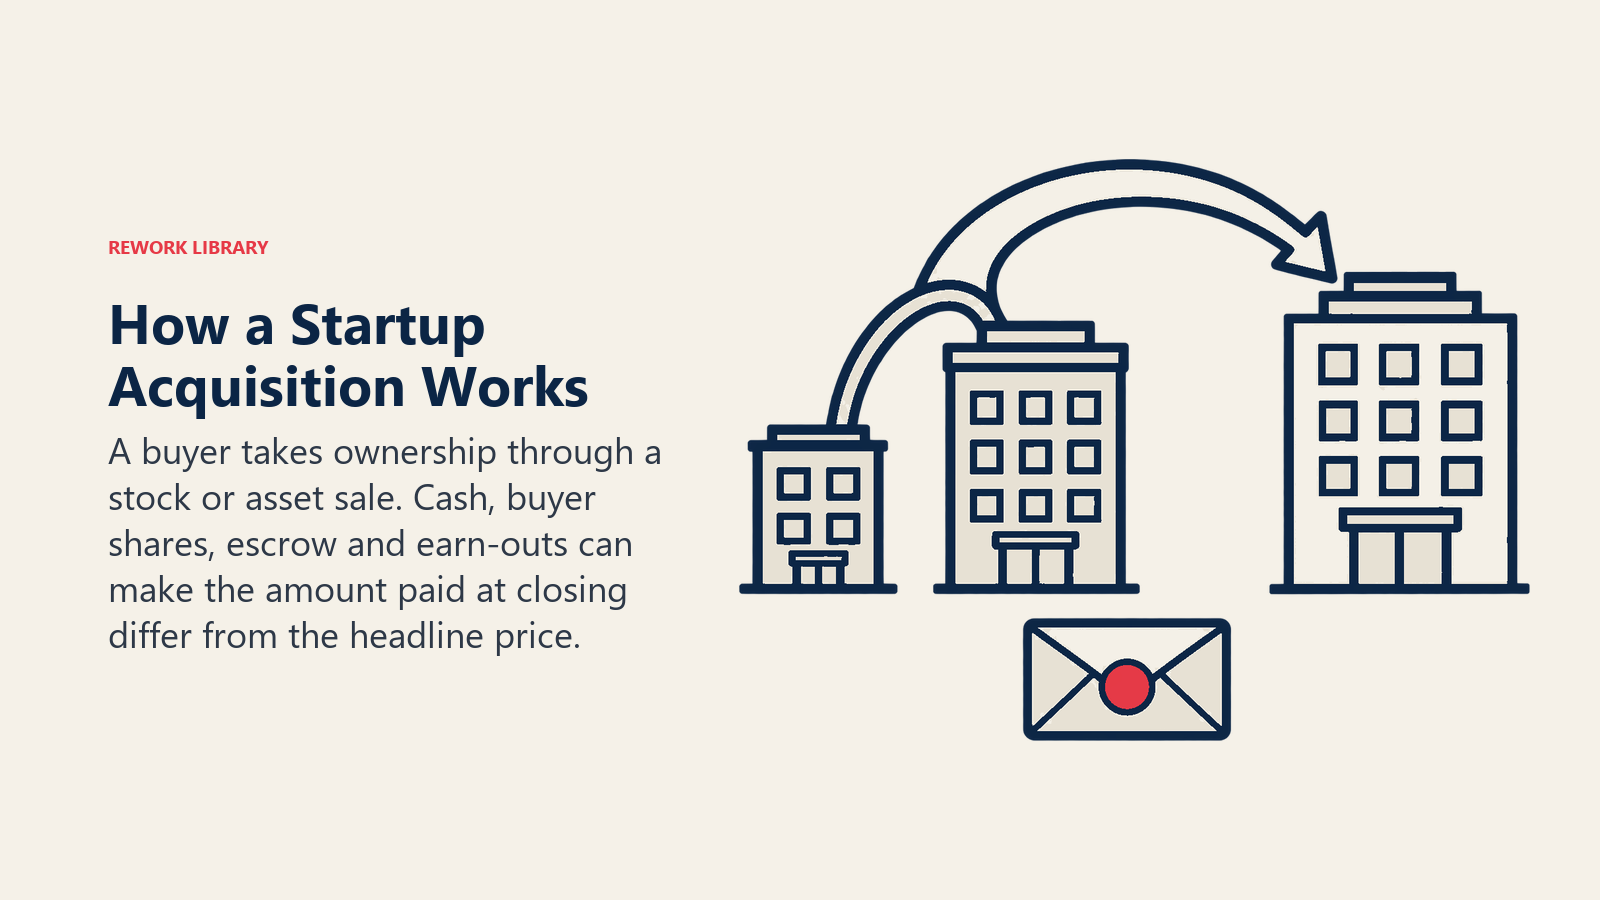
Las operaciones suelen estructurarse de una de dos maneras. En una venta de acciones, el comprador adquiere las acciones de los accionistas. En una venta de activos, el comprador adquiere activos y contratos específicos, y la empresa original se queda con los ingresos y sus pasivos restantes. La estructura cambia el panorama fiscal, quién tiene que aprobarla y cómo se reparten los ingresos, por eso importa el asesoramiento legal y fiscal antes de firmar nada.
La contraprestación también importa. Pagar todo en efectivo es sencillo. En las operaciones de acciones por acciones, los vendedores reciben acciones del comprador, que conllevan el riesgo del comprador. Muchas operaciones añaden un earn-out (pagos adicionales si el negocio alcanza ciertas metas) o un escrow (una parte del precio retenida para cubrir reclamaciones tras el cierre). El precio anunciado rara vez es el monto que llega a la cuenta de un accionista el primer día.
El acqui-hire como subtipo
Un acqui-hire es una adquisición en la que el verdadero premio es el equipo, no el producto. El comprador contrata a una parte o a todo el personal, y el producto suele cerrarse o integrarse en el del comprador. A veces la operación se estructura como una licencia más contratación en lugar de una compra, lo que puede dejar a los inversionistas con un retorno menor que el de una adquisición normal.
Los acqui-hires suelen darse cuando una empresa tiene gente con talento pero no encontró product-market fit o se quedó corta de runway. Los fundadores y los empleados clave pueden salir bien parados gracias a paquetes de retención, mientras que los accionistas preferentes pueden recuperar solo parte de su dinero. Es un aterrizaje suave, y conviene tener claro que difiere de una venta impulsada por el crecimiento.
Cómo oscilan los mercados de salidas
Para las empresas respaldadas por capital de riesgo, las adquisiciones y las IPO son los dos grandes canales. PitchBook y la National Venture Capital Association les hacen seguimiento en el PitchBook-NVCA Venture Monitor. Su edición del segundo trimestre de 2026 muestra un valor de salidas de empresas estadounidenses respaldadas por capital de riesgo de $865.0 mil millones en 2,068 salidas en 2021, frente a $284.1 mil millones en 1,578 salidas en 2025. El mismo informe señala que, fuera de unas pocas IPO emblemáticas, las vías de salida cotidianas siguen siendo escasas, y que muchas empresas típicas respaldadas por capital de riesgo sin una vía hacia una IPO emblemática pueden tener que aceptar precios muy por debajo de las expectativas de la época de auge.
Los mercados de salidas se mueven en ciclos. Una empresa que planificó en torno a la ventana de 2021 tuvo que ajustarse, y volverá a ocurrir lo mismo.
IPO
Una oferta pública inicial es cuando una empresa vende por primera vez sus acciones al público. La SEC la describe como salir a bolsa vendiendo acciones al público, y señala que la Securities Act exige que una empresa presente una declaración de registro ante la SEC antes de poder ofrecer sus valores a la venta. Investor.gov define una IPO en términos similares, como cuando una empresa vende por primera vez sus acciones al público.
La diferencia clave con una adquisición es que una IPO normalmente capta dinero nuevo para la empresa, ya que esta emite acciones, mientras que los titulares existentes por lo general venden poco o nada al principio. Los primeros inversionistas y los empleados suelen estar sujetos a un lock-up (un periodo contractual, habitualmente de varios meses, durante el cual no pueden vender). Cuando termina, pueden vender en el mercado abierto, con sujeción a las normas de valores.
Las IPO son además una tarea pesada. Una empresa necesita estados financieros auditados, un consejo y una gobernanza propios de una empresa pública, reportes continuos y la capacidad de resistir el escrutinio trimestral. Por eso encajan en negocios más grandes y más predecibles.
Qué tan raras son las IPO
Los datos de Jay Ritter, de la Universidad de Florida, dan una imagen de largo plazo. Tras excluir los SPAC, las penny stocks, las ofertas de unidades, los ADR y otras categorías, sus tablas de estadísticas de IPO cuentan 311 IPO de empresas operativas en EE. UU. en 2021, 38 en 2022 y 90 en 2025. La cifra de 2021 fue un pico, y la de 2022 muestra con qué rapidez puede cerrarse la ventana. Comparada con el número de empresas respaldadas por capital de riesgo que se fundan cada año, una IPO es la excepción.
Listado directo y SPAC
Existen otras dos vías hacia un listado público, y ambas tienen una huella menor que la IPO tradicional.
Listado directo
En un listado directo, una empresa lista sus acciones existentes en una bolsa sin la oferta tradicional con suscripción. En la versión clásica, la empresa no emite acciones nuevas para captar dinero, y los titulares que quieren vender lo hacen cuando abre la negociación. Conviene a una empresa que ya tiene una marca fuerte, no necesita capital y quiere saltarse el proceso de suscripción.
La tabla de listados directos de Ritter muestra el patrón. Entre los listados directos notables en EE. UU. figuran Spotify (2018), Slack (2019), Asana y Palantir (2020), y Roblox y Coinbase (2021). También señala que, de 2022 a 2026, las empresas que hacen listados directos han sido en general acciones de microcapitalización. Es una vía real, pero estrecha.
Fusión con SPAC
Una sociedad de adquisición con propósito especial (SPAC) es una sociedad vehículo que capta dinero mediante su propia IPO con el objetivo de fusionarse con un negocio privado, que pasa entonces a ser público. Para el objetivo, el atractivo es una operación negociada en lugar de un roadshow. Para los inversionistas del SPAC, el riesgo es que el objetivo se desconoce cuando entran.
Los SPAC llegan en oleadas. La tabla de SPAC de Ritter (Tabla 15b) muestra 613 IPO de SPAC en 2021 que captaron $144.53 mil millones, seguidas de solo 86 en 2022 que captaron $12.08 mil millones. Una vía que dominó un año fue marginal al siguiente, algo típico de los canales de salida que dependen del sentimiento del mercado.
Ventas secundarias y tender offers
Una venta secundaria es una transacción en la que los accionistas existentes venden sus acciones, en lugar de que la empresa emita acciones nuevas. La empresa sigue siendo independiente. Es la vía para la liquidez parcial: un fundador que quiere sacar algo de dinero de la mesa, o empleados que han mantenido opciones durante años.
Hay algunas formas comunes:
- Secundaria entre inversionistas. Un inversionista temprano vende su participación a un inversionista nuevo o existente, a menudo junto con una nueva ronda de financiación.
- Secundaria de fundador. Un fundador vende una parte de sus acciones como parte de una ronda de financiación. Los inversionistas pueden permitirlo cuando ayuda a retener a un fundador motivado, aunque muchos limitan el monto.
- Programa de liquidez para empleados. La empresa organiza una ventana para que los empleados actuales o antiguos puedan vender acciones consolidadas (vested).
- Tender offer. Investor.gov describe una tender offer como una solicitud generalizada para comprar un porcentaje sustancial de los valores de una empresa, abierta durante un tiempo limitado y dirigida a cada titular de valores, que decide si los ofrece. Cuando la empresa compra sus propias acciones, es una tender offer del emisor. Cuando compra un tercero, es una tender offer de un tercero.
La mayoría de las secundarias de empresas privadas necesita el consentimiento de la empresa, porque las acciones suelen estar sujetas a restricciones de transferencia y a derechos de tanteo (right of first refusal). La empresa también controla quién puede ver su información financiera. El precio se negocia, y el comprador suele pedir un descuento respecto de la última ronda primaria, ya que las acciones pueden ser ordinarias en lugar de preferentes y ofrecer menos protecciones.
Las secundarias no ponen fin a la historia de la empresa. Simplemente permiten que algunos titulares sigan su camino mientras el negocio continúa, y encajan sin problema con una adquisición o una IPO posteriores.
Buyout de la dirección y buyout de capital privado
No toda salida va a un comprador estratégico o al mercado público. En un buyout de la dirección, el equipo directivo actual compra el negocio, por lo general financiado por inversionistas externos o prestamistas. En un buyout de capital privado, una firma financiera compra el control, a menudo con el fundador o la dirección reinvirtiendo parte de sus ingresos para conservar una participación en la siguiente fase.
Estas vías tienden a ajustarse a empresas rentables y generadoras de caja, más que a startups en etapa inicial que queman efectivo. Un comprador que paga con dinero prestado quiere ganancias estables para cubrir la deuda. Eso convierte a los buyouts en un camino común para los negocios de propiedad de sus fundadores que nunca captaron capital de riesgo. El artículo sobre las opciones de salida para propietarios de negocios compara estos caminos con la venta a un competidor o el traspaso de la empresa.
Wind-down: una no salida
Muchas startups se detienen sin ningún comprador. En un wind-down, la empresa cesa operaciones, cobra lo que se le debe, vende equipos o propiedad intelectual, paga a los acreedores y luego distribuye lo que quede. El orden importa: los acreedores y otras obligaciones se pagan primero, y los accionistas reciben dinero solo si queda algo.
Un wind-down es un resultado de fracaso más que una salida, aunque uno ordenado es mejor que un colapso abrupto. Algunos fundadores buscan un acqui-hire o una venta de activos antes de llegar a ese punto, porque incluso una venta pequeña puede devolver más que una liquidación. Cerrar de forma limpia también protege la reputación de los fundadores ante los inversionistas y los empleados.
Cómo fluyen los ingresos: preferencias y la cap table
Vender una empresa por un precio dado no significa que todos reciban su porcentaje de ese precio. Quién cobra primero, y cuánto, depende de la estructura de capital de la empresa.
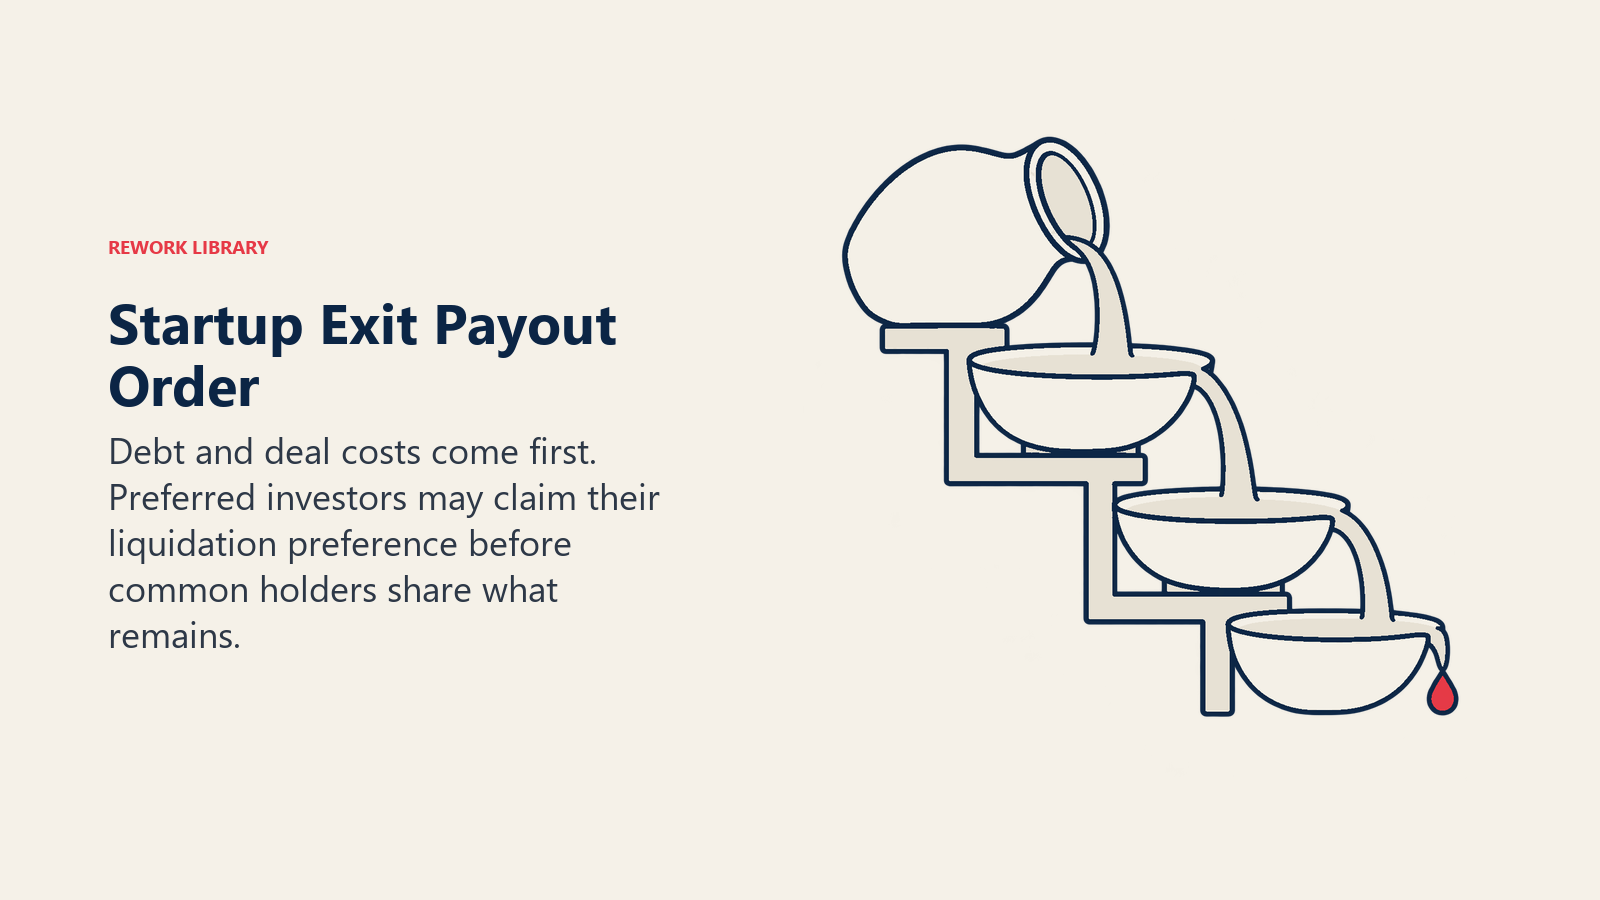
La cap table enumera a cada accionista, su clase de acciones y su participación. En las empresas respaldadas por capital de riesgo, los inversionistas suelen tener acciones preferentes, que conllevan una preferencia de liquidación: el derecho a recuperar su dinero, o un múltiplo de él, antes de que los accionistas ordinarios vean nada. Los fundadores y los empleados suelen tener acciones ordinarias, que quedan por detrás.
Un ejemplo simplificado muestra cómo funciona. Supongamos que los inversionistas aportan $10 millones por acciones preferentes con una preferencia 1x no participativa, y que la empresa se vende después por $30 millones.
- Los inversionistas eligen la mejor de dos opciones: cobrar su preferencia de $10 millones, o convertir a acciones ordinarias y cobrar su porcentaje del precio de venta.
- Si su participación es del 25%, convertir rinde $7.5 millones, que es menos de $10 millones. Así que cobran la preferencia.
- Los $20 millones restantes se reparten entre los accionistas ordinarios (y cualquier otro titular que convierta) según su participación.
Ahora cambie el precio de venta a $5 millones. Los inversionistas cobran primero su preferencia y los $5 millones pueden ni siquiera cubrirla, así que los accionistas ordinarios no reciben nada. Las acciones preferentes participativas, las preferencias de varias veces y la antigüedad entre rondas de financiación cambian aún más las cifras. La deuda, las comisiones de la operación, los carve-outs de la dirección, el escrow y los costos de ejercicio de opciones también se descuentan antes de que algo llegue a los titulares ordinarios.
La lección práctica es que un precio "bueno" para la empresa no siempre es un buen resultado para todos los titulares. La misma venta puede ser una ganancia inesperada para los inversionistas y un pago pequeño para los empleados si la pila de preferencias es grande. Leer los términos reales de cada ronda de financiación es la única manera de saberlo.
Cómo depende la vía de salida de la etapa y del tipo de inversionista
Las vías no están igual de abiertas en todos los momentos de la vida de una empresa.
| Etapa | Vías más realistas | Por qué |
|---|---|---|
| Idea y pre-seed | Wind-down, acqui-hire | Pocos ingresos; el equipo es el principal activo |
| Seed y etapa inicial | Adquisición, acqui-hire, secundarias pequeñas | La tracción del producto puede atraer a un comprador antes de que la empresa sea grande |
| Crecimiento | Adquisición, secundarias, buyout de capital privado | Los ingresos y los clientes dan a los compradores algo que valorar |
| Escala y madurez | IPO, adquisición grande, listado directo, buyout | El tamaño, la predictibilidad y la gobernanza respaldan operaciones públicas o privadas grandes |
El tipo de inversionista importa igual. Un fondo de capital de riesgo que necesita un retorno muy grande sobre un número reducido de ganadores a menudo presionará por un camino que pueda producirlo, como una IPO o una gran venta estratégica, y puede rechazar una adquisición modesta. Un inversionista ángel con un cheque más pequeño puede conformarse con un resultado más rápido y menor. Un comprador de capital privado quiere flujo de caja estable y una posición defendible. Los fundadores que han aceptado distintos tipos de inversionistas pueden encontrar que las preferencias tiran en direcciones distintas, por eso muchos desacuerdos sobre la salida son en realidad desacuerdos sobre la cap table.
Para ver el panorama más amplio de cómo la fuente de financiación determina el camino de una empresa, consulte startups autofinanciadas frente a respaldadas por capital de riesgo.
Datos clave: Tipos de salida de una startup
- Vías principales: adquisición (incluido el acqui-hire), IPO, listado directo, fusión con SPAC, venta secundaria o tender offer, buyout de la dirección o de capital privado, y wind-down (una no salida).
- La SEC afirma que la Securities Act exige que una empresa presente una declaración de registro antes de ofrecer valores a la venta cuando sale a bolsa.
- Una tender offer está abierta durante un tiempo limitado y dirigida a cada titular de valores, que decide si los ofrece (Investor.gov).
- Las salidas de empresas estadounidenses respaldadas por capital de riesgo sumaron $865.0 mil millones en 2,068 salidas en 2021 y $284.1 mil millones en 1,578 salidas en 2025 (PitchBook-NVCA Venture Monitor, Q2 2026).
- Las IPO de empresas operativas en EE. UU. fueron 311 en 2021, 38 en 2022 y 90 en 2025 según los filtros de Jay Ritter (estadísticas de IPO de Ritter).
- Las IPO de SPAC fueron 613 en 2021 ($144.53 mil millones captados) y 86 en 2022 ($12.08 mil millones) según la misma fuente.
- Las acciones preferentes con preferencia de liquidación cobran antes que las ordinarias, por lo que el precio de venta y el pago al fundador pueden diferir mucho.

Co-Founder & COO
On this page
- Qué significa "salida" y para quién es
- Las principales vías de salida de un vistazo
- Adquisición
- El acqui-hire como subtipo
- Cómo oscilan los mercados de salidas
- IPO
- Qué tan raras son las IPO
- Listado directo y SPAC
- Listado directo
- Fusión con SPAC
- Ventas secundarias y tender offers
- Buyout de la dirección y buyout de capital privado
- Wind-down: una no salida
- Cómo fluyen los ingresos: preferencias y la cap table
- Cómo depende la vía de salida de la etapa y del tipo de inversionista