成長か収益性か:スタートアップはどうバランスを取るか
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
若い会社は、いずれ同じ問いに直面します。お金を使ってより速く成長するのか、それとも抑えて今のうちに稼ぐのか。どちらの答えも、あらゆる場面で正しいわけではありません。このトレードオフは現実のものであり、事業とその段階によって変わり、この問題についての有用な考え方の大半は、いくつかの単純なテストに集約されます。
本記事では、ベンチャーキャピタルの出資を受けたスタートアップがなぜ成長に傾くのか、その論理がどこで破綻するのか、そして創業者や投資家がバランスを判断するのに使う3つのツールを説明します。Paul Grahamのデフォルト・アライブ・テスト、Rule of 40、バーンマルチプルです。また、会社が成熟するにつれてバランスがどう移るかも扱います。初期段階の用語に不慣れな方は、スタートアップのステージのガイドが最初の地図として役立ちます。
スタートアップが成長を選びがちな理由
通常の小規模事業は、最初から黒字を目指すのが理にかなっています。ベンチャーキャピタルの出資を受けたスタートアップは、たいていそれができず、またそれを望みません。よくある理由は3つあります。
ユニットエコノミクスは規模に報いる。 顧客1人あたりの価値が獲得コストを上回るなら、顧客を増やすことは価値を増やすことになります。それが成り立つなら、今日顧客獲得に使うお金は損失ではなく投資です。テストはユニットエコノミクスです。顧客1人あたりで計算が合うなら、より速く成長することは、良いものをより早く多く得ることにほかなりません。
市場は押さえられる。 一部のカテゴリーでは、大きなシェアに最初に到達した会社が、ブランド、流通、仕入れ条件といった持続的な優位性を得ます。収益化を待つライバルは、良い顧客がすでに取られているのを目にするかもしれません。
ネットワーク効果は最大手に有利に働く。 マーケットプレイス、ソーシャル製品、プラットフォームでは、新しいユーザーが増えるたびに、他のユーザーにとっての製品の価値が高まります。わずかに先行していることが、追いつきにくいリードへと雪だるま式に膨らむことがあります。この考え方の極端な形がブリッツスケーリングで、効率よりもスピードを意図的に優先します。
この3つの議論には共通の条件があります。成長が、持続的な何かを買っていなければならないことです。そして、その論理が破綻するのもまさにそこです。
成長優先の論理が破綻するとき
「今は成長し、利益は後で」は賭けであって、法則ではありません。それは、いくつかの見分けやすい形でうまくいかなくなりがちです。
- ユニットエコノミクスが最初から良くなかった。 顧客1人にかかる獲得と提供のコストが、その人が支払う額を上回り続けるなら、成長は損失を深めます。ボリュームが増えると、悪いモデルはさらに悪くなります。
- 本当の堀(moat)がない。 競合が製品をコピーでき、顧客に粘着性がないなら、市場は「押さえられて」いません。借りているだけです。
- 成長が獲得ではなく購入されている。 有料広告による獲得は、根底の需要が薄くても、成長のグラフを健全に見せることができます。支出が止まれば、成長も止まります。
- 資金調達が保証されていない。 次のラウンドを調達することに依存した計画は、そのラウンドが来なければ危うくなります。
最後の点が、次に取り上げるPaul Grahamの枠組みの核心です。そして関連する警告のサインは、そもそも会社が本当の需要を見つけているかどうかです。見つけていないなら、スピードは解決策ではありません。お金を注ぎ込む前に、プロダクトマーケットフィットの解説をご覧ください。
デフォルト・アライブか、デフォルト・デッドか
2015年10月のエッセイDefault Alive or Default Dead?で、Paul Grahamは、まだ収益化に到達していないスタートアップのための単純なテストを提示しています。彼はそれを問いの形で示します。経費が一定のままで、売上の伸びがここ数か月と同じだと仮定したとき、会社は残りの資金で黒字化に到達できるか。
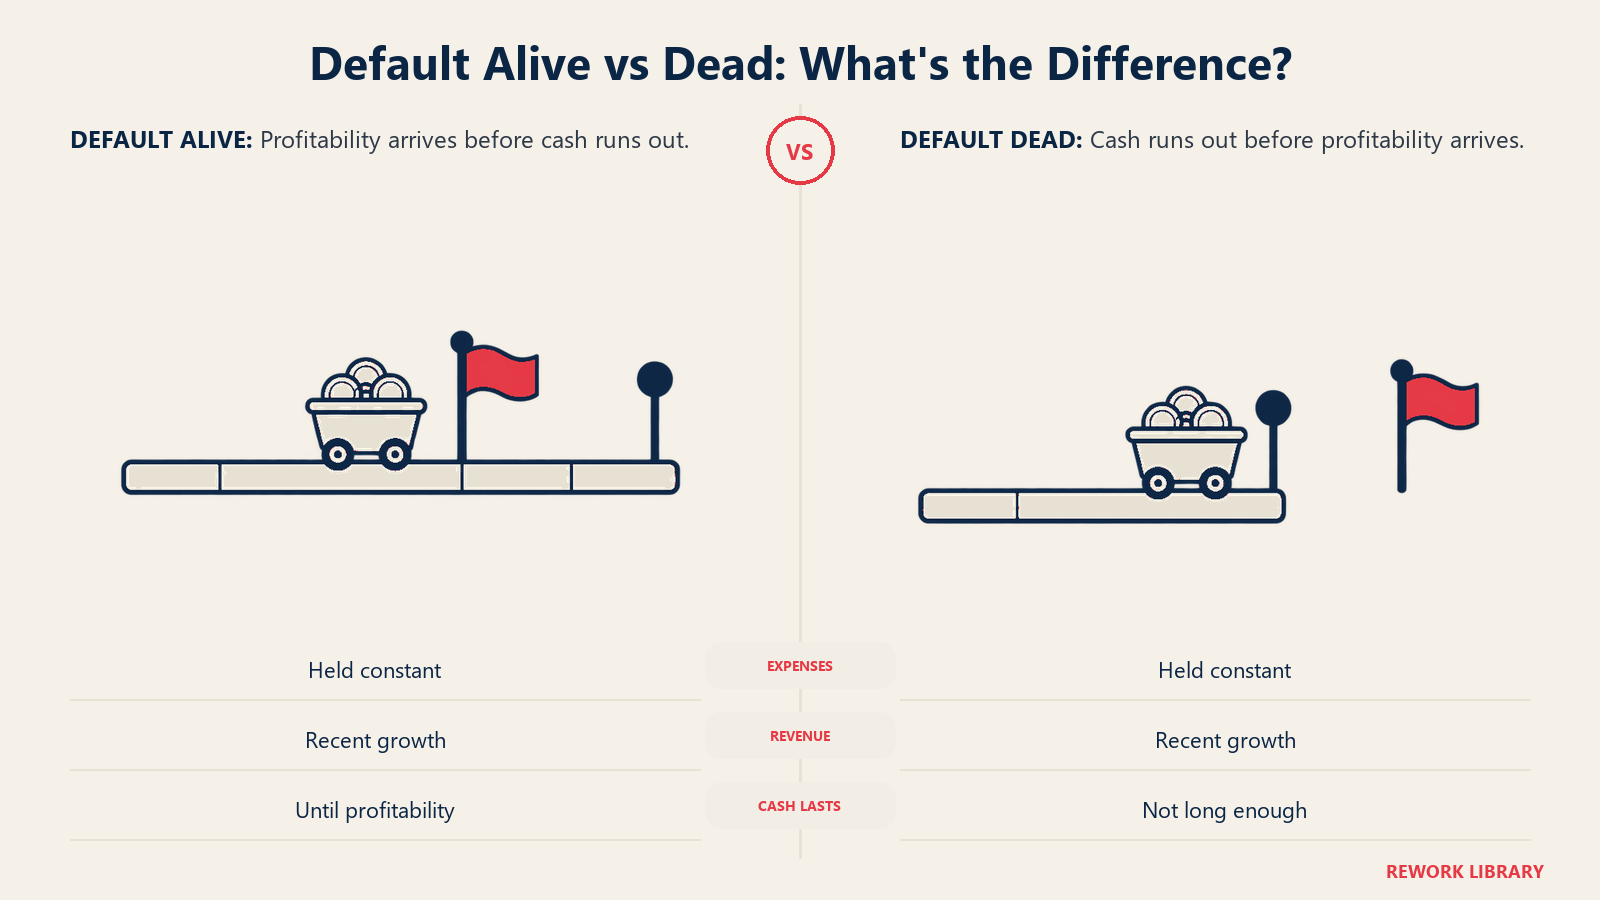
到達できるなら、その会社はデフォルト・アライブです。できないなら、デフォルト・デッドです。このテストが役に立つのは、漠然とした楽観を、創業者がすでに持っている数字を使った算術の確認に置き換えるからです。
このエッセイには、覚えておく価値のある点がほかに2つあります。1つ目に、Grahamは、売上の伸びが急なら、例として「年5倍超」を挙げていますが、黒字でなくても投資家が関心を持つことを当てにし始められると述べています。ただし、投資家は気まぐれすぎるので、当てにし始める以上のことはできないと付け加えています。2つ目に、スタートアップの支出額と成長の速さとの間には、意外なほど関係が薄いと指摘しています。
この2つ目の指摘は、支出を増やせば必ず成長が増えるという反射的な考えに反します。Grahamはまた、デフォルト・デッドの会社の本当の問題は、たいていは製品、つまりそこそこの魅力しかない製品であり、答えは単にコストを削ることではなく、スケールしないことをやる、あるいは製品を設計し直すことであることが多いと論じています。
自分でチェックを行うおおまかな方法は次のとおりです。
- 現在の月間経費を固定したままにします。
- 最近の成長率を使って売上を将来に投影します。
- 売上が初めて経費をまかなう月を見つけます。
- そこに到達するまでに燃やす資金と、手元の資金を比べます。
資金が先に尽きるなら、今日の数字ではデフォルト・デッドです。ランウェイとバーンレートが、その働きをする2つの入力値です。
重要なポイント:成長と収益性
- Grahamのデフォルト・アライブ・テストは、経費が一定で売上が最近の伸び率で増え続ける場合に、会社が残りの資金で黒字化に到達するかを問います(出典)。
- Grahamは、売上の伸びが急なら投資家の関心を当てにし始められるが、投資家は気まぐれすぎて完全には当てにできないと書いています(出典)。
- Brad FeldによるRule of 40は、成長率と利益の合計が40%になるべきだとしています(出典)。
- Feldはこのルールを、40%ルールと呼んだレイトステージの投資家のものとし、規模のあるSaaS企業に適用しています(出典)。
- David Sacksは、バーンマルチプルをネットバーンをネット新規ARRで割った値と定義しています(出典)。
Rule of 40
Rule of 40は、会社が成長と利益のバランスを適切に取れているかを判断する近道です。2015年2月の投稿The Rule of 40で、Brad Feldははっきりと述べています。成長率と利益の合計が40%になるべきだと。彼は自分のものだと主張せず、取締役会で出会ったレイトステージの投資家のものとしており、その投資家の会社はこれを40%ルールと呼んでいました。
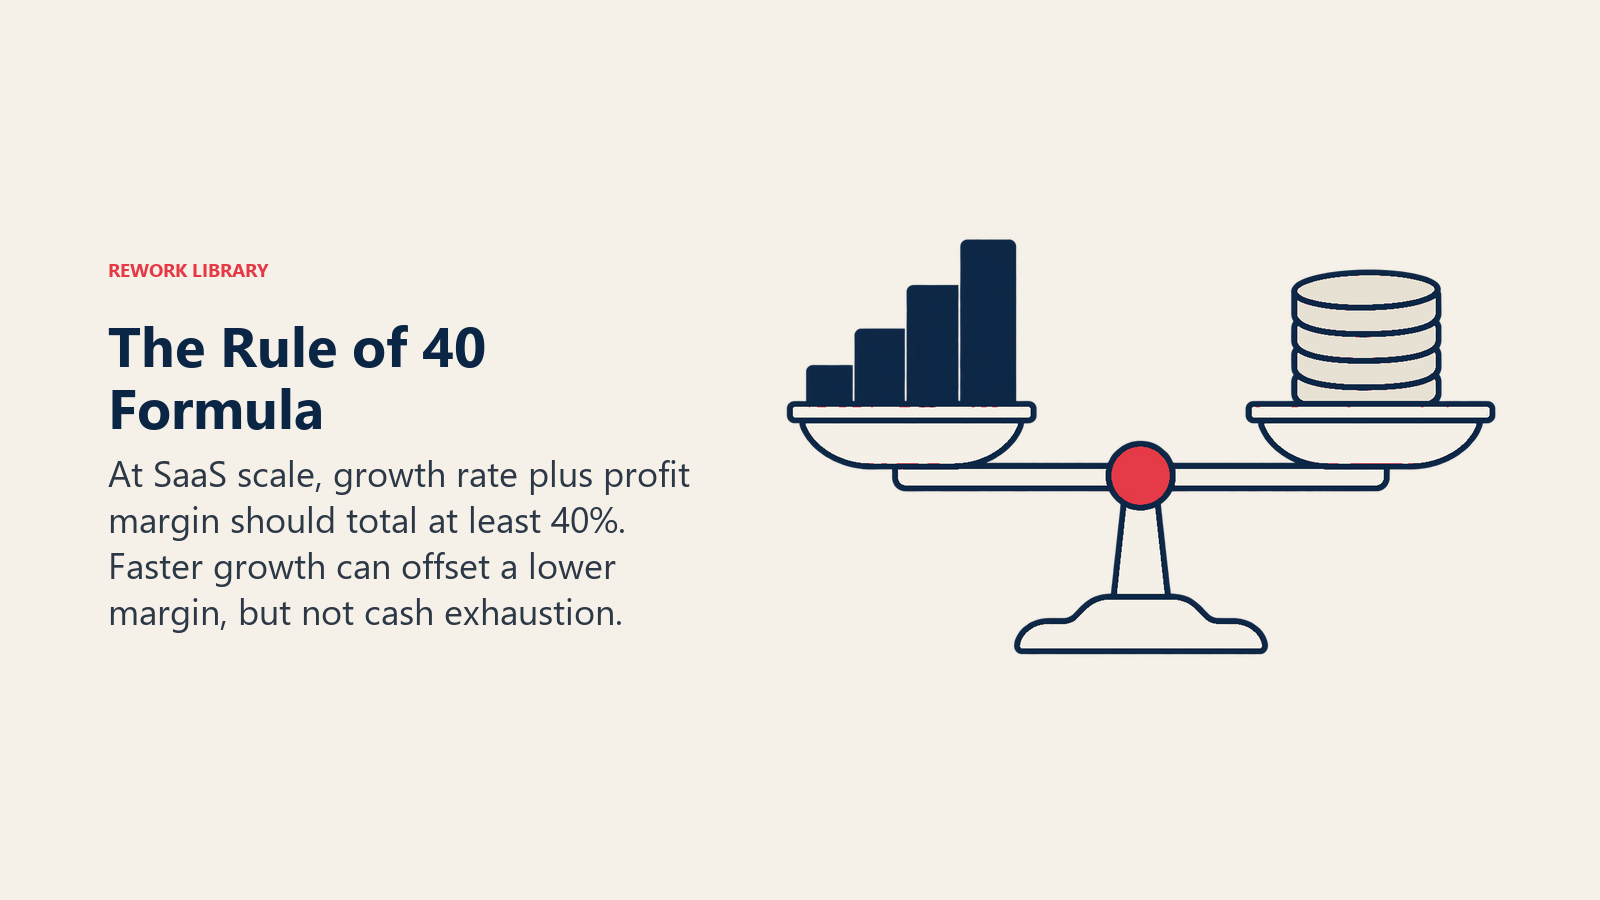
要点は、成長と利益は、ある限度までなら交換可能だということです。Feldの例では、20%成長している会社は20%の利益を出しているべきで、40%成長している会社は収支均衡でよく、50%成長している会社は10%の赤字を許容できます。成長の側には前年比のMRR成長率、利益の側にはEBITDAを使うことを提案し、利益の定義は変わりうると指摘しています。彼はこれを規模のあるSaaS企業向けのものとして位置づけているため、売上前のスタートアップには不向きです。
算術がどう働くかを示すために、架空の数字を使った仮想の計算例を示します。
| 会社 | 成長率 | 利益率 | 合計 | ルールを満たすか |
|---|---|---|---|---|
| A | 60% | -15% | 45% | はい |
| B | 25% | 5% | 30% | いいえ |
| C | 10% | 30% | 40% | はい |
A社は赤字ですが、それを正当化できるほど速く成長しています。C社の成長は遅いものの、非常に収益性が高いです。どちらも合格です。B社は居心地の悪い中間にいます。速くは成長せず、あまり稼いでもいないため、どちらの物語も支えになりません。
このルールには限界があります。2つのまったく異なるものの大雑把な平均であり、資金がどれだけ持つかについては何も語りません。会社が、崩壊寸前の成長率で40に届くこともあります。SaaS特有の仕組みや、各側を改善する方法については、Rule of 40の最適化の詳細な解説をご覧ください。
バーンマルチプルと効率的な成長
Rule of 40は規模のある段階で機能します。それより早い段階では、多くのスタートアップに、測る価値のある利益率がないため、投資家は効率を見ます。成長1単位を加えるのに、いくらの資金がかかるのか。
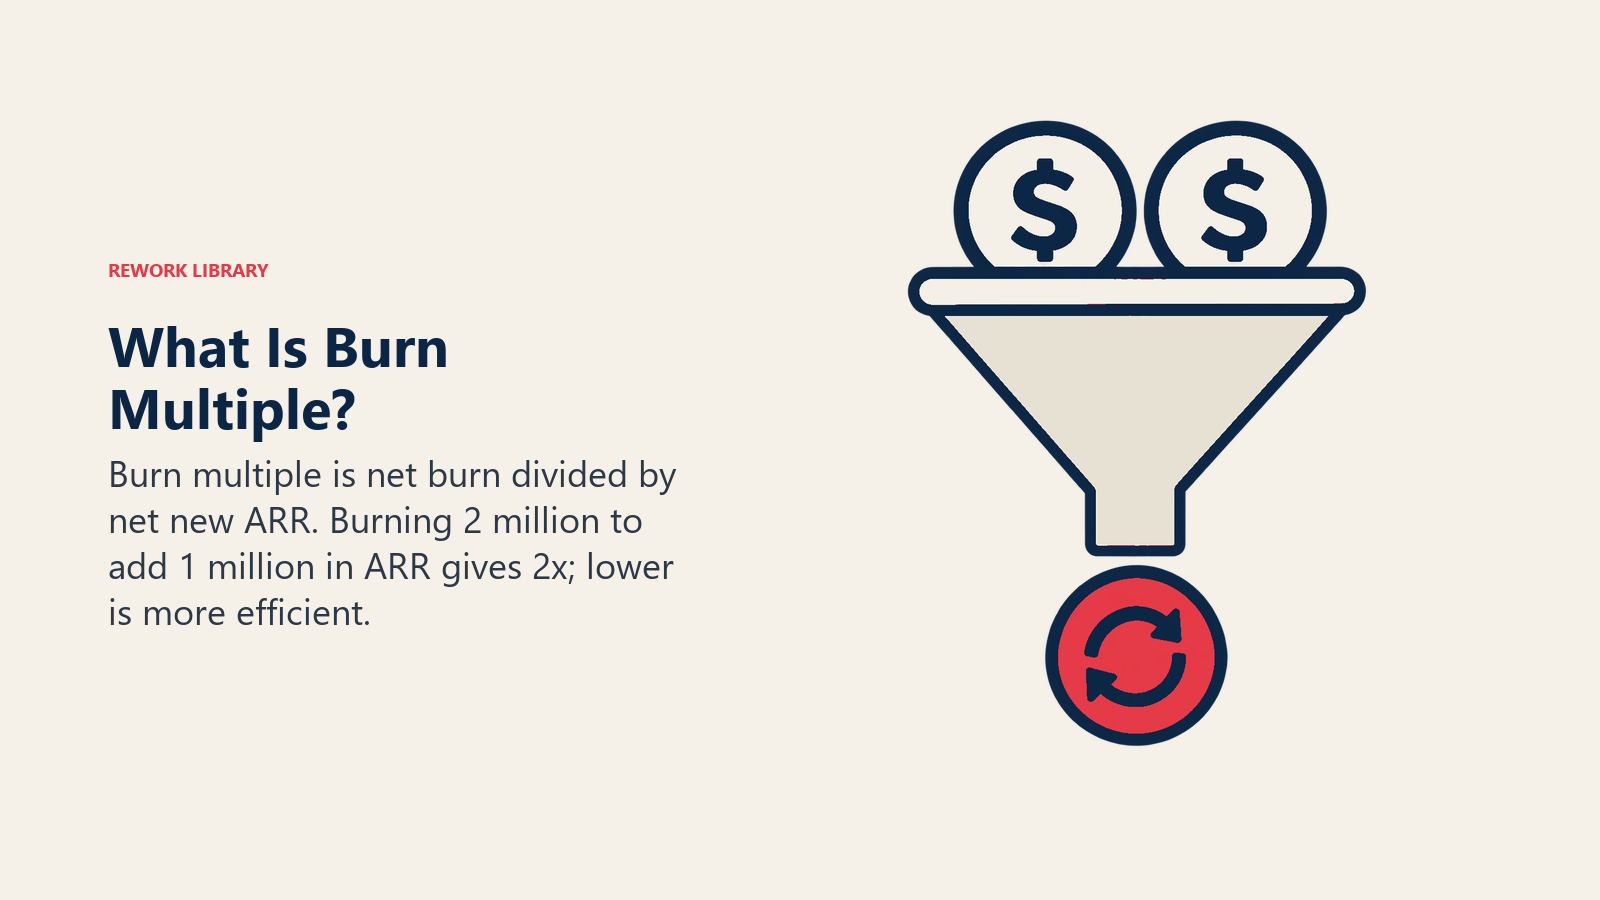
Craft VenturesのDavid Sacksは、2020年4月の記事The Burn Multipleでバーンマルチプルを広めました。彼はそれをネットバーンをネット新規ARRで割った値と定義しています。仮想の例として、会社が200万を燃やし、同じ期間に新たに100万の年間経常収益を加えたなら、バーンマルチプルは2です。
低いほど良いのは、新規の売上1ドルあたりに消費される資金が少ないことを意味するからです。Sacksはステージ別のベンチマークを示し、この数値は会社の成熟に伴って改善するはずであり、見かけの成長が良好でも、悪化するマルチプルは問題の兆候だと論じています。彼の具体的な閾値は、ここで二次的に引用するより、原文で読む価値があります。
バーンマルチプルが捉えるのは、効率的な成長という考え方です。そのために、ますます大きな資金の山を必要とせずに、速く成長することです。これはデフォルト・アライブを補完するものでもあります。バーンマルチプルは今日の成長がどれだけ効率的かを示し、デフォルト・アライブ・テストは、その効率で生き残るのに足りるかどうかを示します。
ステージによるバランスの変化
適切な配分は固定されていません。会社とその資金調達の状況が変わるにつれて動き、以下の変化は、数字のついた規則ではなく、一般的なパターンです。
| ステージ | 典型的な重点 | 理由 |
|---|---|---|
| アイデアとプレシード | 成長でも利益でもなく、学ぶこと | 目標は本当の課題を見つけること |
| シード | 需要の初期の兆しと、信頼できるモデル | 投資家は完成した損益計算書ではなく、トラクションの証拠に資金を出す |
| 成長 | うまくいっていることを拡大し、効率を注視する | ユニットエコノミクスが成り立つ場合にのみ、支出が正当化される |
| 成熟 | 利益とキャッシュの創出 | 成長が鈍化するため、マージンがより多くの重みを担う |
初期段階と成長段階の違いの記事では、2つの間で問いがどう変わるかを扱っています。共通の糸は、間違えたときのコストが支出とともに上がることです。初期のうちは、悪い推測に過剰に使っても、生き延びられます。後の段階では、それが会社の終わりになりえます。
資本市場も重要です。資金を調達しやすいときは、成長のために燃やすことの資金手当ては安上がりで、逼迫しているときは、投資家は効率についてより厳しい問いを投げかけます。創業者がこのサイクルを制御することはできません。これが、デフォルト・アライブの習慣を持つべき実践的な理由です。新たな資金が入らなかった場合に、自分がどこに立っているかを知っておくことです。
判断のための実践的な方法
ツールを組み合わせると、短い判断の手順になります。
- ユニットエコノミクスを確認する。 顧客1人の価値は、獲得と提供のコストを上回っているか。そうでなければ、さらに支出する前にそれを直します。
- デフォルト・アライブ・テストを行う。 現在の数字で、資金が尽きる前に黒字化に到達できるか。
- 効率を測る。 バーンマルチプルはいくつで、改善しているか、悪化しているか。
- 規模に達したらRule of 40を当てはめる。 成長率とマージンの合計は基準を超えているか。
- その支出が何を買うのかを問う。 堀、ネットワーク効果、持続的な顧客基盤を買うなら、それは投資です。グラフ上の数字を買うだけなら、そうではありません。
そして、答えが食い違うなら、最も現金に近いものを信じてください。成長の物語は多くの反論に耐えられます。残高ゼロの銀行口座は耐えられません。
関連記事
