戦略的買い手と財務的買い手
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
創業者が売却を決めたとき、最初の問いはたいてい「いくらか」です。より有益な最初の問いは「誰に売るか」です。二人の買い手が、同じ会社、同じ売上、同じ利益を見ても、異なる価格、異なる取引条件、そしてあなたの従業員に対するまったく異なる計画を持って帰ることがあります。理由は単純です。事業を買う理由が違うからです。
この記事では、二つの買い手の種類を定義し、それぞれが企業をどう評価するかを説明し、よく使う取引構造を比較し、その後にチーム、ブランド、創業者に通常何が起きるかを取り上げます。両者の境界を曖昧にするハイブリッドにも触れます。これは、より広い事業オーナーの出口戦略のテーマの一部であり、そちらではマネジメント・バイアウトや従業員所有などの他の道筋も扱っています。
重要なポイント
- 戦略的買い手とは、自社の事業を強化するために他の事業を買収する事業会社です。財務的買い手とは、プライベート・エクイティ・ファンド、ファミリーオフィス、サーチファンド、持株会社などの投資家で、主に財務上のリターンを目的に事業を買収します。
- Journal of Financial Economicsに掲載された上場企業の買収対象に関する研究で、Bargeron、Schlingemann、Stulz、Zutter(2008年)は、買収者が非上場のPEファームではなく上場企業だった場合に、対象企業の株主が受け取るプレミアムが63%高く、非公開の事業会社だった場合より14%高かったことを明らかにしました。
- 同じ論文は、典型的な取引と対象企業の特性を統制した後もこの差が残ること、そして経営者の持株比率が低い対象企業について、非上場の入札者と上場の入札者を比較したときに最も顕著であることを報告しています。
- この研究は上場している対象企業を扱っているため、入札者の種類が価格にどう影響するかについての証拠として扱い、非上場企業の価格設定の規則としては扱わないでください。
それぞれの買い手の実像
戦略的買い手
戦略的買い手は、トレード・バイヤー(事業会社の買い手)とも呼ばれ、同じ業界または隣接する業界の事業会社です。すでに顧客、製品、営業チーム、コスト構造を持っています。あなたの会社を買うのは、その組み合わせが、あなたの会社単独の価値より、自社にとって価値が高いからです。
典型的な動機は次のとおりです。
- 顧客や市場の獲得。 地域の流通業者が、別の地域の流通業者を買い、新しい州や国に参入します。
- 製品や能力の獲得。 ソフトウェア会社が、自社で作れば2年かかるモジュールを求めて、小さな会社を買います。小規模な場合、これは主な狙いがチームであるアクハイヤーの考え方と重なります。
- 競合の排除。 競合が減れば、価格設定が改善します。
- コストの削減。 二つの財務チーム、二つの倉庫、二組の保険が一つになります。
財務的買い手
財務的買い手は、あなたの事業を別の事業会社の一部として運営するつもりはありません。事業を資産として買い、改善することを期待し、のちに売却するか、キャッシュフローを回収することを期待します。主な種類は次のとおりです。
- プライベート・エクイティ・ファンド。 外部の投資家から集めた資本を、定められたファンド期間にわたって企業に投じ、通常は数年以内にエグジットする計画を持っています。その仕組みはプライベート・エクイティの解説で扱っています。
- ファミリーオフィス。 富裕な家族のための投資ビークルで、定まったファンド期間がないため、ファンドより辛抱強いことが多いです。その仕組みはファミリーオフィスのサービスを参照してください。
- サーチファンド。 投資家に支えられた個人または二人組が、資金を集めて一つの会社を探し、CEOとして運営します。
- 持株会社。 事業を買い、無期限に保有する永続資本のグループで、既存の経営陣をそのままにすることが多いです。
これらの種類は互いに異なります。あなたの会社を運営したいサーチファンドと、5年後に売却したいPEファンドは、まったく異なることを求めるので、「財務的買い手」をひとつの人格として扱わないでください。
それぞれがあなたの事業をどう評価するか
両者が最も分かれるのはここです。どちらも同じ財務数値から出発しますが、それに対して異なる問いを立てます。基礎となる手法については、事業評価の手法と、バリュエーションおよびEBITDAの用語集の項目を参照してください。
戦略的なレンズ:私たちにとっていくらの価値があるか
戦略的買い手は、あなたの会社が今日稼ぐものに、組み合わせが加えるものを足した価値を組み立てます。後者がシナジーです。
- 収益のシナジー。 自社の製品をあなたの顧客にクロスセルし、その逆も行います。
- コストのシナジー。 重複する人員、オフィス、仕入先、システム。
- 能力の価値。 構築に時間かコストがかかるであろうライセンス、技術、拠点、チーム。
原則として、戦略的買い手はあなた単独の価値より多く払えます。シナジーの一部を自社のものにしたうえで、一部をあなたに渡せるからです。実際には、そのすべてを渡すことはしません。買い手は、渡さざるをえないだけの上振れしか分け合わないよう交渉します。
戦略的な提示額は、適合度にも左右されます。あなたの会社と実質的な重なりがない買い手は、財務的買い手とほぼ同じようにあなたの会社を評価します。深い重なりがある買い手は、大きなプレミアムを払うかもしれませんが、そうした買い手は通常ごく少数です。
財務的なレンズ:何を稼ぎ、何を支えられるか
財務的買い手は、あなたの会社を、それ自体が生み出せるものと、買い手が改善できるものに基づいて評価します。その問いは、ほとんどがキャッシュに関するものです。
- キャッシュフローは持続可能か。 継続的な収益、分散した顧客、安定した利益率は価値を高めます。一つの顧客や一人の人物への依存は価値を下げます。
- 事業はどれだけの負債を支えられるか。 多くの財務的買い手は、価格の一部を、事業自身のキャッシュフローを担保にした借入金で調達します。安定して予測可能な事業はより多くの負債を支えられ、買い手は目標リターンを達成しながら、より多く払えます。
- 出口は何か。 数年で売却しなければならないファンドは、次の買い手が払う額に基づいて事業の価格をつけます。
財務的買い手はまた、経営陣の質に対価を払う傾向があります。代わりに入れる事業執行の幹部を、通常は待機させていないからです。創業者に依存する会社が彼らにとって売りにくいのはそのためで、この問題はキーパーソンリスクで扱っています。
証拠が両方向を指す理由
Bargeronらの研究は、入札者の種類を区別しているので、有用な参照点です。上場している対象企業について、プライベート・エクイティの入札者が支払ったプレミアムは、上場の買収者よりはるかに低く、非公開の事業会社はその中間でした。著者らはまた、通常の取引と対象企業の特性を統制した後もこの差が残ったこと、そして上場の入札者は、対象企業の経営者や機関投資家の持株比率が高いほどプレミアムを引き上げた一方、非上場の入札者はそうしなかったことも明らかにしました。
創業者にとっての妥当な読み方は、限定的なものです。入札者が誰であるかは、同じ対象企業に対して支払われる額を変えうる、ということです。戦略的買い手が常により多く払うとは言っていませんし、東南アジアの非上場企業については、直接何も語っていません。オーナー経営の会社については、証拠を得るより良い方法は、プロセスを実施して実際のオファーを見ることです。
取引構造の違い
価格は一つの数字です。構造が、そのうち実際にどれだけを、いつ受け取り、その後に何に縛られるかを決めます。
全部売却か、一部売却か
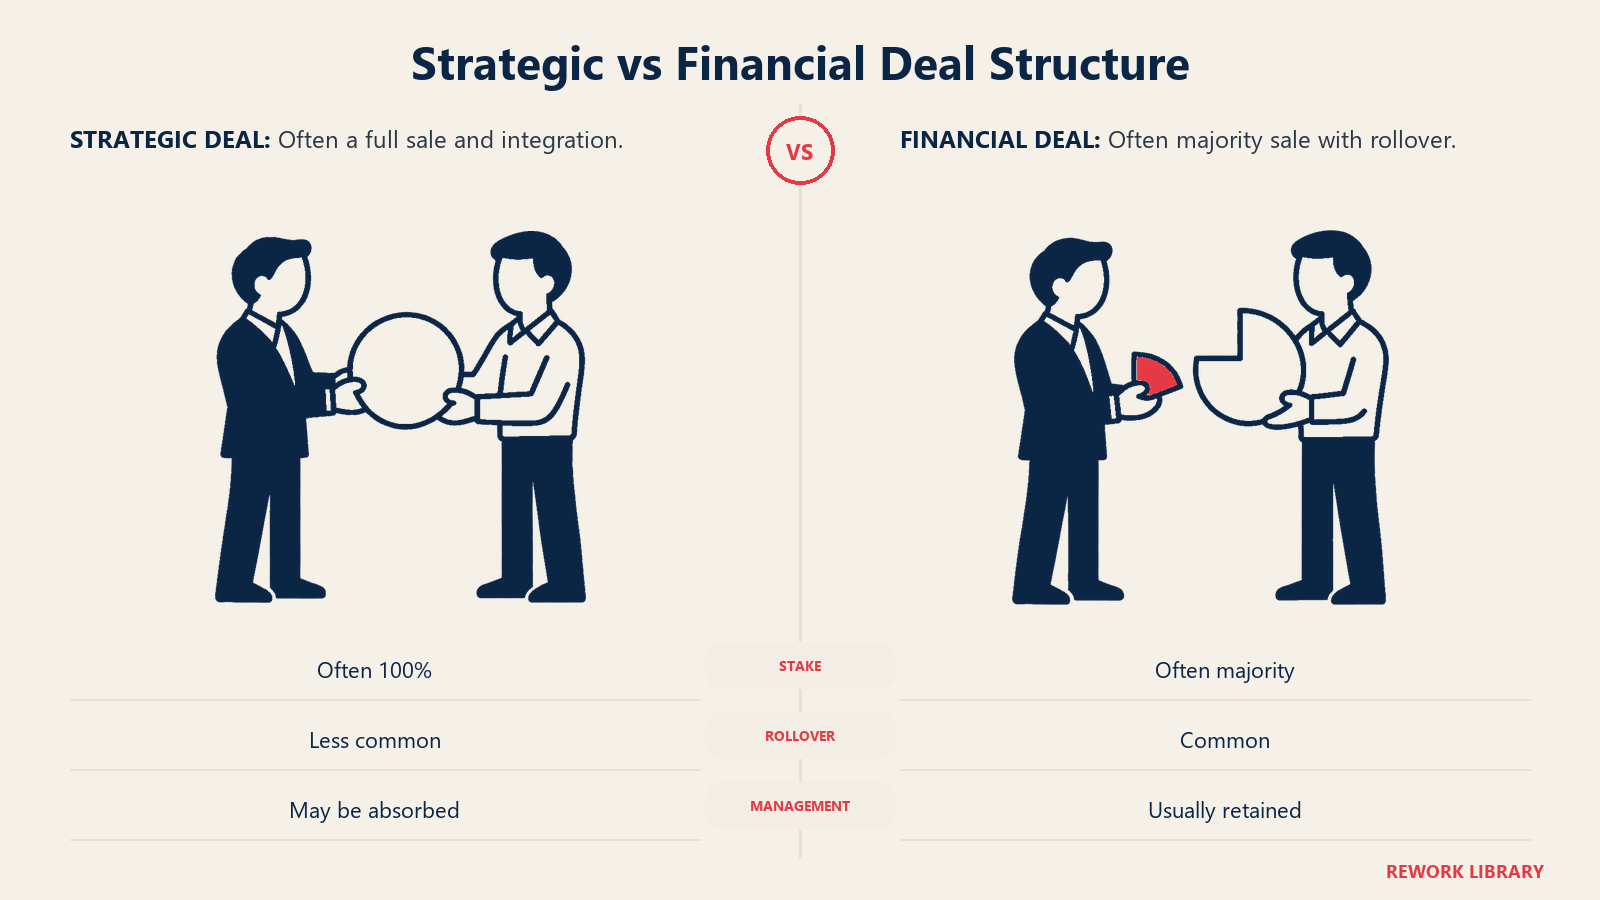
戦略的買い手は、会社の100%を買うことのほうが多いです。支配権と統合を求めており、部分的にしか所有していない事業は統合できないからです。財務的買い手は、多くの場合、過半数を買い、売り手に少数株式を保有させたままにします。
ロールオーバー持ち分
財務的買い手は、創業者に対して、売却代金の一部を新しい所有構造に再投資するよう求めることがよくあり、これはロールオーバー持ち分と呼ばれることもあります。その狙いは、買い手が今度は売却するときの二度目の支払いです。創業者にとっては二つのことを意味します。事業の成果に今もさらされていること、そして、見かけの価格の一部が現金ではなく紙の上のものであることです。戦略的買い手がこれを求める可能性は低いですが、価格の一部として自社の株式を提示することはあるかもしれません。
アーンアウト
アーンアウトは、価格の一部を、売却後に事業が目標を達成するかどうかに連動させるものです。両方の種類の買い手がこれを使い、特に、創業者と買い手が将来の業績について意見が合わないときに使われます。アーンアウトには特有のリスクがあります。クロージングの後は、買い手が事業を支配するからです。アーンアウトが売上に連動していて、買い手があなたの顧客を自社の勘定に統合してしまうと、支払いの基準となった数字が測定しにくくなることがあります。署名の前に、目標がどう計算されるかを明記してください。
経営陣の引き留め
財務的買い手は、少なくとも保有期間中は、既存のチームが事業を運営し続けることを一般に望みます。パッケージの一部を、残留に結びつけることもよくあります。戦略的買い手は、一部の役割に自社の管理職を用意していることがあるため、あなたの役員を残す人数は少ないかもしれません。
| 特徴 | 戦略的買い手 | 財務的買い手 |
|---|---|---|
| 誰か | 事業会社。多くは競合、仕入先、隣接する事業者 | PEファンド、ファミリーオフィス、サーチファンド、持株会社 |
| 買う理由 | シナジー:顧客、能力、コスト削減 | キャッシュフローと成長による資本のリターン |
| 評価の基準 | 単独の価値+シナジーの分け前 | 持続可能なキャッシュフロー、負債の調達余力、出口の価値 |
| 典型的な持ち分 | 多くは100% | 多くは過半数で、創業者が少数株式を保持 |
| ロールオーバー持ち分 | あまり一般的でない | 一般的 |
| クロージング後の経営陣 | 一部が入れ替えられるか、吸収されることが多い | 通常は残って運営するよう求められる |
| ブランド | 買い手のブランドに統合されることが多い | 通常は維持される |
| 統合 | 重い | 軽い。報告とガバナンスが加わる |
| 創業者の主なリスク | 役割とチームがなくなる可能性 | 二番目のオーナーと、のちの再売却 |
この表は傾向として扱ってください。個々の買い手はこれらのパターンを破ることがあり、信頼できる指針はタームシートだけです。
その後に何が起きるか
チーム
戦略的買い手の場合、通常の問題は重複です。財務、人事、バックオフィスなど、買い手のものと重複する機能が、統合される可能性が最も高いものです。顧客対応や技術のスタッフは、通常その取引が成立した理由なので、買い手は残したがる傾向があります。チームに安心を約束したなら、具体的な事項を求めてください。リテンション・ボーナス、役割の確約、再編の前の予告期間です。
財務的買い手の場合、チームはそのまま残ることが多いですが、期待が変わります。月次報告は厳しくなり、目標はより確固としたものになり、以前は非公式だった意思決定が取締役会を経るようになります。これを明確になったと感じるチームもあれば、重いと感じるチームもあります。
ブランド
戦略的買い手は、買収した会社のブランドを廃止するか、移行期間だけ維持した後に自社のブランドに統合することがよくあります。創業者のレガシーと会社のアイデンティティを大切にする創業者は、買い手のブランド計画について直接尋ね、重要であれば確約を書面で得るべきです。財務的買い手は、それ自体に価値があるブランドは通常維持します。ブランドは、彼らが対価を払ったものの一部だからです。
創業者
戦略的買い手のもとでは、創業者は通常、1〜2年といった移行期間だけ残り、その後去ります。会社がより大きな構造に吸収されるにつれて、役割は小さくなることが多いです。財務的買い手のもとでは、創業者はCEOとして残るか、会長の役割に移る可能性が高く、新しい取締役会、新しい報告ライン、そして多くの場合はロールオーバー持ち分が伴います。残るということは、独自のスケジュールを持つ投資家のために働くことであり、自分の会社を経営することとは別の仕事です。
ハイブリッドのケース:PE傘下のプラットフォーム
この二つのカテゴリーは、一つのよくある取り決めで境界が曖昧になります。プライベート・エクイティ・ファンドが企業を「プラットフォーム」として買い、それを使って同じセクターのより小さな企業を買収します。これらはアドオンと呼ばれます。アドオンの売り手から見ると、買い手は戦略的な買収者です。あなたの業界に、顧客と経営チームを持つ事業会社があり、あなたの会社が自社に合うことを望んでいます。しかし、その所有者は、目標リターンと最終的な出口を持つ財務的買い手です。
これには実務上の影響があります。
- シナジーを織り込んだ価格設定が可能かもしれない。 プラットフォームは重複に対して支払うことができ、その所有者もそのつもりです。ボルトオン買収は、所有者自身のエグジット時にプラットフォームの価値を高めるからです。
- ロールオーバーが一般的。 プラットフォームの所有者は、あなたに統合グループの株式を取得することを求めることが多いです。
- 時計はまだ動いている。 プラットフォーム自体が売却されるため、あなたの将来は、その後の売却に一部左右されます。
逆のことも起きます。一部の戦略的買い手は、財務的な形で少数株式に投資する投資部門を作ります。買い手が、自分のラベルに合わない形で自らを説明するときは、誰が所有しているのか、どう資金を調達しているのか、どのくらい保有するつもりなのかを尋ねてください。
売り手はどう決めるか
普遍的に優れた買い手はいません。正しい問いは、どの種類が、クロージング後にあなたが望むものに合っているか、です。次の項目を順に検討してください。
- 次に何をしたいか。 答えが「1年以内に去る」なら、戦略的買い手による全部の購入と移行期間が合います。「資本とパートナーを得て、これを運営し続ける」なら、財務的買い手のほうがよく合います。
- 事業はどれだけあなたに依存しているか。 あなた個人への依存が強いほど、既存の経営陣が続投することを期待する買い手に売るのは難しくなります。売却前にその依存を減らすことで、通常は選択肢が広がります。
- 実質的な戦略上の重なりはあるか。 組み合わせから利益を得る会社が一、二社しかないなら、そちら側の競争は限られます。それでも、価格のベンチマークを得るために、財務的買い手を含めてください。
- 価格以外に何が重要か。 チームの安心、ブランドの継続、スピード、クロージングの確実性、あなた自身の役割に優先順位をつけてください。そして、見出しの数字だけでなく、そのすべてでオファーを比較してください。
- 価格のうち、どれだけが確実か。 全額現金で低めのオファーは、アーンアウトとロールオーバー持ち分で構成された高めのオファーより価値があることがあります。各入札のうち、クロージング時に支払われる割合を尋ねてください。
- プロセスを実施する。 異なる買い手がいくら払うかを知る最も確実な方法は、秘密保持のもとで両方の種類を招き、実際のオファーを比較することです。
また、マネジメント・バイアウトや従業員所有といった、市場外の道筋とも比較してください。それらは支払いの形が異なる傾向がありますが、継続性を優先する創業者には合うかもしれません。
関連記事
