Bahasa Indonesia
Exit Startup Dijelaskan: Akuisisi, IPO, dan Penjualan Sekunder
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Exit startup adalah peristiwa apa pun yang memungkinkan pendiri, karyawan, dan investor mengubah kepemilikan mereka menjadi uang tunai atau saham yang bebas diperdagangkan. Jalur utamanya adalah akuisisi, penawaran umum perdana (IPO), penjualan sekunder atas saham yang sudah ada, dan buyout oleh manajemen atau perusahaan private equity. Direct listing dan merger SPAC adalah variasi dari go public. Penutupan usaha (wind-down) sebenarnya bukan exit, karena sebagian besar nilainya sudah hilang pada saat itu.
Jalur mana yang realistis bergantung pada tiga hal: tahap perusahaan, ukuran dan pertumbuhannya, serta kebutuhan para investor di cap table. Artikel ini memaparkan setiap jalur, bagaimana uang mengalir setelah transaksi selesai, dan mengapa jawabannya berbeda dari satu perusahaan ke perusahaan lain. Ini adalah bahan referensi, jadi artikel ini menjelaskan cara kerja mekanismenya, bukan memberi tahu Anda mana yang harus dipilih.
Apa arti "exit", dan untuk siapa
Kepemilikan di perusahaan swasta bersifat tidak likuid. Saham tidak bisa dijual di pasar publik, dan sebagian besar dikenai batasan pengalihan dalam perjanjian perusahaan. Exit adalah momen ketika hal itu berubah. Exit penting bagi tiga kelompok dengan tujuan berbeda:
- Pendiri sering menginginkan perpaduan antara imbal hasil finansial dan rumah yang cocok bagi produk dan tim.
- Karyawan yang memegang opsi saham atau saham ingin ekuitas mereka menjadi uang nyata.
- Investor perlu mengembalikan uang tunai kepada pendukung dana mereka sendiri. Dana ventura punya umur terbatas, sehingga tidak bisa memegang posisi selamanya.
Poin terakhir itu membentuk segalanya. Tahap-tahap startup berakhir dengan exit karena modal ventura disusun di sekitar exit. Pendiri yang menerima uang ventura, pada dasarnya, menyetujui jalur yang berakhir dengan penjualan atau pencatatan saham. Pendiri yang bootstrapping punya kebebasan lebih untuk tidak pernah exit sama sekali, atau exit dengan jadwal yang lebih lambat.
Jalur exit utama sekilas
| Jalur | Apa yang terjadi | Siapa yang dibayar | Kecocokan yang lazim |
|---|---|---|---|
| Akuisisi (penjualan trade atau strategis) | Perusahaan lain membeli bisnis atau sahamnya | Semua pemegang saham, dalam urutan yang ditetapkan oleh transaksi dan preferensi | Sebagian besar exit startup yang didukung modal ventura dan dimiliki pendiri |
| Acqui-hire | Pembeli terutama menginginkan tim; produk sering dihentikan | Bergantung pada struktur; investor mungkin menerima sedikit, staf kunci mendapat tawaran | Tim kecil dengan talenta kuat tetapi produk yang mandek |
| IPO | Perusahaan menjual saham baru kepada publik dan tercatat di bursa | Perusahaan menghimpun modal; pemegang saham yang ada dapat menjual kemudian setelah masa lock-up | Bisnis besar, bertumbuh, dan dapat diprediksi |
| Direct listing | Saham yang ada dicatatkan dan diperdagangkan tanpa penawaran underwritten tradisional | Pemegang saham yang ada yang memilih menjual | Perusahaan terkenal yang tidak membutuhkan modal baru |
| Merger SPAC | Perusahaan cangkang yang sudah tercatat bergabung dengan startup | Bergantung pada ketentuan yang dinegosiasikan | Perusahaan yang mencari jalur pencatatan yang lebih cepat dan dinegosiasikan |
| Penjualan sekunder atau tender offer | Saham yang ada dijual kepada investor baru atau perusahaan | Hanya penjual; perusahaan tetap swasta | Likuiditas parsial bagi pendiri dan karyawan |
| Management buyout atau PE buyout | Manajer atau pembeli finansial membeli kendali | Pemegang saham yang menjual | Perusahaan yang menguntungkan dan stabil |
| Wind-down | Perusahaan berhenti beroperasi dan menjual sisa asetnya | Kreditor lebih dulu, lalu pemegang saham jika ada yang tersisa | Perusahaan yang gagal |
Akuisisi
Akuisisi adalah cara umum bagi startup swasta untuk berakhir, dan jalur yang secara realistis bisa dicapai sebagian besar perusahaan milik pendiri. Perusahaan yang lebih besar, sering disebut pembeli strategis atau trade, membeli target dengan uang tunai, sahamnya sendiri, atau campuran keduanya. Pembeli membayar untuk hal-hal berbeda: pelanggan, teknologi, distribusi, talenta, atau penyingkiran pesaing. Artikel pembeli strategis vs pembeli finansial menjelaskan mengapa pembeli strategis bisa membayar lebih tinggi daripada pembeli finansial, dan mengapa harga bisa bergeser karena sinergi yang tidak dapat dikendalikan para pendiri.
Transaksi biasanya distrukturkan dengan salah satu dari dua cara. Dalam penjualan saham, pembeli membeli saham dari para pemegang saham. Dalam penjualan aset, pembeli membeli aset dan kontrak tertentu, dan perusahaan asal tertinggal dengan hasil penjualan serta kewajiban yang tersisa. Struktur ini mengubah gambaran pajak, siapa yang harus menyetujuinya, dan cara hasil penjualan dibagi, itulah sebabnya nasihat hukum dan pajak penting sebelum menandatangani apa pun.
Bentuk pembayaran juga penting. Tunai penuh itu sederhana. Transaksi saham-ke-saham berarti penjual menerima saham pembeli, yang membawa risiko pembeli. Banyak transaksi menambahkan earn-out (pembayaran tambahan jika bisnis mencapai target) atau escrow (sebagian harga ditahan untuk menutup klaim setelah penutupan). Harga yang diumumkan jarang menjadi jumlah yang masuk ke rekening pemegang saham pada hari pertama.
Acqui-hire sebagai subjenis
Acqui-hire adalah akuisisi di mana hadiah sebenarnya adalah tim, bukan produk. Pembeli mempekerjakan sebagian atau seluruh staf, dan produknya sering dihentikan atau dilebur ke produk pembeli sendiri. Kadang transaksi distrukturkan sebagai lisensi plus perekrutan, bukan pembelian, yang dapat membuat investor memperoleh imbal hasil lebih kecil daripada akuisisi biasa.
Acqui-hire biasanya terjadi ketika perusahaan punya orang-orang berbakat tetapi tidak berhasil menemukan product-market fit atau kehabisan runway. Pendiri dan karyawan kunci bisa mendapat hasil baik lewat paket retensi, sementara pemegang saham preferen mungkin hanya memulihkan sebagian uang mereka. Ini adalah pendaratan yang lembut, dan perlu dijelaskan bahwa ini berbeda dari penjualan yang didorong pertumbuhan.
Bagaimana pasar exit berayun
Untuk perusahaan yang didukung modal ventura, akuisisi dan IPO adalah dua saluran besar. PitchBook dan National Venture Capital Association melacaknya dalam PitchBook-NVCA Venture Monitor. Edisi Q2 2026 mereka menunjukkan nilai exit startup AS yang didukung modal ventura sebesar $865,0 miliar dari 2.068 exit pada 2021, dibandingkan $284,1 miliar dari 1.578 exit pada 2025. Laporan yang sama mencatat bahwa, di luar beberapa IPO papan atas, jalur exit sehari-hari tetap tipis, dan banyak perusahaan ventura biasa tanpa jalur menuju IPO papan atas mungkin harus menerima harga jauh di bawah ekspektasi era puncak.
Pasar exit bergerak dalam siklus. Perusahaan yang merencanakan diri berdasarkan jendela 2021 harus menyesuaikan, dan hal yang sama akan terjadi lagi.
IPO
Penawaran umum perdana adalah saat sebuah perusahaan pertama kali menjual sahamnya kepada publik. SEC menggambarkannya sebagai go public dengan menjual saham kepada publik, dan mencatat bahwa Securities Act mewajibkan perusahaan mengajukan pernyataan pendaftaran kepada SEC sebelum boleh menawarkan sekuritasnya untuk dijual. Investor.gov mendefinisikan IPO dengan istilah serupa, yaitu saat perusahaan pertama kali menjual sahamnya kepada publik.
Perbedaan utama dari akuisisi adalah IPO biasanya menghimpun uang baru bagi perusahaan, karena perusahaanlah yang menerbitkan saham, sedangkan pemegang saham yang ada biasanya menjual sedikit atau tidak sama sekali di awal. Investor awal dan karyawan umumnya terikat lock-up (periode kontraktual, biasanya beberapa bulan, di mana mereka tidak dapat menjual). Setelah berakhir, mereka dapat menjual di pasar terbuka, dengan tunduk pada aturan sekuritas.
IPO juga pekerjaan yang berat. Perusahaan membutuhkan laporan keuangan yang diaudit, dewan dan tata kelola yang sesuai untuk perusahaan publik, pelaporan berkelanjutan, dan kemampuan bertahan di bawah pengawasan kuartalan. Itulah sebabnya IPO cocok untuk bisnis yang lebih besar dan lebih dapat diprediksi.
Betapa langkanya IPO
Data Jay Ritter dari University of Florida memberi gambaran jangka panjang. Setelah mengecualikan SPAC, penny stock, penawaran unit, ADR, dan kategori lain, tabel statistik IPO miliknya mencatat 311 IPO perusahaan operasional di AS pada 2021, 38 pada 2022, dan 90 pada 2025. Angka 2021 adalah puncak, dan angka 2022 menunjukkan betapa cepat jendela itu bisa menutup. Dibandingkan dengan jumlah startup berbasis ventura yang berdiri setiap tahun, IPO adalah pengecualian.
Direct listing dan SPAC
Ada dua jalur lain menuju pencatatan saham publik, dan keduanya berjejak lebih kecil daripada IPO tradisional.
Direct listing
Dalam direct listing, perusahaan mencatatkan sahamnya yang sudah ada di bursa tanpa penawaran underwritten tradisional. Pada versi klasik, perusahaan tidak menerbitkan saham baru untuk menghimpun uang, dan pemegang saham yang ingin menjual melakukannya setelah perdagangan dibuka. Jalur ini cocok untuk perusahaan yang sudah punya merek kuat, tidak membutuhkan modal, dan ingin melewati proses underwriting.
Tabel direct listing milik Ritter menunjukkan polanya. Direct listing AS yang terkenal mencakup Spotify (2018), Slack (2019), Asana dan Palantir (2020), serta Roblox dan Coinbase (2021). Ia juga mencatat bahwa pada 2022 hingga 2026, perusahaan yang melakukan direct listing umumnya adalah saham microcap. Jadi ini jalur yang nyata, tetapi sempit.
Merger SPAC
Special purpose acquisition company (SPAC) adalah perusahaan cangkang yang menghimpun uang melalui IPO-nya sendiri dengan tujuan bergabung dengan bisnis swasta, yang kemudian menjadi perusahaan publik. Bagi target, daya tariknya adalah transaksi yang dinegosiasikan sebagai ganti roadshow. Bagi investor SPAC, risikonya adalah target belum diketahui saat mereka masuk.
SPAC datang dalam gelombang. Tabel SPAC milik Ritter (Tabel 15b) menunjukkan 613 IPO SPAC pada 2021 yang menghimpun $144,53 miliar, disusul hanya 86 pada 2022 yang menghimpun $12,08 miliar. Jalur yang mendominasi di satu tahun menjadi marginal di tahun berikutnya, hal yang lazim bagi saluran exit yang bergantung pada sentimen pasar.
Penjualan sekunder dan tender offer
Penjualan sekunder adalah transaksi di mana pemegang saham yang ada menjual saham mereka, bukan perusahaan yang menerbitkan saham baru. Perusahaan tetap independen. Ini adalah jalur untuk likuiditas parsial: pendiri yang ingin mengambil sebagian uang dari meja, atau karyawan yang telah memegang opsi selama bertahun-tahun.
Ada beberapa bentuk yang umum:
- Sekunder antarinvestor. Investor awal menjual porsinya kepada investor baru atau yang sudah ada, sering bersamaan dengan putaran pendanaan baru.
- Sekunder pendiri. Pendiri menjual sebagian sahamnya sebagai bagian dari putaran pendanaan. Investor mungkin mengizinkannya bila membantu mempertahankan pendiri yang termotivasi, meski banyak yang membatasi jumlahnya.
- Program likuiditas karyawan. Perusahaan menyelenggarakan jendela agar karyawan saat ini atau mantan karyawan dapat menjual saham yang sudah vested.
- Tender offer. Investor.gov menggambarkan tender offer sebagai permintaan luas untuk membeli persentase besar sekuritas perusahaan, dibuka untuk waktu terbatas dan ditujukan kepada setiap pemegang sekuritas, yang memutuskan apakah akan menyerahkannya. Ketika perusahaan membeli sahamnya sendiri, itu adalah issuer tender offer. Ketika pihak ketiga yang membeli, itu adalah third-party tender offer.
Sebagian besar sekunder perusahaan swasta membutuhkan persetujuan perusahaan, karena saham biasanya dikenai pembatasan pengalihan dan hak penolakan pertama. Perusahaan juga mengendalikan siapa yang boleh melihat informasi keuangannya. Harga dinegosiasikan, dan pembeli sering meminta diskon terhadap putaran primer terakhir, karena sahamnya mungkin saham biasa, bukan preferen, dengan perlindungan yang lebih sedikit.
Sekunder tidak mengakhiri kisah perusahaan. Sekunder hanya memungkinkan sebagian pemegang saham melangkah maju sementara bisnis terus berjalan, dan cocok disandingkan dengan akuisisi atau IPO di kemudian hari.
Management buyout dan buyout private equity
Tidak setiap exit jatuh ke pembeli strategis atau pasar publik. Dalam management buyout, tim manajemen yang ada membeli bisnis tersebut, biasanya dibiayai investor luar atau pemberi pinjaman. Dalam buyout private equity, perusahaan finansial membeli kendali, sering kali dengan pendiri atau manajemen menanamkan kembali sebagian hasil penjualan mereka agar tetap memegang saham di fase berikutnya.
Jalur ini cenderung cocok untuk perusahaan yang menguntungkan dan menghasilkan kas, bukan startup tahap awal yang membakar kas. Pembeli yang membayar dengan uang pinjaman menginginkan laba yang stabil untuk menutup utang. Itu menjadikan buyout jalur yang umum bagi bisnis milik pendiri yang tidak pernah menghimpun modal ventura. Artikel opsi exit bagi pemilik bisnis membandingkan jalur-jalur ini dengan menjual kepada pesaing atau mewariskan perusahaan.
Wind-down: bukan exit
Banyak startup berhenti tanpa pembeli. Dalam wind-down, perusahaan menghentikan operasi, menagih apa yang menjadi haknya, menjual peralatan atau kekayaan intelektual, membayar kreditor, lalu membagikan apa pun yang tersisa. Urutannya penting: kreditor dan kewajiban lain dibayar lebih dulu, dan pemegang saham menerima uang hanya jika masih ada sisa.
Wind-down adalah hasil yang gagal, bukan exit, meski wind-down yang rapi lebih baik daripada keruntuhan mendadak. Sebagian pendiri menempuh acqui-hire atau penjualan aset sebelum sampai ke sana, karena bahkan penjualan kecil bisa mengembalikan lebih banyak daripada likuidasi. Menutup usaha dengan bersih juga melindungi reputasi pendiri di mata investor dan karyawan.
Bagaimana hasil penjualan mengalir: preferensi dan cap table
Menjual perusahaan dengan harga tertentu tidak berarti semua orang mendapat persentasenya dari harga itu. Siapa yang dibayar lebih dulu, dan berapa banyak, bergantung pada struktur permodalan perusahaan.
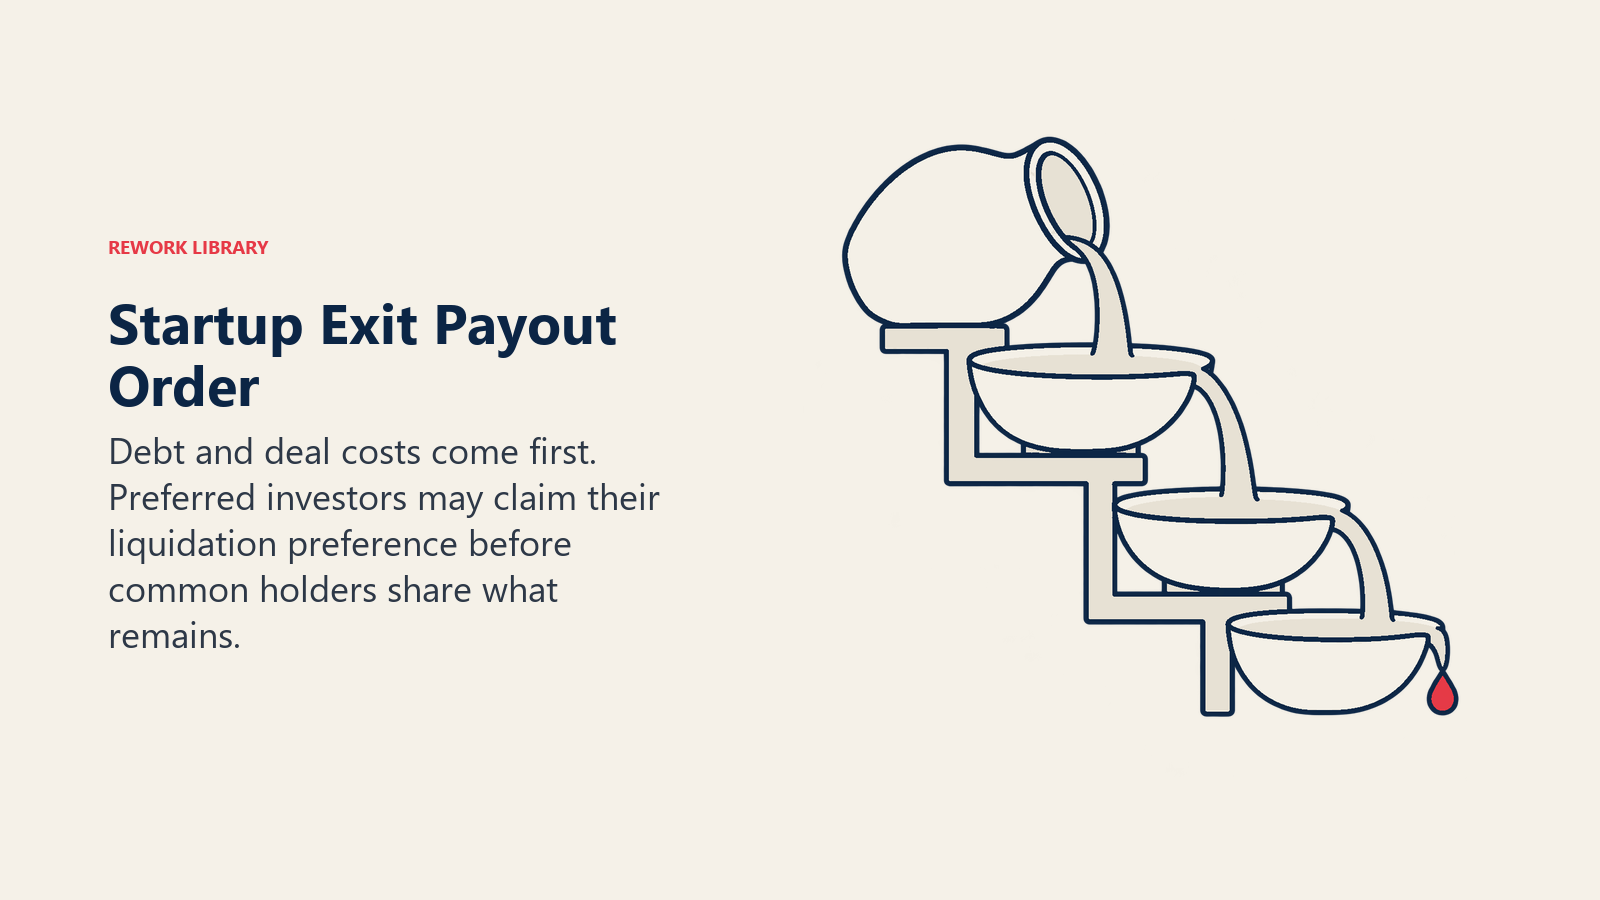
Cap table mencantumkan setiap pemegang saham, kelas sahamnya, dan kepemilikannya. Pada perusahaan yang didukung modal ventura, investor biasanya memegang saham preferen, yang membawa preferensi likuidasi: hak untuk mendapatkan kembali uang mereka, atau kelipatannya, sebelum pemegang saham biasa menerima apa pun. Pendiri dan karyawan biasanya memegang saham biasa, yang berada di urutan belakang.
Contoh sederhana menunjukkan cara kerjanya. Misalkan investor menanamkan $10 juta untuk saham preferen dengan preferensi 1x non-participating, dan perusahaan kemudian dijual seharga $30 juta.
- Investor memilih opsi yang lebih baik dari dua: mengambil preferensi $10 juta mereka, atau mengonversi ke saham biasa dan mengambil persentase mereka dari harga jual.
- Jika kepemilikan mereka 25%, konversi menghasilkan $7,5 juta, yang lebih kecil daripada $10 juta. Maka mereka mengambil preferensi.
- Sisa $20 juta dibagi di antara pemegang saham biasa (dan pemegang lain yang mengonversi) sesuai kepemilikan.
Sekarang ubah harga jual menjadi $5 juta. Investor mengambil preferensi mereka lebih dulu dan $5 juta itu mungkin bahkan tidak cukup menutupnya, sehingga pemegang saham biasa tidak menerima apa-apa. Saham preferen participating, preferensi berkelipatan, dan senioritas antarputaran pendanaan mengubah angkanya lebih jauh lagi. Utang, biaya transaksi, carve-out manajemen, escrow, dan biaya pelaksanaan opsi juga dipotong sebelum apa pun sampai ke pemegang saham biasa.
Pelajaran praktisnya adalah bahwa harga yang "bagus" bagi perusahaan tidak selalu hasil yang baik bagi setiap pemegang. Penjualan yang sama bisa menjadi rezeki nomplok bagi investor dan pembayaran kecil bagi karyawan jika tumpukan preferensinya besar. Membaca ketentuan sebenarnya dari setiap putaran pendanaan adalah satu-satunya cara untuk mengetahuinya.
Bagaimana jalur exit bergantung pada tahap dan jenis investor
Jalur-jalur ini tidak sama terbukanya di setiap titik dalam kehidupan perusahaan.
| Tahap | Jalur paling realistis | Alasan |
|---|---|---|
| Ide dan pre-seed | Wind-down, acqui-hire | Pendapatan kecil; tim adalah aset utama |
| Seed dan tahap awal | Akuisisi, acqui-hire, sekunder kecil | Traksi produk dapat menarik pembeli sebelum perusahaan besar |
| Pertumbuhan | Akuisisi, sekunder, PE buyout | Pendapatan dan pelanggan memberi pembeli sesuatu untuk dinilai |
| Skala dan kematangan | IPO, akuisisi besar, direct listing, buyout | Ukuran, keterprediksian, dan tata kelola mendukung transaksi publik atau swasta besar |
Jenis investor sama pentingnya. Dana ventura yang membutuhkan imbal hasil sangat besar dari sedikit pemenang sering mendorong jalur yang dapat menghasilkannya, seperti IPO atau penjualan strategis besar, dan mungkin menolak akuisisi yang biasa-biasa saja. Angel investor dengan cek lebih kecil mungkin puas dengan hasil yang lebih cepat dan lebih kecil. Pembeli private equity menginginkan arus kas stabil dan posisi yang kokoh. Pendiri yang menerima berbagai jenis investor dapat mendapati preferensi mereka saling tarik ke arah berbeda, itulah sebabnya banyak perselisihan exit sebenarnya adalah perselisihan cap table.
Untuk gambaran yang lebih luas tentang bagaimana sumber pendanaan membentuk jalur perusahaan, lihat startup bootstrapped vs didukung modal ventura.
Fakta Utama: Jenis Exit Startup
- Jalur utama: akuisisi (termasuk acqui-hire), IPO, direct listing, merger SPAC, penjualan sekunder atau tender offer, buyout manajemen atau PE, dan wind-down (bukan exit).
- SEC menyatakan bahwa Securities Act mewajibkan perusahaan untuk mengajukan pernyataan pendaftaran sebelum menawarkan sekuritas untuk dijual ketika go public.
- Tender offer dibuka untuk waktu terbatas dan ditujukan kepada setiap pemegang sekuritas, yang memutuskan apakah akan menyerahkannya (Investor.gov).
- Exit startup AS yang didukung modal ventura berjumlah $865,0 miliar dari 2.068 exit pada 2021 dan $284,1 miliar dari 1.578 exit pada 2025 (PitchBook-NVCA Venture Monitor, Q2 2026).
- IPO perusahaan operasional di AS berjumlah 311 pada 2021, 38 pada 2022, dan 90 pada 2025 menurut penyaringan Jay Ritter (statistik IPO Ritter).
- IPO SPAC berjumlah 613 pada 2021 ($144,53 miliar dihimpun) dan 86 pada 2022 ($12,08 miliar) menurut sumber yang sama.
- Saham preferen dengan preferensi likuidasi dibayar lebih dulu daripada saham biasa, sehingga harga jual dan pembayaran untuk pendiri bisa berbeda tajam.

Co-Founder & COO
On this page
- Apa arti "exit", dan untuk siapa
- Jalur exit utama sekilas
- Akuisisi
- Acqui-hire sebagai subjenis
- Bagaimana pasar exit berayun
- IPO
- Betapa langkanya IPO
- Direct listing dan SPAC
- Direct listing
- Merger SPAC
- Penjualan sekunder dan tender offer
- Management buyout dan buyout private equity
- Wind-down: bukan exit
- Bagaimana hasil penjualan mengalir: preferensi dan cap table
- Bagaimana jalur exit bergantung pada tahap dan jenis investor