マーケットプレイスのビジネスモデルとは
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
マーケットプレイスのビジネスモデルとは、買い手と売り手という2つのグループをつなぎ、両者が直接取引できるようにして収益を得る方法です。マーケットプレイス自体は、通常、商品を作らず、事前に仕入れず、倉庫にも保管しません。マッチングが行われる場を構築し、ルールを定め、やり取りされる価値の一部を手数料として受け取ります。
この一文の中に、マーケットプレイスの面白さの大半が隠れています。在庫を持たずに成長できる一方で、双方が集まるまでは成立せず、買い手と売り手が直接取引を決めた時点で価値が漏れ出してしまいます。本記事では、定義、主な種類、収益の上げ方、コールドスタート問題、重要な指標を、上場企業の公開書類の数字を用いて解説します。本シリーズのビジネスモデル記事の1つです。企業の成熟度に応じてモデルがどう変わるかについては、スタートアップの成長段階をご覧ください。
マーケットプレイスとは何か、何ではないか
マーケットプレイスは、次の3つの特徴で定義されます。
- 2つの異なるグループ。 買い手(需要)と売り手または提供者(供給)は、ニーズの異なる別々の顧客です。
- 当事者同士が取引する。 最も単純な場合、売買契約は買い手と売り手の間で結ばれます。マーケットプレイスは仲介者です。
- 運営者は商品や仕事を所有しない。 運営者が持つのは、マッチング、信頼の仕組み、そして多くの場合は決済の流れです。
経済学者はこの構造を両面市場(two-sided market)と呼び、この考え方はインターネットよりはるかに古くからあります。よく知られたHarvard Business Reviewの論文で、Eisenmann、Parker、Van Alstyneは、銀行、ソフトウェア、メディアなどの業界の企業が、顧客ネットワークの異なる側面を結びつけることで収益を上げる仕組みを説明しており、その一例が視聴者と広告主です。消費者と加盟店をつなぐクレジットカードは、この論文自身が挙げている例です。オンラインのマーケットプレイスは、同じ形をした新しい事例にあたります。
マーケットプレイスではないものを知ることも同じくらい重要です。在庫を仕入れて再販する店は、リセラーです。他の企業が上に事業を築く土台を作る企業は、プラットフォームに近い存在であり、この違いはプラットフォームのビジネスモデルの記事で扱っています。本記事の後半にある比較表では、この3つを並べて示しています。
マーケットプレイスの主な種類
マーケットプレイスは、何が取引されるか、そして運営者が体験をどこまで管理するか、という2つの軸で異なります。
取引されるものによる分類
| 種類 | 取引されるもの | 一般的な特徴 |
|---|---|---|
| 商品マーケットプレイス | 物理的な商品またはデジタル商品 | 検索、出品、レビュー、配送、返品 |
| サービスマーケットプレイス | 時間、スキル、労働力(フリーランサー、職人、ドライバー) | プロフィール、スケジュール、評価、紛争対応 |
| レンタル・シェアリングマーケットプレイス | 資産(住宅、車、機材)の一時的な利用権 | 空き状況カレンダー、保証金、保険、本人確認 |
| B2Bマーケットプレイス | 企業間の商品またはサービス | 大口注文、交渉による価格設定、調達ワークフロー、与信条件 |
消費者間(C2C)、企業対消費者(B2C)、企業間(B2B)といった区分もよく目にしますが、これは上の表を置き換えるものではなく、横断する区分です。B2Bマーケットプレイスでも、商品、サービス、レンタルのいずれも扱えます。
運営者の関与度による分類
- 非管理型(オープン型)マーケットプレイス。 売り手が出品し、買い手が閲覧し、運営者は主にツールとポリシーを提供します。品質にはばらつきがあり、許容できる水準を保つために評価とルールに頼ります。
- 管理型マーケットプレイス。 運営者が供給を厳選・審査し、基準を設け、マッチングを担い、結果を保証することもあります。これにより品質とコストが同時に高まります。また、取引に対する運営者の管理が強まるため、買い手が関係をオフラインに持ち出してしまうおそれがある場合に有効です。
実際のマーケットプレイスの多くは、この2つの間のどこかに位置しており、成熟するにつれて管理を強める方向へ進むものも少なくありません。
マーケットプレイスの収益の上げ方
マーケットプレイスは、複数の収益源を組み合わせるのが一般的です。代表的なものは次のとおりです。
| 収益源 | 仕組み | 見られる場面 |
|---|---|---|
| 手数料(テイクレート) | 各取引額に対する一定の割合 | ほとんどのマーケットプレイスの基盤 |
| 出品手数料・掲載手数料 | 出品1件ごとの固定料金で、売れたかどうかにかかわらず課金される | 商品系マーケットプレイスで一般的 |
| 売り手向けサブスクリプション | ツール、ストアフロント、手数料の割引に対する継続課金 | プロの売り手向けのティア |
| 広告とプロモーション掲載 | 売り手が検索結果での露出を増やすために支払う | 供給が混み合うにつれて増加 |
| 決済・フルフィルメントサービス | 決済処理、配送ラベル、配達、ファイナンスの手数料 | 収益を増やし、取引をプラットフォーム内にとどめる |
| 買い手側の手数料 | 買い手が支払うサービス料や会員費 | サービスやレンタルで一般的 |
この構成は、時間とともに変わるのが通常です。立ち上げ初期には、供給を集めるために手数料をほとんど、あるいはまったく取らないこともあります。のちに売り手が注目を集めようと競うようになると、広告やサービスが収益の中で占める割合を高めていきます。Etsyの2025年の業績にもその兆しがあります。同社のリリースは、収益の伸びを主にサイト内広告によるものとしており、サービス収益は11.3%増加した一方で、マーケットプレイス収益は0.7%減少しました。これらの数字は後ほど詳しく見ます。
「テイクレート」とは何か
テイクレートとは、取引額のうちマーケットプレイスが収益として手元に残す割合のことです。定義は企業によって異なるため、比較には注意が必要です。たとえばEtsyは、決算発表の中でテイクレートを連結収益を連結GMSで割ったものと定義しており、GMSは販売された商品の価値を指します。つまり同社のテイクレートには、各販売の手数料だけでなく、広告や売り手向けサービスなどからの収益も含まれます。別の企業では、手数料だけを数えることもあります。2つのテイクレートを比較する前に、分子に何が含まれているかを確認してください。
GMVと純収益:報告される売上がはるかに小さい理由
ここは、初めて学ぶ方が混乱しやすい部分です。**流通総額(GMV、gross merchandise volume)**とは、マーケットプレイスを通じて流れる取引の総額です。収益とは、その価値のうちマーケットプレイスが手元に残す部分です。両者の差は、売り手が受け取る金額になります。
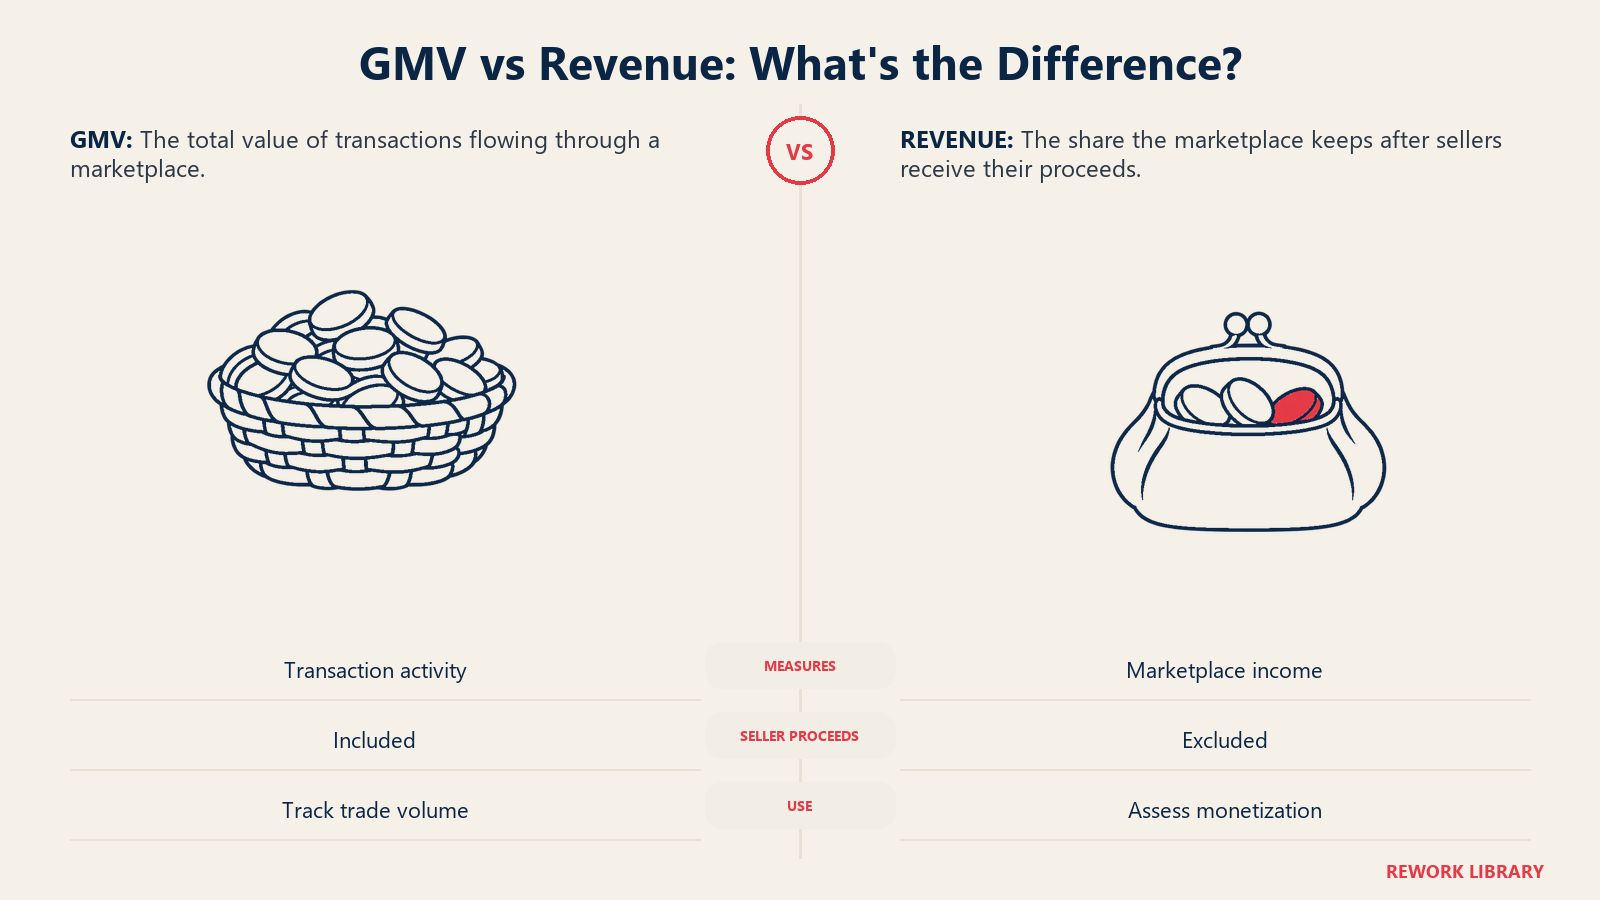
2社の公開書類が、この差を具体的に示しています。
- Etsy、2025年通期。 2025年第4四半期および通期の決算発表で、Etsyは連結GMSが119億1,690万ドル、収益が28億8,350万ドルで、収益テイクレートは24.2%だったと報告しています。同じ発表では、収益をマーケットプレイス収益20億720万ドルとサービス収益8億7,630万ドルに分けています。
- eBay、2025年通期。 2025年第4四半期および通期の業績で、eBayはGMVが796億ドル、収益が111億ドルだったと報告しています。一方を他方で割るとおよそ14%になりますが、これはeBayが示した数字ではなく、本記事での算出です。
ここから2つの教訓が得られます。第1に、GMVが800億ドルのマーケットプレイスは、売上800億ドルの事業ではありません。見出しのGMVの数字が示すのは活動の規模であり、収入ではありません。第2に、成功している2つのマーケットプレイスでも、同じGMVから得られる収益率が大きく異なることがあります。その違いは、何を売っているか、どのような付加サービスを提供しているか、収益のうち広告や売り手向けツールがどれだけを占めるかから生まれます。これらは異なる状況にある2社の例であり、あらゆるマーケットプレイスが得るべき収益のベンチマークではありません。
創業者への注意点です。そこで止めてしまえば、GMVは見かけだけの数字(vanity metric)です。値引きや、利益率の低いカテゴリー、補助金を出した取引によって、数字をかさ上げできてしまいます。重要なのはそこから生まれる収益と粗利益であり、ユニットエコノミクスと粗利益率で追跡できます。
鶏が先か卵が先か、という問題
マーケットプレイスは必ずゼロから始まり、ゼロという場所は非常に厳しい出発点です。売り手がいなければ買い手は来ず、買い手がいなければ売り手は出品しません。これがコールドスタート問題であり、マーケットプレイスが見かけより立ち上げにくい最大の理由です。
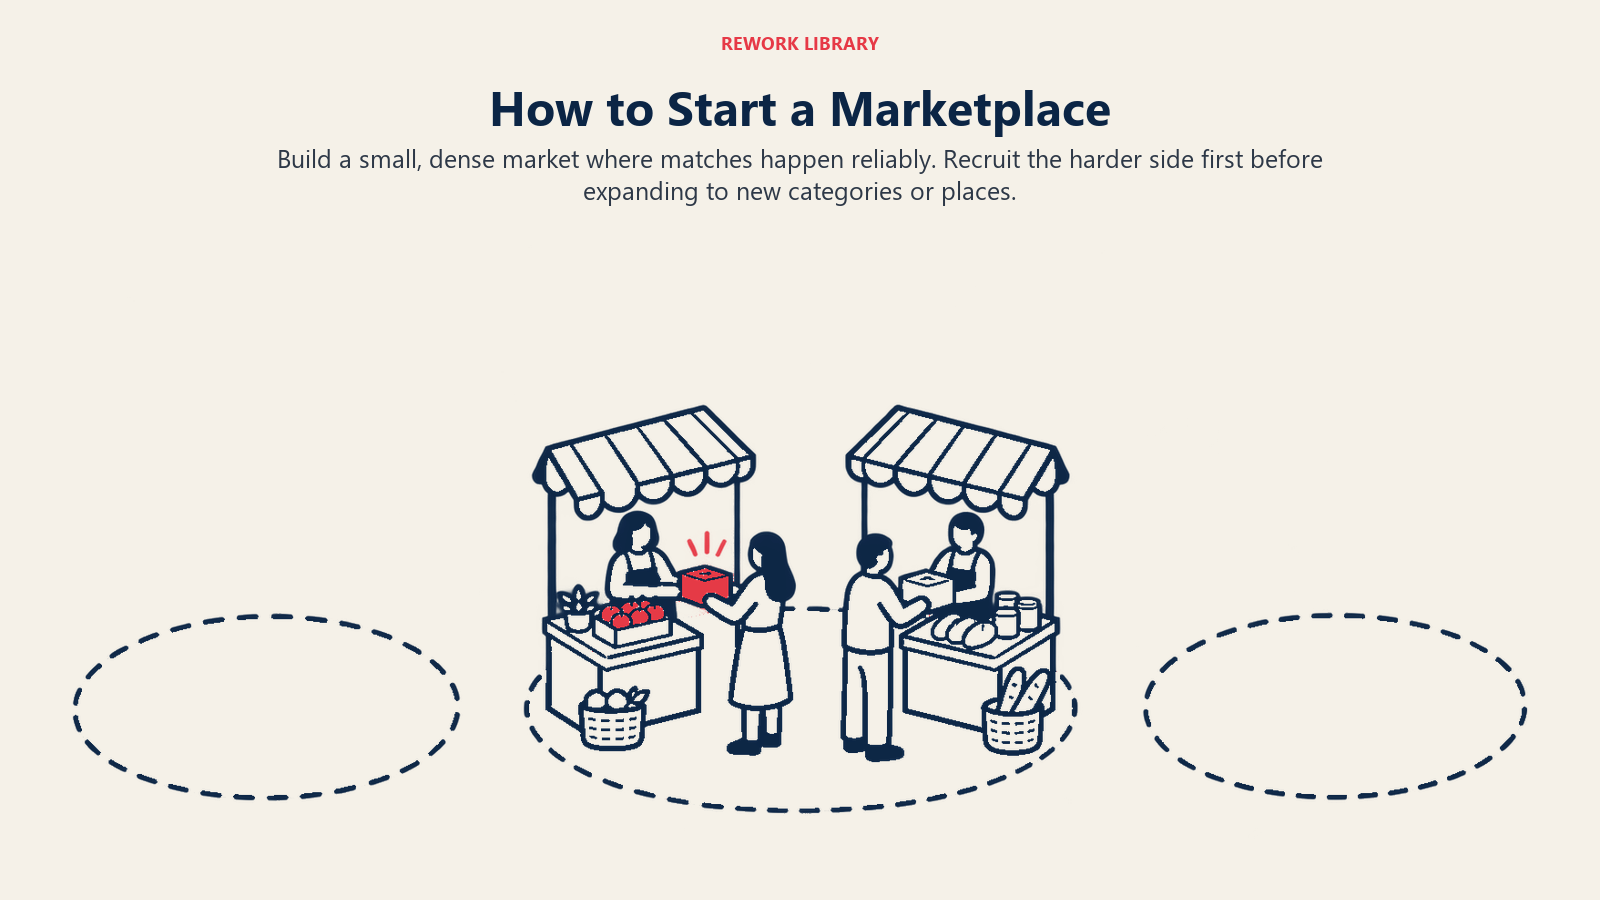
Eisenmann、Parker、Van Alstyneは、前述の同じHBR論文で、これを両面市場の決定的な課題として扱っています。Uberで成長を担当し、その後投資家となったAndrew Chenは、これをアトミックネットワークという考え方で捉えています。それは、自力で成長できるだけの密度と安定性を備えた、単独で成り立つ最小のネットワークです。1つ作れれば、その隣に2つ目を作り、さらに繰り返せることが多いと彼は述べています。
ネットワークの「難しい側(hard side)」について書いた文章で、Chenはさらに、マーケットプレイスでは難しい側は通常、売り手や提供者だと指摘しています。彼らはより多くの作業を担い、獲得と維持が難しいためです。多くの創業者は、そこから始めます。
コールドスタートを乗り越える一般的な方法は次のとおりです。
- 小さく、地域限定で始める。 1つの都市、1つのカテゴリー、1つの顧客セグメントに集中し、マッチングが安定して成立するようになってから拡大します。これがアトミックネットワークの実践です。
- 難しい側を先に獲得する。 買い手が来る前でも、売り手や提供者に役立つもの、たとえば事業運営を支援するソフトウェアを提供し、そこにいる理由を作ります。
- 供給を手作業で仕込む。 創業者が自ら売り手を勧誘したり、許可を得て出品情報を取り込んだり、最初は自分たちで在庫を出品したりします。
- 一方の側に補助を出す。 獲得が難しい側に、無料出品、保証、インセンティブを提供し、もう一方の側が集まったら終了します。
- 既存のオーディエンスを活用する。 片方の側がすでに集まっているコミュニティやニュースレターの中で立ち上げます。
- 最初は自分でサービスを提供する。 初期の需要には手作業で対応し、取引量が増えるにつれて独立した供給者を加えていきます。
補助金には注意が必要です。補助を止めた日に消えてしまう成長を買ってしまうことがあり、だからこそ次のセクションが重要になります。
流動性:中核となる指標
マーケットプレイスの流動性とは、マーケットプレイスソフトウェア企業のSharetribeの言葉を借りれば、マーケットプレイス上で取引が成立する可能性です。検索した買い手は買う価値のあるものを見つけられる可能性が高く、出品した売り手は売れる可能性が高い状態であるべきです。Sharetribeは両者を分けて考えます。売り手側の流動性は、一定期間内に出品が取引につながる確率であり、買い手側の流動性は、訪問が取引につながる確率です。
流動性は局所的なものです。マーケットプレイスは抽象的に流動的なのではなく、特定のカテゴリー、場所、価格帯について流動的なのです。配車アプリは、都心では高い流動性を持ちながら、村では役に立たないことがあります。新しい都市やカテゴリーへの拡大が、コールドスタートの作業をもう一度やり直すことを意味することが多いのは、そのためです。
チームが実際に計測する方法には、次のようなものがあります。
- 一定の期間内に売れる出品の割合。
- 購入や依頼につながる検索の割合。
- 最初の応答までの時間と、マッチングまでの時間。
- 戻ってきて再購入する買い手の割合。
流動性は、経済性の土台にもなります。安定してマッチングできるマーケットプレイスは、ユーザーが他では得にくい価値を得られるため、テイクレートを課すことができます。また、新しい買い手が1人増えるたびに売り手にとってマーケットプレイスの価値が高まり、その逆も起こるネットワーク効果の前提条件でもあります。このループが回り始めると、フライホイール効果に似てきます。それでも、優位性が自動的に手に入るわけではありません。ユーザーが複数のマーケットプレイスに同時に参加する場合、競合するマーケットプレイスが同じカテゴリーで共存できることも少なくありません。
ディスインターミディエーションと流出
マーケットプレイスにとって最大の構造的リスクは、ユーザーがマーケットプレイスを必要としなくなることです。**ディスインターミディエーション(disintermediation、中抜き)**は流出(leakage)とも呼ばれ、買い手と売り手がマーケットプレイスで出会った後、手数料を避けるために以降の取引をマーケットプレイスの外で完結させる現象です。
流出が起こりやすいのは、次のような場合です。
- 関係が繰り返されるとき(毎週同じ顧客を担当する家事代行など)。
- 取引額が大きく、手数料が痛手になるとき。
- 最初の紹介の後で、マーケットプレイスが付加価値をほとんど提供しないとき。
- 買い手が売り手を簡単に特定したり連絡したりできるとき。
マーケットプレイスの対応策はいくつかあります。決済保護、保険、スケジュール管理、請求書発行、紛争解決などを通じて、マッチング後もプラットフォームを本当に役立つものにすることができます。支払いが済むまで連絡先の情報を制限することもできます。繰り返しの取引には手数料を下げることもできます。あるいは、運営者が結果を保証する管理型モデルへ移行する方法もあります。これらはいずれも無料ではなく、守ろうとしているユーザーを苛立たせてしまうこともあります。最善の防御は、通常、最初の取引の後も続く価値を提供することです。
マーケットプレイス、プラットフォーム、リセラーの違い
この3つは、大企業が複数を併せ持つことも多いため、しばしば混同されます。
| マーケットプレイス | プラットフォーム | リセラー | |
|---|---|---|---|
| 中核となる活動 | 取引する買い手と売り手を引き合わせる | 他者が上に構築したり、それを通じて販売したりする土台を提供する | 商品やサービスを仕入れて再販する |
| 在庫を所有するか | しない | しない(インフラを所有する) | する |
| 買い手と契約するのは誰か | 通常は売り手 | 場合による。多くは第三者 | リセラー |
| 主な収益 | 手数料、各種料金、広告 | アクセス料、利用料、収益分配、サブスクリプション | 仕入価格と販売価格の差益 |
| 主なリスク | コールドスタートと流出 | 開発者やパートナーに構築してもらうこと | 在庫、運転資本 |
| 重要な指標 | 流動性、テイクレート | エコシステムの活動 | 粗利益率、在庫回転率 |
現実の事業では、境界線は曖昧です。決済や物流を加えたマーケットプレイスはプラットフォームに近い動きをしますし、人気商品の在庫を持ち始めたマーケットプレイスは、リセラーのリスクを一部引き受けることになります。これらのラベルは、厳密な分類ではなく、主たる仕組みを表すものです。マーケットプレイスに近い関連モデルとして、ビジネスパートナーを通じて消費者に届けるB2B2Cビジネスモデルと、専門知識を売る別の方法であるプロダクト化されたサービスもご覧ください。
このモデルの強みと弱み
強み
- アセットライト。 在庫も生産もないため、売上1ドルあたりに拘束される資本が少なくて済みます。
- ネットワーク効果。 流動性が生まれると、参加者が増えるほどマーケットプレイスの価値が高まり、持続的な経済的な堀になりえます。
- データ。 取引履歴から、何が、いくらで、誰に売れるのかがわかります。
- スケールできる供給。 売り手を増やしても、運営者が採用したり仕入れたりする必要はありません。
弱み
- 立ち上げが遅く、費用がかかる。 両側を同時に必要とし、収益が生まれる前に獲得コストがかかります。
- 品質の管理が限られる。 体験は、雇用していない売り手に左右されます。
- 流出と価格への圧力。 手数料は回避策を生み、売り手は値上げに反発します。
- マッチングの質への依存。 検索、信頼、サポートが遅れれば、ユーザーは離れて戻ってきません。
重要なポイント
- マーケットプレイスは、取引する買い手と売り手をつなぎ、通常は販売される在庫や仕事を所有しません。
- 経済学者はこれを両面市場と呼びます。Eisenmann、Parker、Van AlstyneによるHBRの論文は、顧客ネットワークの異なる側面を結びつける事業を説明しています。
- Etsyの2025年通期は、連結GMSが119億1,690万ドル、収益が28億8,350万ドル、収益テイクレートが24.2%でした。
- eBayの2025年通期は、GMVが796億ドルに対し収益が111億ドルで、本記事の算出ではおよそ14%です。
- Etsyはテイクレートを連結収益を連結GMSで割ったものと定義しており、定義は企業によって異なります。
- 流動性とはマーケットプレイス上で取引が成立する可能性であり、カテゴリーと場所ごとに局所的なものです。
- Andrew Chenのアトミックネットワークは、自力で成り立つ最小のネットワークであり、コールドスタートを抜け出すための定番の方法です。
- 主な構造的リスクは流出で、買い手と売り手が繰り返しの取引をマーケットプレイスの外へ移してしまうことです。
関連記事
