プラットフォームのビジネスモデルとは
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
プラットフォームのビジネスモデルとは、製品を作って直接販売するのではなく、2つ以上の個人や企業のグループをつなぎ、それらが相互にやり取りできるようにして収益を得る方法です。企業は、インフラ、ルール、マッチングの仕組みを構築します。商品、サービス、コンテンツ、ソフトウェアを提供するのは他の人々であり、それを利用するのもまた他の人々です。プラットフォームは、そのやり取りから収益を得ます。
抽象的に聞こえるかもしれませんので、この考え方を定義づける対比から始めましょう。パイプラインです。従来型の(いわゆる「パイプライン型」の)事業は、何かを作り、一連の工程に沿って送り出し、顧客に販売します。プラットフォーム型の事業は、市場の真ん中に位置し、ものづくりと購入を他の当事者に任せます。本記事では、用語、主な種類、プラットフォームがどう収益を上げるのか、なぜ集中が進みやすいのか、何がうまくいかなくなりうるのかを解説します。創業者と事業運営者のためのリファレンスであり、成長戦略のプレイブックではありません。
プラットフォームとパイプライン
この対比として最もよく引用される枠組みは、Marshall Van Alstyne、Geoffrey Parker、Sangeet Paul ChoudaryがHarvard Business Reviewに寄せた論文、Pipelines, Platforms, and the New Rules of Strategy(2016年4月)に由来します。副題は「Scale now trumps differentiation(今や規模が差別化に勝る)」です。著者らは携帯電話の例から書き出しています。2007年には、主要な端末メーカー5社が合わせて業界の世界利益の90%を握っていましたが、その年にAppleのiPhoneが登場し、シェアを奪い始めました。要点は、プラットフォーム型の競合が競争の土俵そのものを変え、既存企業のパイプライン型の強みがそれまでほど通用しなくなったということです。
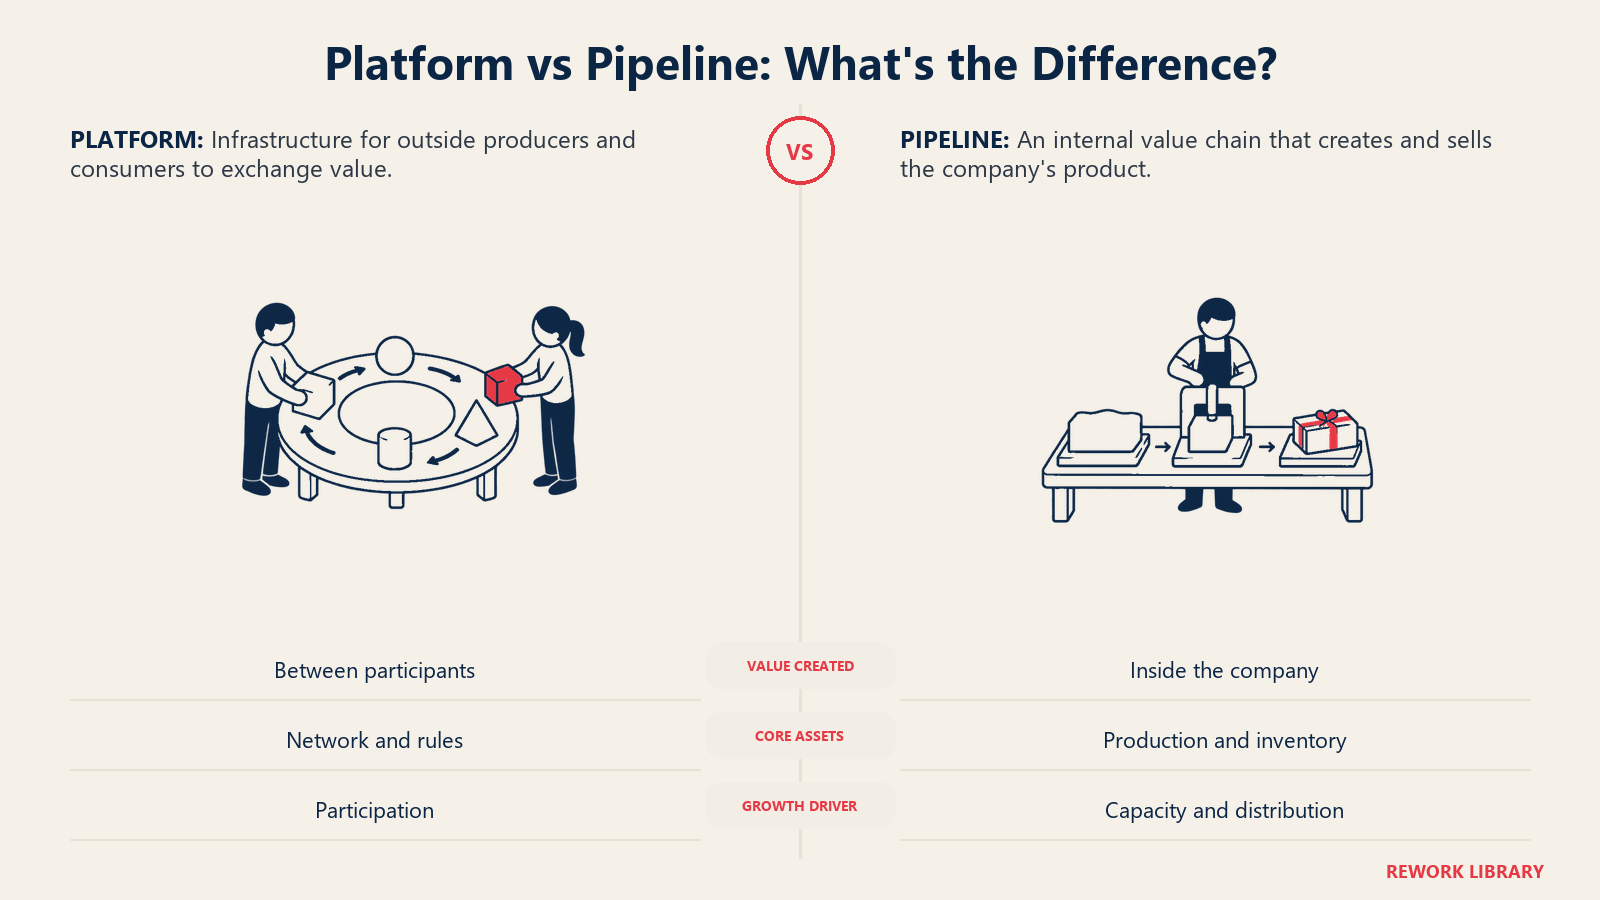
構造的な違いを表にまとめます。
| パイプライン型(直線的)の事業 | プラットフォーム型の事業 | |
|---|---|---|
| 中核となる活動 | 自社の製品やサービスを作って販売する | 外部の生産者と消費者の相互作用を可能にする |
| 主な資産 | 工場、在庫、従業員、ブランド | ネットワーク、データ、ルール、マッチング技術 |
| 価値の源泉 | 社内、バリューチェーンに沿って | 参加者の間、つまり交換の中 |
| 成長の原動力 | 生産能力、流通、マーケティング費用 | 参加:ユーザーが増えるほど、さらにユーザーを引き寄せる |
| 典型的なコスト圧力 | 数量に応じて売上原価が増える | 参加者を1人追加する限界費用は低いことが多い |
| 主なリスク | 競合に生産で上回られる | 参加者が離れる、あるいはそもそも集まらない |
この表は単純化したものです。実際の企業の多くは、両方を併せ持っています。Amazonは自社の商品を販売し(パイプライン)、同時にサードパーティの売り手をホスティングしています(プラットフォーム)。重要なのは、どちらの活動が企業の経済性を左右しているかです。
中核となる相互作用と3つの役割
すべてのプラットフォームは、1つの中核となる相互作用を軸に構築されています。プラットフォームがより容易にするために存在する、繰り返される交換です。配車アプリでは乗車であり、アプリストアではダウンロードであり、フリーランスのサイトでは案件の発注です。中核となる相互作用が不明確なら、そのプラットフォームはおそらくまだプラットフォームではありません。
ほぼすべてのプラットフォームに、3つの役割が登場します。
- 生産者は何かを提供します。ドライバー、売り手、コンテンツクリエイター、アプリ開発者、ホスト、貸し手などです。
- 消費者は、生産者が提供するものを利用または購入します。乗客、買い物客、視聴者、アプリのユーザー、宿泊客、借り手などです。
- プラットフォームの所有者は、インフラを運営し、ルールを定めます。誰が参加できるか、どのようにマッチングするか、どのように信頼を築くか、お金がどう動くか、何が許されるかを決めます。
1人が生産者と消費者を兼ねることもあります。ソーシャルネットワークのユーザーは、投稿を読み(消費)、書きます(生産)。この境界の曖昧さが、従来の「供給者と顧客」という語彙がプラットフォームにうまく合わない理由です。
経済学者はこの構造を、両面市場あるいは多面市場と表現します。影響力のある2003年の論文で、Jean-Charles RochetとJean Tiroleは、ソフトウェア、メディア、決済システムなどの業界のプラットフォームは「市場の両側を参加させる(get both sides of the market on board)」必要があると書き、それぞれの側を惹きつけながら全体として収益を上げる方法に多くの関心を払っていると述べています。この一文に、このモデルの中心的な難しさが含まれており、後のセクションで改めて触れます。
プラットフォームの種類
Michael Cusumano、Annabelle Gawer、David Yoffieは、著書The Business of Platformsの中で、プラットフォームを種類に分けています。MIT Sloanによる同書の紹介によると、トランザクションプラットフォームは買い手と売り手のような市場の2つの側を引き合わせ、イノベーションプラットフォームは、スマートフォンのアプリのように、プラットフォームの価値を高める補完的な製品やサービスを第三者が作ることに頼ります。同じ資料は、Amazon、Apple、Google、Tencent(WeChat)がこの2つのタイプを併せ持っていると述べています。
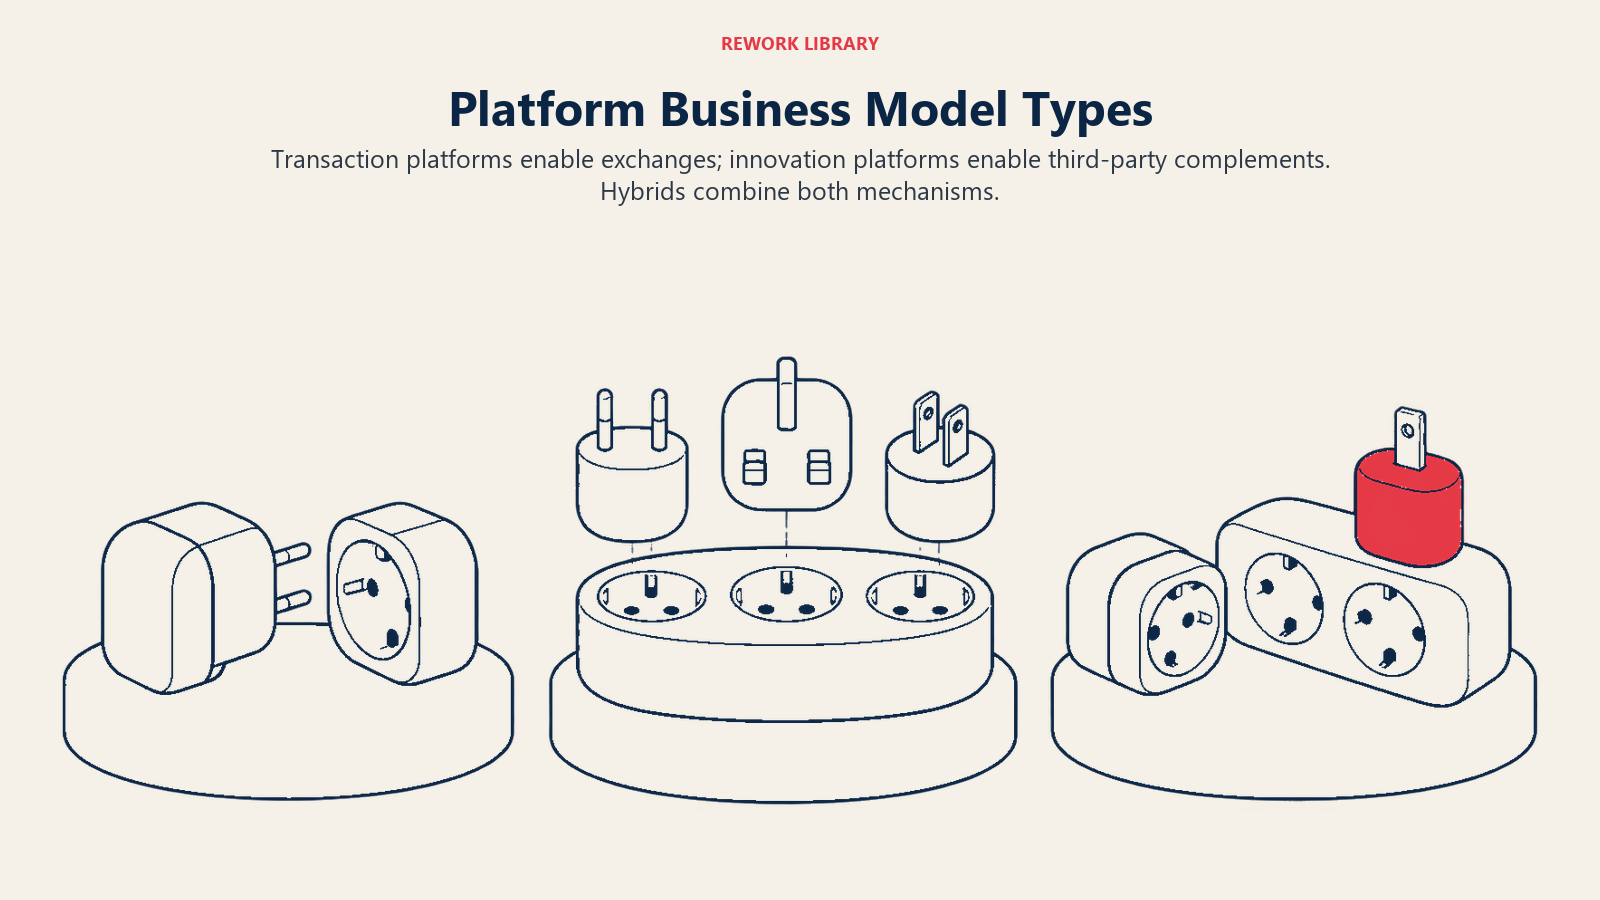
| 種類 | プラットフォームの役割 | 価値を加えるのは誰か | 例 |
|---|---|---|---|
| トランザクション(交換)プラットフォーム | 2つの側をマッチングし、交換を可能にする | 買い手と売り手、乗客とドライバー | マーケットプレイス、配車、決済ネットワーク |
| イノベーション(開発者)プラットフォーム | 他者が上に構築する基盤技術を提供する | 補完物を加える第三者の開発者 | OS、アプリのエコシステム、クラウドやAPIのプラットフォーム |
| ハイブリッド | 両方を行う | 両方のグループ | 大規模なコンシューマー向け技術エコシステム |
自社のモデルが主に商品やサービスのマッチングなら、その特殊なケースを詳しく扱ったマーケットプレイスのビジネスモデルをご覧ください。マーケットプレイスは、トランザクションプラットフォームの一種です。プラットフォームは、より広い括りです。
イノベーションプラットフォームには、独自の論理があります。基盤技術(OS、決済API、ノーコードのビルダーなど)は、一社だけで拡張するより、外部の力を借りて拡張するほうが安上がりであるため、価値を持ちます。オープンソースの世界にも関連するアプローチがありますが、基盤層の所有のあり方は同じではありません。その違いについては、オープンソースのビジネスモデルをご覧ください。
ネットワーク効果:このモデルが複利的に伸びる理由
ネットワーク効果とは、利用する人が増えるほど製品の価値が高まる現象です。プラットフォームにとって重要なのは2種類です。詳しくはネットワーク効果の記事をご覧ください。
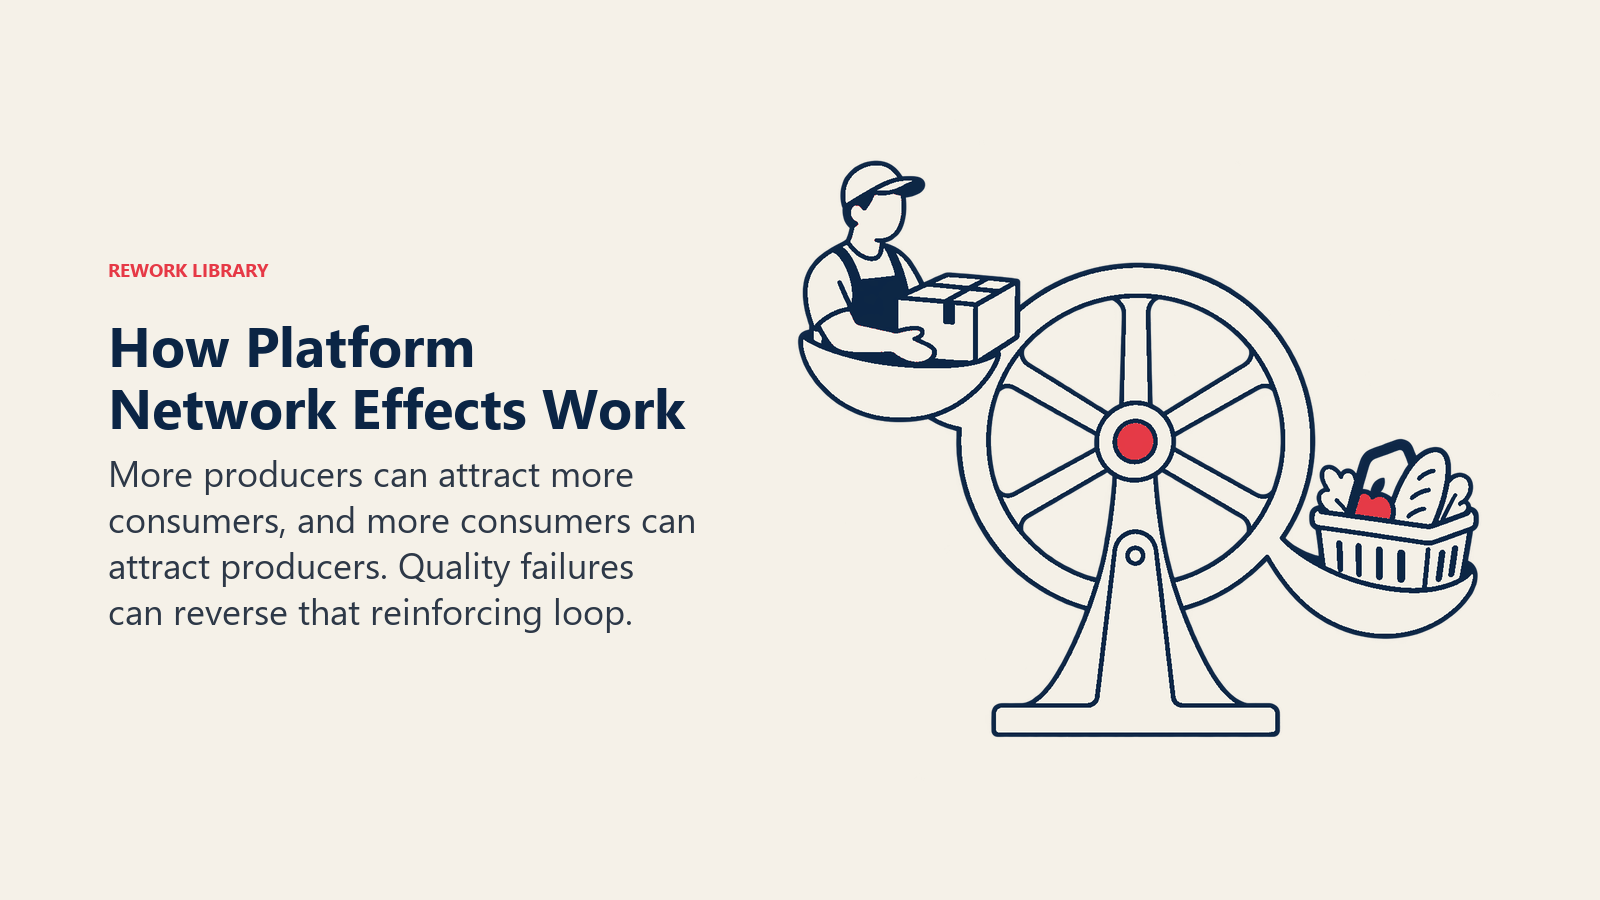
- 同一サイド(直接)効果。 同じタイプのユーザーが増えるほど、そのそれぞれにとってプラットフォームが良くなります。メッセージアプリは、連絡先の多くが使っているほど便利になります。
- クロスサイド(間接)効果。 一方の側の参加者が増えるほど、もう一方の側にとってプラットフォームの魅力が増します。乗客が増えればドライバーが集まり、ドライバーが増えれば乗客の待ち時間が短くなります。アプリのユーザーが増えれば開発者が集まり、アプリが増えればさらにユーザーが集まります。
効果が負に働くこともあります。売り手が多すぎると、買い手はノイズに埋もれてしまいます。質の低いユーザーが多すぎると、信頼が損なわれます。これを無視するプラットフォームは、成長が解約(churn)に変わるのを目の当たりにします。
クロスサイド効果は、フライホイールに似たループを生み出します。一方の側の参加がもう一方の側の参加を促し、それがまた最初の側の参加を促します。このループが機能すると、新規参入者は製品と参加者の集まりの両方を再現しなければならなくなるため、一種の経済的な堀になります。同じ現象をコンシューマーの成長の面から見たものとして、バイラルなネットワーク効果もご覧ください。
コールドスタート問題
同じ論理が、立ち上げを難しくします。売り手のいないプラットフォームには買い手が集まらず、買い手のいないプラットフォームには売り手が集まりません。RochetとTiroleの「両側を参加させる」という考え方は、コールドスタート問題を一言で言い表したものです。
創業者は、いくつかのアプローチを試すのが一般的ですが、いずれも保証ではなく戦術です。
- 一方の側から始め、製品を単独で役立つものにする。 1人のユーザーだけでも機能するツール(「シングルプレイヤーモード」)を提供すれば、ネットワークができる前に生産者を引き寄せられます。
- 市場を絞る。 拡大する前に、1つの都市、1つのニッチ、1つのカテゴリーで密度を築きます。
- 一方の側に補助を出す。 引き寄せるのが難しい側に報酬や割引を提供し、もう一方の側に課金します。
- 供給を仕込む。 最初の買い手が何かを見つけられるよう、初期の出品を手作業で作成または厳選します。
どちらの側に補助を出すかは、どちらが価格に敏感か、そしてもう一方の側がどちらをより強く求めているかによって決まります。これが、両面市場の核心にある価格設定の問いです。
プラットフォームの収益の上げ方
プラットフォームが両側に同じように課金することはまれです。通常の収益化のパターンは次のとおりです。
- 取引手数料。 各取引の一部で、通常は割合または固定額です。
- アクセス料。 参加または席の維持に対する課金で、売り手や会員向けのサブスクリプションなどがあります。
- アクセスの強化やキュレーション。 露出の向上、プロモーション掲載、プレミアムツール、認証ステータスに対する料金です。無料の体験が参加者を引き留められる水準に保たれている場合にのみ機能します。
- 広告。 一方の側の参加者が、もう一方の側に届くために支払います。
- 開発者・流通手数料。 イノベーションプラットフォームでは、第三者がツール、ホスティング、認定、またはプラットフォームのストアを通じた流通に対して支払います。
正確な料率はプラットフォームごとに異なり、時間とともに変わるため、本記事では現在の数字を示していません。各社の開示資料や規約をご確認ください。料金体系を真似る前に、基本的な経済性に照らして検証してください。プラットフォームのユニットエコノミクスが成り立つこと、つまり参加者1人を獲得するコストと、その参加者が時間をかけてもたらすものを比較して成り立つことが必要です。
ガバナンスとキュレーション
プラットフォームは、ルールを作る組織です。ガバナンスとは、所有者が誰がどのように参加するかを決める方法のことです。次のような内容が含まれます。
- アクセス: 誰でも参加できる、審査制、招待制。
- 品質管理: 評価、レビュー、本人確認、出品基準、問題のある参加者の排除。
- 紛争対応: 返金、仲裁、安全に関するルール。
- データと相互運用性: 参加者が持ち出せるものと、相互作用によって生じるデータを誰が所有するか。
- 価格決定力: 所有者と生産者のどちらが価格を決めるか。
ここにはトレードオフがあります。厳しいキュレーションは品質と信頼を高めますが、成長を遅らせます。緩いアクセスは急速に成長しますが、質の低い、あるいは有害な行為を招きます。適切な水準は、悪いやり取りがどれほど深刻な損害を生むかによって決まります。乗車は、子どもの預かりの予約や決済に比べればリスクが低いため、安全性や本人確認に求められる水準は異なります。
マルチホーミング、スイッチングコスト、勝者総取り
プラットフォームは、必ず1社の勝者に収束するのでしょうか。常にそうとは限りません。2つの要因で決まります。
マルチホーミングとは、参加者が競合する複数のプラットフォームを同時に利用することです。多くのドライバーは複数の配車アプリで働き、多くの売り手は複数のマーケットプレイスに出品しています。マルチホーミングが容易なら、どのプラットフォームも利用者を囲い込めず、競争は開かれたままになります。
スイッチングコストはこれに逆らいます。離れることで評判、データ、連携、オーディエンスを失うなら、参加者はとどまります。1つのサイトで数千件のレビューを持つ売り手は、移ることを二度考えます。
4つの条件が同時にそろうと、市場は集中に向かいやすくなります。強いネットワーク効果、高いスイッチングコスト、わずかなマルチホーミング、そして差別化の余地の小ささです。逆に市場に明確なセグメントや局所的な効果があったり、マルチホーミングが容易だったりすれば、複数のプラットフォームが共存できます。これは文献と経験に見られるパターンであり、法則ではありません。「プラットフォームは必ず勝者総取りになる」という主張は、慎重に扱ってください。
このモデルのリスクと限界
プラットフォームが注目を集めるのは、成功例の規模が大きいからです。失敗は多く、目立ちません。The Business of Platformsに関するMIT Sloanの紹介文は、この点を率直に指摘しています。一部のプラットフォーム事業は並外れた速さで成長しうるが、大半は並外れた額の損失を出しており、利益の薄い悪い事業をプラットフォーム化しても、良い事業にはならないというものです。プラットフォームという外装では、弱い経済性は直りません。
主なリスクは次のとおりです。
- コールドスタートの失敗。 ネットワークが、役に立つために必要な密度に達しないままになります。
- 流出(リーケージ)。 参加者がプラットフォーム上で出会った後、手数料を避けるために別の場所で取引します。信頼、決済保護、繰り返し利用のためのツールが、通常の防御策です。
- 品質と信頼の失敗。 いくつかの悪い体験が、プラットフォームに価値をもたらしている優良な参加者を遠ざけることがあります。
- プラットフォーム所有者への依存。 プラットフォームの上に構築する生産者は、所有者が変更しうるそのルールに依存します。これは生産者にとって事業リスクであり、所有者にとってはレピュテーションリスクです。
- プラットフォームの力と規制。 大規模なプラットフォームは、自社の提供物を優遇したり、参加者を締め付けたりすることがあり、規制当局の注目を集めてきました。
- 弱いユニットエコノミクス。 成長を買うための補助金は、規模が大きくなっても採算の取れる参加者が1人もいないという事実を覆い隠すことがあります。
規制
現在、規制は大規模なプラットフォームのあり方を形づくっています。EUのデジタル市場法(Digital Markets Act)は、欧州委員会の言葉を借りれば、デジタル分野の市場をより公正で、競争可能にするためのEUの法律です。アプリストア、検索エンジン、メッセージングなどの中核プラットフォームサービスを提供する、大規模な「ゲートキーパー」プラットフォームが対象です。欧州委員会によれば、ゲートキーパーは、自社のサービスを類似する第三者の提供物より有利にランク付けしてはならず、ビジネスユーザーがプラットフォームの外でオファーを宣伝し、取引することを認めなければなりません。同委員会は、企業の全世界年間売上高の最大10%、繰り返しの違反では最大20%の制裁金を挙げています。同委員会のゲートキーパーのページには、これまでに指定された企業が示されています。
初期段階の創業者にとって、規則の対象は非常に大規模なプラットフォームであるため、これは差し迫った懸念ではありません。より広い教訓は、プラットフォームが参加者に対して持つ支配力が大きいほど、注目も強まるため、早い段階で行ったガバナンスの選択が長期的な影響を持つ、ということです。規則は国や分野によって異なり、慣行も市場によって異なります。
プラットフォームは、スタートアップにとって適切なモデルか
次の問いの大半に「はい」と答えられるなら、プラットフォームモデルが合っています。
- 互いを見つけるのに苦労している、分散した生産者と分散した消費者がいますか。
- 一方の側が成長するほど、もう一方の側が得る価値も高まりますか。
- 大きなネットワークがなくても、最初の相互作用に価値を持たせられますか。
- 参加者は1回限りではなく、繰り返し戻ってきますか。
- 取引レベルでユニットエコノミクスが成り立ちますか。
答えの大半が「いいえ」なら、従来型の製品、サービス、ソフトウェアのサブスクリプションのほうが適した道かもしれません。この判断が通常どこで試されるかについては、スタートアップの成長段階をご覧ください。
重要なポイント
- プラットフォームのビジネスモデルは、生産者と消費者の相互作用を可能にすることで収益を得ます。一方、パイプライン型の事業は自社の製品を作って販売します。
- Van Alstyne、Parker、Choudaryによる2016年のHBRの論文は、2007年に主要な端末メーカー5社が業界利益の90%を握っていたことを指摘しています。その年にiPhoneが登場しました。
- RochetとTiroleの2003年の論文は、プラットフォームは市場の両側を参加させる必要があると述べています。
- Cusumano、Gawer、Yoffieは、トランザクションプラットフォーム、イノベーションプラットフォーム、そして両方を併せ持つハイブリッドを区別しています。
- プラットフォームには、同一サイドとクロスサイドのネットワーク効果があり、負の効果もあります。
- 一般的な収益源は、取引手数料、アクセス料、強化されたキュレーション、広告、開発者向け手数料です。
- 勝者総取りの結果は、ネットワーク効果、スイッチングコスト、マルチホーミングに左右されるため、法則ではなく傾向です。
- EUのデジタル市場法は、ゲートキーパーの違反に対して全世界年間売上高の最大10%の制裁金を挙げています。
関連記事
